Bestes Schirmversicherung 2026: 5 im Vergleich
5 Modelle verglichen anhand veröffentlichter Spezifikationen, Herstellerangaben und unabhängiger Tests.
Dieser Vergleich beruht auf Recherche: veröffentlichte Spezifikationen, Herstellerangaben sowie unabhängige Tests und Rezensionen.
🏆 Bester Standardanbieter: Die Geico Personal Umbrella ist die günstigste Wahl unter den großen Anbietern, wenn Sie ohnehin eine Kfz-Police bei Geico haben. 200–250 € für 1 Mio.
Unsere Empfehlungen ↓Unsere Empfehlungen
Verwandte Artikel



Angebot auf geico.com – setzt Kfz- und Gebäudepolice bei Geico voraus.
Die Geico Personal Umbrella ist die günstigste Wahl unter den großen Anbietern, wenn Sie ohnehin eine Kfz-Police bei Geico haben. 200–250 € für 1 Mio. € Deckung. Im Rücken steht Berkshire Hathaway.
Vorteile
- ✓Günstigster Beitrag unter den großen Anbietern
- ✓Rückhalt durch Berkshire Hathaway
- ✓Unkomplizierte Online-Beitragsberechnung
Nachteile
- ✗Setzt in den meisten Regionen Kfz- und Gebäudepolice bei Geico voraus
- ✗Weniger flexibel als eine eigenständige Police

Angebot auf statefarm.com oder über die örtliche Agentur.
Die State Farm Personal Umbrella ist die richtige Wahl, wenn Sie Kfz- und Gebäudeversicherung bereits bei State Farm haben. Der Bündelrabatt greift, und die örtliche Agentur unterstützt Sie im Schadensfall.
Vorteile
- ✓Bündelbar mit bestehenden State-Farm-Policen
- ✓Schadenshilfe durch die örtliche Agentur
- ✓Mehrere Deckungsstufen wählbar
Nachteile
- ✗Setzt State-Farm-Grundpolicen voraus
- ✗Höherer Beitrag als bei Geico

Angebot auf usaa.com – Zugehörigkeit zum Militär erforderlich.
Die USAA Umbrella hat den absolut niedrigsten Beitrag (150–250 € für 1 Mio. €), setzt aber eine Zugehörigkeit zum Militär voraus. Platz 1 bei der Kundenzufriedenheit laut J.D. Power.
Vorteile
- ✓Insgesamt günstigster Beitrag
- ✓Platz 1 bei J.D. Power in der Kundenzufriedenheit
- ✓Bündelbar mit den übrigen USAA-Policen
Nachteile
- ✗Zugehörigkeit zum Militär erforderlich
- ✗Setzt USAA-Grundpolicen voraus
Newsletter abonnieren
Gelegentliche Updates und Neuheiten – kein Spam.
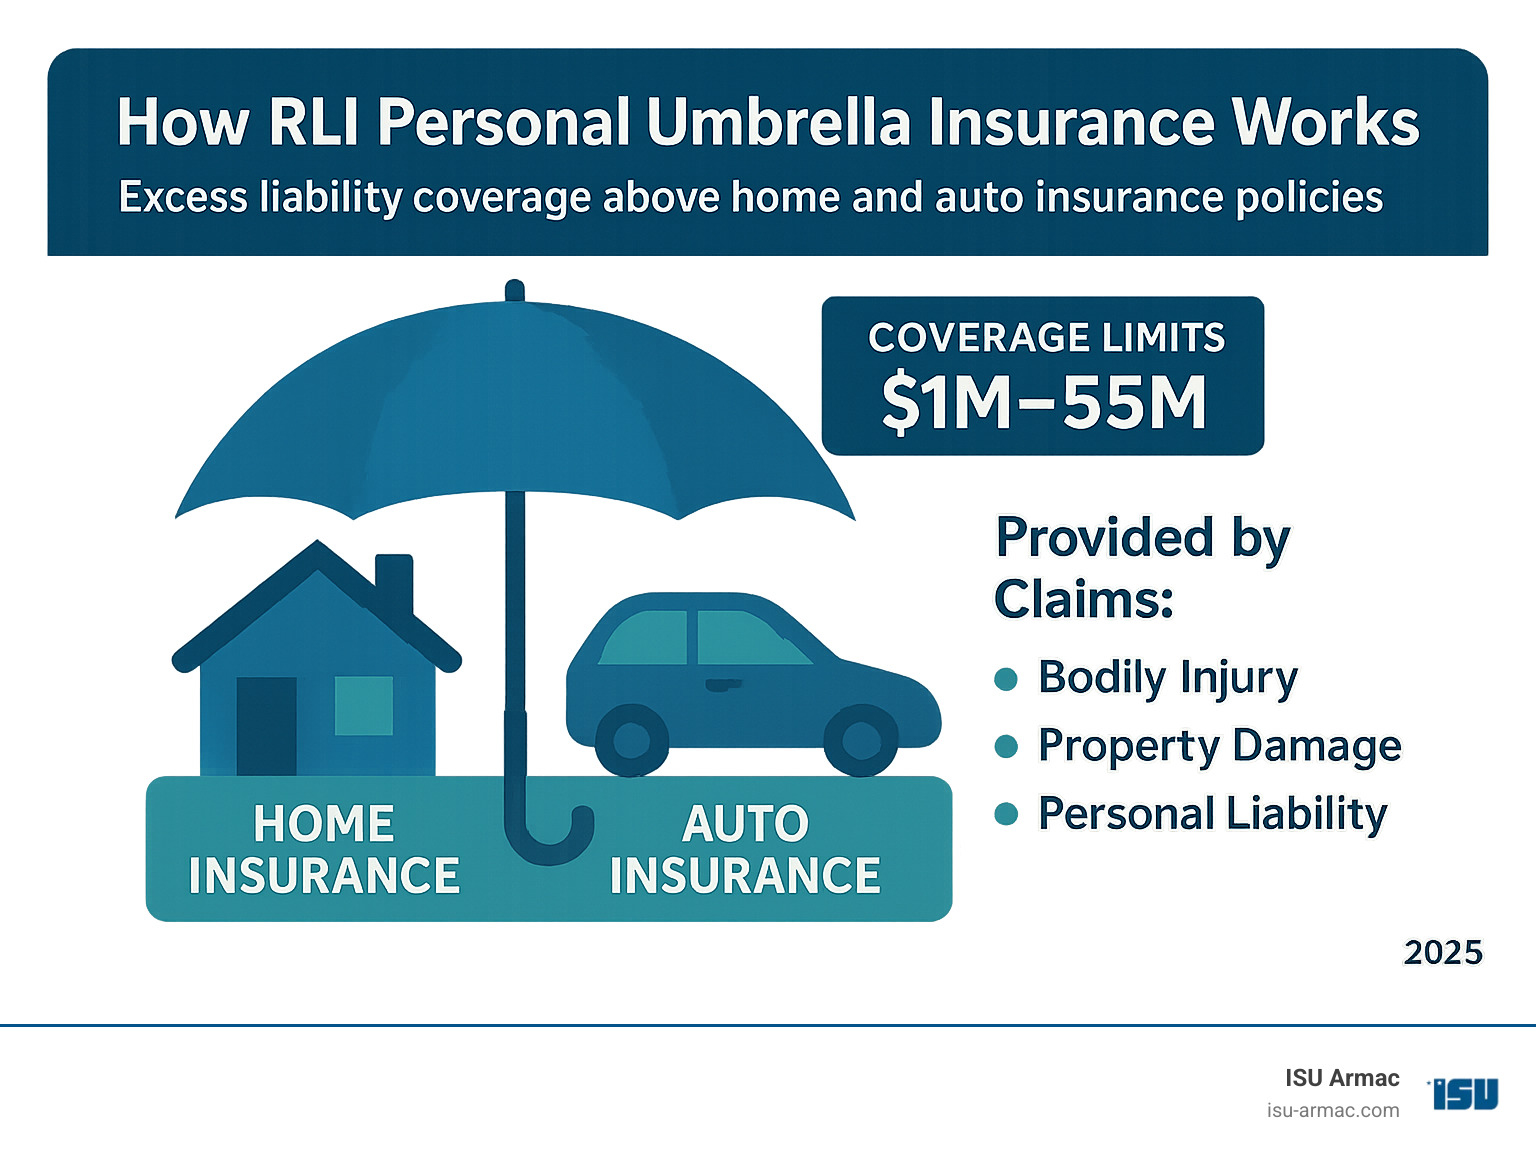
Angebot über freie Vermittler – RLI verkauft nicht direkt.
Die RLI Personal Umbrella ist die richtige Wahl, wenn Sie Ihren bisherigen Kfz- oder Gebäudeversicherer behalten und nur eine Umbrella-Deckung ergänzen wollen. Eigenständig – ohne Bündelpflicht. 250–400 € im Jahr.
Vorteile
- ✓Eigenständig, keine Bündelpflicht
- ✓Kombinierbar mit jedem Kfz- oder Gebäudeversicherer
- ✓Rating A+ bei A.M. Best
Nachteile
- ✗Teurer als gebündelte Angebote
- ✗Weniger bekannter Anbieter

Angebot über Chubb-Berater. Aufnahmeprozess für vermögende Kunden.
Die Chubb Masterpiece Umbrella ist die richtige Wahl für vermögende Familien (ab 1 Mio. € Nettovermögen). Erstklassige Schadenregulierung, Stufen von 5 bis 50 Mio. €, inklusive Deckung für Aufsichtsratsmandate sowie Verleumdung und üble Nachrede.
Vorteile
- ✓Deckungsstufen von 5 bis 50 Mio. €
- ✓Erstklassiger Service im Schadensfall
- ✓Enthält Spezialdeckungen
Nachteile
- ✗Beitrag ab 500 bis über 2.000 € im Jahr
- ✗Zielgruppe sind vermögende Privatkunden
Für wen geeignet?
Preisbewusste Familien mit bestehender Geico-Police
Geico Personal Umbrella
Mit 200–250 € im Jahr für 1 Mio. € Deckung bietet Geico den günstigsten Beitrag unter den großen Anbietern – der Einstieg fällt besonders leicht, wenn Kfz- und Gebäudepolice bereits dort liegen.
Hauseigentümer mit Kfz- und Gebäudepolice bei State Farm
State Farm Personal Umbrella
Wer bündelt, erhält einen Rabatt und im Schadensfall Unterstützung durch die örtliche Agentur – die naheliegende Ergänzung zu einer bestehenden State-Farm-Verbindung.
Aktive Militärangehörige und Veteranenfamilien
USAA Umbrella Insurance
150–200 € im Jahr für 1 Mio. € Deckung sind der absolut niedrigste verfügbare Beitrag – dazu kommt Platz 1 bei J.D. Power in der Kundenzufriedenheit für alle, die die Voraussetzungen erfüllen.
Versicherte mit mehreren Anbietern, die nicht wechseln wollen
RLI Personal Umbrella (Standalone)
RLI ist die einzige eigenständige Umbrella-Police ohne Bündelpflicht: Sie legen 1 Mio. € Deckung oder mehr über jede beliebige bestehende Kfz- oder Gebäudeversicherung.
Vermögende Privatpersonen ab 1 Mio. € Vermögen
Chubb Masterpiece Umbrella
Chubb Masterpiece bietet Stufen von 5 bis 50 Mio. € mit erstklassiger Schadenregulierung und Spezialdeckungen wie Organhaftung oder Verleumdung, die Standardpolicen ausschließen.
Was die Umbrella-Police zusätzlich leistet
Eine Umbrella-Police greift, sobald die Deckungssumme der zugrunde liegenden Kfz- oder Haftpflichtversicherung ausgeschöpft ist. Bei 250.000 € Kfz- und 300.000 € Gebäudehaftpflicht bedeutet eine Umbrella-Police über 1 Mio. €: 1,25 Mio. € Kfz- und 1,3 Mio. € Gebäudeschutz.
Die meisten Anbieter verlangen Mindestdeckungen in den Grundpolicen (250.000 € Kfz, 300.000 € Gebäude). Mit einer gesetzlichen Mindestdeckung im Kfz-Bereich (rund 25.000 €) erhalten Sie bei den meisten Versicherern keine Umbrella-Police.
Beitragsentwicklung von 1 Mio. € auf 5 Mio. €
Jahresbeitrag für 1 Mio. €: Geico 200–250 € (günstigster Standardanbieter), USAA 150–200 € (Militärangehörige), State Farm 220–280 €, RLI 250–300 €, Chubb 500–800 €.
Aufschlag für 5 Mio. €: Geico +200 €, State Farm +250 €, USAA +150 €, RLI +300 €, Chubb +1.500 bis 3.000 €. Bei Versicherern für vermögende Kundschaft (Chubb) steigt der Beitrag steiler, weil deren Kundschaft damit rechnet, den Schutz tatsächlich in Anspruch zu nehmen.
Wann sich eine Umbrella-Police wirklich lohnt
Typische Schadenfälle: selbst verschuldeter Verkehrsunfall mit schweren Verletzungen (allein die Behandlungskosten übersteigen 500.000 €), Hundebiss, Poolunfall, üble Nachrede. Bei großen Haftungsfällen sind die Grunddeckungen schnell aufgebraucht.
Vermögensgrenze: Die meisten Berater empfehlen eine Umbrella-Police ab einem Nettovermögen von 300.000 €. Darunter reichen die Grunddeckung und das übrige Vermögen in der Regel aus.
Häufige Fragen
Wie hoch sollte meine Umbrella-Deckung sein?▼
Bündelpflicht – kann ich meine bestehende Kfz-Police behalten?▼
Deckt eine Umbrella-Police alles ab?▼
Brauche ich eine Umbrella-Police, wenn ich Gebäude- und Kfz-Versicherung habe?▼
Kommentare & Fragen
Die Diskussion findet in unserem Forum nattzy statt. Mit Google anmelden und mitreden.




