2026 최고의 엄브렐라 보험: 5종 비교
WriterPickly 편집부
2026-09-25 업데이트
Geico, State Farm, USAA, RLI, Chubb를 비교했습니다. 2026년 진짜 보험료와 번들링 규칙이 좋은 엄브렐라 보험는 무엇인지.
빠른 결론
Geico Personal Umbrella는 주요 보험사 중 가장 저렴한 옵션으로, 100만 달러 보장에 200~250달러이며 Berkshire Hathaway가 뒷받침하지만, 대부분의 주에서는 Geico 자동차 보험과 주택 보험 가입이 전제되어야 합니다. State Farm은 State Farm 상품을 묶어서 이용 중이며 지역 에이전트의 청구 지원을 원하는 기존 고객에게 적합하고, USAA는 군 관련 회원 대상으로 150~250달러로 전체에서 가장 저렴하며, RLI는 어떤 자동차 또는 주택 보험사와도 함께 이용할 수 있는 단독형 상품으로 연 250~400달러이고, Chubb Masterpiece는 500만~5,000만 달러 보장 등급을 최고 수준의 청구 서비스와 함께 제공합니다.
📋평가 방법
이 비교는 문헌 조사입니다. 공개된 사양, 제조사 문서, 독립적인 리뷰와 시험 결과를 대조했습니다.

🏆 주요 보험사 중 최고: 이미 Geico 자동차 보험을 쓰고 있다면 Geico Personal Umbrella가 가장 저렴한 선택입니다. 100만 달러 보장에 200~250달러.
추천 순위 ↓어떤 분께 추천하나요?


1★ Best Pick🏆 주요 보험사 중 최고Geico Personal Umbrella
geico.com에서 견적 — Geico 자동차 + 주택 보험 필요.
이미 Geico 자동차 보험을 쓰고 있다면 Geico Personal Umbrella가 가장 저렴한 선택입니다. 100만 달러 보장에 200~250달러. 버크셔 해서웨이 계열이라는 안정감도 있습니다.
추천 포인트
- ✓주요 보험사 중 가장 저렴한 가격
- ✓버크셔 해서웨이 계열
- ✓온라인 견적이 간단
아쉬운 점
- ✗대부분의 주에서 Geico 자동차 + 주택 보험 필수
- ✗단독형에 비해 유연성이 떨어짐
2📦 State Farm 묶음 가입자용State Farm Personal Umbrella

statefarm.com 또는 지역 에이전트를 통해 견적.
이미 State Farm으로 자동차 + 주택을 들고 있다면 State Farm Personal Umbrella가 정답입니다. 번들 할인이 적용되고, 사고 처리 때 지역 담당 에이전트가 붙습니다.
추천 포인트
- ✓State Farm 계약과 묶음 할인
- ✓지역 에이전트의 보험금 청구 지원
- ✓보장 단계 선택폭이 넓음
아쉬운 점
- ✗State Farm 기본 계약이 있어야 가입 가능
- ✗Geico보다 보험료가 높음
3🪖 군 관련자 최적USAA Umbrella Insurance

usaa.com에서 견적 — 군 관련 가입 자격 필요.
USAA Umbrella는 절대 금액 기준 가장 싼 상품(100만 달러에 150~250달러)이지만, 군 복무 관련 자격이 필요합니다. JD Power 고객 만족도 1위.
추천 포인트
- ✓전체 중 가장 저렴한 보험료
- ✓JD Power 만족도 1위
- ✓USAA 상품군과 묶음 가입 가능
아쉬운 점
- ✗군 관련 가입 자격 필요
- ✗USAA 기본 계약이 있어야 함
뉴스레터 구독
유용한 정보와 신규 소식을 가끔 보내드립니다. 스팸 없음.
4🛒 단독형 최고RLI Personal Umbrella (Standalone)
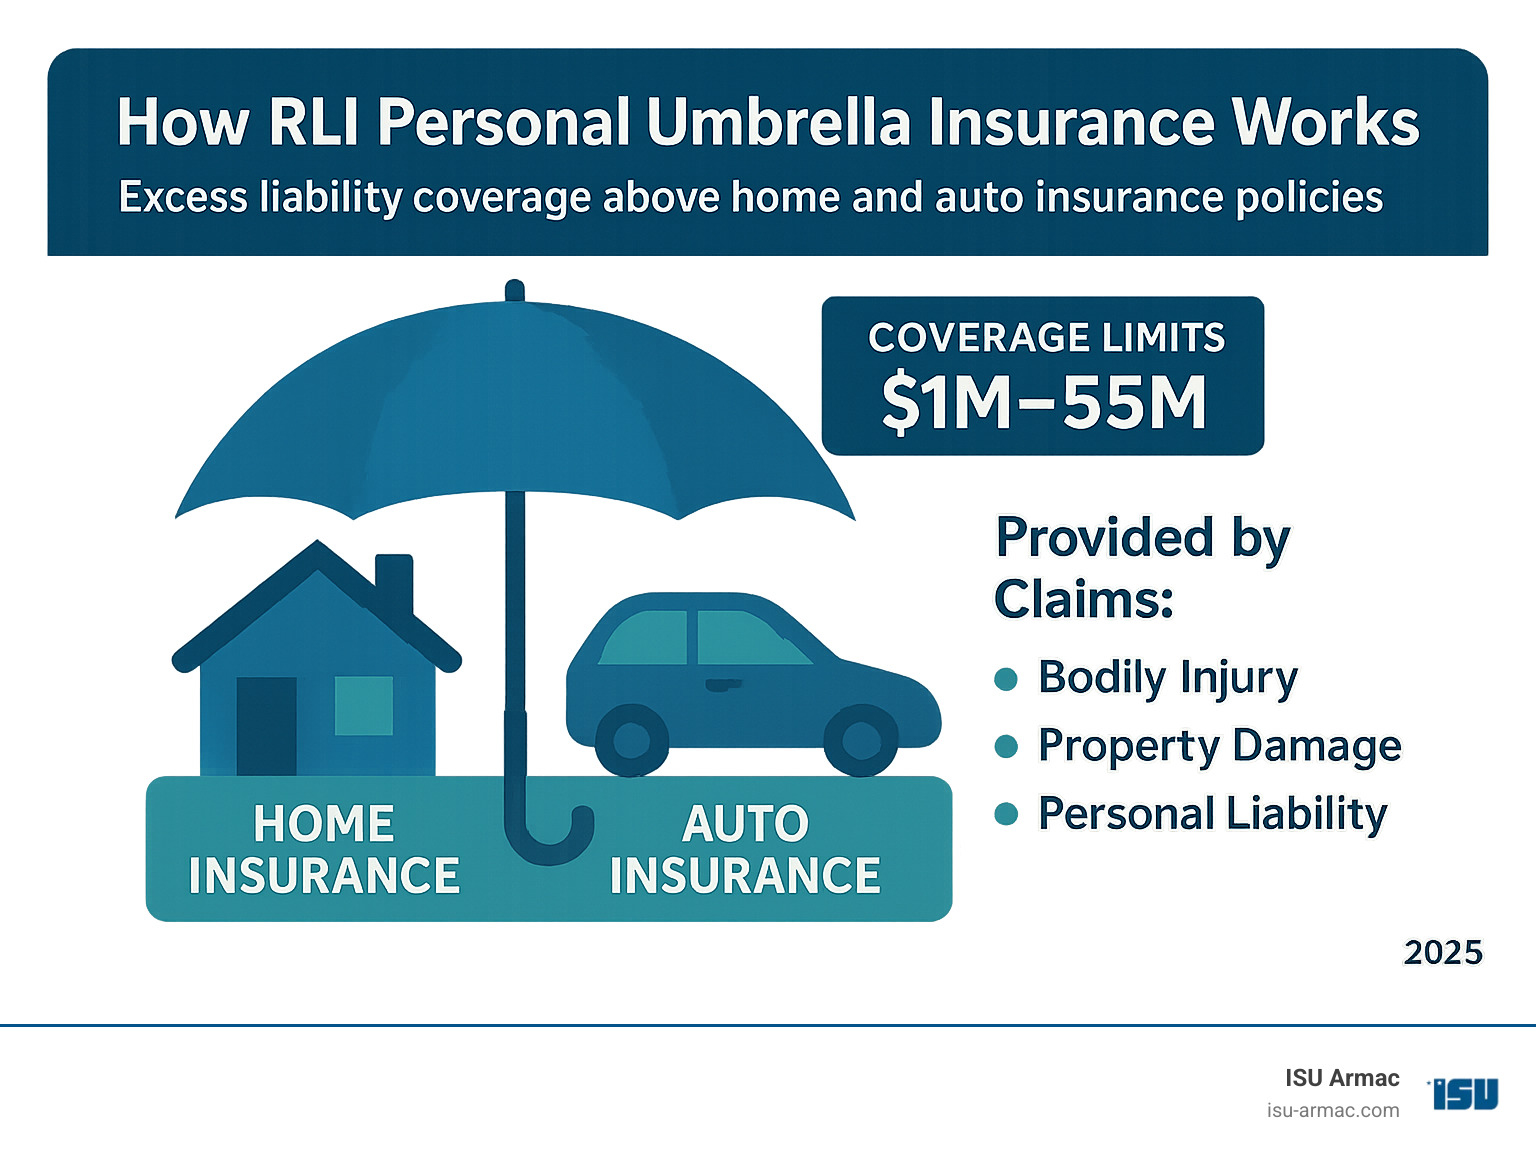
독립 에이전트를 통해 견적 — RLI는 직접 판매하지 않음.
지금 쓰는 자동차·주택 보험사를 그대로 두고 엄브렐라만 얹고 싶다면 RLI Personal Umbrella가 답입니다. 단독형이라 묶음 가입이 필요 없습니다. 연 250~400달러.
추천 포인트
- ✓단독형(묶음 가입 불필요)
- ✓어느 자동차·주택 보험사와도 조합 가능
- ✓A.M. Best A+ 등급
아쉬운 점
- ✗번들 상품보다 비쌈
- ✗인지도가 낮은 편
5💎 고자산가용 최고Chubb Masterpiece Umbrella

Chubb 어드바이저를 통해 견적. 고자산가 고객 온보딩 절차 있음.
순자산 100만 달러 이상 가정이라면 Chubb Masterpiece Umbrella가 맞습니다. 밀착형 사고 처리, 500만~5,000만 달러 보장 단계, 이사회 임원 배상책임과 명예훼손까지 포함합니다.
추천 포인트
- ✓500만~5,000만 달러 보장 단계
- ✓밀착형 보험금 청구 서비스
- ✓특수 보장 항목 포함
아쉬운 점
- ✗연 500~2,000달러 이상
- ✗고자산가 대상 상품
엄브렐라 보험이 기본 보험에 더해주는 것
엄브렐라 보험은 자동차·주택 보험의 배상책임 한도가 모두 소진된 시점부터 작동합니다. 자동차 25만 달러 + 주택 30만 달러 한도에 100만 달러 엄브렐라를 얹으면 자동차 125만 달러, 주택 130만 달러까지 보장이 확장됩니다.
대부분의 엄브렐라 상품은 기본 보험의 최소 배상책임 한도(자동차 25만 달러, 주택 30만 달러)를 요구합니다. 주 최소 한도(2만 5천 달러)짜리 자동차 보험만 들고 있으면 대다수 보험사에서 엄브렐라 가입 자격이 나오지 않습니다.
100만 → 500만 달러, 보험료는 어떻게 오르나
100만 달러 기준 연 보험료: Geico 200~250달러(주요 보험사 중 최저), USAA 150~200달러(군 관련자), State Farm 220~280달러, RLI 250~300달러, Chubb 500~800달러.
500만 달러로 올릴 때 추가되는 금액: Geico +200달러, State Farm +250달러, USAA +150달러, RLI +300달러, Chubb +1,500~3,000달러. 고자산가 대상 보험사(Chubb)의 상승폭이 가파른 이유는, 그 고객층이 실제로 보장을 쓸 일이 있다고 전제하기 때문입니다.
엄브렐라가 실제로 필요해지는 순간
소송 시나리오: 본인 과실 교통사고로 중상해 발생(치료비만 50만 달러를 넘김), 반려견 물림 사고, 수영장 사고, 명예훼손. 큰 소송에서는 기본 한도가 순식간에 바닥납니다.
순자산 기준선: 대부분의 재무 전문가는 순자산 30만 달러를 넘어서면 엄브렐라 가입을 권합니다. 그 아래라면 기본 배상책임 한도와 보유 자산만으로도 대체로 충분합니다.
자주 묻는 질문
엄브렐라는 얼마나 들어야 하나요?▼
번들 조건 — 지금 자동차 보험을 그대로 둘 수 있나요?▼
엄브렐라가 모든 걸 보장하나요?▼
주택 + 자동차 보험이 있는데도 엄브렐라가 필요한가요?▼
이 기사에서 소개한 제품 자세히 보기
- Geico Personal Umbrella$200〜$400미국 참고 가격
- State Farm Personal Umbrella$220〜$450미국 참고 가격
- USAA Umbrella Insurance$150〜$300미국 참고 가격
- RLI Personal Umbrella (Standalone)$250〜$500미국 참고 가격
- Chubb Masterpiece Umbrella$500〜$2500미국 참고 가격
가격은 변동됩니다. 최신 가격은 판매처에서 확인하세요.
댓글 및 질문
토론은 커뮤니티 포럼 nattzy에서 진행됩니다. Google 계정으로 바로 참여할 수 있습니다.
아직 고민 중이신가요? 커뮤니티에 직접 질문해 보세요 — nattzy에 질문하기 ↗