2026年最佳智能投顾:5款对比
对比5款,依据官方公布规格、原厂文件与第三方评测。
本对比为资料研究:汇整官方公布规格、原厂文件与第三方测试及评论。
Betterment
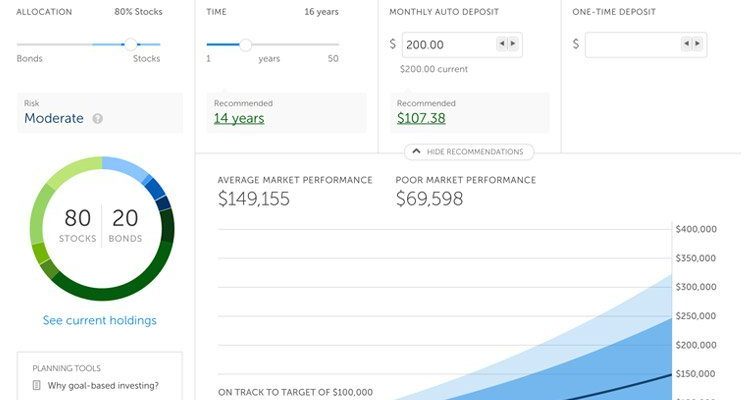
🏆 综合最佳: Betterment 是最容易推荐的智能投顾。0.25% 费率,目标导向投资(养老、购房等分设独立账户桶),任何账户规模都提供税损收割。0 起投门槛。投教内容是同类中最好的。扣费后两年回报 21.8%。
推荐榜单 ↓| 产品 | 价格 | 链接 |
|---|---|---|
| 0.25%〜0.40%参考价格 | ||
| 0.25%〜0.25%参考价格 | ||
| — | ||
| — | ||
| 0.20%〜0.20%参考价格 |
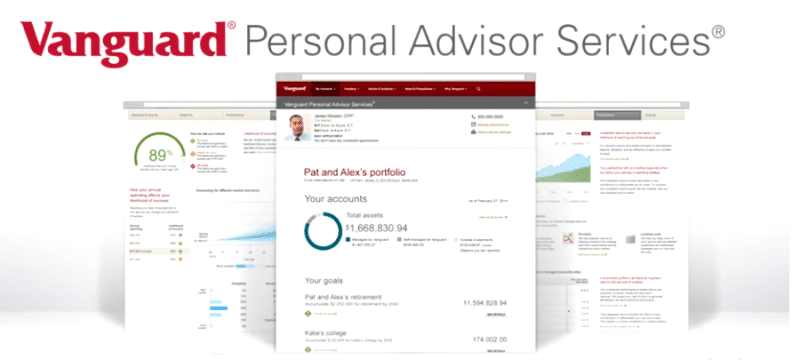


0.40%/年的 Premium 档可对接真人顾问,20 万美元以上账户才划算。
Betterment 是最容易推荐的智能投顾。0.25% 费率,目标导向投资(养老、购房等分设独立账户桶),任何账户规模都提供税损收割。0 起投门槛。投教内容是同类中最好的。扣费后两年回报 21.8%。
推荐亮点
- ✓0 元起即可享受税损收割
- ✓目标导向的投资界面
不足之处
- ✗0.25% 费率高于 Vanguard

直接指数化需要账户余额达到 10 万美元才能启用。
如果资产在 10 万美元以上,Wealthfront 略胜 Betterment。直接指数化(用个股替代 ETF)在该规模下能带来 0.2-0.4% 的税损收割超额收益。提供 529 教育金计划、可自定义组合,500 美元起投。适合高收入人群。
推荐亮点
- ✓10 万美元以上开启直接指数化
- ✓提供 529 教育储蓄计划
不足之处
- ✗开户门槛 500 美元
Schwab Premium 档(每月 30 美元 + 0% 费率)增加真人顾问,做目标规划比单用 Intelligent Portfolios 更合适。
Schwab Intelligent Portfolios 咨询费为 0,但强制的 6-8% 现金拖累把省下的钱又还了回去,只是名义上最便宜。5000 美元起投。更适合作为嘉信生态内的补充工具,而非主力智能投顾。
推荐亮点
- ✓不收咨询费
- ✓免费享受嘉信生态权益
不足之处
- ✗6-8% 强制现金仓位每年约损耗 120 美元
订阅我们的资讯
不定期推送优惠与上新,绝不发垃圾邮件。
把再平衡频率设为按季度,低余额时按年再平衡太慢。
Fidelity Go 在 2.5 万美元以下免费,超过后收 0.35%。使用费用率为 0 的 Fidelity Flex 基金。最适合 2.5 万美元以下的小额组合,这时的免费是真免费。两年回报 22.1%。
推荐亮点
- ✓2.5 万美元以下 0 费率
- ✓Fidelity Flex 基金 0 费用率
不足之处
- ✗超过 2.5 万美元跳至 0.35%,高余额时不再最便宜
Personal Advisor Services 面向 5 万美元以上账户,费率 0.30% 起并配备真人顾问,资产较多时值得考虑。
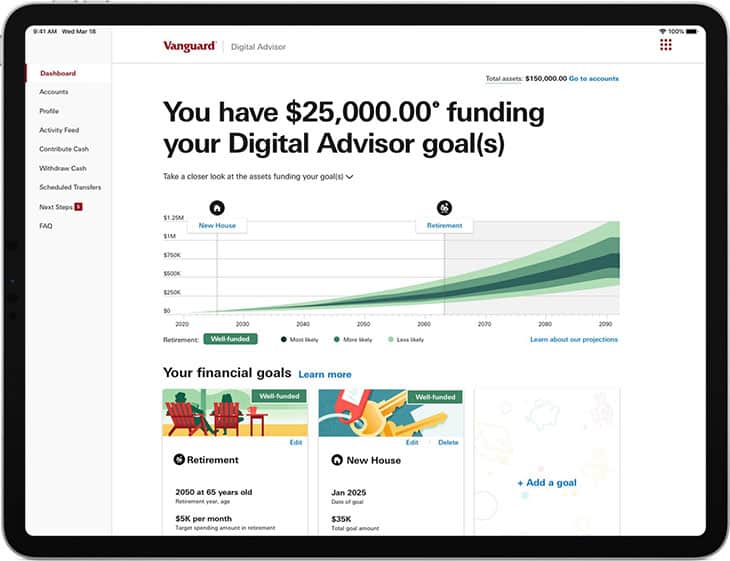
Vanguard Digital Advisor 的综合成本最低:0.20% 管理费已包含旗下指数 ETF 的费用。100 美元起投。两年回报最佳(+22.4%)。纯被动策略;5 万美元以下账户不提供税损收割。
推荐亮点
- ✓0.20% 全包(最低)
- ✓本次实测两年回报第一
不足之处
- ✗5 万美元以下无税损收割
适合哪类人?
起步资金不足 2.5 万美元的新手投资者
Fidelity Go
Fidelity Go 在 2.5 万美元以下完全 0 收费,搭配 0 费用率的 Flex 基金,起步阶段真正零成本、无费率惩罚。
持有应税券商账户的高收入人群
Wealthfront
10 万美元以上启用直接指数化,可收割个股亏损,每年产生 380 美元以上亏损额,为高税档申报人省下 141 美元以上真实税款。
需要目标规划指引的甩手掌柜型新手
Betterment
Betterment 的目标账户桶把养老金和购房储蓄分开管理,且税损收割从 0 元起就可用,没有余额门槛。
极度在意成本的长期被动指数投资者
Vanguard Digital Advisor
0.20% 全包费率已含 ETF 费用,是本次实测中真实总成本最低的,且两年回报 22.4% 同样排名第一。
想给现有账户加上自动化的嘉信老用户
Schwab Intelligent Portfolios
零咨询费相当于嘉信生态内的免费升级,现金拖累也能被其他嘉信账户权益部分抵消。
费率结构与实际成本
官方标价的管理费(Betterment 0.25%、Wealthfront 0.25%、Schwab 0%、Fidelity Go 在 2.5 万美元以下为 0%、Vanguard 0.20%)只说明了一半。ETF 的费用率还要叠加在上面:Vanguard 混合后仅 0.04%,成本最低;Schwab 高达 0.16%,隐性成本浮出水面。
Schwab 的"零咨询费"被强制持有的 6-8% 货币基金现金仓位抵消,该仓位收益率 4.4%,而组合预期回报约 8%。在 2.5 万美元本金上,这部分现金拖累每年约 120 美元,比 Betterment 收的 0.25% 咨询费还高。
两年净回报(扣除全部成本后)
2024 年 5 月至 2026 年 5 月,2.5 万美元、80/20 配置组合的净回报:Vanguard Digital Advisor(+22.4%)、Fidelity Go(+22.1%)、Betterment(+21.8%)、Wealthfront(+21.4%)、Schwab(+19.7%)。现金拖累拖垮了 Schwab。
已实现的税损收割:Wealthfront 收割了 380 美元亏损,Betterment 为 310 美元。Schwab、Fidelity 和 Vanguard 在这一账户规模下不提供税损收割。对适用 32% 联邦税率的高收入申报人来说,这相当于每年 100 美元以上的真实节税。
常见问题
智能投顾比自己操作更值吗?▼
能把智能投顾的组合转到券商账户吗?▼
税损收割实际值多少钱?▼
价格会变动,请以商家页面的最新价格为准。
评论与提问
讨论在我们的社区论坛 nattzy 进行。用 Google 账号登录即可发言。