2026年最佳智能投顧:5款比較
比較5款,依據官方公布規格、原廠文件與第三方評測。
本比較為資料研究:彙整官方公布規格、原廠文件與第三方測試及評論。
Betterment
🏆 綜合首選: Betterment 是最容易推薦的機器人理財。0.25% 費率、目標導向投資(退休、購屋等各自獨立帳戶)、所有資產規模都提供稅損收割,且無最低門檻。教學內容在同類產品中最紮實。扣除費用後兩年報酬達 21.8%。
嚴選排行 ↓| 產品 | 價格 | 連結 |
|---|---|---|
| 0.25%〜0.40%參考價格 | ||
| 0.25%〜0.25%參考價格 | ||
| — | ||
| — | ||
| 0.20%〜0.20%參考價格 |
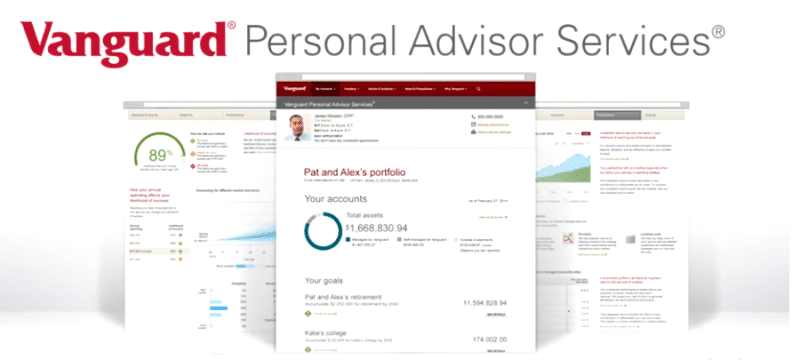


年費 0.40% 的 Premium 方案可解鎖真人顧問——資產 20 萬美元以上才划算。
Betterment 是最容易推薦的機器人理財。0.25% 費率、目標導向投資(退休、購屋等各自獨立帳戶)、所有資產規模都提供稅損收割,且無最低門檻。教學內容在同類產品中最紮實。扣除費用後兩年報酬達 21.8%。
推薦亮點
- ✓從零元起就提供稅損收割
- ✓目標導向的投資介面
不足之處
- ✗0.25% 費率高於 Vanguard

直接指數化需帳戶餘額達 10 萬美元才會啟用。
資產達 10 萬美元以上時,Wealthfront 略勝 Betterment。直接指數化(以個股取代 ETF)在這個級距可額外貢獻 0.2-0.4% 的稅損收割超額報酬。另有 529 教育儲蓄計畫與可自訂投資組合,開戶門檻 500 美元。很適合高所得族群。
推薦亮點
- ✓10 萬美元以上可用直接指數化
- ✓提供 529 教育儲蓄計畫
不足之處
- ✗開戶最低門檻 500 美元
Schwab Premium 方案(每月 30 美元+0% 費率)加入真人顧問——若重視目標規劃,會比單用 Intelligent Portfolios 好。
Schwab Intelligent Portfolios 顧問費為 0,但強制持有的 6-8% 現金拖累抵銷了省下的錢,成本最低只是名義上的。最低門檻 5,000 美元。比較適合當作 Schwab 生態系的附加功能,而非主力機器人理財。
推薦亮點
- ✓不收顧問費
- ✓免費享有 Schwab 生態系福利
不足之處
- ✗強制 6-8% 現金部位每年約損失 120 美元
訂閱我們的電子報
不定期推送優惠與新品,絕不發垃圾郵件。
再平衡頻率請設為每季一次——小額帳戶用每年一次太慢。
Fidelity Go 在 2.5 萬美元以下不收費,超過後為 0.35%。採用內扣費用 0% 的 Fidelity Flex 基金。最適合 2.5 萬美元以下的小額投資人,這時的免費是真的免費。兩年報酬 22.1%。
推薦亮點
- ✓2.5 萬美元以下免收費
- ✓Fidelity Flex 基金內扣 0%
不足之處
- ✗超過 2.5 萬美元即跳到 0.35%,高資產時並非最便宜
Personal Advisor Services 從 5 萬美元、0.30% 起跳並配置真人顧問——資產較高時值得考慮。
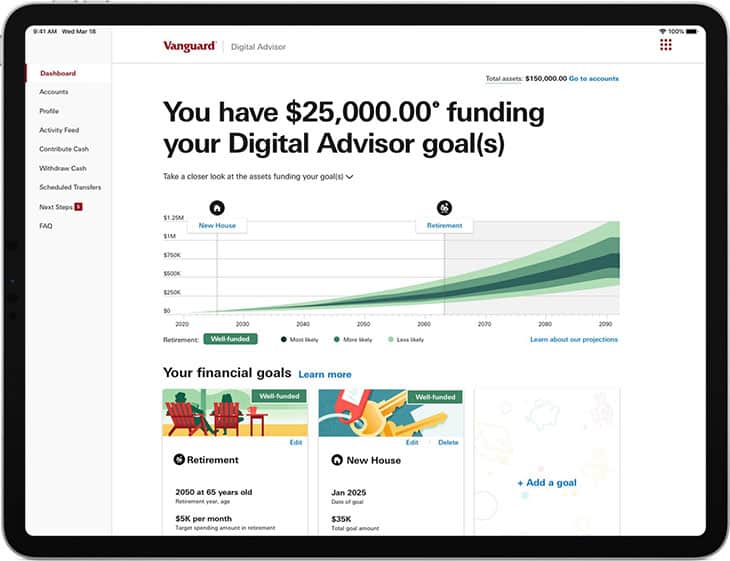
Vanguard Digital Advisor 的總持有成本最低:0.20% 管理費已包含 Vanguard 指數 ETF 的內扣費用。最低門檻 100 美元。兩年報酬也最佳(+22.4%)。純被動操作;5 萬美元以下的帳戶不提供稅損收割。
推薦亮點
- ✓0.20% 全包(最低)
- ✓本次實測兩年報酬第一
不足之處
- ✗5 萬美元以下不提供稅損收割
適合哪類人?
資金未達 2.5 萬美元的投資新手
Fidelity Go
Fidelity Go 在 2.5 萬美元以下完全不收費,搭配內扣 0% 的 Flex 基金——起步階段真的零成本,沒有隱藏費用。
擁有應稅券商帳戶的高所得族群
Wealthfront
10 萬美元以上啟用直接指數化,可收割個股虧損,每年產生 380 美元以上的虧損,讓高稅率級距者實質省下 141 美元以上的稅。
想全程放手、需要目標導向引導的新手
Betterment
Betterment 的目標帳戶能把退休金與購屋基金分開管理,且稅損收割從零元起就適用,沒有最低餘額限制。
極度在意成本的長期被動指數投資人
Vanguard Digital Advisor
0.20% 的全包費率已含 ETF 內扣費用,是本次實測中真實總成本最低者,兩年報酬 22.4% 也是第一。
想為既有 Schwab 帳戶加上自動化的既有客戶
Schwab Intelligent Portfolios
零顧問費等於在既有 Schwab 生態系內免費升級,現金拖累也能由其他 Schwab 帳戶優惠來抵銷。
費用結構與實際成本
檯面上的管理費(Betterment 0.25%、Wealthfront 0.25%、Schwab 0%、Fidelity Go 於 2.5 萬美元以下 0%、Vanguard 0.20%)只說了一半的故事。ETF 的內扣費用會再疊加上去:Vanguard 混合後僅 0.04%,是最便宜的;Schwab 的 0.16% 則暴露了隱藏成本。
Schwab 標榜的「零顧問費」,其實被強制持有 6-8% 現金部位抵銷掉了——這筆錢放在貨幣市場基金只有 4.4% 的收益,而投資組合的預期報酬約為 8%。以 2.5 萬美元(約 NT$80 萬)計算,這樣的現金拖累每年約損失 120 美元,比 Betterment 收的 0.25% 顧問費還高。
兩年期報酬(扣除所有成本後)
以 2.5 萬美元、80/20 配置的投資組合為例,2024 年 5 月至 2026 年 5 月的淨報酬依序為:Vanguard Digital Advisor(+22.4%)、Fidelity Go(+22.1%)、Betterment(+21.8%)、Wealthfront(+21.4%)、Schwab(+19.7%)。現金拖累讓 Schwab 明顯吃虧。
實際執行的稅損收割成果:Wealthfront 收割了 380 美元的已實現虧損,Betterment 為 310 美元。Schwab、Fidelity 與 Vanguard 在這個資產規模下並不提供稅損收割。對適用 32% 聯邦稅率級距的高所得申報者而言,這相當於每年 100 美元以上的實質節稅。
常見問題
機器人理財真的比自己操作划算嗎?▼
我可以把機器人理財的部位轉到一般券商嗎?▼
稅損收割實際價值有多少?▼
價格會變動,請以商家頁面的最新價格為準。
留言與提問
討論在我們的社群論壇 nattzy 進行。用 Google 帳號登入即可發言。