2026年最佳傘式保險:5款比較
比較5款,依據官方公布規格、原廠文件與第三方評測。
本比較為資料研究:彙整官方公布規格、原廠文件與第三方測試及評論。
🏆 主流首選: 若你已投保 Geico 車險,Geico Personal Umbrella 是主流業者中最便宜的選擇。100 萬美元保障年繳 200–250 美元,背後有 Berkshire Hathaway 撐腰。
嚴選排行 ↓嚴選排行



至 geico.com 試算 —— 須併同投保 Geico 車險與住宅險。
若你已投保 Geico 車險,Geico Personal Umbrella 是主流業者中最便宜的選擇。100 萬美元保障年繳 200–250 美元,背後有 Berkshire Hathaway 撐腰。
推薦亮點
- ✓主流業者中價格最低
- ✓Berkshire Hathaway 集團支持
- ✓線上試算流程簡單
不足之處
- ✗多數州要求併同投保 Geico 車險與住宅險
- ✗彈性不如獨立型保單

至 statefarm.com 或洽在地業務員試算。
如果你已經投保 State Farm 的車險與住宅險,State Farm Personal Umbrella 就是合適的選擇。可享綁約折扣,理賠時還有在地業務員協助處理。
推薦亮點
- ✓可與 State Farm 既有保單綁約
- ✓在地業務員協助理賠
- ✓提供多種保障級距
不足之處
- ✗須先投保 State Farm 的原有保單
- ✗保費高於 Geico

至 usaa.com 試算 —— 須具備軍職身分資格。
USAA Umbrella 的保費是所有業者中最低的(100 萬美元保障年繳 150–250 美元),但須具備軍職相關身分。JD Power 顧客滿意度排名第一。
推薦亮點
- ✓整體保費最低
- ✓JD Power 滿意度第一
- ✓可與 USAA 系列保單併同投保
不足之處
- ✗須符合軍職身分資格
- ✗須先投保 USAA 的原有保單
訂閱我們的電子報
不定期推送優惠與新品,絕不發垃圾郵件。
透過獨立保險代理人投保 —— RLI 不做直售。
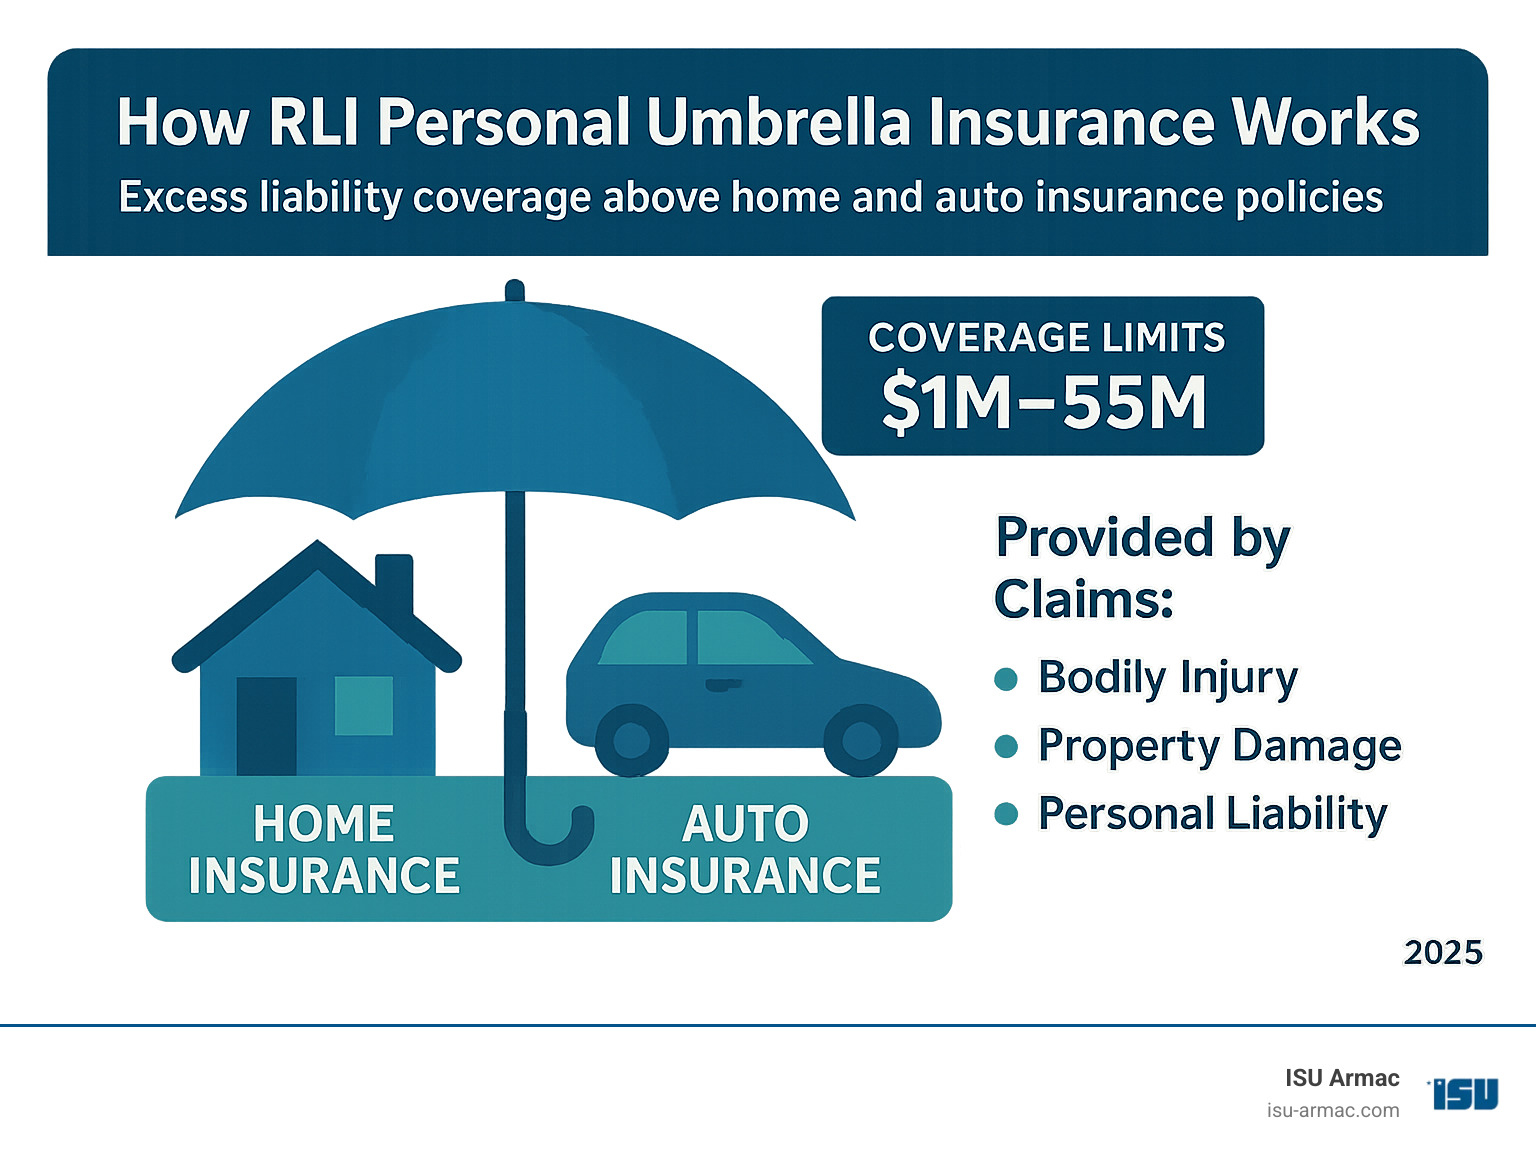
若你想保留現有的車險或住宅險業者、單純加保傘護式保單,RLI Personal Umbrella 就是正解。屬獨立型,無須綁約,年繳 250–400 美元。
推薦亮點
- ✓獨立型(無須綁約)
- ✓可搭配任何車險或住宅險業者
- ✓A.M. Best 評等 A+
不足之處
- ✗保費高於綁約型選項
- ✗品牌知名度較低

透過 Chubb 顧問試算,採高資產客戶專屬承作流程。
Chubb Masterpiece Umbrella 專為高資產家庭(淨資產 100 萬美元以上)設計。頂級理賠服務、500 萬至 5,000 萬美元級距,並涵蓋董事職務責任與毀謗等保障。
推薦亮點
- ✓500 萬至 5,000 萬美元保障級距
- ✓頂級專屬理賠服務
- ✓涵蓋多項特殊保障
不足之處
- ✗年繳保費 500 至 2,000 美元以上
- ✗鎖定高資產客群
適合哪類人?
已投保 Geico、精打細算的家庭
Geico Personal Umbrella
Geico 100 萬美元保障年繳僅 200–250 美元,是主流業者中最低的費率,對已綁定 Geico 車險與住宅險的用戶而言入門門檻最低。
同時持有 State Farm 車險與住宅險的屋主
State Farm Personal Umbrella
綁約可享折扣,理賠時還有在地業務員協助,是既有 State Farm 客戶最順理成章的加保選項。
現役軍人與退伍軍人家庭
USAA Umbrella Insurance
USAA 100 萬美元保障年繳 150–200 美元,是市面上絕對最低的保費,符合資格者還能享有 JD Power 顧客滿意度第一的服務品質。
分散投保多家、不想換保險公司的人
RLI Personal Umbrella (Standalone)
RLI 是唯一無須併同投保原有保單的獨立型傘護式保單,可直接在你現有的任何車險或住宅險之上疊加 100 萬美元以上的保障。
資產達 100 萬美元以上的高資產人士
Chubb Masterpiece Umbrella
Chubb Masterpiece 提供 500 萬至 5,000 萬美元級距、頂級專屬理賠服務,並涵蓋一般傘護式保單除外的董事責任與毀謗等特殊保障。
傘護式保單比原有保單多保障什麼
當車險或住宅險的責任理賠額度用罄時,傘護式保單(Umbrella)才開始接手。若車險 25 萬美元、住宅險 30 萬美元,再加上 100 萬美元的傘護式保單,等於車險保障提升至 125 萬美元、住宅險提升至 130 萬美元。
多數傘護式保單要求原有保單具備最低責任額度(車險 25 萬美元、住宅險 30 萬美元)。若只投保各州法定最低車險額度(2.5 萬美元),絕大多數保險公司不會受理傘護式保單。
保費從 100 萬到 500 萬美元怎麼漲
100 萬美元保障的年繳保費:Geico 200–250 美元(主流業者中最便宜)、USAA 150–200 美元(限軍職)、State Farm 220–280 美元、RLI 250–300 美元、Chubb 500–800 美元。
升級至 500 萬美元保障需增加的保費:Geico 約 +200 美元、State Farm +250 美元、USAA +150 美元、RLI +300 美元、Chubb 則要 +1,500 至 3,000 美元。專攻高資產客群的業者(如 Chubb)漲幅較陡,因為其客戶確實預期會動用到理賠。
什麼情況下你真的需要傘護式保單
常見的訴訟情境:肇事責任在己且造成重傷的車禍(光是醫療費就超過 50 萬美元)、寵物咬傷、泳池意外、毀謗。在重大訴訟中,原有保單的額度消耗得非常快。
淨資產門檻:多數理財顧問建議淨資產達 30 萬美元以上就該加保傘護式保單。低於此數字時,原有責任險額度加上其他資產通常已足夠應付。
常見問題
我該保多少額度的傘護式保單?▼
一定要綁約嗎?可以保留現有的車險嗎?▼
傘護式保單什麼都保嗎?▼
已經有住宅險加車險,還需要傘護式保單嗎?▼
留言與提問
討論在我們的社群論壇 nattzy 進行。用 Google 帳號登入即可發言。




