Bestes Robo-Advisor 2026: 5 im Vergleich
5 Modelle verglichen anhand veröffentlichter Spezifikationen, Herstellerangaben und unabhängiger Tests.
Dieser Vergleich beruht auf Recherche: veröffentlichte Spezifikationen, Herstellerangaben sowie unabhängige Tests und Rezensionen.
Betterment
🏆 Bester Gesamteindruck: Betterment ist der Robo, den man am leichtesten empfehlen kann. 0,25 % Gebühr, zielbasiertes Anlegen (getrennte Töpfe für Ruhestand, Immobilie usw.), Tax-Loss Harvesting bei jeder Anlagesumme.
Unsere Empfehlungen ↓| Produkt | Preis | Link |
|---|---|---|
| 0.25%〜0.40%Referenzpreis | ||
| 0.25%〜0.25%Referenzpreis | ||
| — | ||
| — | ||
| 0.20%〜0.20%Referenzpreis |
Unsere Empfehlungen
Verwandte Artikel


Die Premium-Stufe für 0,40 % pro Jahr schaltet einen menschlichen Berater frei – lohnt sich ab 200.000 €.
Betterment ist der Robo, den man am leichtesten empfehlen kann. 0,25 % Gebühr, zielbasiertes Anlegen (getrennte Töpfe für Ruhestand, Immobilie usw.), Tax-Loss Harvesting bei jeder Anlagesumme. Kein Mindestbetrag. Die Wissensinhalte sind die besten der Kategorie. 21,8 % Zwei-Jahres-Rendite nach Gebühren.
Vorteile
- ✓Tax-Loss Harvesting ab 0 €
- ✓Zielbasierte Anlage-Oberfläche
Nachteile
- ✗0,25 % Gebühr – höher als bei Vanguard

Direct Indexing wird erst ab einem Guthaben von 100.000 € aktiviert.
Ab 100.000 € zieht Wealthfront knapp an Betterment vorbei. Direct Indexing (Einzelaktien statt ETF) bringt in dieser Größenordnung 0,2–0,4 % zusätzliches Alpha aus dem Tax-Loss Harvesting. Dazu Ausbildungssparpläne (529), anpassbare Portfolios, 500 € Mindestanlage. Stark für Gutverdiener.
Vorteile
- ✓Direct Indexing ab 100.000 €
- ✓529-Pläne fürs Ausbildungssparen
Nachteile
- ✗500 € Mindestanlage zur Eröffnung
Die Premium-Stufe von Schwab (30 € pro Monat + 0 %) bringt einen menschlichen Berater – für die Zielplanung besser als Intelligent Portfolios allein.
Schwab Intelligent Portfolios verlangt 0 € Beratungsgebühr, doch der verpflichtende Cash Drag von 6–8 % frisst die Ersparnis wieder auf. Der günstigste Anbieter – aber nur dem Namen nach. 5.000 € Mindestanlage. Sinnvoll als Ergänzung im Schwab-Ökosystem, nicht als erster Robo-Advisor.
Vorteile
- ✓Keine Beratungsgebühr
- ✓Kostenlose Vorteile im Schwab-Ökosystem
Nachteile
- ✗6–8 % Pflicht-Cash-Quote kostet rund 120 € pro Jahr
Newsletter abonnieren
Gelegentliche Updates und Neuheiten – kein Spam.
Stellen Sie das Rebalancing auf quartalsweise – jährlich ist bei kleinen Depots zu träge.
Fidelity Go kostet unter 25.000 € gar nichts und darüber 0,35 %. Genutzt werden Fidelity-Flex-Fonds mit 0 % Kostenquote. Ideal für kleine Depots (unter 25.000 €), wo gratis wirklich gratis heißt. 22,1 % Zwei-Jahres-Rendite.
Vorteile
- ✓0 € Gebühr unter 25.000 €
- ✓Fidelity-Flex-Fonds mit 0 % Kosten
Nachteile
- ✗Ab 25.000 € springt die Gebühr auf 0,35 % – bei höheren Summen nicht mehr die günstigste
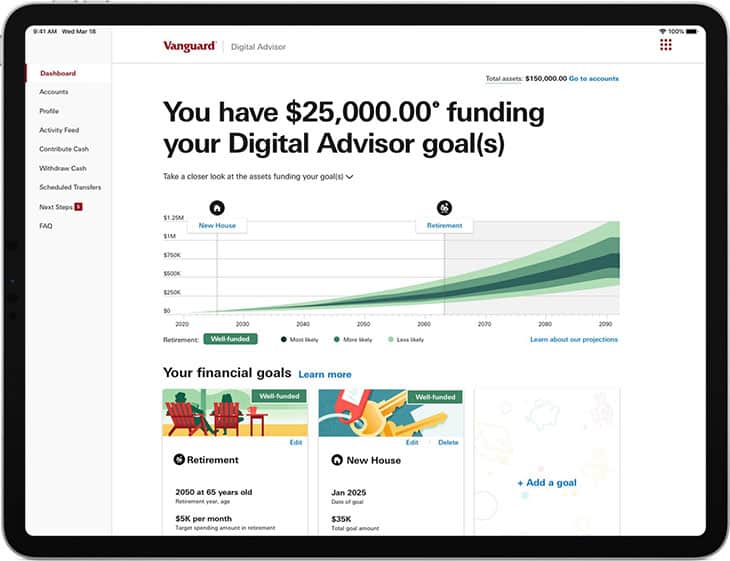
Personal Advisor Services beginnt bei 0,30 % ab 50.000 € und ergänzt einen menschlichen Berater – in höheren Stufen eine Überlegung wert.
Vanguard Digital Advisor hat die niedrigsten Gesamtkosten: In den 0,20 % Verwaltungsgebühr stecken die ETF-Kosten von Vanguard bereits drin. 100 € Mindestanlage. Beste Zwei-Jahres-Rendite (+22,4 %). Konsequent passiver Ansatz; kein TLH unterhalb von 50.000 €.
Vorteile
- ✓0,20 % all-in (der niedrigste Wert)
- ✓Beste 2-Jahres-Rendite im Test
Nachteile
- ✗Kein Tax-Loss Harvesting unter 50.000 €
Für wen geeignet?
Einsteiger, die mit weniger als 25.000 € starten
Fidelity Go
Fidelity Go kostet unter 25.000 € tatsächlich 0 € und nutzt Flex-Fonds ohne Kostenquote – ein wirklich gebührenfreier Start.
Gutverdiener mit steuerpflichtigem Wertpapierdepot
Wealthfront
Direct Indexing ab 100.000 € erntet Verluste einzelner Aktien und erzeugt über 380 € Verluste pro Jahr, was bei hohem Steuersatz mehr als 141 € echte Steuerersparnis bringt.
Passive Einsteiger, die klare Zielvorgaben brauchen
Betterment
Betterments Zieltöpfe trennen die Altersvorsorge vom Immobiliensparen, und das Tax-Loss Harvesting greift ab 0 € ohne Mindestguthaben.
Kostenbewusste, langfristig passive Indexanleger
Vanguard Digital Advisor
Die 0,20 % Gesamtkosten enthalten die ETF-Kosten bereits – die niedrigsten echten Gesamtkosten im Test, dazu die beste 2-Jahres-Rendite mit 22,4 %.
Bestehende Schwab-Kunden, die ihr Depot automatisieren wollen
Schwab Intelligent Portfolios
Ohne Beratungsgebühr ist es ein kostenloses Upgrade im bereits genutzten Schwab-Ökosystem, wo andere Kontovorteile den Cash Drag ausgleichen.
Gebührenstruktur vs. tatsächliche Kosten
Die beworbene Verwaltungsgebühr (Betterment 0,25 %, Wealthfront 0,25 %, Schwab 0 %, Fidelity Go 0 % unter 25.000 €, Vanguard 0,20 %) erzählt nur die halbe Geschichte. Obendrauf kommen die ETF-Kostenquoten: Vanguard ist mit gemischten 0,04 % am günstigsten, Schwab offenbart mit 0,16 % die versteckten Kosten.
Schwabs "Null-Beratungsgebühr" wird durch eine verpflichtende Cash-Quote von 6–8 % im Geldmarkt aufgezehrt, die 4,4 % abwirft – gegenüber einer erwarteten Portfoliorendite von rund 8 %. Dieser Cash Drag kostet bei 25.000 € etwa 120 € im Jahr – mehr als Betterments Beratungsgebühr von 0,25 %.
Zwei-Jahres-Renditen (nach allen Kosten)
Nettorenditen von Mai 2024 bis Mai 2026 auf ein 80/20-Portfolio über 25.000 €: Vanguard Digital Advisor (+22,4 %), Fidelity Go (+22,1 %), Betterment (+21,8 %), Wealthfront (+21,4 %), Schwab (+19,7 %). Den Cash Drag hat Schwab teuer bezahlt.
Realisiertes Tax-Loss Harvesting: Wealthfront (380 € realisierte Verluste), Betterment (310 €). Schwab, Fidelity und Vanguard bieten TLH bei dieser Anlagesumme gar nicht an. Bei einem Spitzenverdiener mit 32 % Grenzsteuersatz sind das über 100 € echte Steuerersparnis pro Jahr.
Häufige Fragen
Lohnen sich Robo-Advisor gegenüber dem Selbstanlegen?▼
Kann ich mein Robo-Portfolio zu einem Broker übertragen?▼
Was bringt Tax-Loss Harvesting konkret?▼
Preise ändern sich. Aktuellen Preis beim Händler prüfen.
Kommentare & Fragen
Die Diskussion findet in unserem Forum nattzy statt. Mit Google anmelden und mitreden.