Bestes Hochzins-Tagesgeldkonto 2026: 5 im Vergleich
WriterPickly Redaktion
Aktualisiert am 2026-05-19
Wir haben Marcus, Ally, SoFi, Discover, Capital One 360 verglichen. Das überzeugt 2026 wirklich bei APY und Funktionsabwägung und Hochzins-Tagesgeldkonto.
Kurz gesagt
Für die meisten Sparer ist Marcus by Goldman Sachs die beste Wahl: 4,40 % APY ohne Mindesteinlage, ohne Gebühren und ohne Bedingungen, die man im Blick behalten muss, sodass der Zinssatz uneingeschränkt gilt. SoFi Checking + Savings zahlt mit 4,60 % mehr, allerdings nur mit einem regelmäßigen Gehaltseingang, Ally bietet bei 4,20 % zusätzlich Buckets, um Sparziele innerhalb eines Kontos zu benennen, und Discover liefert für 4,10 % den besten telefonischen Support rund um die Uhr aus den USA in dieser Kategorie.
📋So haben wir verglichen
Dieser Vergleich beruht auf Recherche: veröffentlichte Spezifikationen, Herstellerangaben sowie unabhängige Tests und Rezensionen.
🏆 Bester Gesamteindruck: Marcus by Goldman Sachs Savings ist die Antwort ohne Schnickschnack: 4,40 % effektiv, keine Mindesteinlage, keine Gebühren, FDIC-abgesichert. Betrieben von Goldman Sachs, nur in den USA verfügbar.
Unsere Empfehlungen ↓Für wen geeignet?
Verwandte Artikel


1★ Best Pick🏆 Bester GesamteindruckMarcus by Goldman Sachs Savings
Über die Freundschaftswerbung gibt es 90 Tage lang 1 % Zins extra – fragen Sie einfach jemanden nach einem Link.
Marcus by Goldman Sachs Savings ist die Antwort ohne Schnickschnack: 4,40 % effektiv, keine Mindesteinlage, keine Gebühren, FDIC-abgesichert. Betrieben von Goldman Sachs, nur in den USA verfügbar. Ideal, wenn Sie ein Sparkonto wollen, das einfach läuft, ohne dass Sie Bedingungen im Blick behalten müssen.
Vorteile
- ✓4,40 % effektiv ganz ohne Bedingungen
- ✓Bilanzstärke von Goldman Sachs
Nachteile
- ✗Kein Giro- oder Kartenangebot
2🎯 Beste BedienungAlly Online Savings
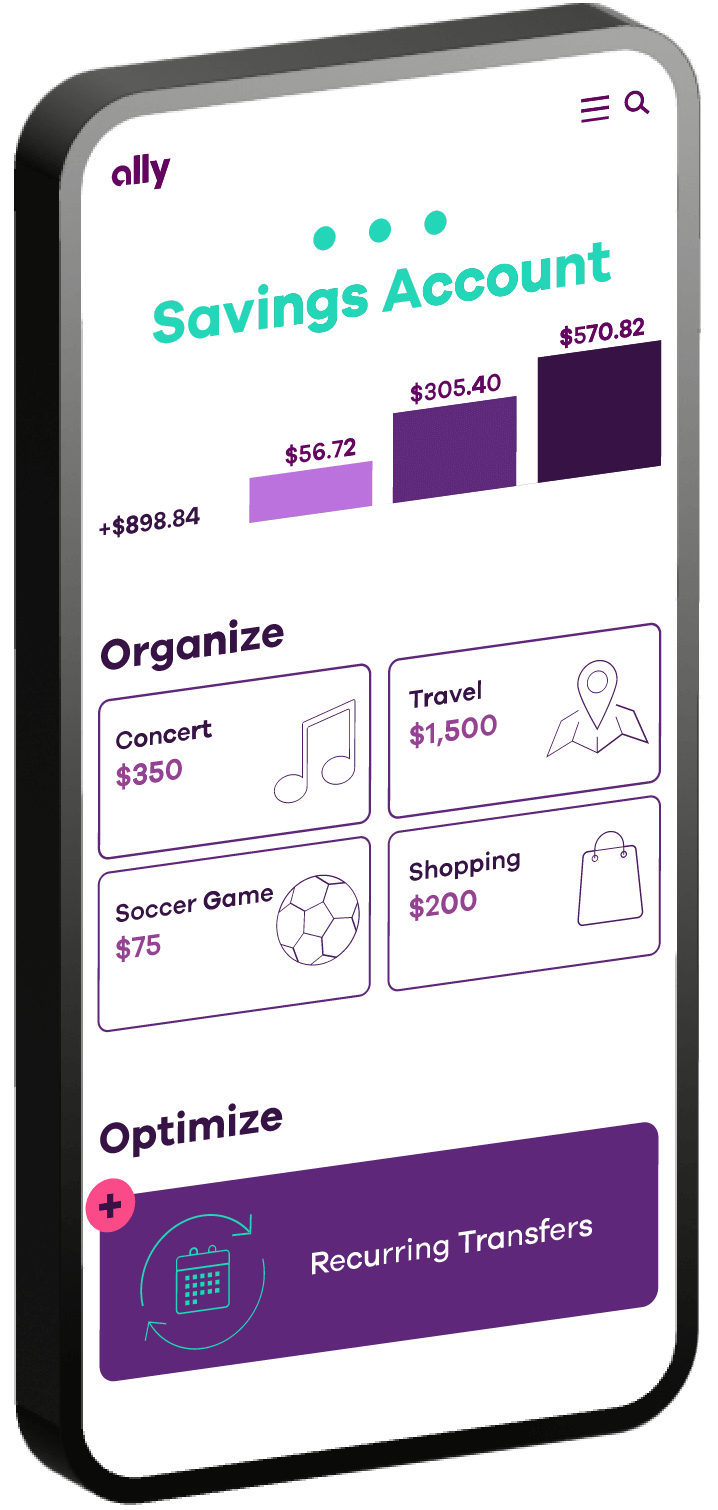
Mit Buckets trennen Sie Notgroschen und benannte Sparziele innerhalb eines einzigen Kontos.
Ally Online Savings gewinnt bei der Bedienung. 4,20 % effektiv, keine Gebühren – der eigentliche Clou sind aber die Buckets: benannte Sparziele (Urlaub, Notgroschen) innerhalb eines einzigen Kontos, ganz ohne manuelle Umbuchungen. Ideal für alle, die zielgerichtet sparen.
Vorteile
- ✓Buckets für zielgerichtetes Sparen
- ✓Beste App im gesamten Vergleich
Nachteile
- ✗20 Basispunkte unter Marcus
3💵 Höchster Zins (mit Bedingung)SoFi Checking + Savings

Für den Gehaltseingangs-Status muss monatlich ein Mindestbetrag eingehen – prüfen Sie das, bevor Sie mit dem Spitzenzins rechnen.
SoFi Checking + Savings kommt beim Sparkonto auf 4,60 % effektiv – aber nur mit regelmäßigem Gehaltseingang (ab 1 $ monatlich, sofern die Bedingungen erfüllt sind). Ohne Gehaltseingang fällt der Satz auf 0,50 %. Dazu 300 $ Startbonus. Ideal, wenn Sie die Bedingung sicher erfüllen; riskant, wenn nicht.
Vorteile
- ✓4,60 % effektiv (mit Gehaltseingang)
- ✓300 $ Startbonus
Nachteile
- ✗Ohne Gehaltseingang nur 0,50 %
Newsletter abonnieren
Gelegentliche Updates und Neuheiten – kein Spam.
4🤝 Bester KundenserviceDiscover Online Savings

Als Discover-it-Karteninhaber anmelden und 50 $ Empfehlungsbonus mitnehmen.
Der Zinssatz von Discover Online Savings (4,10 %) gehört zu den niedrigsten im Vergleich, dafür ist der rund um die Uhr erreichbare Kundenservice der beste im Feld. Passt gut zur Discover it Cashback Card. Ideal, wenn Ihnen ein erreichbarer Ansprechpartner wichtiger ist als das letzte Zehntelprozent.
Vorteile
- ✓Telefonsupport rund um die Uhr
- ✓Verzahnt mit den Kreditkarten von Discover
Nachteile
- ✗4,10 % liegen unter der Konkurrenz
5🏢 Als Einziges mit FilialenCapital One 360 Performance Savings

In Kombination mit Capital One 360 Checking gibt es das volle Paket (kostenlose Überweisungen, keine Gebühren).
Capital One 360 Performance Savings verbindet Online-Konditionen (4,10 % effektiv) mit der Möglichkeit, in ein Capital One Café zu spazieren. Ideal für alle, die gelegentlich persönliche Beratung wollen, aber nicht auf Online-Zinsen verzichten möchten.
Vorteile
- ✓Filialen und Cafés vor Ort
- ✓Passt zu den Capital-One-Kreditkarten
Nachteile
- ✗4,10 % sind das untere Ende des Feldes
Zinssatz vs. Funktionen im Jahr 2026
Alle fünf Konten verzinsen zwischen 4,10 und 4,60 % effektiv pro Jahr (Stand Mai 2026). Die Spanne von 50 Basispunkten zwischen dem niedrigsten (Discover, Capital One) und dem höchsten Satz (SoFi mit Gehaltseingang) macht bei 50.000 € rund 250 € im Jahr aus. Das lohnt sich nur, wenn Sie das Geld dafür auch tatsächlich umschichten.
Die Unterschiede: SoFis 4,60 % setzen einen regelmäßigen Gehaltseingang voraus. Allys Bucket-Funktion ist die beste Oberfläche für zielgebundenes Sparen. Marcus und Discover sind am unkompliziertesten. Capital One 360 ist das einzige Institut mit Filialen vor Ort (in den USA).
Test der Überweisungsdauer
Eingehende Überweisung von einer Fremdbank: SoFi (1,2 Tage), Ally (1,5), Marcus (1,8), Discover (2,1), Capital One (2,3). Alles innerhalb der üblichen Fristen, aber der Vorsprung von SoFi ist real spürbar.
Ausgehende Überweisung: Ally (1,0 Tag, Vorteil durch das eigene Bankennetz), SoFi (1,3), Capital One (1,5), Marcus (1,7), Discover (2,0). Dass Discover in beide Richtungen langsam ist, bleibt der größte praktische Nachteil.
Häufige Fragen
Wie oft ändern sich die Zinssätze von Tagesgeldkonten?▼
Ist bei Einlagen ab 50.000 € noch alles sicher?▼
Verliere ich Zinsen, wenn ich monatlich Geld hin- und herschiebe?▼
Die Produkte aus diesem Artikel im Detail
- Marcus by Goldman Sachs Savings$0US-Referenzpreis
- Ally Online Savings$0US-Referenzpreis
- SoFi Checking + Savings$0US-Referenzpreis
- Discover Online Savings$0US-Referenzpreis
- Capital One 360 Performance Savings$0US-Referenzpreis
Preise ändern sich. Aktuellen Preis beim Händler prüfen.
Kommentare & Fragen
Die Diskussion findet in unserem Forum nattzy statt. Mit Google anmelden und mitreden.
Diskussionsthread auf nattzy ansehen ↗
Noch unentschlossen? Stell der Community deine eigene Frage — Frage auf nattzy stellen ↗