Beste Karten für Saldotransfers 2026: 5 mit 0 % APR
WriterPickly Redaktion
Aktualisiert am 2026-06-12
Ein Saldotransfer kann Hunderte an Zinsen sparen – aber nur, wenn die Einführungsphase lang genug ist und die Transfergebühr deine Ersparnis nicht auffrisst. Wir haben die Rechnung aufgeschlüsselt, damit du es nicht tun musst.
Kurz gesagt
Die Wells Fargo Reflect und die U.S. Bank Visa Platinum teilen sich mit 21 Monaten 0 % Einführungs-APR die längste Laufzeit – die besten Karten für Saldotransfers, wenn das Abbezahlen der Schulden das einzige Ziel ist. Die Citi Double Cash bietet 18 Monate und danach laufende Prämien. Beziehe die Transfergebühr, meist 3–5 %, in den Vergleich ein.
📋So haben wir verglichen
Die Karten wurden nach Dauer der Einführungs-APR, Gebühr für den Saldotransfer, laufender Prämienrate, Jahresgebühr und regulärer APR nach Ende der Einführungsphase bewertet. Die Rechnung wurde anhand eines Saldos von $5,000 überprüft, der im ersten Monat übertragen wird.

Am besten für die längste 0-%-Phase: Die Wells Fargo Reflect Card bietet eine der längsten verfügbaren Phasen mit 0 % Einführungs-APR: 21 Monate ab Kontoeröffnung sowohl auf Einkäufe als auch auf qualifizierte Saldotransfers, mit einer Verlängerung um 3 Monate, wenn du die Mindestzahlungen pünktlich leistest (auf insgesamt 24 Monate). Die Transfergebühr beträgt 5 % (mindestens $5).
Unsere Empfehlungen ↓Verwandte Artikel


1★ Best PickA+Am besten für die längste 0-%-PhaseWells Fargo Reflect Card
Die Wells Fargo Reflect Card bietet eine der längsten verfügbaren Phasen mit 0 % Einführungs-APR: 21 Monate ab Kontoeröffnung sowohl auf Einkäufe als auch auf qualifizierte Saldotransfers, mit einer Verlängerung um 3 Monate, wenn du die Mindestzahlungen pünktlich leistest (auf insgesamt 24 Monate). Die Transfergebühr beträgt 5 % (mindestens $5). Diese Karte hat keine Prämien – sie ist ein reines Werkzeug zum Schuldenabbau –, enthält aber einen Handyschutz (bis zu $600 pro Schadensfall bei $25 Selbstbeteiligung), wenn du deine monatliche Rechnung mit der Karte bezahlst.
Vorteile
- ✓21 Monate 0 % APR, bei pünktlichen Zahlungen auf 24 Monate verlängerbar
- ✓Handyschutz bis zu $600 inklusive
- ✓Keine Jahresgebühr
Nachteile
- ✗5 % Gebühr für Saldotransfers (mindestens $5)
- ✗Keine laufenden Prämien nach der Einführungsphase
2AAm besten für Prämien nach dem AbbezahlenCiti Double Cash Card
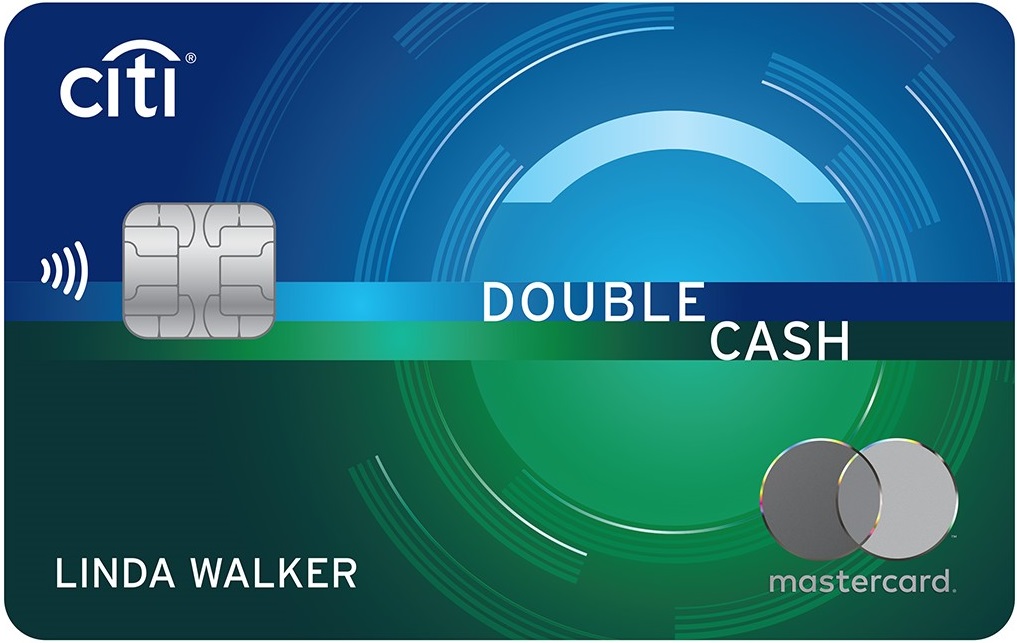
Die Citi Double Cash bietet 18 Monate 0 % Einführungs-APR auf Saldotransfers (Transfers müssen innerhalb von 4 Monaten nach Kontoeröffnung abgeschlossen sein), mit einer Gebühr von 3 % für Transfers in den ersten 4 Monaten (danach 5 %). Nach der Einführungsphase wird sie zu einer der besten verfügbaren Cashback-Karten mit festem Satz: 2 % zurück auf alle Einkäufe (1 % beim Kauf, 1 % beim Bezahlen), ohne wechselnde Kategorien oder Aktivierung. Für alle, die langfristig eine einzige Karte nutzen wollen, lohnt sich die Double Cash weit über das Zeitfenster für den Saldotransfer hinaus.
Vorteile
- ✓2 % festes Cashback macht sie nach dem Transfer zu einer erstklassigen Alltagskarte
- ✓3 % Transfergebühr in den ersten 4 Monaten (statt üblicher 5 %)
- ✓Keine Jahresgebühr
Nachteile
- ✗Nur 18 Monate 0 % APR gegenüber Mitbewerbern mit 21 Monaten
- ✗Transfer muss innerhalb von 4 Monaten nach Eröffnung abgeschlossen sein
Worauf du bei einer Karte für Saldotransfers achten solltest
Nicht jedes Angebot mit 0 % APR ist gleich. Eine Karte mit längerer Einführungsphase, aber höherer Transfergebühr kann mehr kosten als eine Karte mit kürzerem Zeitfenster und niedrigerer Gebühr – vor allem, wenn du den Saldo schnell abbezahlst.
Dauer der Einführungs-APR
Die Einführungsphase ist deine wichtigste Kennzahl. Wells Fargo Reflect und U.S. Bank Visa Platinum bieten beide 21 Monate – die längste verfügbare Dauer im Jahr 2026. Citi Double Cash und Discover it Balance Transfer bieten 18 Monate. Chase Freedom Unlimited gibt 15 Monate, was eher am kürzeren Ende liegt, für Salden unter $3,000 aber dennoch machbar ist.
So nutzt du das: Teile deinen Saldo durch die Anzahl der Monate der Einführungsphase. Das ist die monatliche Zahlung, die nötig ist, um die Schulden zu tilgen, bevor Zinsen anfallen. $5,000 über 21 Monate = $238/Monat. Über 15 Monate = $333/Monat.
Gebühr für den Saldotransfer
Die meisten Karten berechnen 3–5 % des übertragenen Betrags als einmalige Gebühr. Bei einem Saldo von $5,000 sind das $150–$250 im Voraus. Discover it Balance Transfer bietet gelegentlich in den ersten 60 Tagen eine Aktionsgebühr von 3 % (statt der üblichen 5 %), was bei einem großen Transfer $100 sparen kann.
Ignoriere diese Zahl nicht. Eine Gebühr von 5 % auf einen Saldo von $10,000 sind $500 – echtes Geld, das einen Teil deiner Zinsersparnis aufzehrt.
Laufende Prämien nach der Einführungsphase
Wenn du die Karte nach dem Abbezahlen des Saldos behalten willst, zählt die laufende Prämienrate. Die Citi Double Cash bringt 2 % zurück auf alles (1 % beim Kauf, 1 % beim Bezahlen). Die Chase Freedom Unlimited bringt 1,5 % als Basis plus 3 % in Restaurants und Drogerien. Wells Fargo Reflect und U.S. Bank Platinum sind zweckmäßige Karten mit geringen Prämien – gut für den Transfer, weniger überzeugend als Alltagskarten.
Discover it Balance Transfer bringt 5 % in vierteljährlich wechselnden Kategorien (bis zu $1,500/Quartal) und 1 % auf alles andere. Die 5-%-Kategorien müssen jedes Quartal aktiviert werden – wenn du nicht aktivierst, erhältst du 1 %.
Jahresgebühr
Alle fünf Karten auf dieser Liste haben keine Jahresgebühr. Das ist bei Karten für Saldotransfers der Standard – eine Jahresgebühr würde die Zinsersparnis schmälern. Wenn du für einen Saldotransfer eine Karte mit Jahresgebühr in Betracht ziehst, rechne nach, ob die Rechnung noch aufgeht.
Reguläre APR nach der Einführungsphase
Die reguläre APR nach Ende der Einführungsphase liegt je nach Kreditwürdigkeit und Kartenherausgeber bei etwa 17 % bis 29 %. Wenn du den Saldo bis dahin nicht abbezahlt hast, fallen auf den Restbetrag Zinsen an. Das Enddatum der Einführungsphase richtet sich nach der Kontoeröffnung – nicht nach dem Zeitpunkt des Transfers.
So schneiden die fünf Karten bei einem Transfer von $5,000 ab
Angenommen, ein Saldo von $5,000 wird im ersten Monat zur üblichen Transfergebühr von 3 % ($150) übertragen. Um rechtzeitig abzubezahlen: Wells Fargo Reflect und U.S. Bank Platinum geben dir 21 Monate ($238/Monat), Citi Double Cash und Discover it geben 18 Monate ($278/Monat), Chase Freedom Unlimited gibt 15 Monate ($333/Monat).
Wenn du $278/Monat schaffst, funktionieren sowohl die Karten mit 18 als auch mit 21 Monaten – doch die Karten mit 21 Monaten verschaffen dir $40/Monat Spielraum. Wenn dein Budget knapper ist, zählt dieser Puffer mehr als jede Prämienrate.
Die Citi Double Cash gewinnt für alle, die die Karte langfristig behalten: 2 % Cashback auf alles gehört schlicht zu den besten Prämienkarten mit festem Satz. Der Vorteil beim Saldotransfer ist ein Bonus obendrauf zu einer wirklich guten Alltagskarte.
Die Chase Freedom Unlimited ist die schwächste Option für Saldotransfers auf dieser Liste – 15 Monate reichen für kleinere Salden, erfordern aber eine schnellere Tilgung. Sie bringt in Restaurants gute Prämien (3 %) und ist eine Überlegung wert, wenn du nach dem Transfer deine Karten zusammenlegen willst.
Fazit
Für die längste 0-%-Laufzeit ohne Jahresgebühr liefern Wells Fargo Reflect und U.S. Bank Visa Platinum beide 21 Monate – die längste verfügbare Dauer. Der Unterschied ist gering: Wells Fargo hat etwas besseren Verbraucherschutz und eine Handyversicherung; U.S. Bank hat ein einfacheres Antragsverfahren in den Filialen.
Wenn du eine Karte willst, die nach dem Abbezahlen Prämien bringt, ist die Citi Double Cash die klare Wahl: 18 Monate 0 % plus 2 % festes Cashback sind eine Kombination, die schwer zu übertreffen ist. Betrachte Karten für Saldotransfers nicht als Ausrede, um weitere Schulden anzuhäufen – die 0-%-Phase setzt nichts zurück, und die reguläre APR schlägt hart zu, wenn du einen Restsaldo mitnimmst.
Häufige Fragen
Schadet der Antrag auf eine Karte für Saldotransfers meiner Kreditwürdigkeit?▼
Kann ich einen Saldo von derselben Bank übertragen, die die Karte ausgibt?▼
Was passiert, wenn ich während der Einführungsphase eine Zahlung verpasse?▼
Wie lange dauert die Bearbeitung eines Saldotransfers tatsächlich?▼
Lohnt sich ein Saldotransfer, wenn die Gebühr 5 % beträgt?▼
Die Produkte aus diesem Artikel im Detail
- Wells Fargo Reflect Card$0US-Referenzpreis
- Citi Double Cash Card$0US-Referenzpreis
Preise ändern sich. Aktuellen Preis beim Händler prüfen.
Kommentare & Fragen
Die Diskussion findet in unserem Forum nattzy statt. Mit Google anmelden und mitreden.
Diskussionsthread auf nattzy ansehen ↗
Noch unentschlossen? Stell der Community deine eigene Frage — Frage auf nattzy stellen ↗