Die 5 besten Health Savings Accounts 2026 im Vergleich
WriterPickly Redaktion
Aktualisiert am 2026-06-12
Ein Health Savings Account (HSA, ein steuerbegünstigtes Gesundheitssparkonto in den USA) kann deine jährliche Steuerlast um Tausende senken – aber nur, wenn du eines mit niedrigen Gebühren und soliden Anlagemöglichkeiten wählst. Der Unterschied zwischen einem großartigen und einem mittelmäßigen HSA wächst Jahr für Jahr durch den Zinseszinseffekt, besonders wenn du das Konto als verdecktes Altersvorsorgeinstrument nutzt. Dieser Ratgeber vergleicht 5 Optionen anhand veröffentlichter Konditionen, Anbieterdokumentation und unabhängiger Bewertungen.
Kurz gesagt
Für die meisten Sparer ist das Fidelity HSA die Empfehlung: keine Monatsgebühr, keine Mindestschwelle zum Investieren und keine Übertragungsgebühr, dazu Tausende Investmentfonds und ETFs, darunter Indexfonds mit einer Kostenquote von null. Optum Bank ist der Standardverwalter für Millionen von Arbeitgeberplänen, sodass Einzahlungen über die Personalabteilung direkt dort landen; Lively bietet wie Fidelity null Gebühren mit einer aufgeräumteren Fintech-Oberfläche, und Further bringt über 20 Jahre spezialisierte HSA-Betreuung mit.
📋So haben wir verglichen
Die Konten wurden nach monatlichen Gebühren und Schwellen für den Gebührenerlass, Qualität des Fondsangebots (Anzahl der Fonds, Kostenquoten), Bargeld-APY, FDIC/SIPC-Absicherung, Mindestbeträgen zum Investieren, Funktionsumfang der mobilen App und der Einfachheit einer Trustee-to-Trustee-Übertragung bewertet.

Beste Wahl insgesamt: Fidelity verlangt absolut nichts – keine Monatsgebühr, keine Mindestschwelle zum Investieren, keine Übertragungsgebühr – und bietet Zugang zu Tausenden Investmentfonds und ETFs, darunter Fidelitys eigene Indexfonds mit einer Kostenquote von null. Das FDIC-abgesicherte Bargeldkonto bringt eine wettbewerbsfähige Rendite, die an Geldmarktzinsen gekoppelt ist, und mit der mobilen App kannst du an einem Ort investieren, Rechnungen bezahlen und Erstattungsanträge einsehen.
Unsere Empfehlungen ↓Verwandte Artikel

1★ Best PickA+Beste Wahl insgesamtFidelity HSA
Fidelity verlangt absolut nichts – keine Monatsgebühr, keine Mindestschwelle zum Investieren, keine Übertragungsgebühr – und bietet Zugang zu Tausenden Investmentfonds und ETFs, darunter Fidelitys eigene Indexfonds mit einer Kostenquote von null. Das FDIC-abgesicherte Bargeldkonto bringt eine wettbewerbsfähige Rendite, die an Geldmarktzinsen gekoppelt ist, und mit der mobilen App kannst du an einem Ort investieren, Rechnungen bezahlen und Erstattungsanträge einsehen. Für die meisten Privatpersonen, die ein HSA suchen, ist Fidelity die naheliegende Standardwahl.
Vorteile
- ✓$0 Monatsgebühr ohne Mindestguthaben
- ✓Zugang zu Indexfonds mit einer Kostenquote von null (z. B. FZROX mit 0.00 %)
- ✓Wettbewerbsfähige Rendite auf nicht investiertes Guthaben
Nachteile
- ✗Für die meisten kleinen Unternehmen nicht als Arbeitgeberplan verfügbar
- ✗Recherchewerkzeuge für Anlagen weniger auf HSA-Planung spezialisiert als bei reinen HSA-Plattformen
2B+Am besten für ArbeitgeberpläneOptum Bank HSA
Optum Bank ist einer der größten HSA-Verwalter in den USA und der Standardanbieter für Millionen von Arbeitgeberplänen, was bedeutet, dass deine Einzahlung über die Personalabteilung möglicherweise automatisch hier landet. Die Gebühr von $2.75/Monat ($33/Jahr) entfällt, wenn dein Guthaben über $3,000 bleibt, und ab dieser Schwelle erhältst du Zugang zu einer ausgewählten Fondsliste. Die mobile App ist mit den Erstattungsdaten von UnitedHealth verknüpft, wenn du in einem UHC-Plan bist, was das manuelle Erfassen von Belegen reduziert.
Vorteile
- ✓Nahtlose Verknüpfung mit Erstattungsanträgen von UnitedHealthcare
- ✓Gebühr entfällt ab $3,000 Guthaben – für die meisten langfristigen Sparer realistisch
- ✓Starke Verbreitung in Arbeitgeberplänen macht Übertragungen für viele Nutzer überflüssig
Nachteile
- ✗$2.75/Monat Gebühr, wenn das Guthaben unter $3,000 bleibt
- ✗Fondsangebot schmaler und teurer als bei Fidelity
3ABeste kostenlose AlternativeLively HSA
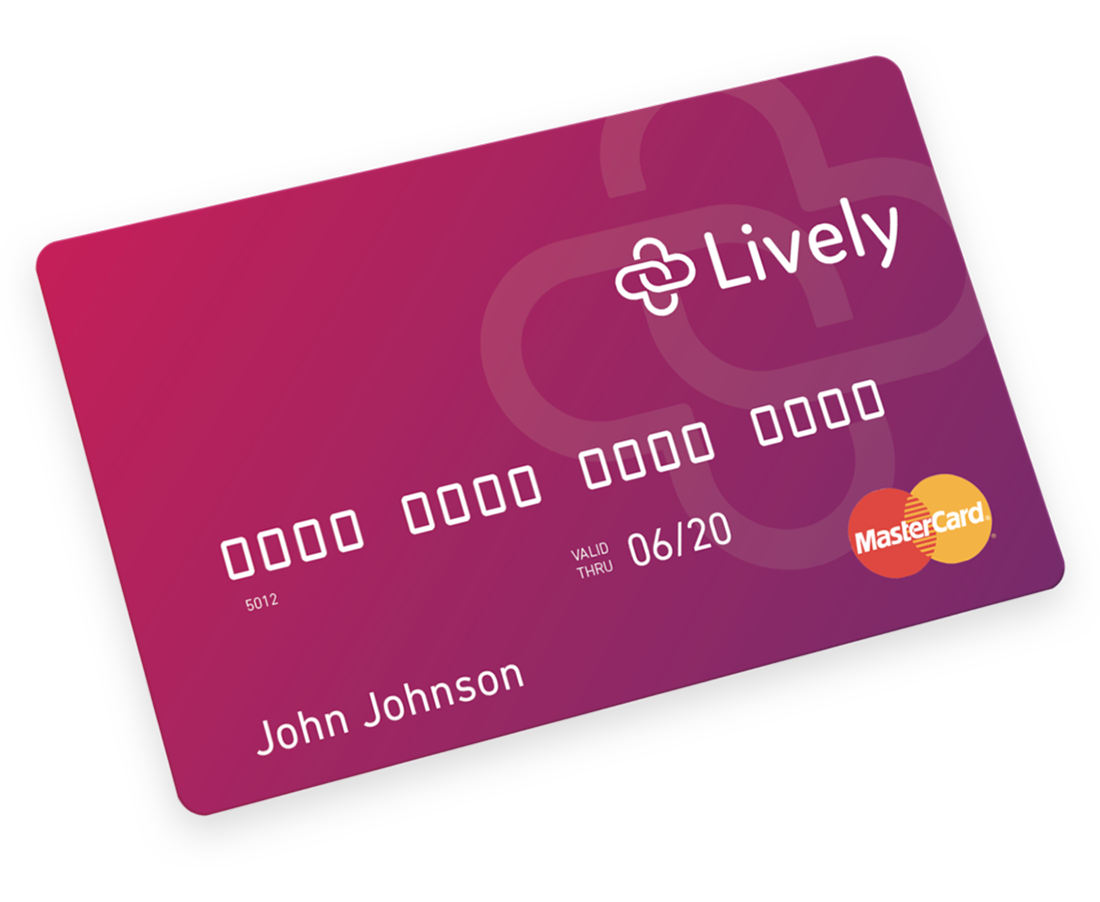
Lively startete als direkter Konkurrent von Fidelity – keine Monatsgebühren, kein Mindestguthaben zum Investieren und eine aufgeräumte Oberfläche im Fintech-Stil, die viele Nutzer übersichtlicher finden als das komplexere Dashboard von Fidelity. Die Anlagen werden über TD Ameritrade (heute Schwab) gehalten, was Zugang zu einer breiten ETF-Auswahl bietet. Lively bietet außerdem eine eigene, mit dem HSA verknüpfte Debitkarte mit Unterstützung für digitale Wallets und eine Funktion zum Erfassen von Belegen, die die Dokumentation für die IRS erleichtert.
Vorteile
- ✓$0 Monatsgebühr ohne Mindestbetrag zum Investieren
- ✓Belegerfassung und Ausgabenverfolgung in der App
- ✓Mit dem HSA verknüpfte Debitkarte mit Apple Pay und Google Pay
Nachteile
- ✗Die kleinere Marke kann Nutzer verunsichern, die ein etabliertes Finanzinstitut bevorzugen
- ✗Zins auf Bargeld etwas niedriger als beim Geldmarktkonto von Fidelity
Newsletter abonnieren
Gelegentliche Updates und Neuheiten – kein Spam.
So wählst du das richtige HSA
Nicht alle HSAs sind gleich. Verwaltungsgebühren, Mindestguthaben vor dem Investieren und Fondsauswahl unterscheiden sich enorm – und eine Gebühr von $3/Monat klingt unbedeutend, bis dir klar wird, dass sie $36 pro Jahr an Zinsen auffrisst, bevor du einen Cent Wachstum erzielt hast.
Gebühren und Mindestguthaben
Monatliche Kontoführungsgebühren reichen von $0 bis fast $4. Über ein Jahrzehnt kostet dich eine Gebühr von $3.95/Monat rund $500 vor Zinseszins – Geld, das hätte investiert werden können. Achte auf Konten, die die Gebühren erlassen, wenn du ein Mindestguthaben hältst, und prüfe, ob dieses Minimum als Bargeld (mit geringer Verzinsung) gehalten werden muss oder in deinem Anlageportfolio liegen darf.
Anlagemöglichkeiten
Der eigentliche Vorteil eines HSA ist die dreifache Steuerersparnis: Einzahlungen erfolgen vor Steuern, das Wachstum ist steuerfrei, und qualifizierte Entnahmen sind steuerfrei. Das zahlt sich nur aus, wenn du über ein niedrig verzinstes Sparguthaben hinaus investieren kannst. Prüfe das Fondsangebot auf kostengünstige Indexfonds – achte auf Kostenquoten unter 0.10 % – und kläre, wie viel Bargeld du halten musst, bevor du investieren kannst.
Zinsen auf nicht investiertes Bargeld
Wenn du dein HSA als Durchlaufkonto für laufende Krankheitskosten statt als langfristiges Anlagekonto nutzt, zählt der effektive Jahreszins (APY) auf dein Bargeld. Die Zinssätze schwanken mit der Fed, aber ein Vergleich der Basiszinsen zwischen den Anbietern zeigt deutliche Unterschiede – manche Verwalter zahlen fast nichts, andere geben wettbewerbsfähige Renditen weiter.
FDIC- oder NCUA-Absicherung
Dein Bargeld sollte bis $250,000 durch die FDIC abgesichert sein. Die meisten bankbasierten HSAs erfüllen diesen Standard, aber prüfe es, besonders bei neueren Anbietern im Fintech-Stil. Anlagen in Depotkonten sind durch die SIPC abgesichert, nicht durch die FDIC; diese schützt vor dem Ausfall des Verwalters – nicht vor Marktverlusten.
Zusammenspiel mit Krankenversicherung und Arbeitgeber
Wenn dein Arbeitgeber in dein HSA einzahlt, schreibt deine Personalabteilung womöglich einen bestimmten Verwalter vor. Prüfe das, bevor du ein externes Konto eröffnest – du kannst später jederzeit eine direkte Übertragung von Verwalter zu Verwalter (Trustee-to-Trustee-Transfer) vornehmen, aber der Vorgang dauert Wochen und kann eine Übertragungsgebühr kosten. Prüfe außerdem die Bedienbarkeit der mobilen App und der Debitkarte des Anbieters, wenn du Arztrechnungen direkt bezahlen willst.
Fazit
Fidelity und Lively stechen für kostenbewusste Sparer heraus, die echten Zugang zu Anlagen wollen, ohne auf Zinsen auf Bargeld zu verzichten. Wenn dein Arbeitgeber Optum oder HealthEquity nutzt, ist der festgelegte Verwalter für die Einzahlungen in Ordnung – erwäge nur eine Trustee-to-Trustee-Übertragung zu einem kostenlosen Anbieter, sobald dein Guthaben wächst. Further HSA ist ein vernünftiger Mittelweg, wenn du eine auf HSAs spezialisierte Kundenbetreuung willst und eine moderate Monatsgebühr in Kauf nehmen kannst.
Welches Konto du auch wählst, der schlechteste Schritt ist, dein HSA in der standardmäßigen Bargeldposition liegen zu lassen. Selbst bescheidene monatliche Einzahlungen, die in einen kostengünstigen S&P-500-Indexfonds investiert werden, wachsen über einen Zeitraum von 20 Jahren erheblich – und jeder Dollar qualifizierter Krankheitskosten, den du aus dem HSA bezahlst, ist faktisch ein steuerfrei ausgegebener Dollar.
Häufige Fragen
Kann ich ein HSA haben, wenn mein Arbeitgeber bereits in eines einzahlt?▼
Was passiert mit meinem HSA, wenn ich in eine Krankenversicherung ohne HDHP wechsle?▼
Lohnt es sich, das HSA-Guthaben zu investieren, statt es für aktuelle Arztrechnungen auszugeben?▼
Was zählt als qualifizierte Krankheitskosten?▼
Kann ich mit meinem HSA Medicare-Beiträge bezahlen?▼
Die Produkte aus diesem Artikel im Detail
- Fidelity HSA$0US-Referenzpreis
- Optum Bank HSA$2.75US-Referenzpreis
- Lively HSA$0US-Referenzpreis
Preise ändern sich. Aktuellen Preis beim Händler prüfen.
Kommentare & Fragen
Die Diskussion findet in unserem Forum nattzy statt. Mit Google anmelden und mitreden.
Diskussionsthread auf nattzy ansehen ↗
Noch unentschlossen? Stell der Community deine eigene Frage — Frage auf nattzy stellen ↗