Beste Indexfonds 2026: 5 Fonds nach Kosten und Abdeckung
WriterPickly Redaktion
Aktualisiert am 2026-06-12
Die Kostenquoten sind so nah an null gerückt, dass dich die Wahl des falschen Indexfonds heute fast nichts mehr kostet – und doch spielen die Unterschiede bei Steuereffizienz, Übertragbarkeit und Handelsmechanik über Jahrzehnte weiterhin eine Rolle. Diese fünf Fonds decken nahezu denselben Markt ab, dienen aber verschiedenen Anlegern auf deutlich unterschiedliche Weise. Hier ist, was sie unterscheidet, wenn man das Marketing beiseitelässt.
Kurz gesagt
Für die meisten steuerpflichtigen Konten ist VTI die Empfehlung: über 3,700 US-Aktien zu einer Kostenquote von 0.03 %, und die ETF-Struktur erlaubt es Vanguard, nicht realisierte Gewinne auszuschleusen, was eine bessere Steuereffizienz als bei einem Investmentfonds ergibt. Fidelitys FZROX ist mit 0.00 % der günstigste Fonds überhaupt, bildet aber einen hauseigenen Index ab und ist nicht übertragbar; SWTSX ermöglicht bei Schwab automatisches Investieren in Dollarbeträgen, und SCHB ist Schwabs ETF-Antwort auf VTI mit engen Spreads.
📋So haben wir verglichen
Die Fonds wurden nach fünf Kriterien bewertet: Kostenquote, Fondsgröße und Liquidität, Steuereffizienz (ETF-Struktur oder Investmentfonds), Übertragbarkeit zwischen Brokern und historischer Tracking Error gegenüber dem Zielindex.
Beste Wahl insgesamt: VTI hält über 3,700 US-Aktien bei einer Kostenquote von 0.03 % und ist die Standardempfehlung für steuerpflichtige Depotkonten. Dank der ETF-Struktur kann Vanguard nicht realisierte Gewinne per Sachrücknahme ausschleusen, und der Fonds hat seit 2000 keine Kapitalgewinne ausgeschüttet.
Unsere Empfehlungen ↓Verwandte Artikel

1★ Best PickA+Beste Wahl insgesamtVanguard Total Stock Market ETF (VTI)
Erhältlich bei Vanguard, Fidelity, Schwab und den meisten Brokern. Bei den meisten Brokern keine Mindestanlage.
VTI hält über 3,700 US-Aktien bei einer Kostenquote von 0.03 % und ist die Standardempfehlung für steuerpflichtige Depotkonten. Dank der ETF-Struktur kann Vanguard nicht realisierte Gewinne per Sachrücknahme ausschleusen, und der Fonds hat seit 2000 keine Kapitalgewinne ausgeschüttet. Funktioniert bei jedem Broker und wird mit Spreads unter $0.02 gehandelt.
Vorteile
- ✓Seit 2000 keine Ausschüttungen von Kapitalgewinnen
- ✓Bei jedem Broker haltbar – vollständig übertragbar
- ✓Extrem enge Geld-Brief-Spanne, über $400M Tagesvolumen
Nachteile
- ✗0.03 % Kostenquote gegenüber 0.00 % bei FZROX – winzig, aber nicht null
- ✗Kauf nur in ganzen Anteilen, sofern der Broker keinen Bruchteilshandel bei ETFs anbietet
2ANiedrigste KostenFidelity ZERO Total Market Index Fund (FZROX)
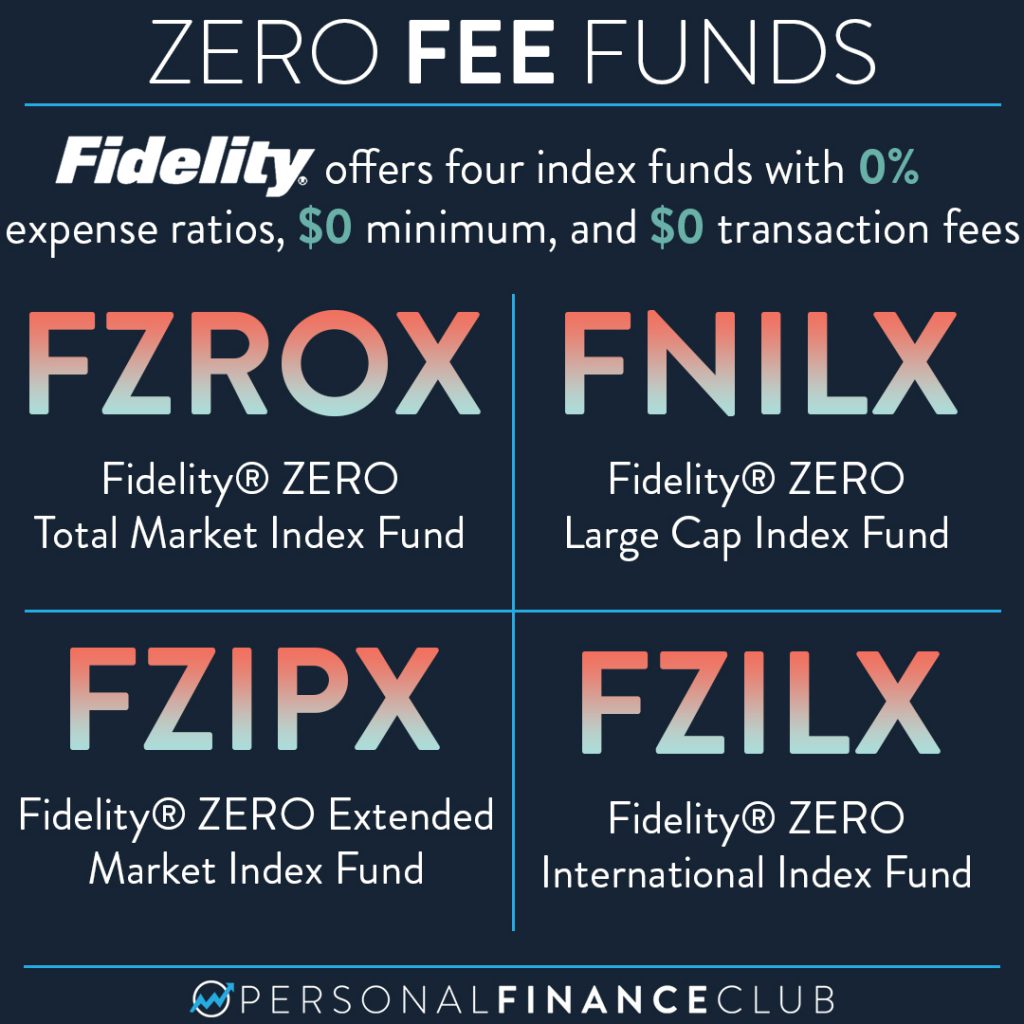
Nur bei Fidelity erhältlich. Keine Mindestanlage, keine Transaktionsgebühr.
FZROX ist mit 0.00 % der günstigste Indexfonds überhaupt – Fidelity übernimmt alle Betriebskosten als Strategie zur Kundengewinnung. Der Fonds bildet seit seinem Start 2018 Fidelitys hauseigenen US Total Investable Market Index mit nahezu null Tracking Error ab. Der einzige echte Nachteil ist die Übertragbarkeit: Du kannst Anteile nicht ohne Verkauf aus Fidelity heraus übertragen.
Vorteile
- ✓0.00 % Kostenquote – das Halten ist wirklich kostenlos
- ✓Die Investmentfondsstruktur erlaubt automatisches Investieren in exakten Dollarbeträgen
- ✓Keine Mindestanlage
Nachteile
- ✗Nur bei Fidelity: Bei einem Brokerwechsel ist ein Verkauf nötig
- ✗Hauseigener Index, nicht CRSP oder Russell – kleine methodische Unterschiede
Worauf du bei einem Gesamtmarkt-Indexfonds achten solltest
Auf den ersten Blick sieht das Fondsangebot identisch aus – Gebühren nahe null, breite Streuung, passives Management. Die Unterschiede liegen in der Struktur, der steuerlichen Behandlung und darin, wo du die Fonds halten kannst.
Kostenquote: Jeder Basispunkt wirkt mit Zinseszins
Bei einer jährlichen Rendite von 7 % kostet eine Kostenquote von 0.09 % gegenüber 0.00 % bei einer Anlage von $100,000 über 30 Jahre rund $9,000. Diese Lücke wird kleiner, je länger du hältst, schließt sich aber nie. Für langfristige Buy-and-Hold-Anleger gewinnt standardmäßig der günstigste Fonds – gleiche Abdeckung vorausgesetzt.
ETF- oder Investmentfondsstruktur
ETFs werden untertägig gehandelt und haben einen strukturellen Steuervorteil: Sie können Anteile mit niedrigem Einstandswert über Sachrücknahmen (In-kind) abgeben und so Ausschüttungen von Kapitalgewinnen vermeiden. Investmentfonds schütten Gewinne an alle Anteilseigner aus, unabhängig davon, ob du verkauft hast. Über Jahrzehnte in einem steuerpflichtigen Konto kann dieser strukturelle Unterschied einen kleinen Vorteil bei der Kostenquote überwiegen.
Indexabdeckung: Gesamtmarkt oder S&P 500
Gesamtmarktfonds (VTI, FZROX, SWTSX, SCHB) halten rund 3,500–4,000 US-Aktien einschließlich Small und Mid Caps. S&P-500-Fonds (SPY) halten 503 Large Caps. Historisch ist der Renditeunterschied gering – die Small-Cap-Prämie ist real, aber unbeständig –, doch Gesamtmarktfonds geben dir das volle US-Aktienengagement ohne Wette auf die Unternehmensgröße.
Übertragbarkeit zwischen Brokern
ETFs (VTI, SCHB, SPY) lassen sich per ACATS frei zwischen Brokern übertragen. Investmentfonds (FZROX, SWTSX) sind in der Regel an den Broker gebunden: FZROX kann nicht außerhalb von Fidelity gehalten werden, SWTSX setzt Schwab voraus. Wenn du jemals den Broker wechselst, musst du die Fondsanteile verkaufen – ein steuerpflichtiger Vorgang in Konten außerhalb der Altersvorsorge.
Liquidität und Geld-Brief-Spanne
SPY ist der meistgehandelte ETF der Welt mit einem Tagesvolumen von über $20 Milliarden und Spreads von einem Cent oder weniger. VTI hat über $400M Tagesvolumen bei ähnlich engen Spreads. SCHB wird mit rund $100M täglich gehandelt – mehr als genug für Privatanleger. Die Geld-Brief-Spanne spielt nur eine Rolle, wenn du häufig handelst; Buy-and-Hold-Anleger können sie fast vollständig ignorieren.
Wie sich die fünf Fonds entwickelt haben
VTI, SWTSX und SCHB haben seit über einem Jahrzehnt denselben CRSP US Total Market Index (oder nahe Entsprechungen) mit einer Abweichung von wenigen Basispunkten pro Jahr abgebildet. Ihre annualisierten 10-Jahres-Renditen bis 2025 liegen innerhalb von 0.05 % zueinander – praktisch identisch. FZROX gibt es erst seit 2018, hat seinen hauseigenen Fidelity US Total Investable Market Index aber mit nahezu null Abweichung abgebildet.
SPY bildet den S&P 500 ab, der wegen der Dominanz großer Unternehmen in 8 der letzten 15 Jahre besser abgeschnitten hat als Gesamtmarktfonds. Über volle Marktzyklen ist der Unterschied vernachlässigbar – in den 2000er-Jahren schnitten Small Caps deutlich besser ab. Keiner der beiden Ansätze hat einen dauerhaften Vorsprung; deine Vorliebe für Einfachheit oder Vollständigkeit zählt mehr als die Wahl des historisch überlegenen Index.
Fazit
Wenn du die niedrigstmöglichen Kosten willst und dich im Fidelity-Ökosystem bewegst, ist gegen die Kostenquote von 0.00 % bei FZROX kaum etwas einzuwenden – sei dir nur bewusst, dass du die Anteile nicht übertragen kannst, wenn du wechselst. VTI ist die Konsenswahl für steuerpflichtige Konten bei jedem Broker: extrem niedrige Kosten, maximale Liquidität, und die ETF-Struktur minimiert Ausschüttungen von Kapitalgewinnen. SCHB ist die gleichwertige Wahl für Schwab-Nutzer, die die hauseigene Fondsfamilie bevorzugen.
SWTSX ist nur in einem Schwab-Altersvorsorgekonto sinnvoll, in dem die Übertragbarkeit keine Rolle spielt. SPY gehört in Optionsstrategien, institutionelle Portfolios und kurzfristige taktische Trades – seine Kostenquote von 0.09 % ist eine unnötige Belastung für langfristige Buy-and-Hold-Anleger, die für dasselbe S&P-500-Engagement VOO mit 0.03 % kaufen können. Wähle den Fonds passend zu deinem Broker und deinem Anlagehorizont und hör dann auf, darüber nachzudenken.
Häufige Fragen
Ist FZROX wirklich kostenlos? Wo ist der Haken?▼
VTI oder SCHB – was ist besser für Schwab-Nutzer?▼
Warum hat SPY eine höhere Kostenquote als VOO?▼
Kann ich VTI in einem Roth IRA halten?▼
Gesamtmarktfonds oder S&P-500-Fonds – was bringt langfristig mehr Rendite?▼
Die Produkte aus diesem Artikel im Detail
- Vanguard Total Stock Market ETF (VTI)$0.03US-Referenzpreis
- Fidelity ZERO Total Market Index Fund (FZROX)$0US-Referenzpreis
Preise ändern sich. Aktuellen Preis beim Händler prüfen.
Kommentare & Fragen
Die Diskussion findet in unserem Forum nattzy statt. Mit Google anmelden und mitreden.
Diskussionsthread auf nattzy ansehen ↗
Noch unentschlossen? Stell der Community deine eigene Frage — Frage auf nattzy stellen ↗