Beste Roth-IRA-Konten 2026: 5 Anbieter im Vergleich
WriterPickly Redaktion
Aktualisiert am 2026-06-12
Mit einem Roth IRA legst du bereits versteuertes Geld an, sodass jeder Dollar Wertzuwachs – Dividenden, Kursgewinne, Entnahmen im Ruhestand – vollständig steuerfrei ausgezahlt wird. Der Unterschied zwischen einem Broker ohne Gebühren und einem, der jährlich 0.25 % verlangt, kann über 30 Jahre Zehntausende Dollar kosten.
Kurz gesagt
Fidelity sticht unter den Roth-IRA-Anbietern heraus: $0 Kontogebühren, $0 Provisionen, ZERO-Indexfonds wie FZROX und FZILX mit einer Kostenquote von 0.00 % und Bruchteilsaktien ab $1, sodass eine Einzahlung vollständig angelegt wird. Schwab hat dieselben Gebühren und bietet zusätzlich die Anbindung an ein Girokonto sowie Morningstar-Research. Die Admiral Shares von Vanguard kosten 0.04 % bis 0.11 %. Betterment automatisiert Rebalancing und Tax-Loss-Harvesting für 0.25 %, und Wealthfront bietet ab einer Mindestanlage von $500 zusätzlich sein Planungswerkzeug Path.
📋So haben wir verglichen
Jeder Anbieter wurde nach jährlichen Kontogebühren, Kostenquoten der Fonds, Breite der Anlageauswahl, Mindestanlage, Unterstützung für Bruchteilsaktien, Werkzeugen für automatische Einzahlungen und automatisches Rebalancing, dem Wert von Tax-Loss-Harvesting innerhalb eines Roth IRA sowie der Qualität der mobilen und der Web-Oberfläche für neue wie erfahrene Anleger bewertet.
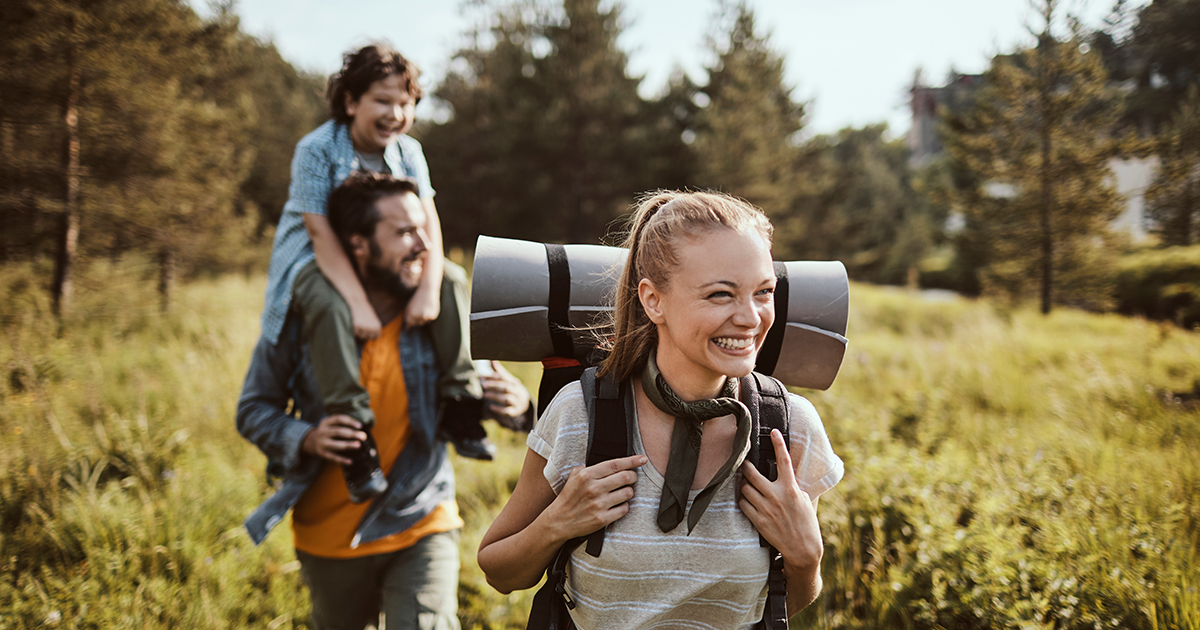
Insgesamt empfehlenswert: Fidelity bietet $0 Kontogebühren, $0 Handelsprovisionen und eigene ZERO-Indexfonds (FZROX, FZILX) mit einer Kostenquote von 0.00 % – die niedrigste, die es überhaupt gibt. Bruchteilsaktien über Stocks by the Slice gibt es ab $1, sodass sich jeder Einzahlungsbetrag problemlos vollständig anlegen lässt.
Unsere Empfehlungen ↓Verwandte Artikel

1★ Best PickA+Insgesamt empfehlenswertFidelity Roth IRA
Fidelity bietet $0 Kontogebühren, $0 Handelsprovisionen und eigene ZERO-Indexfonds (FZROX, FZILX) mit einer Kostenquote von 0.00 % – die niedrigste, die es überhaupt gibt. Bruchteilsaktien über Stocks by the Slice gibt es ab $1, sodass sich jeder Einzahlungsbetrag problemlos vollständig anlegen lässt. Die Plattform kommt mit Einsteigern, die ein Drei-Fonds-Portfolio einrichten, genauso reibungslos zurecht wie mit aktiven Tradern, die Optionsorders platzieren.
Vorteile
- ✓$0 Kontogebühren und ZERO-Indexfonds mit 0.00 % Kostenquote
- ✓Bruchteilsaktien ab $1 über Stocks by the Slice
- ✓Erstklassige Research-Werkzeuge und App für Selbstanleger
Nachteile
- ✗Keine automatisierte Vermögensverwaltung – Aufteilung und Rebalancing erledigst du selbst
- ✗ZERO-Fonds sind hauseigen und lassen sich nicht zu anderen Brokern übertragen
2AIdeal mit BankanbindungCharles Schwab Roth IRA
Charles Schwab zieht bei den Gebühren mit Fidelity gleich ($0 Kontogebühren, $0 Provisionen) und bietet Schwab Intelligent Portfolios – einen Robo-Advisor ohne Beratungsgebühr (der allerdings einen Bargeldanteil hält, der Erträge für Schwab erzeugt). Schwab Slices erlaubt den Kauf von Bruchteilen von Aktien aus dem S&P 500, und die Anbindung an das Girokonto von Schwab macht es zur stärksten Wahl, wenn du Bank und Geldanlage bei einem Institut haben willst. Die Research-Tiefe kann mit Fidelity mithalten, mit Zugang zu Morningstar, Schwab Equity Ratings und Analystenberichten von Dritten.
Vorteile
- ✓$0 Kontogebühren mit Zugang zu einem kostenlosen Robo-Advisor (Schwab Intelligent Portfolios)
- ✓Nahtlose Anbindung an Giro- und Sparkonto für Überweisungen
- ✓Umfangreiches Research von Dritten, einschließlich Morningstar
Nachteile
- ✗Schwab Intelligent Portfolios hält einen Bargeldanteil (1–10 %), der die Rendite gegenüber voll investierten Alternativen bremst
- ✗Bruchteilsaktien nur für Aktien aus dem S&P 500, nicht für alle ETFs
3A-Ideal für Vanguard-Fonds-PuristenVanguard Roth IRA
Vanguard hat das kostengünstige Indexinvestieren begründet, und seine Admiral-Share-Investmentfonds – VTSAX (Kostenquote 0.04 %), VTIAX (0.11 %), VBTLX (0.05 %) – gehören nach wie vor zu den günstigsten breiten Marktfonds. Die Kontogebühr von $20 pro Jahr entfällt bei elektronischer Zustellung oder einem Guthaben von $10,000, sodass das Konto für die meisten Anleger praktisch kostenlos ist. Die Plattform ist funktional, aber bewusst minimalistisch; Vanguards Philosophie lautet, dass Zeit, die du mit der Oberfläche verbringst, Zeit ist, in der du dein Portfolio nicht in Ruhe lässt.
Vorteile
- ✓Vanguard Admiral Shares mit einigen der niedrigsten Kostenquoten der Branche
- ✓Die Fondsstruktur erlaubt automatische Wiederanlage der Dividenden ohne Brokerage-Mechanik
- ✓Die Eigentümerstruktur im Besitz der Anleger bringt die Anreize des Unternehmens mit denen der Fondsanleger in Einklang
Nachteile
- ✗$3,000 Mindestanlage für Admiral-Share-Investmentfonds (ETF-Gegenstücke mit niedrigeren Kosten verfügbar)
- ✗Plattform und App deutlich weniger ausgefeilt als bei Fidelity oder Schwab
Newsletter abonnieren
Gelegentliche Updates und Neuheiten – kein Spam.
4B+Bester Robo-AdvisorBetterment Roth IRA
Betterment verlangt jährlich 0.25 % und übernimmt Portfolioaufbau, Rebalancing und Tax-Loss-Harvesting automatisch mit einem diversifizierten ETF-Portfolio. Ohne Mindestanlage kannst du mit jedem Dollarbetrag starten. Beim Einstieg fragt Betterment nach deinem Ziel, deinem Zeithorizont und deiner Risikobereitschaft und baut dann ein global diversifiziertes Portfolio auf und pflegt es, ohne dass weitere Entscheidungen nötig sind. Bei einem Portfolio von $50,000 entspricht die Gebühr von 0.25 % $125 pro Jahr – das lohnt sich, wenn dich die Automatisierung vor Verhaltensfehlern bewahrt, die typischerweise weit mehr kosten.
Vorteile
- ✓Vollständige Portfolio-Automatisierung – Einzahlungen, Rebalancing und Tax-Loss-Harvesting laufen automatisch
- ✓Keine Mindestanlage und intuitive, zielbasierte Oberfläche
- ✓Option für ein Portfolio mit sozial verantwortlichem Investieren (SRI)
Nachteile
- ✗Die Gebühr von 0.25 % pro Jahr entspricht $250 pro Jahr bei $100,000 – erheblich gegenüber $0 bei selbst verwalteten Brokern
- ✗Keine Auswahl einzelner Aktien oder Anleihen – reines ETF-Portfolio
5B+Ideal für technikaffine AutomatisierungWealthfront Roth IRA
Wealthfront verlangt jährlich 0.25 % und hebt sich mit seinem Finanzplanungswerkzeug Path ab – einer Prognose-Engine, die Social Security, Immobilienkäufe und Studienkosten zusammen mit deinem Roth IRA modelliert, um ein vollständiges Bild deines Ruhestands zu zeigen. Die Mindestanlage von $500 ist unter diesen fünf Optionen die einzige Einstiegshürde. Die Portfolio Line of Credit (Kredit gegen dein Portfolio zu wettbewerbsfähigen Zinsen) ist für Konten über $25,000 verfügbar und bietet eine Liquiditätsflexibilität, die bei Roth-IRA-Anbietern selten ist.
Vorteile
- ✓Das Planungswerkzeug Path zeigt ein vollständiges Bild des Ruhestands einschließlich Social Security
- ✓Portfolio Line of Credit für Konten über $25,000
- ✓Automatisches Tax-Loss-Harvesting und Portfolio-Optionen nach dem Risk-Parity-Prinzip
Nachteile
- ✗Zur Kontoeröffnung ist eine Mindestanlage von $500 nötig
- ✗Gebühr von 0.25 % pro Jahr wie bei Betterment, mit weniger bewährter Erfolgsbilanz bei SRI-Optionen
Worauf du bei einem Roth-IRA-Anbieter achten solltest
Das jährliche Einzahlungslimit für 2026 liegt bei $7,000 ($8,000, wenn du 50 oder älter bist). Jeder Dollar an Gebühren schmälert den Zinseszinseffekt, daher verdient die Gebührenstruktur vor allem anderen die genaueste Prüfung.
Jährliche Gebühren und Kostenquoten
Gebühren auf Kontoebene sind der erste Filter. Fidelity und Schwab verlangen $0 Kontogebühren; Vanguard verlangt $20 pro Jahr (entfällt bei elektronischer Zustellung oder einem Guthaben ab $10,000); Betterment und Wealthfront verlangen jährlich 0.25 % des verwalteten Vermögens. Bei einem Portfolio von $100,000 entspricht diese Gebühr von 0.25 % $250 pro Jahr – über Jahrzehnte mit Zinseszins schmälert das den steuerfreien Vorteil eines Roth IRA spürbar. Indexfonds haben bei allen diesen Brokern Kostenquoten von 0.00 %–0.15 %, die getrennt von den Verwaltungsgebühren auf Kontoebene anfallen.
Anlageauswahl: selbst verwaltet oder automatisiert
Selbst verwaltete Konten (Fidelity, Schwab, Vanguard) erlauben den Kauf einzelner Aktien, ETFs, Investmentfonds, Optionen und Anleihen. Automatisierte Konten (Betterment, Wealthfront) investieren in ein diversifiziertes ETF-Portfolio nach deiner Risikobereitschaft und gleichen es automatisch wieder aus. Wenn du ein Drei-Fonds-Portfolio aufbauen oder einzelne Aktien auswählen willst, ist ein selbst verwalteter Broker die richtige Wahl. Wenn du einzahlen und es dann vergessen willst – und die Plattform die Aufteilung optimieren, Tax-Loss-Harvesting betreiben und rebalancieren lässt –, verdient ein Robo-Advisor seine Gebühr von 0.25 % bei Anlegern, die sonst Bargeld halten oder emotionale Entscheidungen zur Aufteilung treffen würden.
Verfügbarkeit von Tax-Loss-Harvesting
Tax-Loss-Harvesting – der Verkauf einer im Wert gefallenen Position, um einen Verlust zu realisieren, der Gewinne ausgleicht – ist vor allem in steuerpflichtigen Konten wertvoll. In einem Roth IRA, in dem jeder Wertzuwachs ohnehin steuerfrei ist, bringt Tax-Loss-Harvesting nur begrenzten zusätzlichen Nutzen. Betterment und Wealthfront werben beide damit, aber für Roth-IRA-Konten ist es weit weniger wichtig als für steuerpflichtige Depots. Zahle in einem Roth IRA keinen Aufpreis speziell für diese Funktion.
Mindestanlage
Fidelity und Schwab haben $0 Mindestanlage – du kannst mit jedem Betrag eröffnen und investieren. Vanguard hat für Brokerage-Konten keine Kontomindesteinlage, aber seine Flaggschiff-Indexfonds in der Admiral-Share-Klasse verlangen mindestens $3,000 (ETF-Gegenstücke mit niedrigerer Mindestanlage sind ab $1 pro Anteil erhältlich). Betterment hat keine Mindestanlage. Wealthfront verlangt zum Start mindestens $500. Für neue Anleger, die klein anfangen, sind Fidelity, Schwab oder Betterment die zugänglichsten Einstiegspunkte.
Bruchteilsaktien und automatisches Investieren
Mit Stocks by the Slice von Fidelity kannst du Bruchteile von Aktien ab $1 kaufen. Schwab Slices unterstützt Bruchteile von Aktien aus dem S&P 500. Beide machen es praktikabel, einen bestimmten Dollarbetrag anzulegen – etwa eine monatliche Einzahlung von $583 (1/12 von $7,000) –, ohne dass Bargeld uninvestiert bleibt. Vanguard unterstützt Bruchteilsanteile nur eingeschränkter, vor allem bei den eigenen Investmentfonds. Betterment und Wealthfront erledigen das Investieren in Bruchteilen automatisch als Teil des Robo-Advisor-Angebots.
Robo-Advisor oder selbst verwaltet: Welcher Ansatz passt zu deinem Roth IRA?
Die Entscheidung zwischen selbst verwaltetem Konto und Robo-Advisor für ein Roth IRA ist im Grunde die Frage, ob du dein Portfolio aktiv pflegen wirst oder nicht. Ein Drei-Fonds-Indexportfolio bei Fidelity oder Schwab – gesamter US-Markt, gesamter internationaler Markt und ein Anleihefonds – hat eine gemischte Kostenquote unter 0.05 % und keine Kontogebühr. Das ist praktisch kostenlos. Die Frage ist, ob du es tatsächlich einrichtest, jährlich rebalancierst und bei einer Korrektur nicht in Panik verkaufst.
Betterment und Wealthfront gibt es für Anleger, die tatsächlich davon profitieren, dass die Automatisierung sie aus ihren eigenen Entscheidungen heraushält. Studien zeigen immer wieder, dass das Verhalten von Anlegern (Market-Timing, emotionale Verkäufe, zu viel Bargeld) mehr Rendite vernichtet als Gebühren. Wenn 0.25 % pro Jahr die Disziplin automatischer Einzahlungen, automatischen Rebalancings und den Verzicht auf den wöchentlichen Blick auf den Kontostand kaufen, ist das ein rationaler Tausch. Wenn du sicher bist, dass du ein Drei-Fonds-Portfolio einrichtest und es dann in Ruhe lässt, sind die Gebührenersparnisse bei Fidelity oder Schwab über Jahrzehnte erheblich.
Fazit
Fidelity ist die Standardempfehlung für die meisten Roth-IRA-Anleger – $0 Gebühren, eine große Anlageauswahl, Bruchteilsaktien und eine Oberfläche, die für Einsteiger mit einem Drei-Fonds-Portfolio genauso gut funktioniert wie für erfahrene Anleger, die einzelne Wertpapiere handeln. Schwab ist eine ebenso starke Alternative, besonders wenn du schon bei Schwab ein Bankkonto hast oder seine Research-Werkzeuge bevorzugst. Vanguard ist die richtige Wahl, wenn du Vanguards eigene Indexfonds in ihrer günstigsten Anteilsklasse willst und mit einer eher nüchternen Plattform zurechtkommst.
Betterment oder Wealthfront sind sinnvoll, wenn du die Anlageentscheidungen vollständig automatisieren willst und dir ehrlich eingestehst, dass du ein selbst verwaltetes Portfolio nicht ohne Abweichungen oder emotionale Eingriffe pflegen würdest. Die Gebühr von 0.25 % ist real, aber ebenso der Wert eines Systems, das dich durch Marktschwankungen investiert hält, ohne dass du aktiv Entscheidungen treffen musst.
Häufige Fragen
Wie hoch ist das Einzahlungslimit für ein Roth IRA im Jahr 2026?▼
Kann ich gleichzeitig ein Roth IRA und einen 401(k) haben?▼
Was passiert, wenn ich vorzeitig Geld aus meinem Roth IRA entnehmen muss?▼
Ist Fidelity oder Vanguard besser für ein Roth IRA?▼
Ist ein Roth IRA bei einem Robo-Advisor die Gebühr von 0.25 % wert?▼
Die Produkte aus diesem Artikel im Detail
- Fidelity Roth IRA$0US-Referenzpreis
- Charles Schwab Roth IRA$0US-Referenzpreis
- Vanguard Roth IRA$0〜20US-Referenzpreis
- Betterment Roth IRA$0US-Referenzpreis
- Wealthfront Roth IRA$0US-Referenzpreis
Preise ändern sich. Aktuellen Preis beim Händler prüfen.
Kommentare & Fragen
Die Diskussion findet in unserem Forum nattzy statt. Mit Google anmelden und mitreden.
Diskussionsthread auf nattzy ansehen ↗
Noch unentschlossen? Stell der Community deine eigene Frage — Frage auf nattzy stellen ↗
Verwandte Artikel
Die besten 529-Sparpläne 2026: Utah, NY, Nevada & Co.
Beste Anleihen-ETFs 2026: BND, AGG, BNDX & SCHZ
Bestes Finanzberater 2026: 5 im Vergleich
Beste ETFs für Einsteiger 2026: 5 Fonds im Vergleich

Beste Krypto-Hardware-Wallets 2026: 5 für Cold Storage
Beste Indexfonds 2026: 5 Fonds nach Kosten und Abdeckung
