Beste Kredite für Kleinunternehmen 2026: 5 Anbieter
WriterPickly Redaktion
Aktualisiert am 2026-06-12
Die meisten Inhaber kleiner Unternehmen brauchen Kapital schneller, als eine Bank es bewilligen kann – deshalb haben Online-Kreditgeber den Markt übernommen. Welcher Kreditgeber passt, hängt stark von deinem Umsatz, deinem Kredit-Score, davon, wie schnell du das Geld brauchst, und davon ab, ob du einen revolvierenden Zugang oder eine Einmalsumme willst. Diese fünf Kreditgeber stehen für die klarsten Optionen entlang dieser Kriterien – von SBA-gestützten Zinsen ab 5,5 % bis zu Kreditlinien mit Auszahlung noch am selben Tag innerhalb weniger Stunden.
Kurz gesagt
BlueVine ist für die meisten Inhaber die erste Wahl: eine revolvierende Flex-Kreditlinie bis $250,000, die sich mit jeder Rückzahlung wieder auffüllt, Auszahlung innerhalb von 24 Stunden und keine Vorfälligkeitsgebühr – verlangt werden allerdings ein FICO-Score von 625 und $40,000 Monatsumsatz. Fundbox senkt die Hürde für Kleinstunternehmen auf einen FICO-Score von 600 und rund $8,300 Monatsumsatz, Amex Kabbage berechnet pro Ziehungszeitraum statt über einen Zinssatz, OnDeck bietet Auszahlung am selben Tag auch bei schwächerer Bonität, und über den Marktplatz von Lendio erreichst du SBA-7(a)-Kredite mit 5,5 bis 11,25 Prozent effektivem Jahreszins.
📋So haben wir verglichen
Jeder Kreditgeber wurde bewertet nach den Mindestanforderungen an Bonität und Umsatz, der Spanne beim effektiven Jahreszins (wo nötig aus Faktorraten umgerechnet), dem Auszahlungstempo vom Antrag bis zur Auszahlung, der Struktur (revolvierend oder Ratenkredit), Vorfälligkeitsgebühren, den Anforderungen an eine persönliche Bürgschaft und dem maximalen Kredit- bzw. Kreditlinienbetrag.
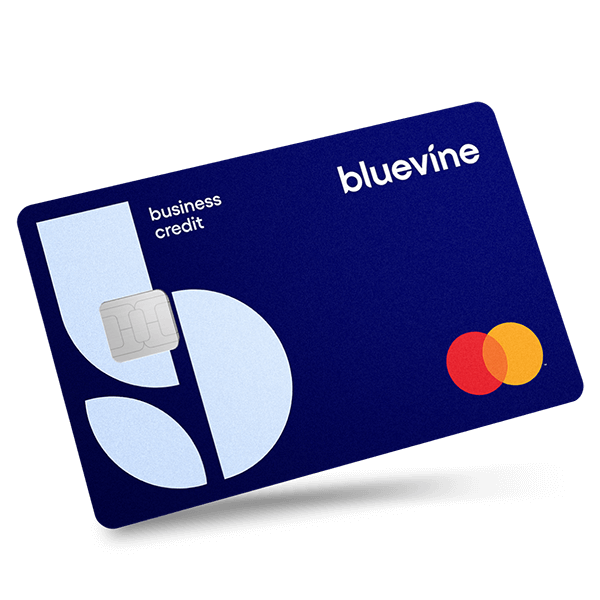
Beste Wahl insgesamt: Die revolvierende Flex-Kreditlinie von BlueVine bietet bis zu $250,000 mit wöchentlichen Rückzahlungen, die deinen verfügbaren Kreditrahmen automatisch wieder auffüllen – das funktioniert wie eine Firmenkreditkarte mit hohem Limit, nur ohne Karte. Für die Bewilligung brauchst du einen FICO-Score von 625 und $40,000 Monatsumsatz, und das Geld kommt innerhalb von 24 Stunden nach der Bewilligung.
Verwandte Artikel


1★ Best PickA+Beste Wahl insgesamtBlueVine Business Line of Credit
Die revolvierende Flex-Kreditlinie von BlueVine bietet bis zu $250,000 mit wöchentlichen Rückzahlungen, die deinen verfügbaren Kreditrahmen automatisch wieder auffüllen – das funktioniert wie eine Firmenkreditkarte mit hohem Limit, nur ohne Karte. Für die Bewilligung brauchst du einen FICO-Score von 625 und $40,000 Monatsumsatz, und das Geld kommt innerhalb von 24 Stunden nach der Bewilligung. Der minimale effektive Jahreszins von 6,2 % ist im Online-Segment konkurrenzfähig, und BlueVine meldet an Wirtschaftsauskunfteien, sodass dein D&B-Profil mit der Zeit wächst.
Vorteile
- ✓Revolvierender Kredit bis $250,000 – abrufen, zurückzahlen und erneut abrufen ohne neuen Antrag
- ✓Auszahlung innerhalb von 24 Stunden; Meldung an Wirtschaftsauskunfteien
- ✓Keine Vorfälligkeitsgebühr – vorzeitige Rückzahlung stoppt sofort weitere Gebühren
Nachteile
- ✗Mindestens $40,000 Monatsumsatz schließt sehr kleine oder saisonale Unternehmen aus
- ✗Die Spanne beim effektiven Jahreszins von 6,2 %–78 % ist groß – Kreditnehmer mit durchschnittlichem Profil landen meist im Bereich von 15–35 %
Worauf es bei einem Kredit für Kleinunternehmen ankommt
Der beworbene Zinssatz erzählt selten die ganze Geschichte. Kreditgeber mit Faktorrate wie OnDeck geben die Kosten als Multiplikator an (z. B. das 1,25-Fache des geliehenen Betrags) statt als effektiven Jahreszins (APR), was einen echten Kostenvergleich erschwert. Rechne vor jedem Vergleich immer in den effektiven Jahreszins um. Eine Faktorrate von 1,25 bei einem Kredit mit 12 Monaten Laufzeit entspricht ungefähr 50 % effektivem Jahreszins – drastisch anders als die Untergrenze von 29,9 %, die OnDeck in seiner Schlagzeilen-Spanne nennt.
Abwägung zwischen Auszahlungstempo und Kosten
Auszahlung am selben oder nächsten Tag hat ihren Preis – Kreditgeber, die innerhalb von 24 Stunden bewilligen und auszahlen (BlueVine, Fundbox, OnDeck), verlangen in der Regel höhere Zinsen als Kreditgeber, die sich für die Prüfung eine Woche oder länger Zeit nehmen. Wenn deine Liquiditätslücke 5–10 Tage warten kann, können der SBA-Marktplatz von Lendio oder das 3-tägige Prüfungsfenster von Amex Kabbage über die Kreditlaufzeit Tausende an Zinsen sparen. Wenn die Löhne morgen gedeckt sein müssen, ist der Kostenaufschlag für die Auszahlung am selben Tag womöglich unvermeidlich.
Revolvierende Kreditlinie vs. Ratenkredit
Mit einer revolvierenden Kreditlinie (BlueVine, Fundbox, Amex Kabbage) kannst du wiederholt Geld abrufen und zurückzahlen – du zahlst Zinsen nur auf das, was du abgerufen hast, und der Kreditrahmen füllt sich mit der Rückzahlung wieder auf. Ein Ratenkredit (OnDeck) liefert vorab eine Einmalsumme mit festen wöchentlichen oder monatlichen Rückzahlungen, unabhängig davon, ob du das Kapital genutzt hast. Kreditlinien eignen sich für saisonale Unternehmen oder solche mit unvorhersehbarem Liquiditätsbedarf; Ratenkredite eignen sich für einmalige Investitionen wie Ausrüstung oder Renovierung, bei denen du genau weißt, wie viel du brauchst.
Mindestanforderungen an Kredit-Score und Umsatz
BlueVine verlangt einen FICO-Score von 625 und $40,000 Monatsumsatz. Fundbox verlangt einen FICO-Score von 600 und nur $100,000 Jahresumsatz – eine der niedrigsten Hürden der Kategorie. OnDeck bewilligt ab einem FICO-Score von 625 und $100,000 Jahresumsatz. Amex Kabbage verlangt einen FICO-Score von 640 und $3,000 Monatsumsatz und ist damit gut zugänglich, aber etwas anspruchsvoller als Fundbox. SBA-Kredite über Lendio setzen in der Regel einen FICO-Score von 650+ und 2+ Jahre Geschäftstätigkeit voraus – der Preis für die niedrigsten Zinsen am Markt.
Sicherheiten und persönliche Bürgschaft
Die meisten Online-Kreditgeber (BlueVine, Fundbox, OnDeck kurzfristig) verlangen statt bestimmter Sicherheiten ein allgemeines Pfandrecht am Betriebsvermögen sowie eine persönliche Bürgschaft von Inhabern mit nennenswerter Beteiligung. SBA-7(a)-Kredite über Lendio erfordern bei Beträgen über $25,000 Sicherheiten und immer eine persönliche Bürgschaft. Wenn es dir wichtig ist, eine persönliche Bürgschaft zu vermeiden: Fundbox verlangt bei Ziehungen unter $25,000 keine persönliche Bürgschaft – ein spürbarer Unterschied für Einzelunternehmer.
Vorfälligkeitsgebühren
BlueVine und Fundbox berechnen keine Vorfälligkeitsgebühren – wenn du eine Ziehung vorzeitig zurückzahlst, fallen sofort keine weiteren Gebühren mehr an. Die kurzfristigen Kredite von OnDeck haben keine Vorfälligkeitsgebühr auf die verbleibende Kreditsumme, aber der Zinsnachlass bei vorzeitiger Tilgung variiert je nach Produkt. SBA-Kredite über Lendio können bei Laufzeiten über 15 Jahre Vorfälligkeitsgebühren haben – klär das vor der Unterschrift mit dem jeweiligen Kreditgeber. Amex Kabbage berechnet die Gebühren vorab auf Basis des Ziehungszeitraums, sodass eine vorzeitige Rückzahlung die insgesamt geschuldete Gebühr nicht verringert.
Wie sich diese Kreditgeber in der Praxis schlagen
Die Flex-Kreditlinie von BlueVine ist tatsächlich anders aufgebaut als bei der Konkurrenz: Du rufst nach Bedarf ab, zahlst wöchentlich zurück, und der verfügbare Kreditrahmen füllt sich beim Abbezahlen automatisch wieder auf – ähnlich wie bei einer Firmenkreditkarte, aber mit höheren Limits (maximal $250,000). Der minimale effektive Jahreszins von 6,2 % ist für Unternehmen mit starker Bonität und starkem Umsatz erreichbar, die meisten Kreditnehmer landen jedoch im Bereich von 15–35 %. BlueVine meldet außerdem an Wirtschaftsauskunfteien, was mit der Zeit hilft, eine Historie bei Dun & Bradstreet aufzubauen.
Fundbox sticht bei sehr kleinen Unternehmen und Einzelunternehmern heraus: Das Minimum von $100,000 Jahresumsatz ist die niedrigste nennenswerte Schwelle in dieser Gruppe, und die Kreditentscheidung fällt innerhalb von Minuten auf Basis der Verbindung zur Buchhaltungssoftware oder zum Bankkonto statt umfangreicher Unterlagen. Ziehungen von $1,000–$150,000 mit 12 oder 24 Wochen Rückzahlungsfrist halten die Raten planbar. Die Gebührenstruktur pro Ziehung (4,66 %–8,99 %) ist transparent, kann sich aber summieren, wenn du wiederholt abrufst – rechne deine Gesamtkosten für ein volles Nutzungsjahr durch, bevor du dich festlegst.
Lendio ist kein Kreditgeber – es ist ein Marktplatz, der Unternehmen mit über 75 Kreditgebern verbindet, darunter SBA-zugelassene Banken. Ein einziger Antrag erzeugt Angebote mehrerer Kreditgeber, einschließlich SBA-7(a)-Krediten mit 5,5 %–11,25 % effektivem Jahreszins. Das SBA-Verfahren dauert länger (mindestens 2–4 Wochen) und erfordert mehr Unterlagen, aber der Zinsvorteil gegenüber Online-Kreditgebern liegt bei einem Kredit über 5 Jahre bei 10–30 Prozentpunkten – ein Unterschied, der sich auf Zehntausende Dollar summieren kann. Für Unternehmen, die die Voraussetzungen erfüllen und warten können, ist der Marktplatz von Lendio der naheliegende Ausgangspunkt.
Fazit
Für die meisten etablierten Kleinunternehmen mit ordentlicher Bonität und ohne akute Liquiditätskrise ist der SBA-Marktplatz von Lendio der beste Startpunkt – ein Antrag, mehrere Angebote und möglicher Zugang zu den niedrigsten Zinsen am Markt. Wenn du das Geld in 24–72 Stunden brauchst, bieten BlueVine oder Amex Kabbage revolvierende Kredite zu konkurrenzfähigen Konditionen mit minimalem Papierkram. Fundbox ist die klarste Wahl für sehr kleine oder jüngere Unternehmen, die die Untergrenze von $40,000 Monatsumsatz bei BlueVine nicht erreichen.
Die höhere Obergrenze beim effektiven Jahreszins von OnDeck (97,3 %) macht es eher zur letzten Option als zur ersten Anlaufstelle – das Tempo ist real, aber die Kosten sind hoch. Nutze OnDeck nur, wenn du anderswo abgelehnt wurdest und die Umsatzchance die Finanzierungskosten klar überwiegt. Kredite mit Faktorrate solltest du vor der Unterschrift immer in den effektiven Jahreszins umrechnen, damit du die annualisierten Kapitalkosten verstehst.
Häufige Fragen
Welchen Kredit-Score brauche ich für einen Kredit für Kleinunternehmen?▼
Wie schnell bekomme ich einen Kredit für Kleinunternehmen?▼
Ist eine Geschäftskreditlinie besser als ein Ratenkredit?▼
Brauchen Kredite für Kleinunternehmen Sicherheiten?▼
Was ist der Unterschied zwischen effektivem Jahreszins und Faktorrate bei Firmenkrediten?▼
Preise ändern sich. Aktuellen Preis beim Händler prüfen.
Kommentare & Fragen
Die Diskussion findet in unserem Forum nattzy statt. Mit Google anmelden und mitreden.
Diskussionsthread auf nattzy ansehen ↗
Noch unentschlossen? Stell der Community deine eigene Frage — Frage auf nattzy stellen ↗