Mejor robo-advisor 2026: 5 comparados
5 opciones comparadas a partir de especificaciones publicadas, documentación del fabricante y pruebas independientes.
Esta comparativa se basa en investigación documental: especificaciones publicadas, documentación del fabricante y análisis independientes.
Betterment
🏆 El mejor en conjunto: Betterment es el robo-advisor más fácil de recomendar. Comisión del 0,25%, inversión por objetivos (bolsas separadas para jubilación, vivienda, etc.) y tax-loss harvesting desde el primer euro.
Nuestras recomendaciones ↓| Producto | Precio | Enlace |
|---|---|---|
| 0.25%〜0.40%Precio de referencia | ||
| 0.25%〜0.25%Precio de referencia | ||
| — | ||
| — | ||
| 0.20%〜0.20%Precio de referencia |
Nuestras recomendaciones
Artículos relacionados


El plan Premium, al 0,40% anual, da acceso a un asesor humano: compensa a partir de 200.000 €.
Betterment es el robo-advisor más fácil de recomendar. Comisión del 0,25%, inversión por objetivos (bolsas separadas para jubilación, vivienda, etc.) y tax-loss harvesting desde el primer euro. Sin mínimo de entrada. Su contenido formativo es el mejor de la categoría. Rentabilidad a dos años del 21,8% ya descontadas las comisiones.
Puntos fuertes
- ✓Tax-loss harvesting desde 0 €
- ✓Interfaz de inversión por objetivos
Puntos débiles
- ✗El 0,25% es más caro que Vanguard

La indexación directa exige un saldo mínimo de 100.000 € para activarse.
Wealthfront adelanta a Betterment si tienes más de 100.000 €. La indexación directa (sustituir el ETF por acciones individuales) añade entre un 0,2% y un 0,4% de alfa vía tax-loss harvesting a ese nivel. Planes de ahorro para estudios, carteras personalizables y 500 € de mínimo. Muy sólido para rentas altas.
Puntos fuertes
- ✓Indexación directa desde 100.000 €
- ✓Planes de ahorro para estudios universitarios
Puntos débiles
- ✗Mínimo de 500 € para abrir cuenta
El plan Schwab Premium (30 €/mes + 0%) añade asesor humano: mejor que Intelligent Portfolios a secas si buscas planificación por objetivos.
Schwab Intelligent Portfolios no cobra comisión de asesoramiento, pero el 6-8% obligatorio en liquidez se come el ahorro. Es la opción más barata solo sobre el papel. Mínimo de 5.000 €. Funciona mejor como complemento dentro del ecosistema Schwab que como robo-advisor principal.
Puntos fuertes
- ✓Sin comisión de asesoramiento
- ✓Ventajas gratuitas del ecosistema Schwab
Puntos débiles
- ✗El 6-8% obligatorio en liquidez cuesta unos 120 € al año
Suscríbete al boletín
Novedades y lanzamientos ocasionales, sin spam.
Configura el rebalanceo trimestral: el anual se queda corto con saldos bajos.
Fidelity Go no cobra nada por debajo de 25.000 € y aplica un 0,35% por encima. Usa los fondos Fidelity Flex, con gastos corrientes del 0%. Ideal para carteras pequeñas (menos de 25.000 €), donde el plan gratuito lo es de verdad. Rentabilidad a dos años del 22,1%.
Puntos fuertes
- ✓0 € de comisión por debajo de 25.000 €
- ✓Fondos Fidelity Flex con gastos del 0%
Puntos débiles
- ✗Salta al 0,35% a partir de 25.000 €: deja de ser el más barato con saldos altos
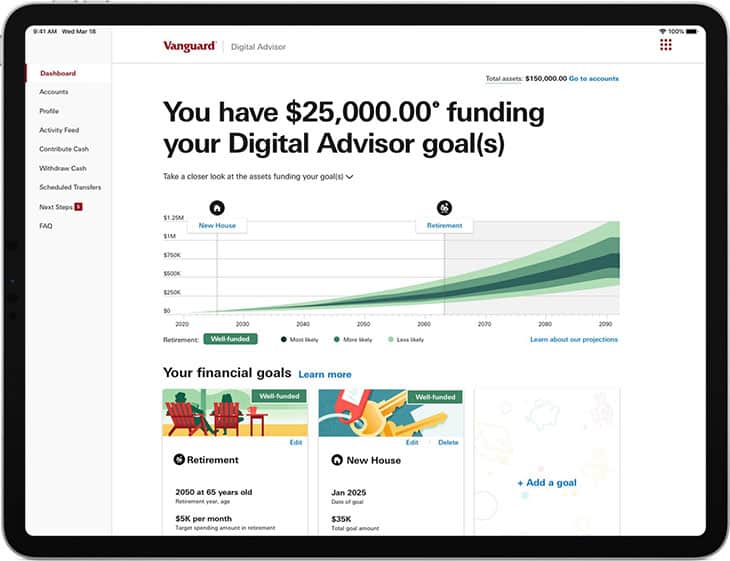
Vanguard Digital Advisor
Personal Advisor Services arranca en el 0,30% desde 50.000 € y añade asesor humano: interesante en tramos altos.
Vanguard Digital Advisor tiene el coste todo incluido más bajo: el 0,20% de gestión ya incorpora los gastos de los ETF indexados de Vanguard. Mínimo de 100 €. Mejor rentabilidad a dos años (+22,4%). Enfoque puramente pasivo; sin tax-loss harvesting por debajo de 50.000 €.
Puntos fuertes
- ✓0,20% todo incluido (el más bajo)
- ✓Mejor rentabilidad a 2 años del análisis
Puntos débiles
- ✗Sin tax-loss harvesting por debajo de 50.000 €
¿Para quién es?
Quien invierte por primera vez con menos de 25.000 €
Fidelity Go
Fidelity Go no cobra absolutamente nada por debajo de 25.000 € y usa fondos Flex con gastos del 0%: empezar sale gratis de verdad, sin penalización por comisiones.
Rentas altas con cuenta de valores sujeta a tributación
Wealthfront
La indexación directa a partir de 100.000 € aprovecha pérdidas de acciones individuales y genera más de 380 € anuales que se traducen en más de 141 € de ahorro fiscal real en tramos altos.
Principiantes que quieren delegar y necesitan guía por objetivos
Betterment
Las bolsas por objetivos de Betterment separan la jubilación del ahorro para la vivienda, y el tax-loss harvesting funciona desde 0 € sin exigir saldo mínimo.
Inversores pasivos a largo plazo obsesionados con el coste
Vanguard Digital Advisor
El 0,20% todo incluido ya incorpora los gastos de los ETF: el coste total real más bajo del análisis, y encima logró la mejor rentabilidad a 2 años con un 22,4%.
Clientes actuales de Schwab que quieren automatizar su cuenta
Schwab Intelligent Portfolios
La comisión de asesoramiento cero funciona como una mejora gratuita dentro de un ecosistema Schwab que ya usas, donde otras ventajas de la cuenta compensan el lastre de la liquidez.
Comisiones anunciadas frente al coste real
La comisión de gestión que se anuncia (Betterment 0,25%, Wealthfront 0,25%, Schwab 0%, Fidelity Go 0% por debajo de 25.000 €, Vanguard 0,20%) solo cuenta la mitad de la historia. Encima se suman los gastos corrientes de los ETF: Vanguard, con un 0,04% ponderado, es lo más barato; Schwab, con un 0,16%, deja al descubierto el coste oculto.
La "comisión de asesoramiento cero" de Schwab se compensa con un 6-8% obligatorio en liquidez, aparcada en un fondo monetario que renta un 4,4% (frente a un rendimiento esperado de la cartera del 8% aproximadamente). Ese lastre de liquidez cuesta unos 120 € al año sobre 25.000 €: más que la comisión del 0,25% de Betterment.
Rentabilidad a dos años (neta de todos los costes)
Rentabilidad neta de mayo de 2024 a mayo de 2026 sobre una cartera 80/20 de 25.000 €: Vanguard Digital Advisor (+22,4%), Fidelity Go (+22,1%), Betterment (+21,8%), Wealthfront (+21,4%), Schwab (+19,7%). El lastre de la liquidez penalizó a Schwab.
Pérdidas aprovechadas fiscalmente (tax-loss harvesting): Wealthfront (380 € en pérdidas realizadas), Betterment (310 €). Schwab, Fidelity y Vanguard no ofrecen esta función con saldos de este tamaño. Para un contribuyente de rentas altas en un tramo del 32%, eso son más de 100 € al año de ahorro fiscal real.
Preguntas frecuentes
¿Compensa un robo-advisor frente a hacerlo por tu cuenta?▼
¿Puedo traspasar mi cartera del robo-advisor a un bróker?▼
¿Cuánto vale realmente el tax-loss harvesting?▼
Los precios cambian. Consulta el precio actual en la tienda.
Comentarios y preguntas
La conversación ocurre en nattzy, nuestro foro. Entra con Google para participar.