Meilleure assurance complémentaire 2026 : 5 comparées
WriterPickly Éditorial
Mis à jour le 2026-09-25
Nous avons comparé Geico, State Farm, USAA, RLI, Chubb. Voici ce qui sort vraiment du lot côté prime et règles d'offre groupée pour assurance parapluie en 2026.
En bref
Geico Personal Umbrella est l’option la moins chère parmi les grands assureurs, à 200-250 dollars pour 1 million de dollars de couverture, avec le soutien de Berkshire Hathaway, mais la plupart des États exigent de souscrire l’assurance auto et habitation de Geico en complément. State Farm convient aux clients State Farm qui regroupent déjà leurs contrats et souhaitent l’aide d’un agent local pour leurs sinistres, USAA est la moins chère de toutes à 150-250 dollars pour les membres liés à l’armée, RLI est la police autonome compatible avec n’importe quel assureur auto ou habitation pour 250-400 dollars par an, et Chubb Masterpiece couvre des niveaux de 5 à 50 millions de dollars avec une gestion des sinistres haut de gamme.
📋Notre méthode de comparaison
Cette comparaison repose sur une recherche documentaire : spécifications publiées, documentation constructeur, tests et avis indépendants.

🏆 Meilleur grand public: Geico Personal Umbrella est le choix grand public le moins cher si vous avez déjà l'auto Geico. 200-250 $ pour une couverture de 1M$.
Notre sélection ↓- 2
 State Farm Personal Umbrella📦 Meilleur pour les regroupeurs State Farm$220〜$450prix de référence aux États-Unis
- 5
 Chubb Masterpiece Umbrella💎 Meilleur pour les personnes fortunées$500〜$2500prix de référence aux États-Unis
Pour qui ?
Articles connexes


1★ Best Pick🏆 Meilleur grand publicGeico Personal Umbrella
Devis sur geico.com — nécessite l'auto + habitation Geico.
Geico Personal Umbrella est le choix grand public le moins cher si vous avez déjà l'auto Geico. 200-250 $ pour une couverture de 1M$. Soutenu par Berkshire Hathaway.
Points forts
- ✓Tarification grand public la moins chère
- ✓Soutenu par Berkshire Hathaway
- ✓Devis en ligne simple
Points faibles
- ✗Nécessite l'auto + habitation Geico dans la plupart des États
- ✗Moins flexible qu'en autonome
2📦 Meilleur pour les regroupeurs State FarmState Farm Personal Umbrella
Devis sur statefarm.com ou agent local.
State Farm Personal Umbrella est le bon choix si vous avez déjà l'auto + habitation State Farm. Une réduction de regroupement s'applique, un agent local aide avec les réclamations.
Points forts
- ✓Regroupé avec les polices State Farm
- ✓Aide de réclamation par un agent local
- ✓Plusieurs paliers de couverture
Points faibles
- ✗Nécessite des polices sous-jacentes State Farm
- ✗Prime plus élevée que Geico
3🪖 Meilleur militaireUSAA Umbrella Insurance

Devis sur usaa.com — éligibilité militaire requise.
USAA Umbrella a la prime absolue la moins chère (150-250 $ pour 1M$) mais nécessite une affiliation militaire. Satisfaction client #1 JD Power.
Points forts
- ✓Prime globalement la moins chère
- ✓Satisfaction #1 JD Power
- ✓Regroupé avec la famille USAA
Points faibles
- ✗Éligibilité militaire requise
- ✗Nécessite des polices sous-jacentes USAA
Abonnez-vous à la newsletter
Nouveautés et actualités occasionnelles, sans spam.
4🛒 Meilleur autonomeRLI Personal Umbrella (Standalone)
Devis via des agents indépendants — RLI ne vend pas en direct.
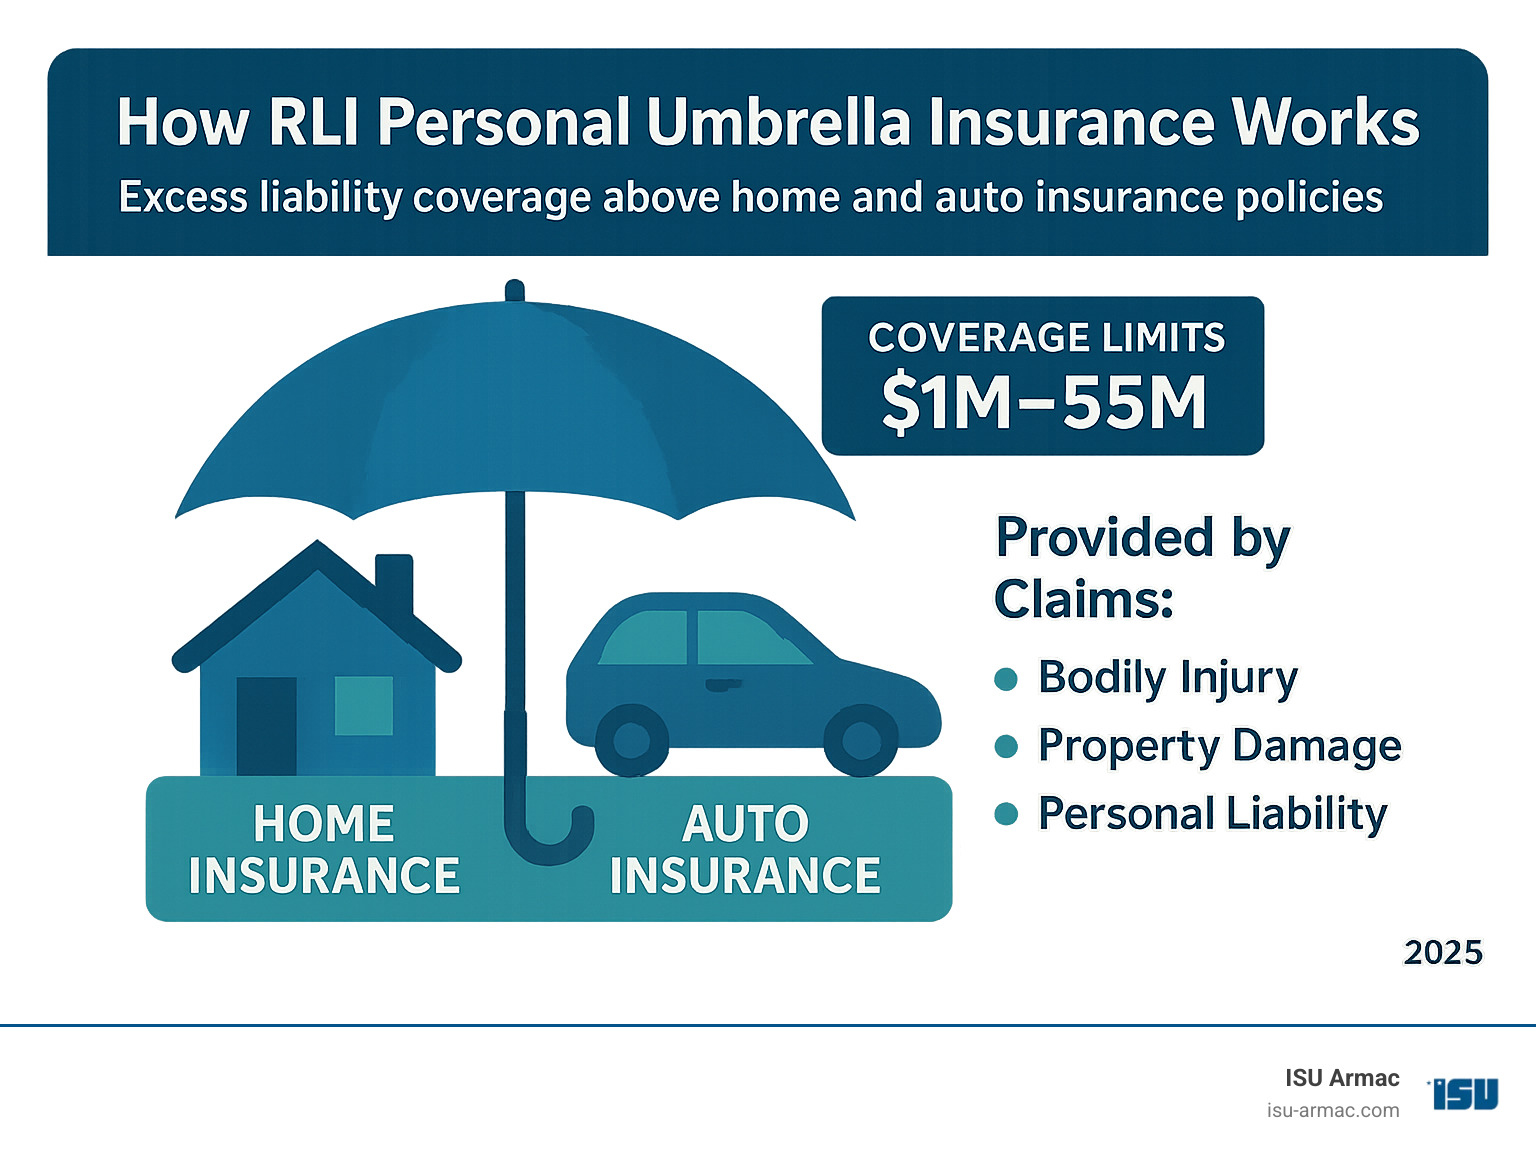
RLI Personal Umbrella est le bon choix si vous voulez garder votre assureur auto/habitation actuel et ajouter un umbrella. Autonome — aucun regroupement requis. 250-400 $/an.
Points forts
- ✓Autonome (aucun regroupement requis)
- ✓Fonctionne avec n'importe quel assureur auto/habitation
- ✓Notation A+ A.M. Best
Points faibles
- ✗Plus cher que les options regroupées
- ✗Reconnaissance moins grand public
5💎 Meilleur pour les personnes fortunéesChubb Masterpiece Umbrella
Devis via les conseillers Chubb. Intégration client fortuné.
Chubb Masterpiece Umbrella est le bon choix pour les familles fortunées (valeur nette de 1M$+). Réclamations haut de gamme, paliers de 5M$-50M$, inclut la couverture pour les postes de conseil d'administration, libelle/diffamation.
Points forts
- ✓Paliers de couverture de 5M$-50M$
- ✓Service de réclamation haut de gamme
- ✓Inclut des couvertures spécialisées
Points faibles
- ✗Prime de 500-2000 $+/an
- ✗Client cible fortuné
Ce qu'ajoute l'umbrella face au sous-jacent
L'umbrella se déclenche quand la responsabilité auto ou habitation sous-jacente est épuisée. Avec des limites de 250k$ auto + 300k$ habitation, un umbrella de 1M$ = 1,25M$ de protection auto + 1,3M$ de protection habitation.
La plupart des umbrellas nécessitent une responsabilité sous-jacente minimale (250k$ auto, 300k$ habitation). La couverture auto minimum d'État (25k$) ne vous qualifiera pas pour un umbrella chez la plupart des assureurs.
Échelonnement de prime 1M$ → 5M$
Prime annuelle pour 1M$ : Geico 200-250 $ (grand public le moins cher), USAA 150-200 $ (militaire), State Farm 220-280 $, RLI 250-300 $, Chubb 500-800 $.
Ajout pour 5M$ : Geico +200 $, State Farm +250 $, USAA +150 $, RLI +300 $, Chubb +1500-3000 $. Les assureurs pour personnes fortunées (Chubb) échelonnent plus fortement car leurs clients s'attendent à utiliser la couverture.
Quand vous avez réellement besoin d'un umbrella
Scénarios de poursuite : accident de voiture responsable avec blessure grave (les seuls frais médicaux dépassent 500k$), morsure de chien, accident de piscine, diffamation. Les limites sous-jacentes s'épuisent vite dans les grandes poursuites.
Seuil de valeur nette : la plupart des conseillers recommandent l'umbrella dès que vous avez une valeur nette de 300k$+. En dessous, la responsabilité sous-jacente + les autres actifs suffisent généralement.
Questions fréquentes
De combien d'umbrella ai-je besoin ?▼
Exigence de regroupement — puis-je garder mon auto actuelle ?▼
L'umbrella couvre-t-il tout ?▼
Ai-je besoin d'un umbrella avec habitation + auto ?▼
Détails des produits présentés dans cet article
- Geico Personal Umbrella$200〜$400prix de référence aux États-Unis
- State Farm Personal Umbrella$220〜$450prix de référence aux États-Unis
- USAA Umbrella Insurance$150〜$300prix de référence aux États-Unis
- RLI Personal Umbrella (Standalone)$250〜$500prix de référence aux États-Unis
- Chubb Masterpiece Umbrella$500〜$2500prix de référence aux États-Unis
Les prix changent. Vérifiez le prix actuel chez le vendeur.
Commentaires et questions
La discussion se passe sur nattzy, notre forum. Connectez-vous avec Google pour participer.
Voir le fil de discussion sur nattzy ↗
Encore hésitant ? Posez votre propre question à la communauté — Poser une question sur nattzy ↗