Miglior robo-advisor 2026: 5 a confronto
5 opzioni. Misure reali, niente marketing. Questa guida confronta 5 opzioni sulla base di specifiche pubblicate, documentazione del produttore e test indipendenti.
Questo confronto si basa su ricerca documentale: specifiche pubblicate, documentazione del produttore, test e recensioni indipendenti.
Betterment
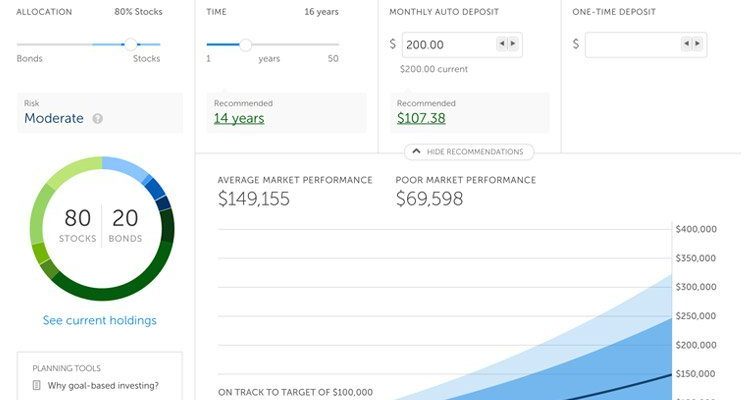
🏆 Il migliore in assoluto: Betterment è il robo-advisor più facile da consigliare. Commissione dello 0,25%, investimento per obiettivi (fondi separati per pensione, casa e così via), compensazione delle minusvalenze su qualsiasi importo.
I nostri consigli ↓| Prodotto | Prezzo | Link |
|---|---|---|
| 0.25%〜0.40%Prezzo indicativo | ||
| 0.25%〜0.25%Prezzo indicativo | ||
| — | ||
| — | ||
| 0.20%〜0.20%Prezzo indicativo |
I nostri consigli
Articoli correlati


Il livello Premium allo 0,40% annuo sblocca il consulente umano: conviene oltre i 200.000 €.
Betterment è il robo-advisor più facile da consigliare. Commissione dello 0,25%, investimento per obiettivi (fondi separati per pensione, casa e così via), compensazione delle minusvalenze su qualsiasi importo. Nessun deposito minimo. I contenuti formativi sono i migliori della categoria. Rendimento a due anni del 21,8% al netto delle commissioni.
Punti di forza
- ✓Compensazione delle minusvalenze già da 0 €
- ✓Interfaccia impostata sugli obiettivi
Punti deboli
- ✗Lo 0,25% resta più caro di Vanguard

Il Direct Indexing si attiva solo con un saldo minimo di 100.000 €.
Wealthfront supera Betterment se hai più di 100.000 €. Il Direct Indexing (che sostituisce l'ETF con i singoli titoli) aggiunge lo 0,2-0,4% di alpha fiscale a quel livello. Piani di risparmio per l'istruzione, portafogli personalizzabili, minimo di 500 €. Ottimo per chi ha redditi elevati.
Punti di forza
- ✓Direct Indexing oltre i 100.000 €
- ✓Piani dedicati al risparmio per lo studio
Punti deboli
- ✗Servono 500 € per aprire il conto
Il livello Schwab Premium (30 €/mese + 0%) aggiunge un consulente umano: per la pianificazione degli obiettivi è meglio del solo Intelligent Portfolios.
Schwab Intelligent Portfolios non applica commissioni di consulenza, ma l'obbligo di tenere il 6-8% in liquidità annulla il risparmio. È l'opzione più economica solo sulla carta. Minimo di 5.000 €. Ha senso come aggiunta all'ecosistema Schwab, non come robo-advisor principale.
Punti di forza
- ✓Nessuna commissione di consulenza
- ✓Vantaggi dell'ecosistema Schwab inclusi
Punti deboli
- ✗Il 6-8% obbligatorio in liquidità costa circa 120 €/anno
Iscriviti alla newsletter
Novità e aggiornamenti occasionali, senza spam.
Imposta il ribilanciamento su base trimestrale: quello annuale è troppo lento sui saldi bassi.
Fidelity Go è gratuito sotto i 25.000 € e passa allo 0,35% oltre quella soglia. Usa i fondi Fidelity Flex con TER pari a zero. Ideale per portafogli piccoli (sotto i 25.000 €), dove il piano gratuito è gratuito davvero. Rendimento a due anni del 22,1%.
Punti di forza
- ✓Zero commissioni sotto i 25.000 €
- ✓Fondi Fidelity Flex con TER 0%
Punti deboli
- ✗Sale allo 0,35% a 25.000 €: non è più il più conveniente sui saldi alti
Vanguard Digital Advisor
Personal Advisor Services parte dallo 0,30% oltre i 50.000 € e aggiunge un consulente umano: da valutare sui patrimoni più alti.
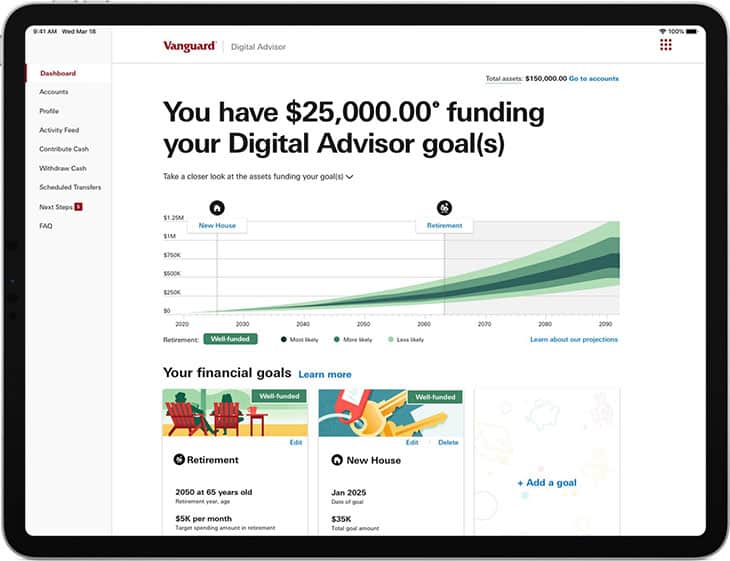
Vanguard Digital Advisor ha il costo complessivo più basso: lo 0,20% di gestione include già i costi degli ETF indicizzati Vanguard. Minimo di 100 €. Miglior rendimento a due anni (+22,4%). Approccio puramente passivo, senza compensazione delle minusvalenze sotto i 50.000 €.
Punti di forza
- ✓0,20% tutto incluso (il più basso)
- ✓Miglior rendimento a 2 anni del confronto
Punti deboli
- ✗Niente compensazione delle minusvalenze sotto i 50.000 €
Per chi è?
Chi inizia a investire con meno di 25.000 €
Fidelity Go
Fidelity Go non costa assolutamente nulla sotto i 25.000 € e usa fondi Flex con TER 0%: si parte davvero gratis, senza penalità sulle commissioni.
Redditi alti con conti titoli tassabili
Wealthfront
Il Direct Indexing oltre i 100.000 € compensa le perdite sui singoli titoli e genera più di 380 € l'anno di minusvalenze, pari a oltre 141 € di imposte risparmiate per chi è in uno scaglione alto.
Principianti che vogliono delegare tutto ma con obiettivi chiari
Betterment
Gli obiettivi separati di Betterment tengono distinta la pensione dal risparmio per la casa, e la compensazione delle minusvalenze parte da 0 € senza saldo minimo.
Investitori passivi di lungo periodo ossessionati dai costi
Vanguard Digital Advisor
Lo 0,20% tutto incluso comprende anche i costi degli ETF: è il costo totale reale più basso del confronto, con il miglior rendimento a 2 anni al 22,4%.
Clienti Schwab che vogliono automatizzare il conto già aperto
Schwab Intelligent Portfolios
L'assenza di commissioni di consulenza funziona come upgrade gratuito dentro un ecosistema Schwab già in uso, dove il costo della liquidità è compensato dagli altri vantaggi del conto.
Struttura delle commissioni e costo reale
La commissione di gestione pubblicizzata (Betterment 0,25%, Wealthfront 0,25%, Schwab 0%, Fidelity Go 0% sotto i 25.000 €, Vanguard 0,20%) racconta solo metà della storia. Sopra si sommano i TER degli ETF: Vanguard, con uno 0,04% medio, è la più economica, mentre lo 0,16% di Schwab fa emergere il costo nascosto.
La "commissione di consulenza zero" di Schwab è compensata dall'obbligo di tenere il 6-8% in liquidità su un fondo monetario che rende il 4,4% (contro un rendimento atteso del portafoglio di circa l'8%). Questo cash drag costa circa 120 €/anno su 25.000 €: più della commissione dello 0,25% di Betterment.
Rendimenti a due anni (al netto di tutti i costi)
Da maggio 2024 a maggio 2026, rendimenti netti su un portafoglio 80/20 da 25.000 €: Vanguard Digital Advisor (+22,4%), Fidelity Go (+22,1%), Betterment (+21,8%), Wealthfront (+21,4%), Schwab (+19,7%). Il cash drag ha penalizzato Schwab.
Compensazione delle minusvalenze realizzata: Wealthfront (380 € di perdite realizzate), Betterment (310 €). Schwab, Fidelity e Vanguard non offrono questa funzione su conti di queste dimensioni. Per chi ha redditi alti e si colloca in uno scaglione IRPEF elevato, si traduce in oltre 100 € l'anno di risparmio fiscale effettivo.
Domande frequenti
I robo-advisor convengono rispetto al fai-da-te?▼
Posso trasferire il portafoglio a un altro broker?▼
Quanto vale davvero la compensazione delle minusvalenze?▼
I prezzi cambiano. Verifica il prezzo attuale sul negozio.
Commenti e domande
La discussione avviene su nattzy, il nostro forum. Accedi con Google per partecipare.
Articoli correlati
Miglior app di budget 2026: 5 a confronto
Migliori app di trading azionario 2026: 5 a confronto

Migliori purificatori d'aria 2026: 5 modelli

Recensione ConoHa WING (2026): WordPress online in 11 minuti
Miglior hosting JP 2026: 5 server in classifica

Migliori maschere LED viso 2026: 3 dispositivi a confronto