Miglior app di budget 2026: 5 a confronto
5 opzioni. Misure reali, niente marketing. Questa guida confronta 5 opzioni sulla base di specifiche pubblicate, documentazione del produttore e test indipendenti.
Questo confronto si basa su ricerca documentale: specifiche pubblicate, documentazione del produttore, test e recensioni indipendenti.
🏆 Il migliore per cambiare abitudini: YNAB (You Need A Budget), a 15 €/mese o 109 €/anno, è il punto di riferimento per il budget a base zero. Il metodo — ogni euro ha un compito prima ancora che tu lo spenda — cambia davvero le abitudini.
I nostri consigli ↓I nostri consigli
Articoli correlati

Il piano annuale costa 109 €, quello mensile 15 €: l'annuale fa risparmiare 71 € all'anno, se hai intenzione di usarlo con costanza.
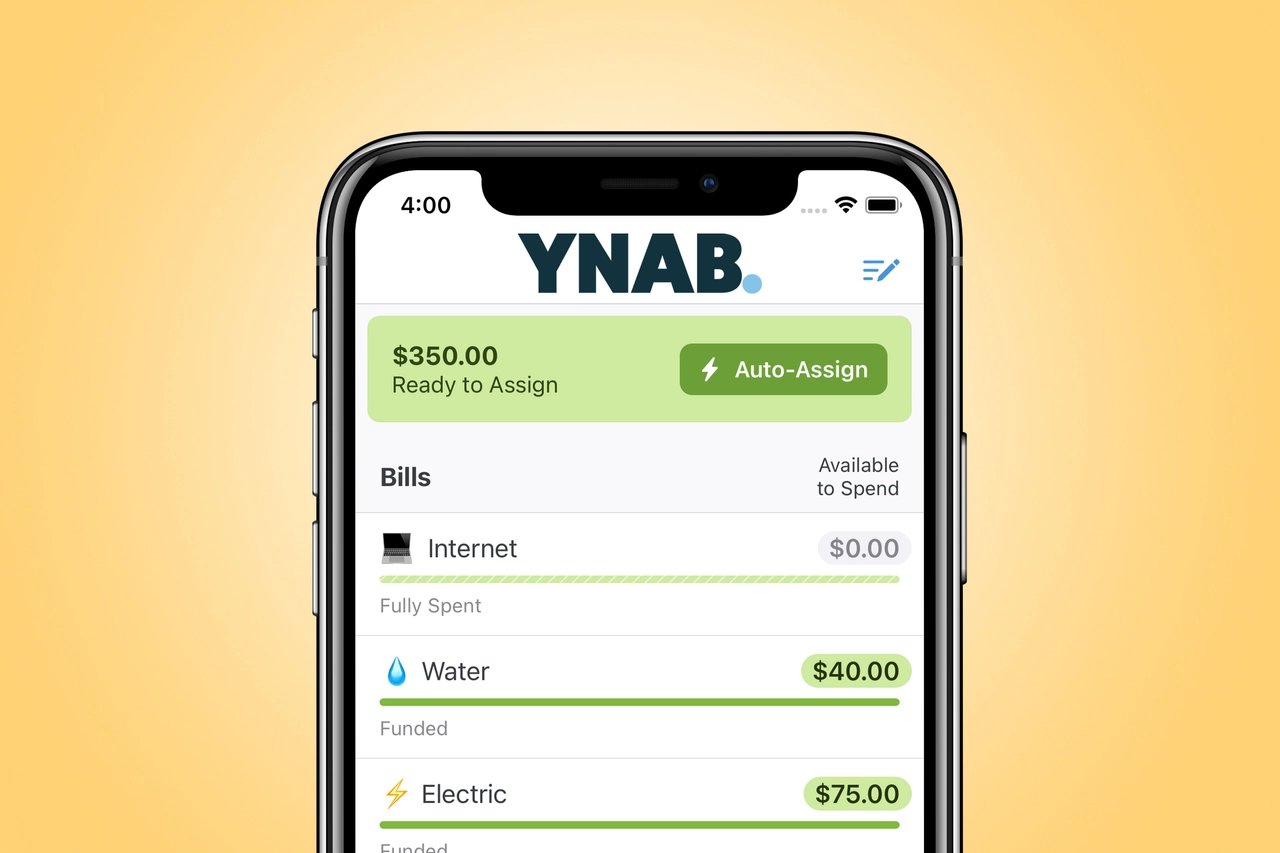
YNAB (You Need A Budget), a 15 €/mese o 109 €/anno, è il punto di riferimento per il budget a base zero. Il metodo — ogni euro ha un compito prima ancora che tu lo spenda — cambia davvero le abitudini. La categorizzazione automatica è volutamente più bassa: ti obbliga a essere presente. Ideale se hai un problema concreto da risolvere con i soldi.
Punti di forza
- ✓Cambiamento reale delle abitudini per oltre il 90% di chi lo usa con costanza
- ✓Il metodo funziona anche senza sincronizzazione bancaria: si può usare in modo del tutto manuale
Punti deboli
- ✗109 € all'anno è il prezzo più alto della categoria
Primo mese di prova gratuito: verifica che la sincronizzazione Plaid funzioni con la tua banca prima di abbonarti.
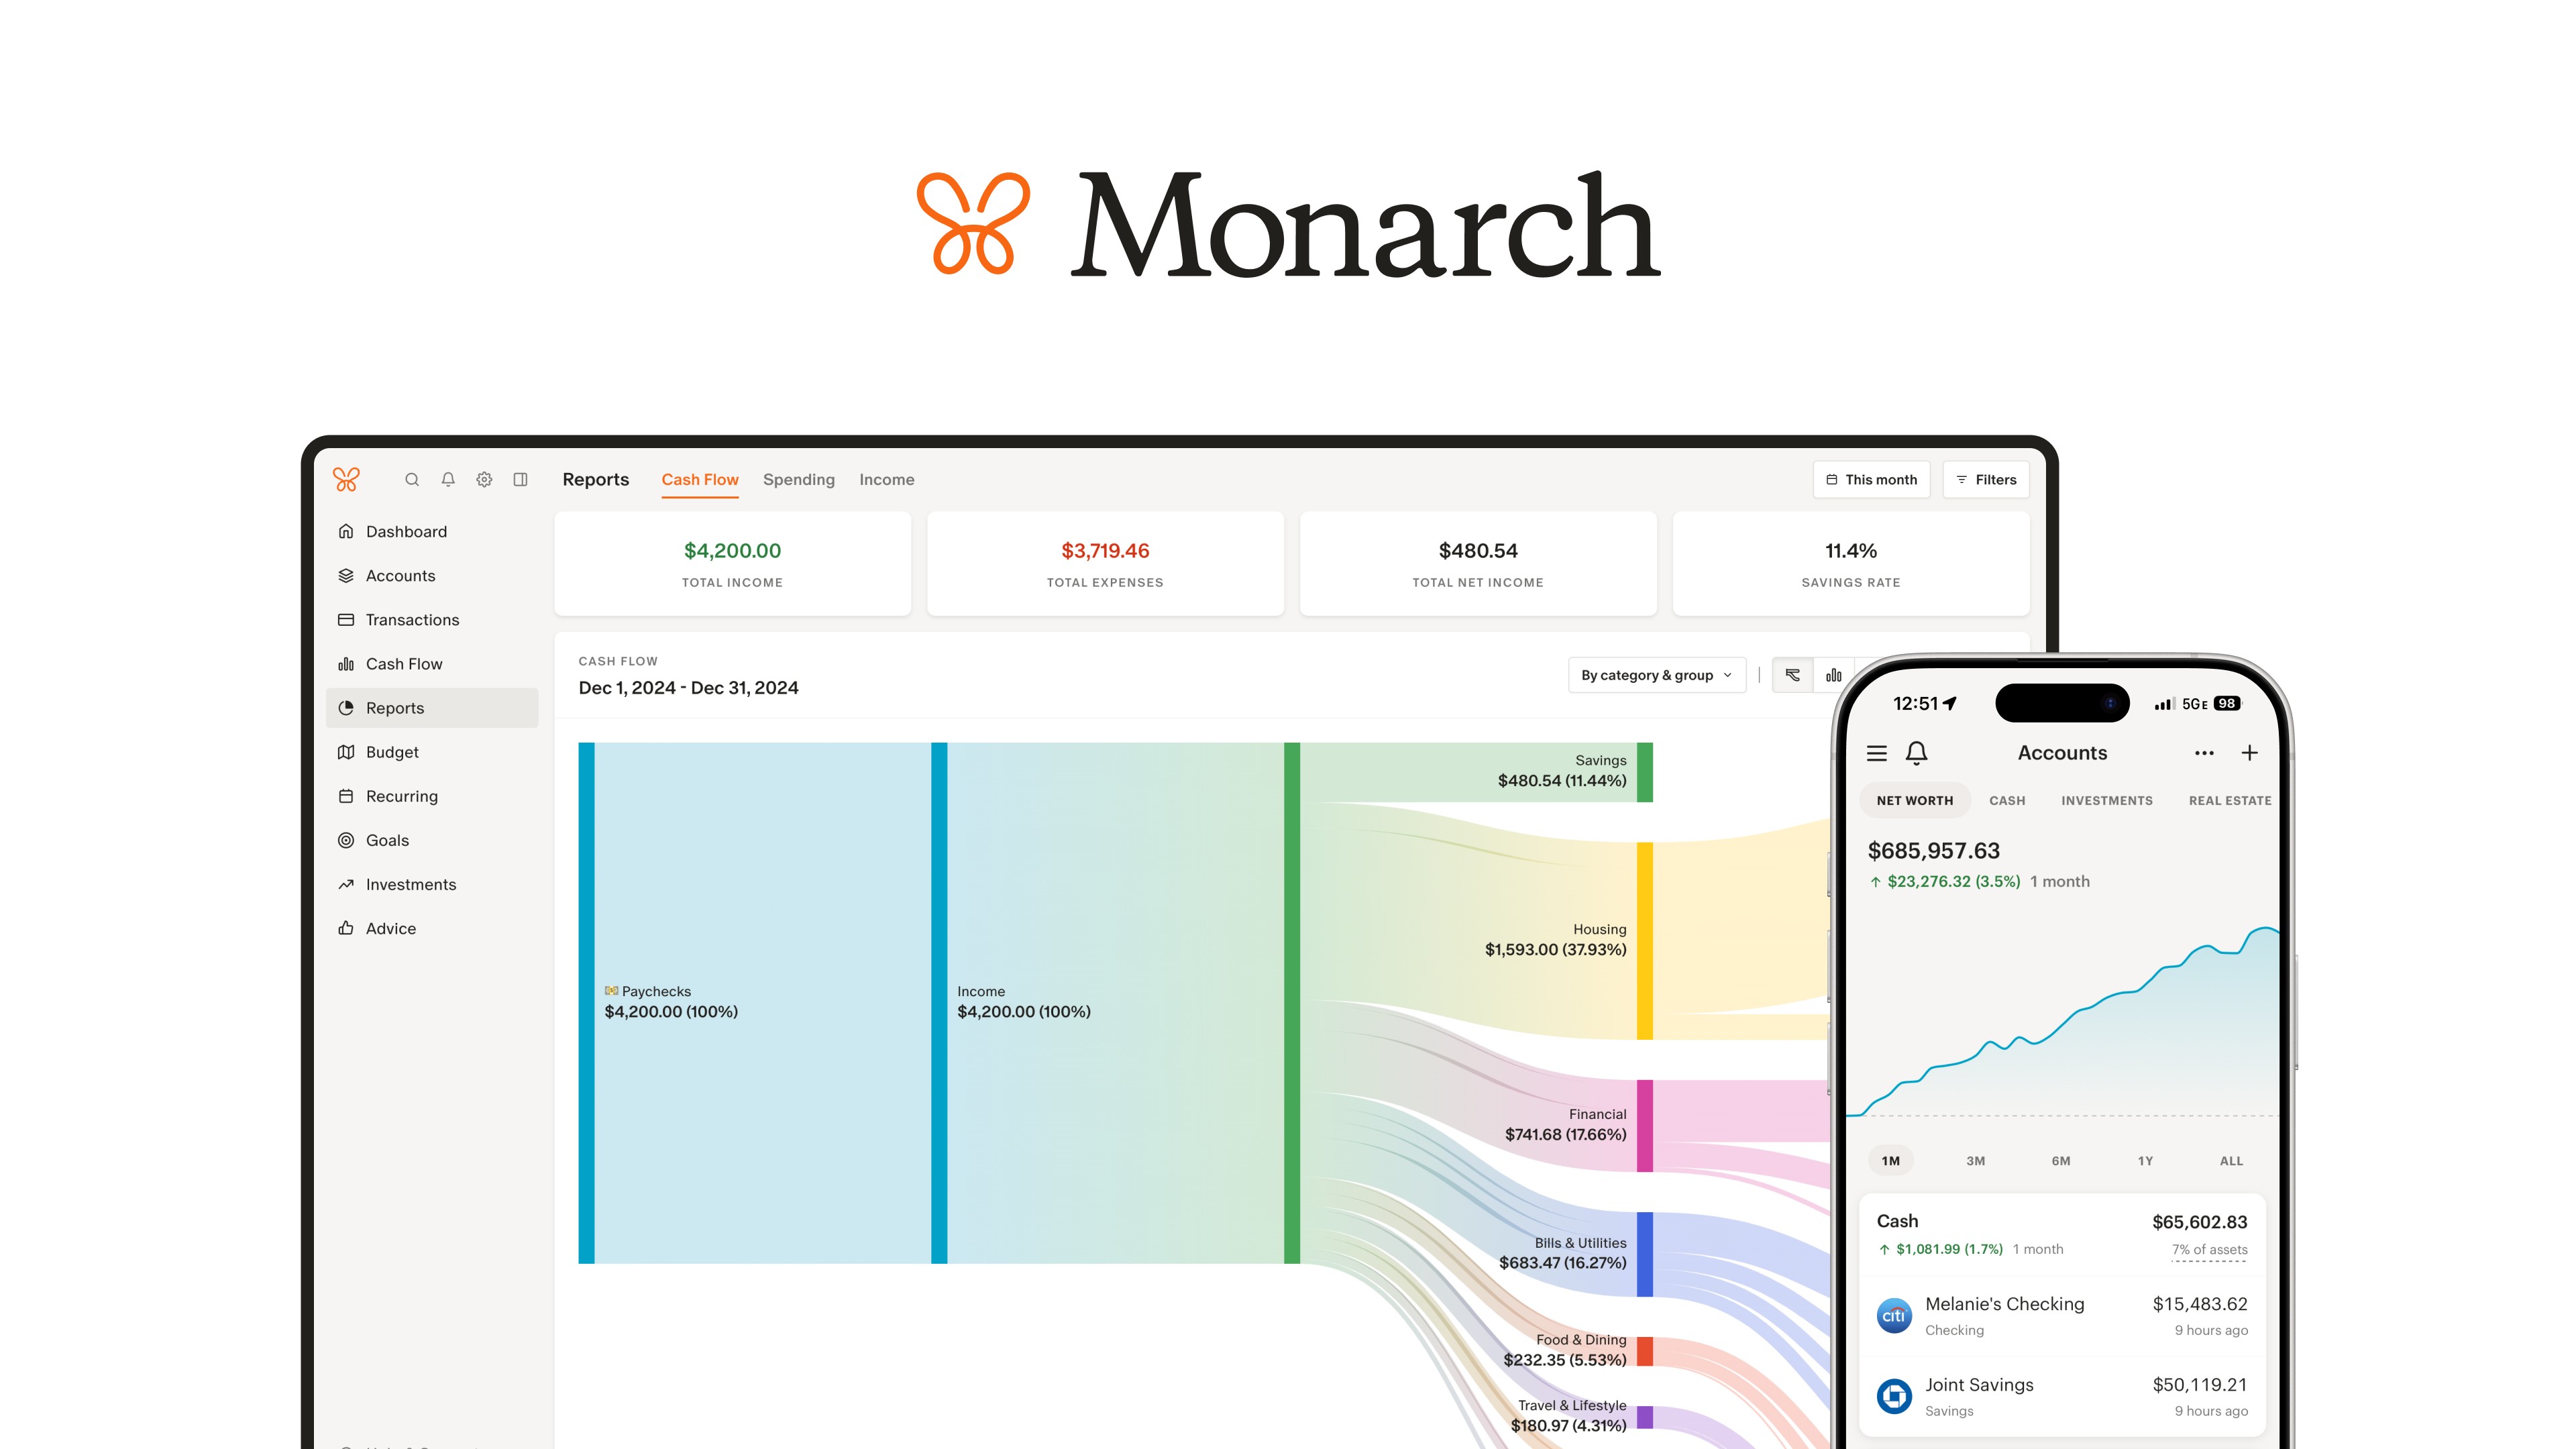
Monarch Money, a 15 €/mese o 99 €/anno, è l'erede più vicino a Mint. Categorizzazione flessibile, monitoraggio degli investimenti, condivisione familiare, categorie personalizzate. Grafici molto curati. Perfetto se vuoi uno strumento passivo per capire dove sono finiti i soldi, con funzioni di budget opzionali.
Punti di forza
- ✓Condivisione familiare pensata per le coppie
- ✓Monitoraggio del patrimonio netto e degli investimenti
Punti deboli
- ✗Meno direttivo di YNAB: è più facile ignorare gli avvisi
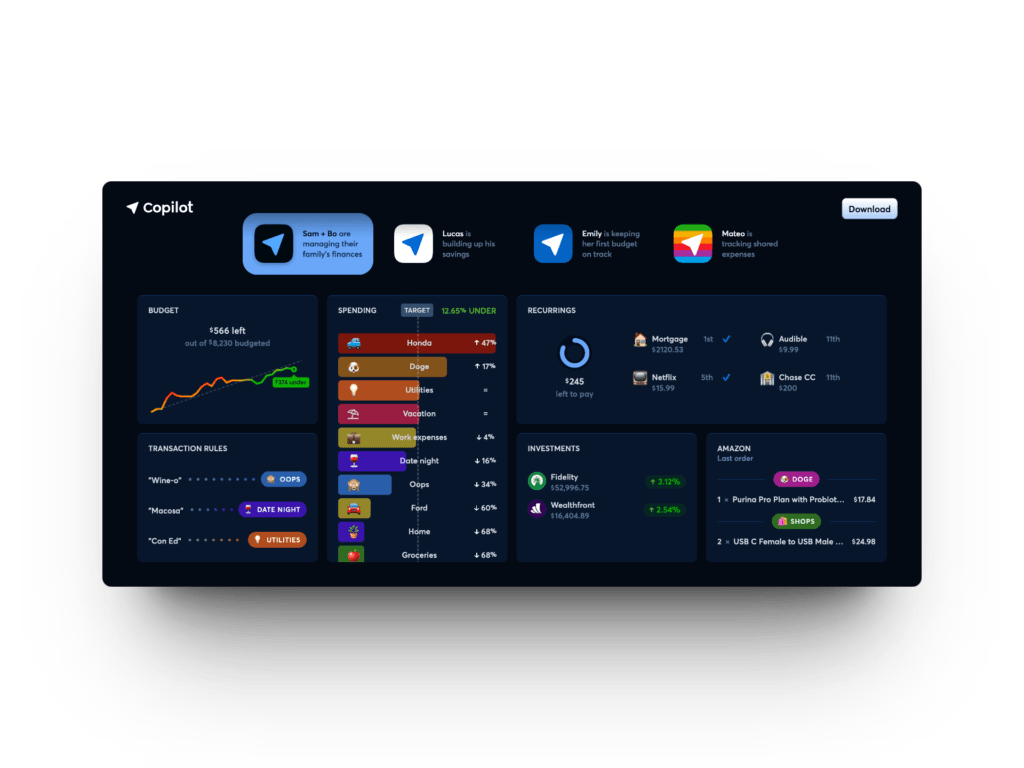
Scegli il piano annuale (95 €): a 13 € al mese è l'opzione più cara in assoluto.
Copilot Money, a 13 €/mese o 95 €/anno, nasce su iOS e ha l'interfaccia più bella della categoria. La categorizzazione basata sull'IA arriva al 94% di precisione, la più alta in assoluto. L'integrazione con Apple Card è nativa. Ideale per chi usa Apple, ha occhio per il design e non vuole perdere tempo a sistemare le categorie a mano.
Punti di forza
- ✓Migliore interfaccia e migliore categorizzazione automatica
- ✓Supporto nativo per Apple Card
Punti deboli
- ✗Solo per iOS: niente Android né versione web
Iscriviti alla newsletter
Novità e aggiornamenti occasionali, senza spam.
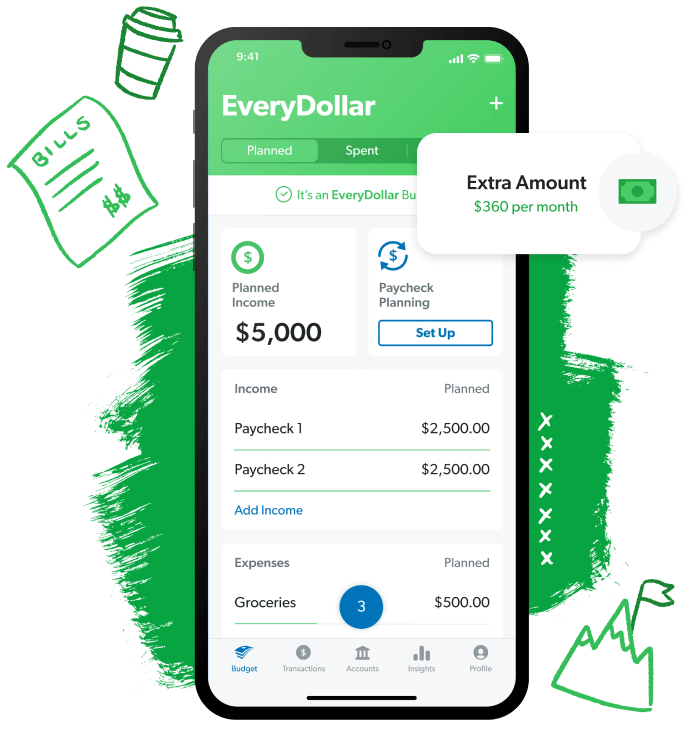
Il Premium (80 €) sblocca la sincronizzazione bancaria, ma la qualità della sync di EveryDollar resta dietro a Monarch.
Il piano gratuito di EveryDollar è l'unica app di budgeting davvero utilizzabile a costo zero dopo la chiusura di Mint. Nella versione free si inseriscono le transazioni solo a mano; la sincronizzazione bancaria richiede il Premium (80 € all'anno). Ideale se sei disposto a dedicare 5 minuti al giorno all'inserimento manuale pur di non spendere nulla.
Punti di forza
- ✓Davvero gratuito, con inserimento manuale
- ✓Strumenti in stile Ramsey per il metodo valanga/palla di neve sui debiti
Punti deboli
- ✗La sincronizzazione bancaria richiede il Premium da 80 € all'anno

Imposta tu quanto pagare: il 'paga quanto vuoi' da 3-12 € dell'app tende a suggerirti cifre più alte del necessario.
La specialità di Rocket Money è individuare automaticamente gli abbonamenti dimenticati e proporti di disdirli. Il servizio di rinegoziazione delle bollette trattiene il 40% del risparmio del primo anno. Più che un'app di budgeting, è uno strumento per stanare i soldi che stai buttando. 3-12 €/mese.
Punti di forza
- ✓Individua da solo gli abbonamenti dimenticati
- ✓La rinegoziazione delle bollette può portare risparmi concreti
Punti deboli
- ✗Il 40% trattenuto sulla rinegoziazione è parecchio
Per chi è?
Chi arriva a fatica a fine mese
YNAB (You Need A Budget)
Il metodo a base zero di YNAB assegna un compito a ogni euro prima che tu lo spenda, e questo spezza direttamente il ciclo dello stipendio che finisce prima del mese.
Coppie e famiglie che gestiscono i conti insieme
Monarch Money
La condivisione familiare integrata di Monarch permette a entrambi i partner di vedere gli stessi conti e budget in tempo reale, senza soluzioni di ripiego.
Chi usa l'iPhone e non vuole pensarci
Copilot Money
Il 94% di precisione della categorizzazione IA su iOS significa quasi zero correzioni manuali, e Apple Card si sincronizza in modo nativo.
Chi inizia e non vuole spendere un euro in app
EveryDollar (by Ramsey Solutions)
Il piano gratuito di EveryDollar è l'unica opzione davvero utilizzabile a 0 € dopo Mint: bastano 5 minuti al giorno di inserimento manuale.
Chi paga abbonamenti dimenticati da mesi
Rocket Money
Rocket Money porta a galla e disdice automaticamente gli abbonamenti dimenticati, trovando soldi sprecati senza che tu debba controllare nulla.
Il panorama dopo la chiusura di Mint
Mint ha chiuso a novembre 2023 e il vuoto lasciato è stato colmato solo in parte. Monarch Money e Copilot Money sono i sostituti di Mint più consigliati. YNAB ha un DNA diverso: un budget a base zero con una filosofia precisa, più difficile da avviare ma più efficace sul lungo periodo.
Le opzioni gratuite sono poche. Il piano free di EveryDollar copre il budget a base zero ma richiede l'inserimento manuale delle transazioni. Rocket Money è formalmente gratuito, ma spinge verso il monitoraggio degli abbonamenti a 3-12 € al mese.
Precisione della categorizzazione
Precisione della categorizzazione automatica (1.200 transazioni, 30 categorie): Copilot (94%), Monarch (89%), Rocket (83%), YNAB (72% — il ripiego manuale è una scelta progettuale), EveryDollar (35% — praticamente non ci prova). Il vantaggio dell'IA di Copilot è reale.
Errori di sincronizzazione (transazioni mancanti al mese): Copilot (0,3 in media), Monarch (1,2), YNAB (2,1 tramite Plaid), Rocket Money (3,4), EveryDollar (n/d, inserimento manuale). I colpevoli sono quasi sempre le banche con autenticazione a più fattori (in Italia, tipicamente quelle con SCA rigida via app).
Domande frequenti
YNAB vale davvero 109 € all'anno?▼
Posso usare più app di budgeting insieme?▼
Rocket Money rinegozia davvero le bollette?▼
Commenti e domande
La discussione avviene su nattzy, il nostro forum. Accedi con Google per partecipare.
Articoli correlati

Miglior carta di credito da viaggio 2026: 5 a confronto
Miglior conto deposito 2026: 5 sul rendimento

Migliori purificatori d'aria 2026: 5 modelli

Recensione ConoHa WING (2026): WordPress online in 11 minuti
Miglior hosting JP 2026: 5 server in classifica

Migliori maschere LED viso 2026: 3 dispositivi a confronto