Miglior software di finanza personale 2026: 5 a confronto
WriterRedazione Pickly
Aggiornato il 2026-05-19
5 opzioni. Misure reali, niente marketing. Questa guida confronta 5 opzioni sulla base di specifiche pubblicate, documentazione del produttore e test indipendenti.
In breve
Monarch Money è la scelta ovvia dopo Mint: fondato da ex dipendenti di Mint, offre un'esperienza simile a Mint senza pubblicità, la sincronizzazione bancaria più affidabile delle cinque secondo le segnalazioni degli utenti, la condivisione familiare e un ottimo monitoraggio degli investimenti a 14,99 dollari al mese. YNAB, a 109 dollari l'anno, conviene solo se lo controllerai ogni giorno: il budget a base zero cambia davvero le abitudini, ma richiede da quattro a sei settimane di apprendimento. Quicken Simplifi, a 48 dollari l'anno, è l'opzione a pagamento più economica, ma riceve più lamentele per le riconnessioni della sincronizzazione.
📋Come abbiamo confrontato
Questo confronto si basa su ricerca documentale: specifiche pubblicate, documentazione del produttore, test e recensioni indipendenti.
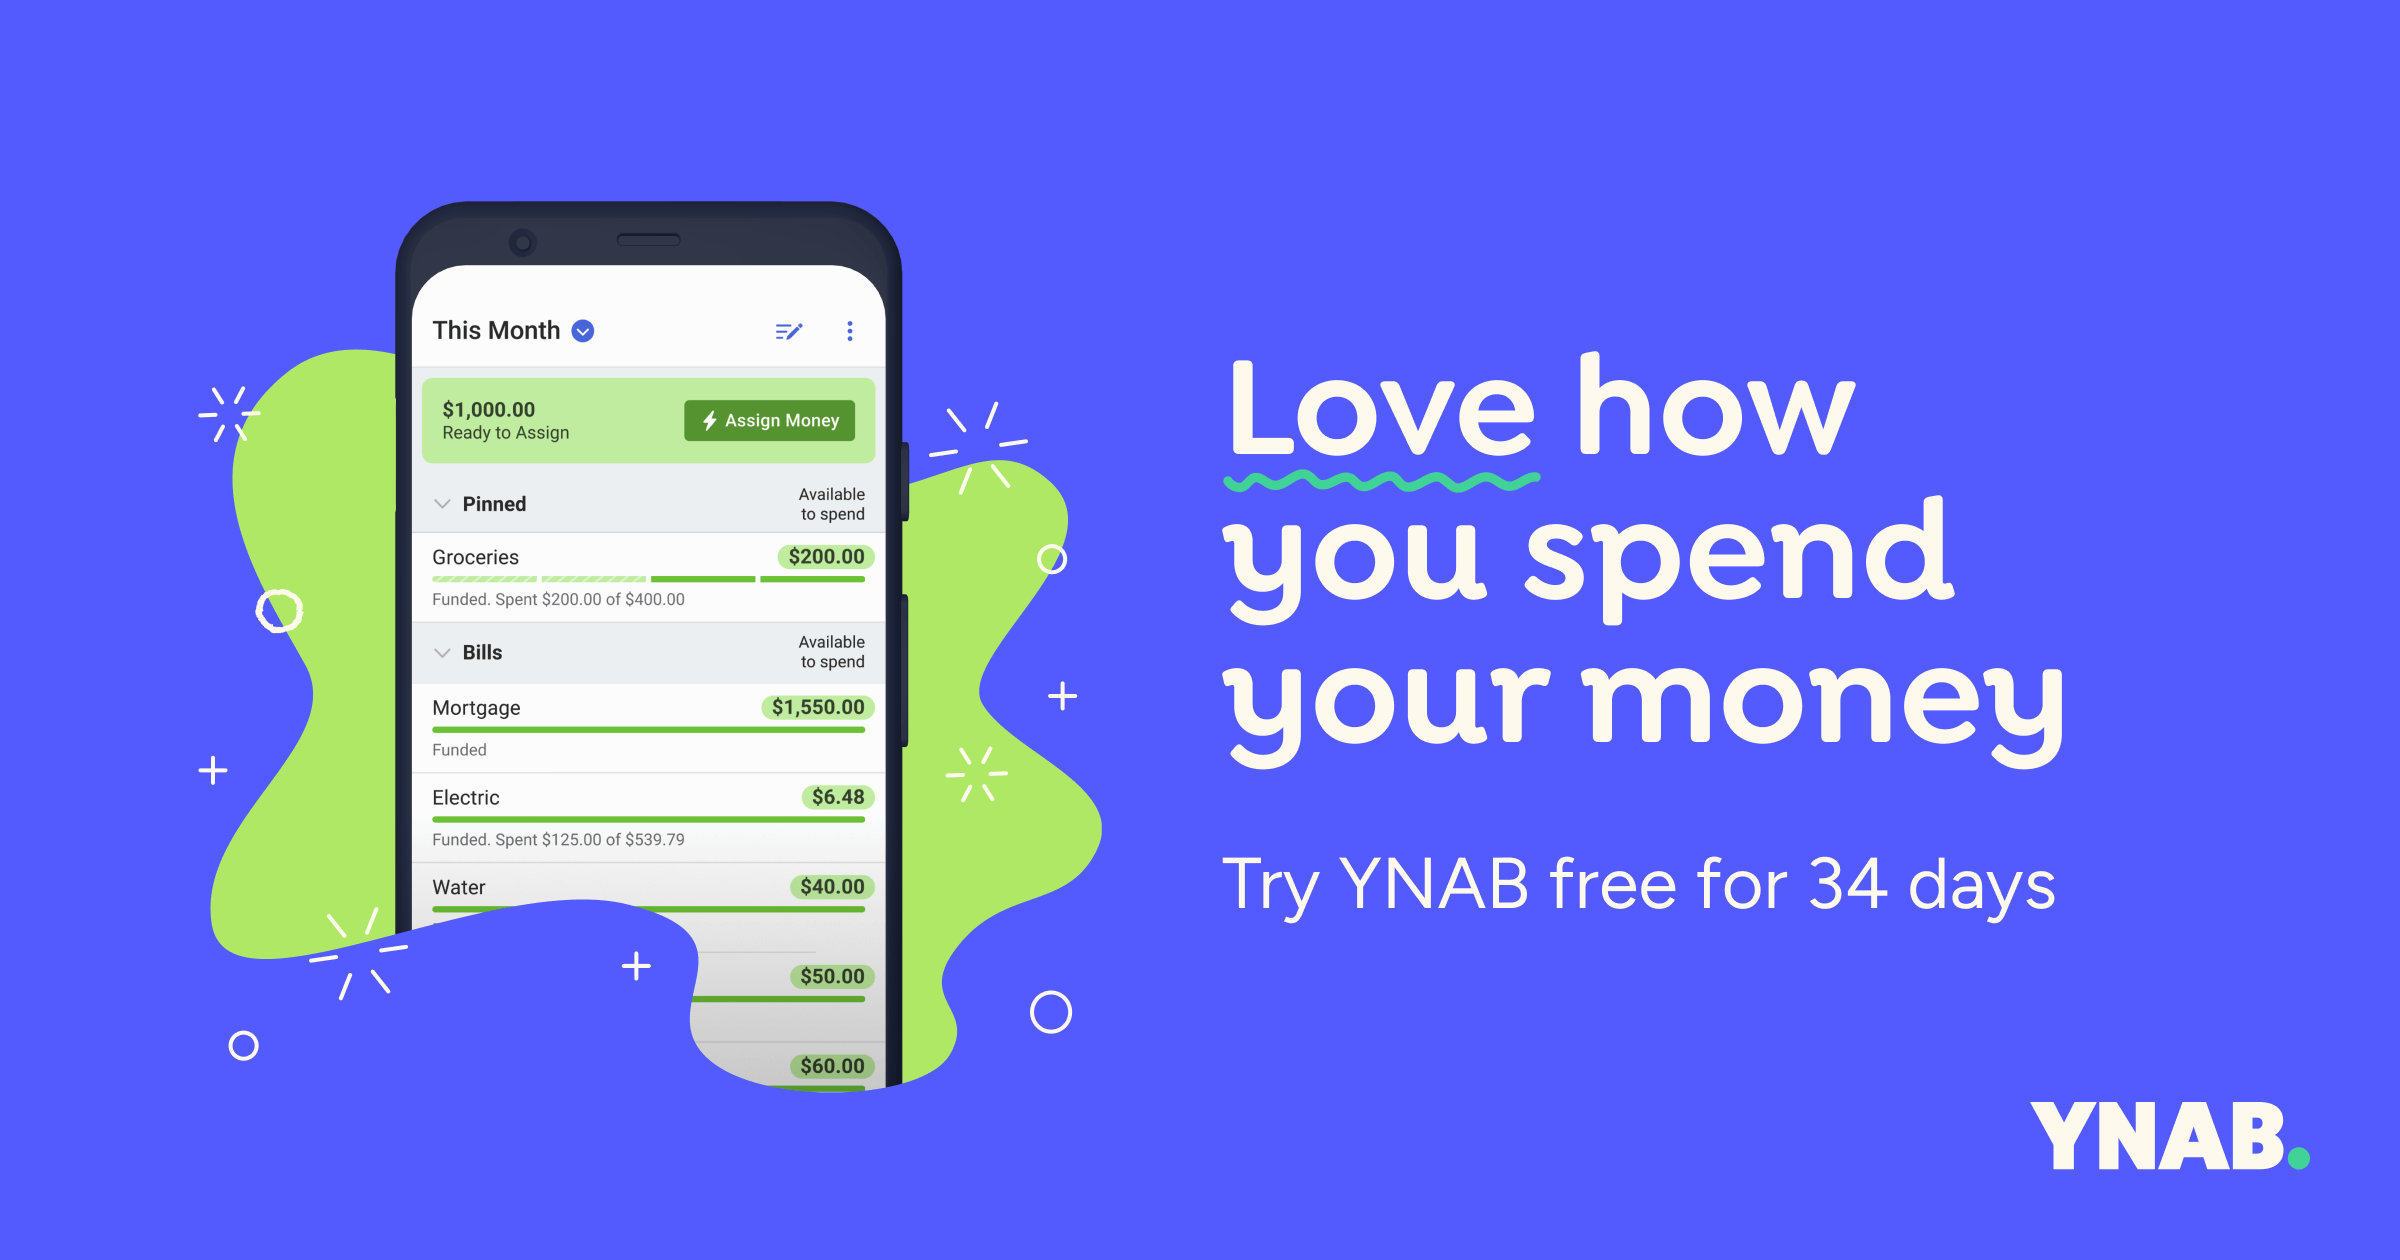
🏆 Il migliore per chi fa budget sul serio: YNAB (You Need a Budget) è la scelta giusta se sei disposto a metterci impegno. Il metodo del budget a base zero — ogni euro ha un compito prima ancora di essere speso — cambia davvero le abitudini.
I nostri consigli ↓- 1YNAB (You Need a Budget)🏆 Il migliore per chi fa budget sul serio$109/yr〜$179/yrprezzo di riferimento USA
Per chi è?
Articoli correlati

1★ Best Pick🏆 Il migliore per chi fa budget sul serioYNAB (You Need a Budget)
Iscrizione su youneedabudget.com. Prova gratuita di 34 giorni. L'abbonamento annuale (109 $) costa molto meno del mensile (14,99 $ al mese = 180 $ l'anno). Per gli studenti un anno gratis.
YNAB (You Need a Budget) è la scelta giusta se sei disposto a metterci impegno. Il metodo del budget a base zero — ogni euro ha un compito prima ancora di essere speso — cambia davvero le abitudini. Gli utenti segnalano di frequente un crollo delle spese "non tracciate" già nei primi mesi. Il rovescio della medaglia sono il controllo quotidiano e le 4-6 settimane necessarie per prenderci la mano. I 109 $ l'anno sono il prezzo più alto del gruppo, ma se lo usi con costanza è il miglior rapporto costi-benefici di questo confronto.
Punti di forza
- ✓Il budget a base zero cambia davvero il modo di spendere
- ✓Contenuti formativi migliori del settore (workshop gratuiti, podcast)
- ✓Community numerosa e attiva
Punti deboli
- ✗Curva di apprendimento più ripida (4-6 settimane)
- ✗Richiede un controllo quotidiano per rendere al meglio
- ✗109 $ l'anno: il più caro
2🪟 Il miglior sostituto di MintMonarch Money
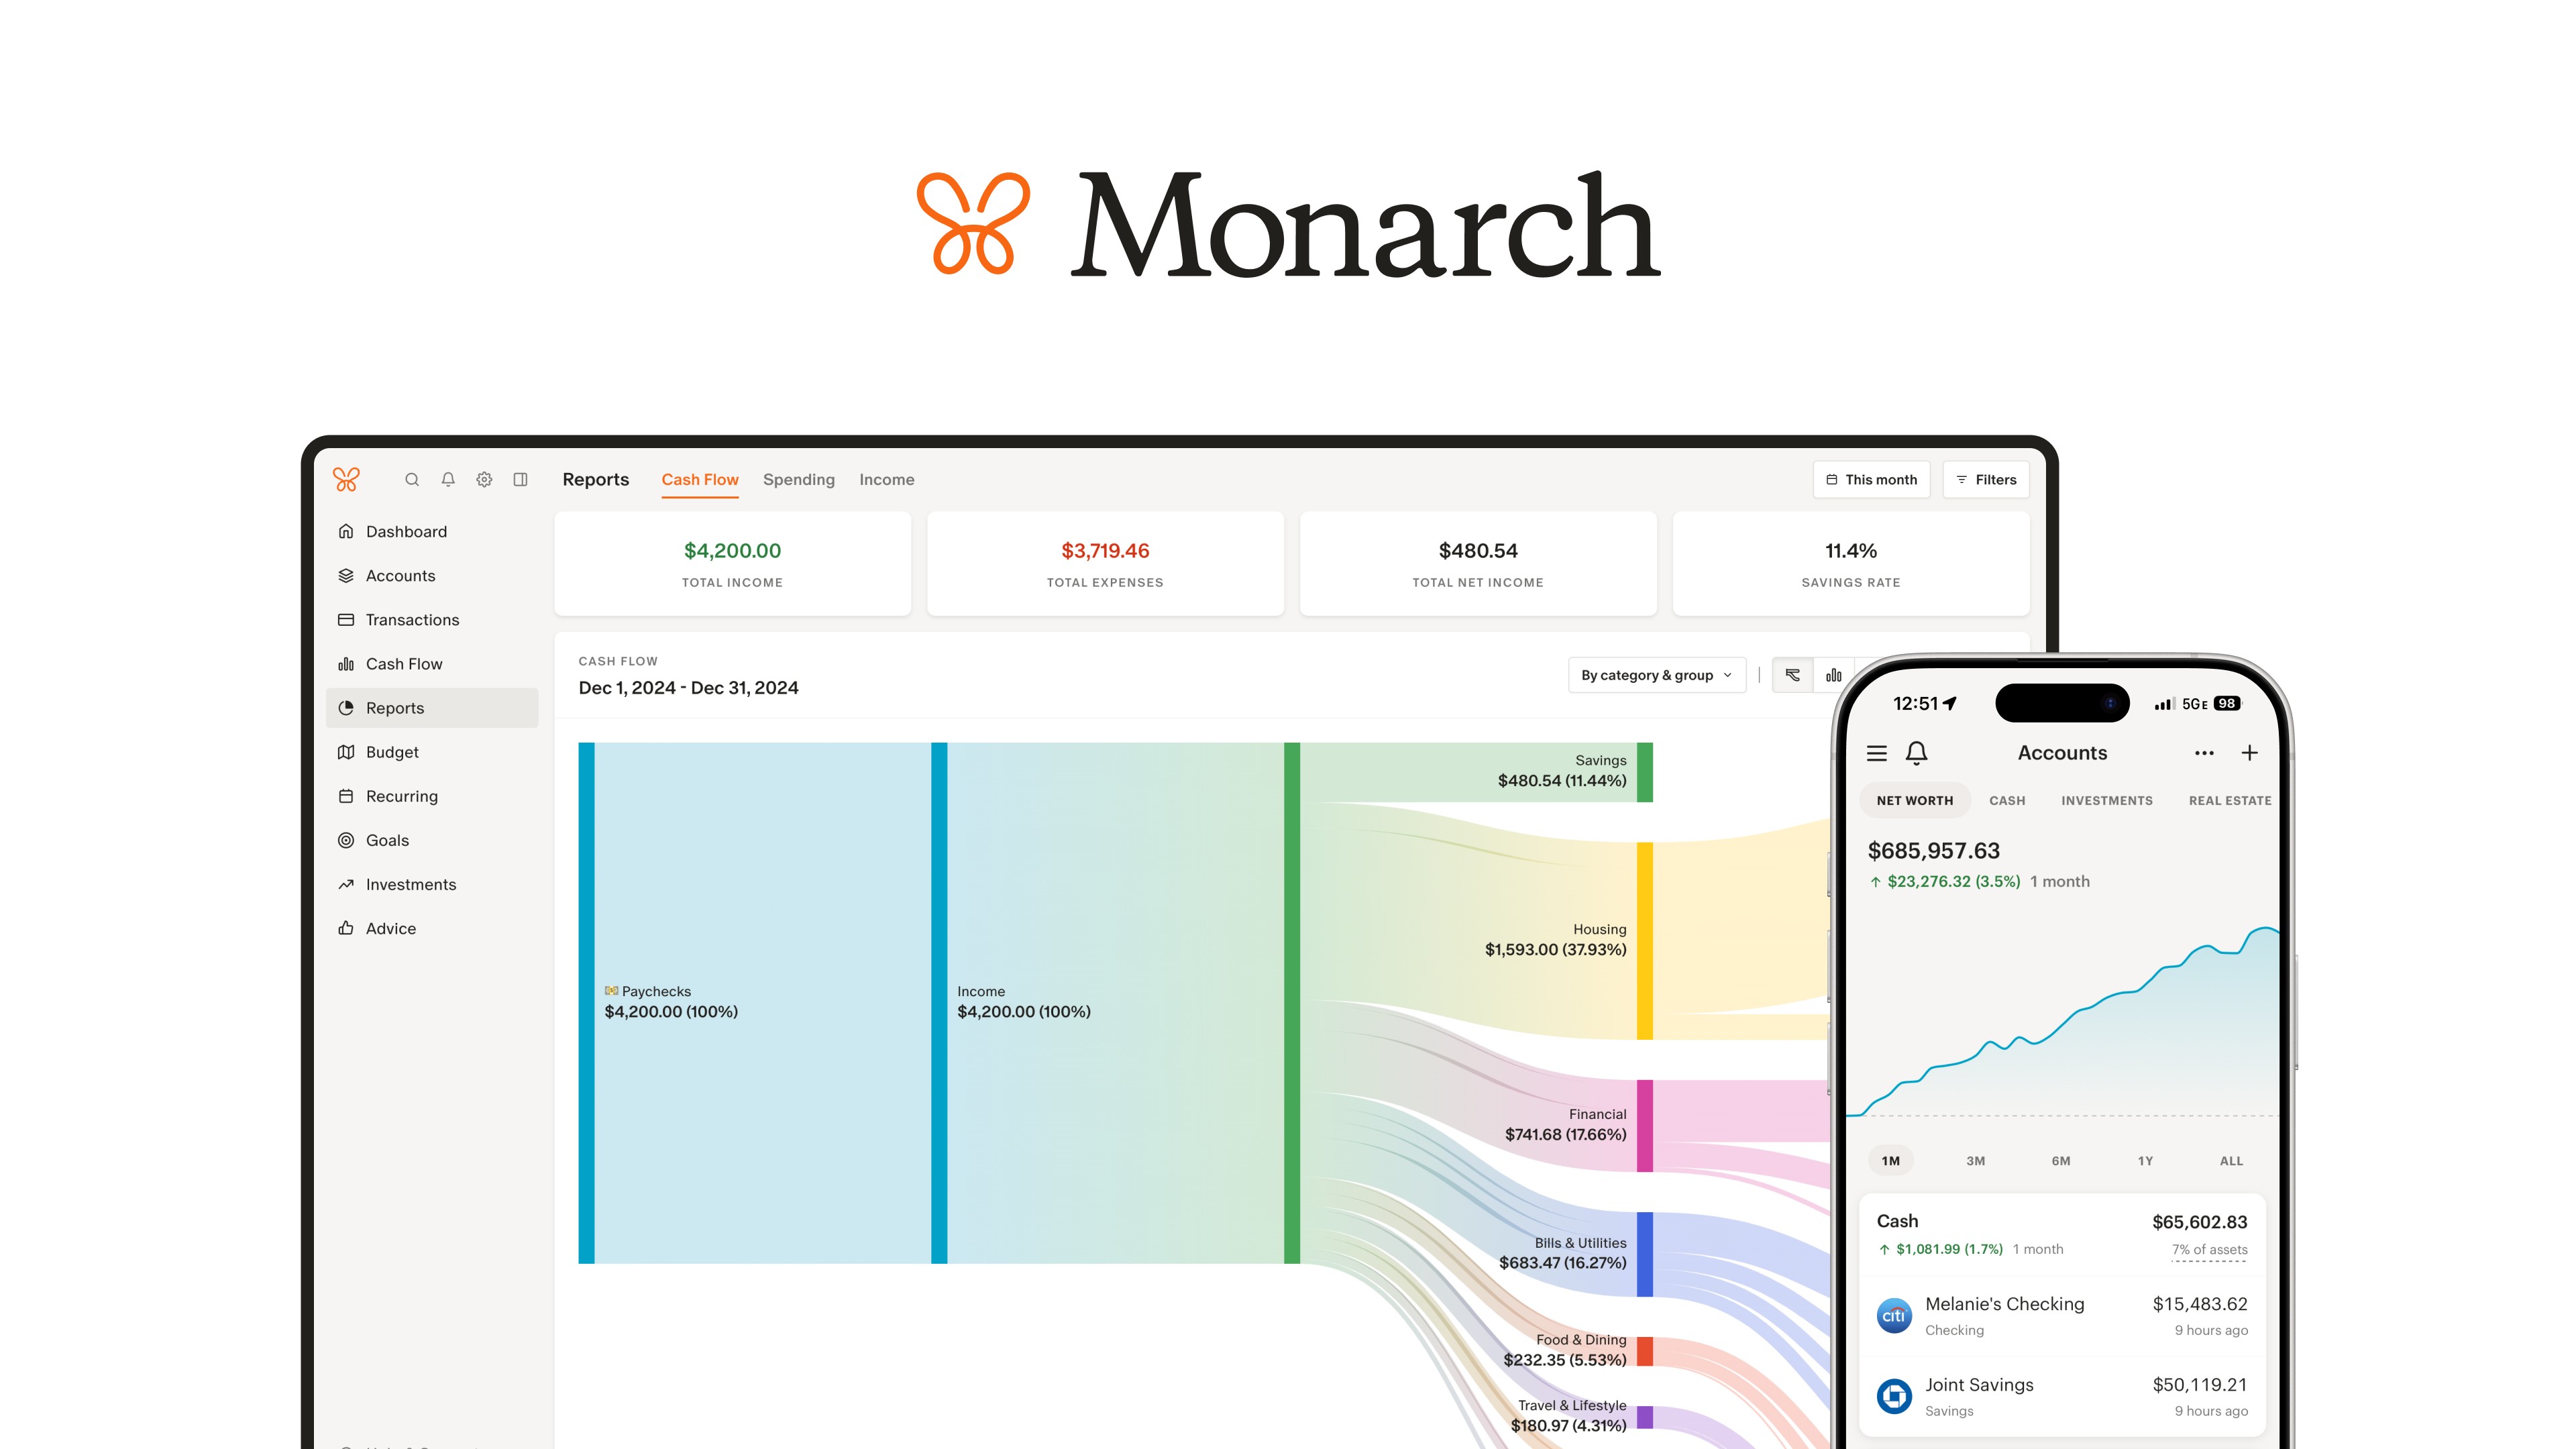
Iscrizione su monarchmoney.com. Prova gratuita di 7 giorni. L'annuale (99 $) fa risparmiare 80 $ rispetto al mensile. Circolano spesso codici promozionali con sconti del 30-50% sul primo anno.
Monarch Money è la scelta scontata dopo la chiusura di Mint. Fondata da ex dipendenti Mint, offre un'interfaccia molto simile ma senza pubblicità (Mint, prima della chiusura, era invasa da offerte di carte di credito). Sincronizzazione bancaria solida, condivisione familiare, categorie personalizzate e ottimo monitoraggio degli investimenti. 14,99 $ al mese oppure 99 $ l'anno. Il posizionamento "tutto in uno" significa che fa bene molte cose, senza però eccellere in nessuna.
Punti di forza
- ✓Interfaccia in stile Mint, senza pubblicità
- ✓Sincronizzazione bancaria più costante dei cinque, secondo gli utenti
- ✓Condivisione familiare per coppie e famiglie
Punti deboli
- ✗99 $ l'anno: fascia di prezzo media
- ✗Metodo di budgeting meno rigoroso di YNAB
- ✗Nata nel 2018 (più giovane delle alternative storiche)
3💸 Il migliore a basso costoQuicken Simplifi
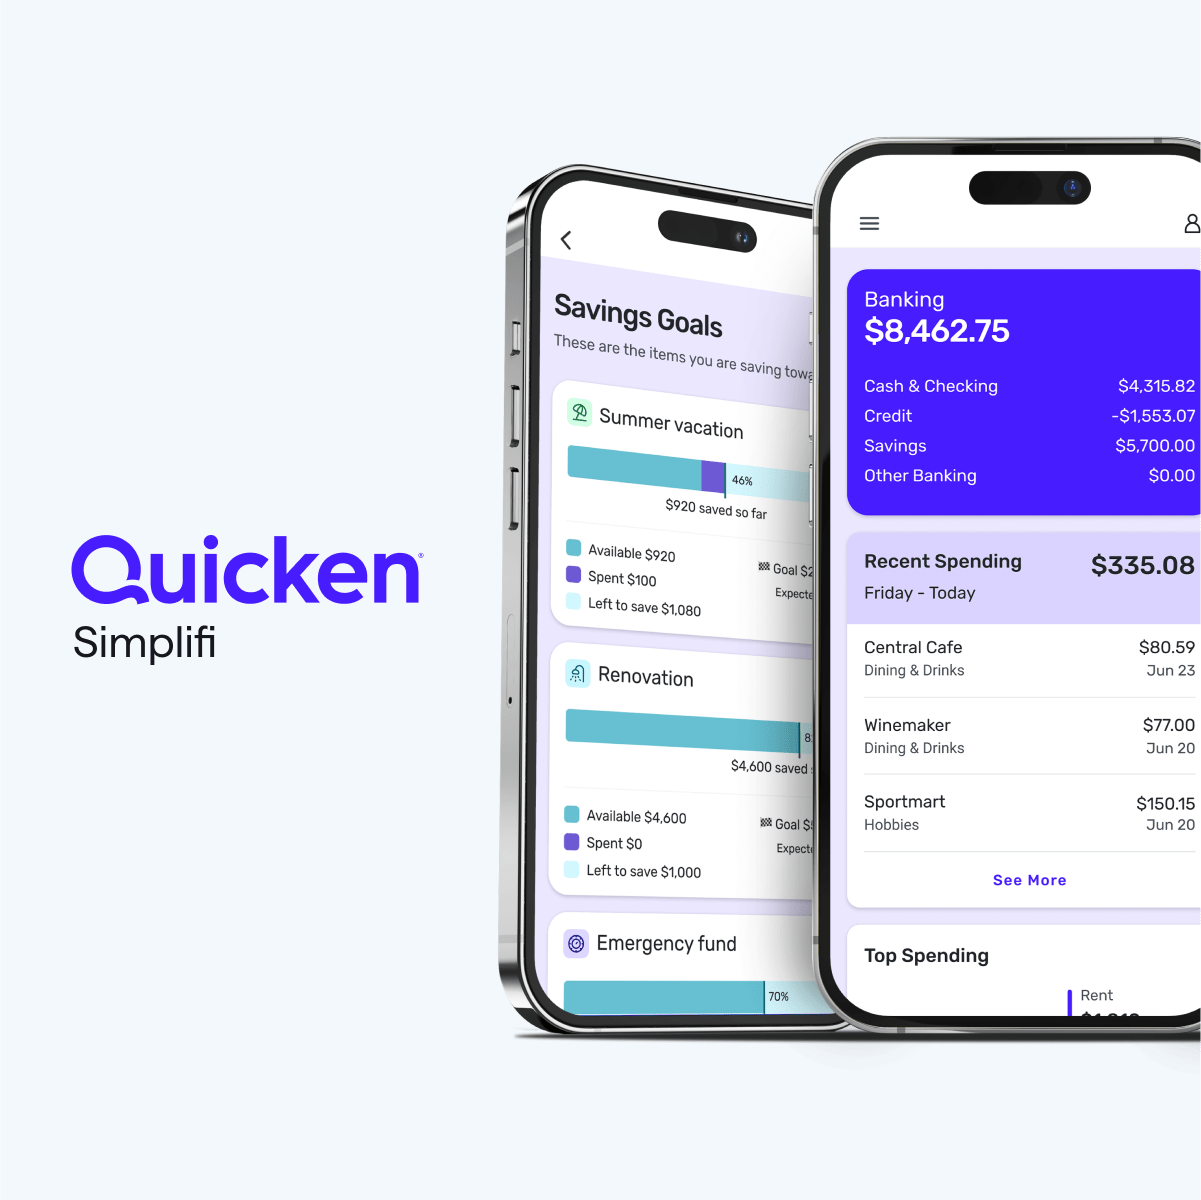
Iscrizione su quicken.com/simplifi. Rimborso garantito entro 30 giorni. Spesso scontato a 24 $ per il primo anno sul sito di Quicken.
Quicken Simplifi è la migliore opzione economica a 48 $ l'anno (3,99 $ al mese con fatturazione annuale). È un Quicken Online alleggerito, concentrato su budget e sincronizzazione bancaria. Sul fronte sincronizzazione raccoglie più lamentele per riconnessioni rispetto a Monarch e YNAB. La funzione "watch list" per il piano di spesa è davvero utile per tenere sotto controllo le spese ricorrenti. Manca invece un monitoraggio approfondito degli investimenti e la condivisione familiare.
Punti di forza
- ✓48 $ l'anno: il prezzo più basso tra le opzioni a pagamento
- ✓Funzione watch list per le spese ricorrenti
- ✓Alle spalle c'è Quicken (di proprietà Aqua Capital)
Punti deboli
- ✗Riconnessioni di sincronizzazione più frequenti rispetto a Monarch
- ✗Nessuna condivisione familiare
- ✗Monitoraggio degli investimenti limitato
Iscriviti alla newsletter
Novità e aggiornamenti occasionali, senza spam.
4📈 Il migliore per chi investeEmpower Personal Dashboard

Iscrizione su empower.com. Completamente gratuito. Se hai oltre 250.000 $ di asset monitorati riceverai una telefonata introduttiva da un consulente patrimoniale: se non ti interessa, basta declinare cortesemente.
Empower Personal Dashboard (ex Personal Capital) è lo strumento gratuito giusto per chi investe. Monitoraggio del patrimonio netto, pianificatore per la pensione, analizzatore delle commissioni di investimento e strumenti di asset allocation sono di ottimo livello. Le funzioni di budget sono essenziali: vanno bene per chi ha redditi alti, non ha bisogno di un budget voce per voce ma vuole visibilità sugli investimenti. Empower è anche una società di gestione patrimoniale: se hai oltre 250.000 $ di asset monitorati, ti chiameranno per proporti i loro servizi.
Punti di forza
- ✓Monitoraggio di investimenti e pensione eccellente
- ✓Gratuito
- ✓Ottimi strumenti di asset allocation
Punti deboli
- ✗Funzioni di budget essenziali
- ✗Chiamate commerciali se hai oltre 250.000 $ monitorati
- ✗Meno orientato al cambiamento delle abitudini di spesa
5📊 Il migliore per gli appassionati di fogli di calcoloTiller Money
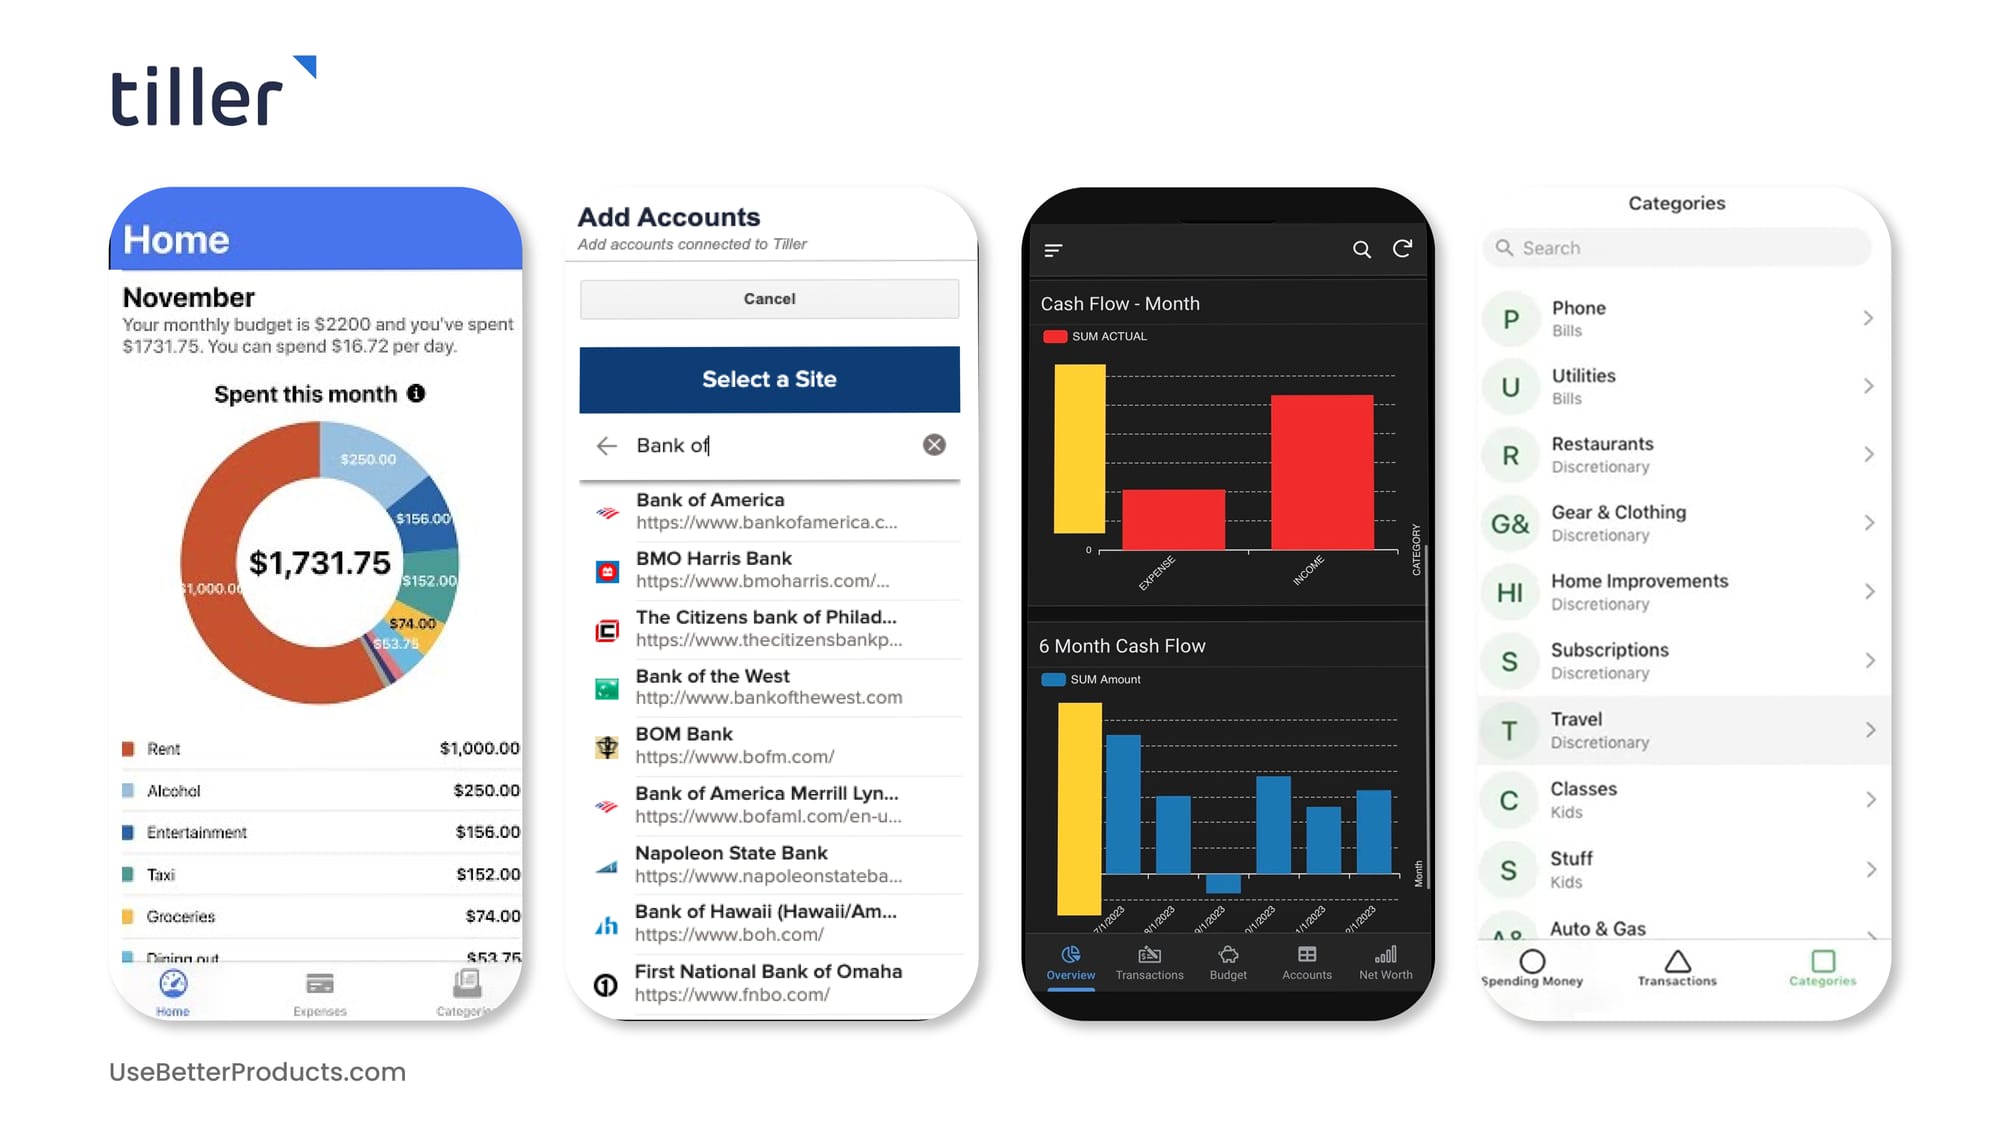
Iscrizione su tillerhq.com. Prova gratuita di 30 giorni. Solo abbonamento annuale (79 $). Include l'accesso alla libreria di modelli e al Discord della community Tiller.
Tiller Money riversa ogni giorno su Google Fogli (o Excel) i movimenti sincronizzati dalla banca. Da lì costruisci il metodo di budget che preferisci, con i modelli già pronti o con formule tue. 79 $ l'anno. Massima libertà, nessun accompagnamento. Perfetto per chi lavora volentieri con i fogli di calcolo, non per chi cerca un'app rifinita. La libreria di modelli è il punto di partenza migliore: la maggior parte degli utenti finisce per adottare un foglio personalizzato in stile YNAB o a buste.
Punti di forza
- ✓Massima libertà grazie a Google Fogli
- ✓Ampia libreria di modelli
- ✓Sincronizzazione bancaria quotidiana via Plaid
Punti deboli
- ✗Serve dimestichezza con i fogli di calcolo
- ✗Nessuna app mobile dedicata (solo Fogli da mobile)
- ✗La configurazione richiede 2-4 ore
Affidabilità della sincronizzazione bancaria
Monarch Money raccoglie i giudizi più costanti sulla sincronizzazione tra i cinque. Le riconnessioni capitano, ma gli utenti le descrivono come episodiche, non come routine.
YNAB segue a poca distanza. Chase e Capital One sono le connessioni che gli utenti segnalano più spesso di dover riautorizzare.
Quicken Simplifi raccoglie il maggior numero di lamentele sulle riconnessioni del gruppo, con Bank of America come banca citata più di frequente.
Empower Personal Dashboard dà il meglio sui conti di investimento; gli utenti indicano invece conti correnti e carte di credito come il lato più debole.
Tiller Money: la sincronizzazione bancaria via Plaid è al livello di Monarch. Il punto è che Tiller scrive i dati su Google Fogli, e questo aggiunge un elemento di fragilità per chi non è a suo agio con i fogli di calcolo.
Metodo di budgeting
YNAB impone il budget a base zero: ogni euro riceve un compito prima che tu lo spenda. È l'approccio più rigoroso e il più efficace per cambiare le abitudini, ma richiede un controllo quotidiano. Curva di apprendimento più ripida del gruppo.
Monarch e Simplifi usano il budget per categorie (si fissa un tetto per ciascuna e si monitora l'andamento). Più semplice da adottare, ma incide meno sui comportamenti.
Empower punta sul patrimonio netto e sul monitoraggio degli investimenti più che sul budgeting vero e proprio. Ideale per chi investe e ha già le spese sotto controllo.
Tiller scrive i dati su Google Fogli e lascia costruire il metodo che preferisci. Massima libertà, nessuna guida.
Il migliore per ogni esigenza
Il migliore per chi fa budget sul serio: YNAB a 109 $ l'anno (circa 100 €). Il budget a base zero cambia davvero il modo di spendere. Vale la curva di apprendimento impegnativa.
Il miglior sostituto di Mint: Monarch Money a 99 $ l'anno (circa 91 €). Interfaccia in stile Mint, sviluppo attivo, condivisione familiare, zero pubblicità. La scelta naturale per la maggior parte degli ex utenti Mint.
Il migliore a basso costo: Quicken Simplifi a 48 $ l'anno (circa 44 €). Budgeting solido al prezzo più basso tra le opzioni a pagamento.
Il migliore per chi investe: Empower Personal Dashboard, gratuito. Si concentra su patrimonio netto e pianificazione pensionistica più che sul budget voce per voce.
Il migliore per gli appassionati di fogli di calcolo: Tiller Money a 79 $ l'anno (circa 73 €). Libertà totale grazie a Google Fogli. Da scegliere solo se lavorare con i fogli di calcolo ti piace davvero.
Domande frequenti
Perché Mint ha chiuso?▼
YNAB vale 109 $ l'anno?▼
Empower gratis vale quanto le alternative a pagamento?▼
È sicuro collegare questi strumenti al mio conto?▼
Dettagli dei prodotti presentati in questo articolo
- YNAB (You Need a Budget)$109/yr〜$179/yrprezzo di riferimento USA
- Monarch Money$99/yr〜$179/yrprezzo di riferimento USA
- Quicken Simplifi$48/yr〜$60/yrprezzo di riferimento USA
- Empower Personal Dashboard$0prezzo di riferimento USA
- Tiller Money$79/yrprezzo di riferimento USA
I prezzi cambiano. Verifica il prezzo attuale sul negozio.
Commenti e domande
La discussione avviene su nattzy, il nostro forum. Accedi con Google per partecipare.
Vedi il thread di discussione su nattzy ↗
Ancora indeciso? Fai la tua domanda alla community — Chiedi su nattzy ↗
Articoli correlati
Miglior software di project management 2026: 5 a confronto
Migliori programmi di montaggio video 2026: 5 a confronto

Miglior software di email marketing 2026: Mailchimp, Kit

Miglior software per buste paga 2026: 5 a confronto
Migliori software di recupero dati 2026: 5 a confronto
Miglior software di contabilità 2026: 5 a fondo