2026 최고의 로보 어드바이저: 5종 비교
이 글은 5개 제품을 공개 사양, 제조사 자료, 독립 리뷰를 근거로 비교한 것입니다.
이 비교는 문헌 조사입니다. 공개된 사양, 제조사 문서, 독립적인 리뷰와 시험 결과를 대조했습니다.
Betterment
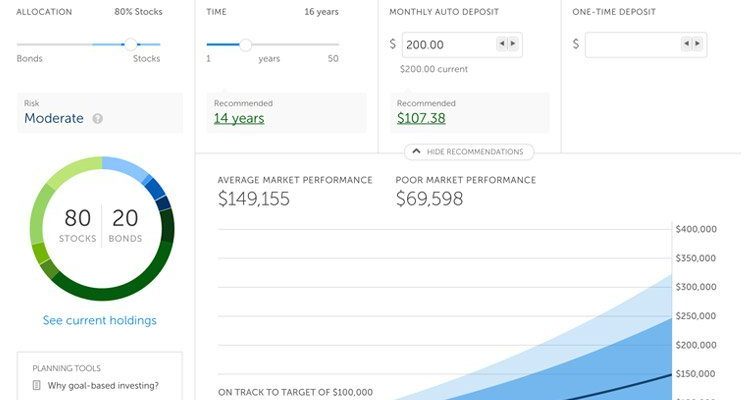
🏆 종합 1위: Betterment는 가장 무난하게 추천할 수 있는 로보어드바이저입니다. 수수료 0.25%, 목표별 투자(은퇴·주택 자금 등을 별도 계좌처럼 분리), 그리고 잔고 규모와 무관한 절세 매도까지 제공합니다.
추천 순위 ↓| 제품 | 가격 | 링크 |
|---|---|---|
| 0.25%〜0.40%참고 가격 | ||
| 0.25%〜0.25%참고 가격 | ||
| — | ||
| — | ||
| 0.20%〜0.20%참고 가격 |


연 0.40%인 프리미엄 등급은 실제 어드바이저 상담이 붙습니다. 2억 6천만 원 이상이라면 값을 합니다.
Betterment는 가장 무난하게 추천할 수 있는 로보어드바이저입니다. 수수료 0.25%, 목표별 투자(은퇴·주택 자금 등을 별도 계좌처럼 분리), 그리고 잔고 규모와 무관한 절세 매도까지 제공합니다. 최소 가입금액 0원. 투자 교육 콘텐츠는 이 분야에서 가장 잘 만들어져 있습니다. 수수료 차감 후 2년 수익률 21.8%.
추천 포인트
- ✓잔고 0원부터 절세 매도 적용
- ✓목표별 투자 UI
아쉬운 점
- ✗0.25% 수수료는 Vanguard보다 비쌈

다이렉트 인덱싱은 잔고 1억 원 이상부터 활성화됩니다.
자산이 1억 원 이상이라면 Wealthfront가 Betterment보다 한 수 위입니다. ETF 대신 개별 종목을 담는 다이렉트 인덱싱이 이 구간에서 절세 매도 알파를 0.2~0.4% 더 만들어냅니다. 529 대학 학자금 플랜, 커스텀 포트폴리오도 지원하며 최소 가입금액은 약 65만 원. 고소득자에게 강력합니다.
추천 포인트
- ✓1억 원 이상 시 다이렉트 인덱싱
- ✓학자금 저축용 529 플랜
아쉬운 점
- ✗최소 가입금액 약 65만 원
Schwab 프리미엄 등급(월 약 4만 원 + 수수료 0%)은 실제 어드바이저가 붙어, 목표 설계 측면에서는 기본형보다 낫습니다.
Schwab Intelligent Portfolios는 운용 수수료가 0원이지만, 의무 현금 보유 6~8%가 그 절감분을 그대로 상쇄합니다. 이름만 최저 비용인 셈이죠. 최소 가입금액 약 650만 원. 주력 로보어드바이저보다는 Schwab 생태계를 이미 쓰는 사람의 부가 서비스로 적합합니다.
추천 포인트
- ✓운용 수수료 없음
- ✓Schwab 생태계 혜택 무료 이용
아쉬운 점
- ✗의무 현금 보유 6~8%로 연 16만 원가량 손실
뉴스레터 구독
유용한 정보와 신규 소식을 가끔 보내드립니다. 스팸 없음.
리밸런싱 주기는 분기로 설정하세요. 잔고가 적을 때 연 1회는 너무 느립니다.
Fidelity Go는 2,500만 원 미만이면 수수료 0원, 그 이상은 0.35%입니다. 보수 0%인 Fidelity Flex 펀드를 씁니다. 무료 구간이 말 그대로 완전 무료라, 2,500만 원 미만의 소액 포트폴리오에 가장 잘 맞습니다. 2년 수익률 22.1%.
추천 포인트
- ✓2,500만 원 미만 수수료 0원
- ✓Fidelity Flex 펀드 보수 0%
아쉬운 점
- ✗2,500만 원을 넘으면 0.35%로 점프 — 잔고가 커지면 최저가가 아님
Personal Advisor Services는 6,500만 원 이상, 0.30%부터 시작하며 실제 어드바이저가 붙습니다. 자산이 커졌다면 검토할 만합니다.
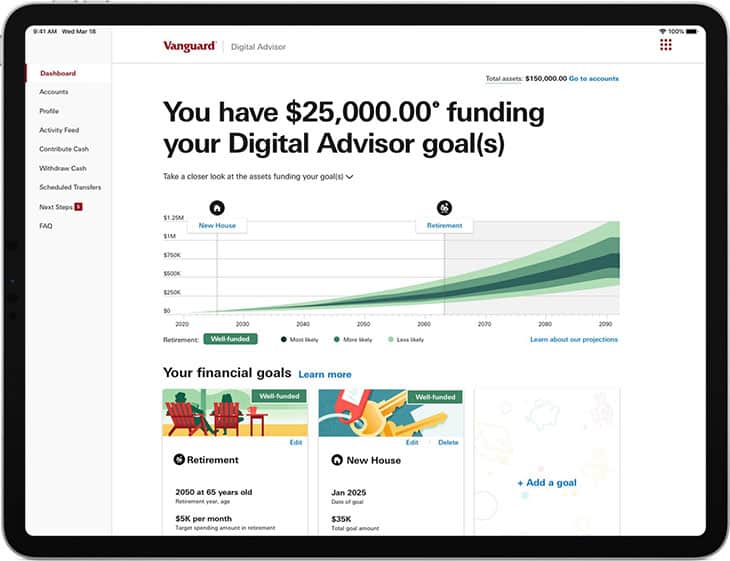
Vanguard Digital Advisor는 모든 비용을 합쳐도 가장 저렴합니다. 0.20% 운용 수수료에 Vanguard 인덱스 ETF 보수까지 포함되어 있습니다. 최소 가입금액 약 13만 원. 2년 수익률도 +22.4%로 1위였습니다. 순수 패시브 방식이라 6,500만 원 미만 계좌에는 절세 매도가 없습니다.
추천 포인트
- ✓총비용 0.20%로 최저
- ✓이번 조사 기준 2년 수익률 1위
아쉬운 점
- ✗6,500만 원 미만은 절세 매도 미지원
어떤 분께 추천하나요?
2,500만 원 미만으로 시작하는 투자 입문자
Fidelity Go
Fidelity Go는 2,500만 원 미만이면 수수료가 완전히 0원이고 Flex 펀드 보수도 0%입니다. 수수료 부담 없이 진짜 무료로 시작할 수 있습니다.
과세 계좌를 운용하는 고소득자
Wealthfront
1억 원 이상이면 다이렉트 인덱싱이 개별 종목 손실까지 실현해 연 50만 원 이상의 손실을 만들어냅니다. 높은 세율 구간이라면 연 18만 원 이상의 실질 절세 효과입니다.
목표별 가이드가 필요한 방치형 초보자
Betterment
Betterment의 목표 버킷은 은퇴 자금과 주택 자금을 알아서 분리해주고, 절세 매도가 최소 잔고 조건 없이 0원부터 적용됩니다.
비용에 극도로 민감한 장기 패시브 인덱스 투자자
Vanguard Digital Advisor
ETF 보수까지 포함한 총비용이 0.20%로, 이번 조사에서 실질 총비용이 가장 낮았습니다. 2년 수익률도 22.4%로 1위였습니다.
기존 Schwab 고객 중 자동 운용을 추가하려는 사람
Schwab Intelligent Portfolios
이미 Schwab 생태계를 쓰고 있다면 운용 수수료 0원이 사실상 무료 업그레이드로 작동하고, 현금 드래그도 다른 Schwab 계좌 혜택으로 어느 정도 만회됩니다.
수수료 구조와 실제 비용
광고에 나오는 운용 수수료(Betterment 0.25%, Wealthfront 0.25%, Schwab 0%, Fidelity Go는 2,500만 원 미만 0%, Vanguard 0.20%)는 절반만 보여줍니다. 그 위에 ETF 보수가 얹힙니다. 혼합 기준 0.04%인 Vanguard가 가장 저렴하고, 0.16%인 Schwab에서 숨은 비용이 드러납니다.
Schwab의 '운용 수수료 0원'은 의무적으로 6~8%를 MMF 현금으로 들고 있어야 하는 조건으로 상쇄됩니다. MMF 수익률은 4.4%인데 포트폴리오 기대수익률은 약 8%죠. 2,500만 원 기준으로 이 현금 드래그는 연 16만 원가량을 갉아먹습니다. Betterment의 0.25% 수수료보다 비쌉니다.
2년 수익률(모든 비용 차감 후)
2024년 5월부터 2026년 5월까지, 2,500만 원 규모 80/20 포트폴리오의 비용 차감 후 수익률입니다. Vanguard Digital Advisor(+22.4%), Fidelity Go(+22.1%), Betterment(+21.8%), Wealthfront(+21.4%), Schwab(+19.7%). 현금 드래그가 Schwab의 발목을 잡았습니다.
실현된 절세 매도(tax-loss harvesting) 금액은 Wealthfront가 약 50만 원, Betterment가 약 41만 원이었습니다. Schwab, Fidelity, Vanguard는 이 정도 잔고에서는 절세 매도를 지원하지 않습니다. 고소득 구간(미국 연방 32%) 납세자라면 연 13만 원 이상의 실질 절세 효과입니다.
자주 묻는 질문
직접 굴리는 것보다 로보어드바이저가 나을까요?▼
로보어드바이저 계좌를 증권사로 옮길 수 있나요?▼
절세 매도는 실제로 얼마나 이득인가요?▼
가격은 변동됩니다. 최신 가격은 판매처에서 확인하세요.
댓글 및 질문
토론은 커뮤니티 포럼 nattzy에서 진행됩니다. Google 계정으로 바로 참여할 수 있습니다.