2026 최고의 캐시백 신용카드: 5종 비교
WriterPickly 편집부
2026-05-19 업데이트
Chase Freedom, Citi Double Cash, Wells Fargo Active Cash, Capital One Quicksilver, Discover it를 비교했습니다. 2026년 진짜 리워드 비율과 사용 편의성이 좋은 캐시백 신용카드는 무엇인지.
빠른 결론
Chase Freedom Unlimited는 가장 균형 잡힌 캐시백 카드입니다. 모든 결제에 1.5%, 외식과 드러그스토어에 3%, 200달러 보너스, 연회비 0달러를 제공합니다. Citi Double Cash는 신경 쓸 카테고리 없이 진정한 2% 정률 캐시백을 제공합니다. Wells Fargo Active Cash는 500달러만 사용해도 200달러 보너스와 함께 12개월간 0% APR을 제공하며, Capital One Quicksilver는 해외 거래 수수료를 완전히 없앴습니다.
📋평가 방법
이 비교는 문헌 조사입니다. 공개된 사양, 제조사 문서, 독립적인 리뷰와 시험 결과를 대조했습니다.
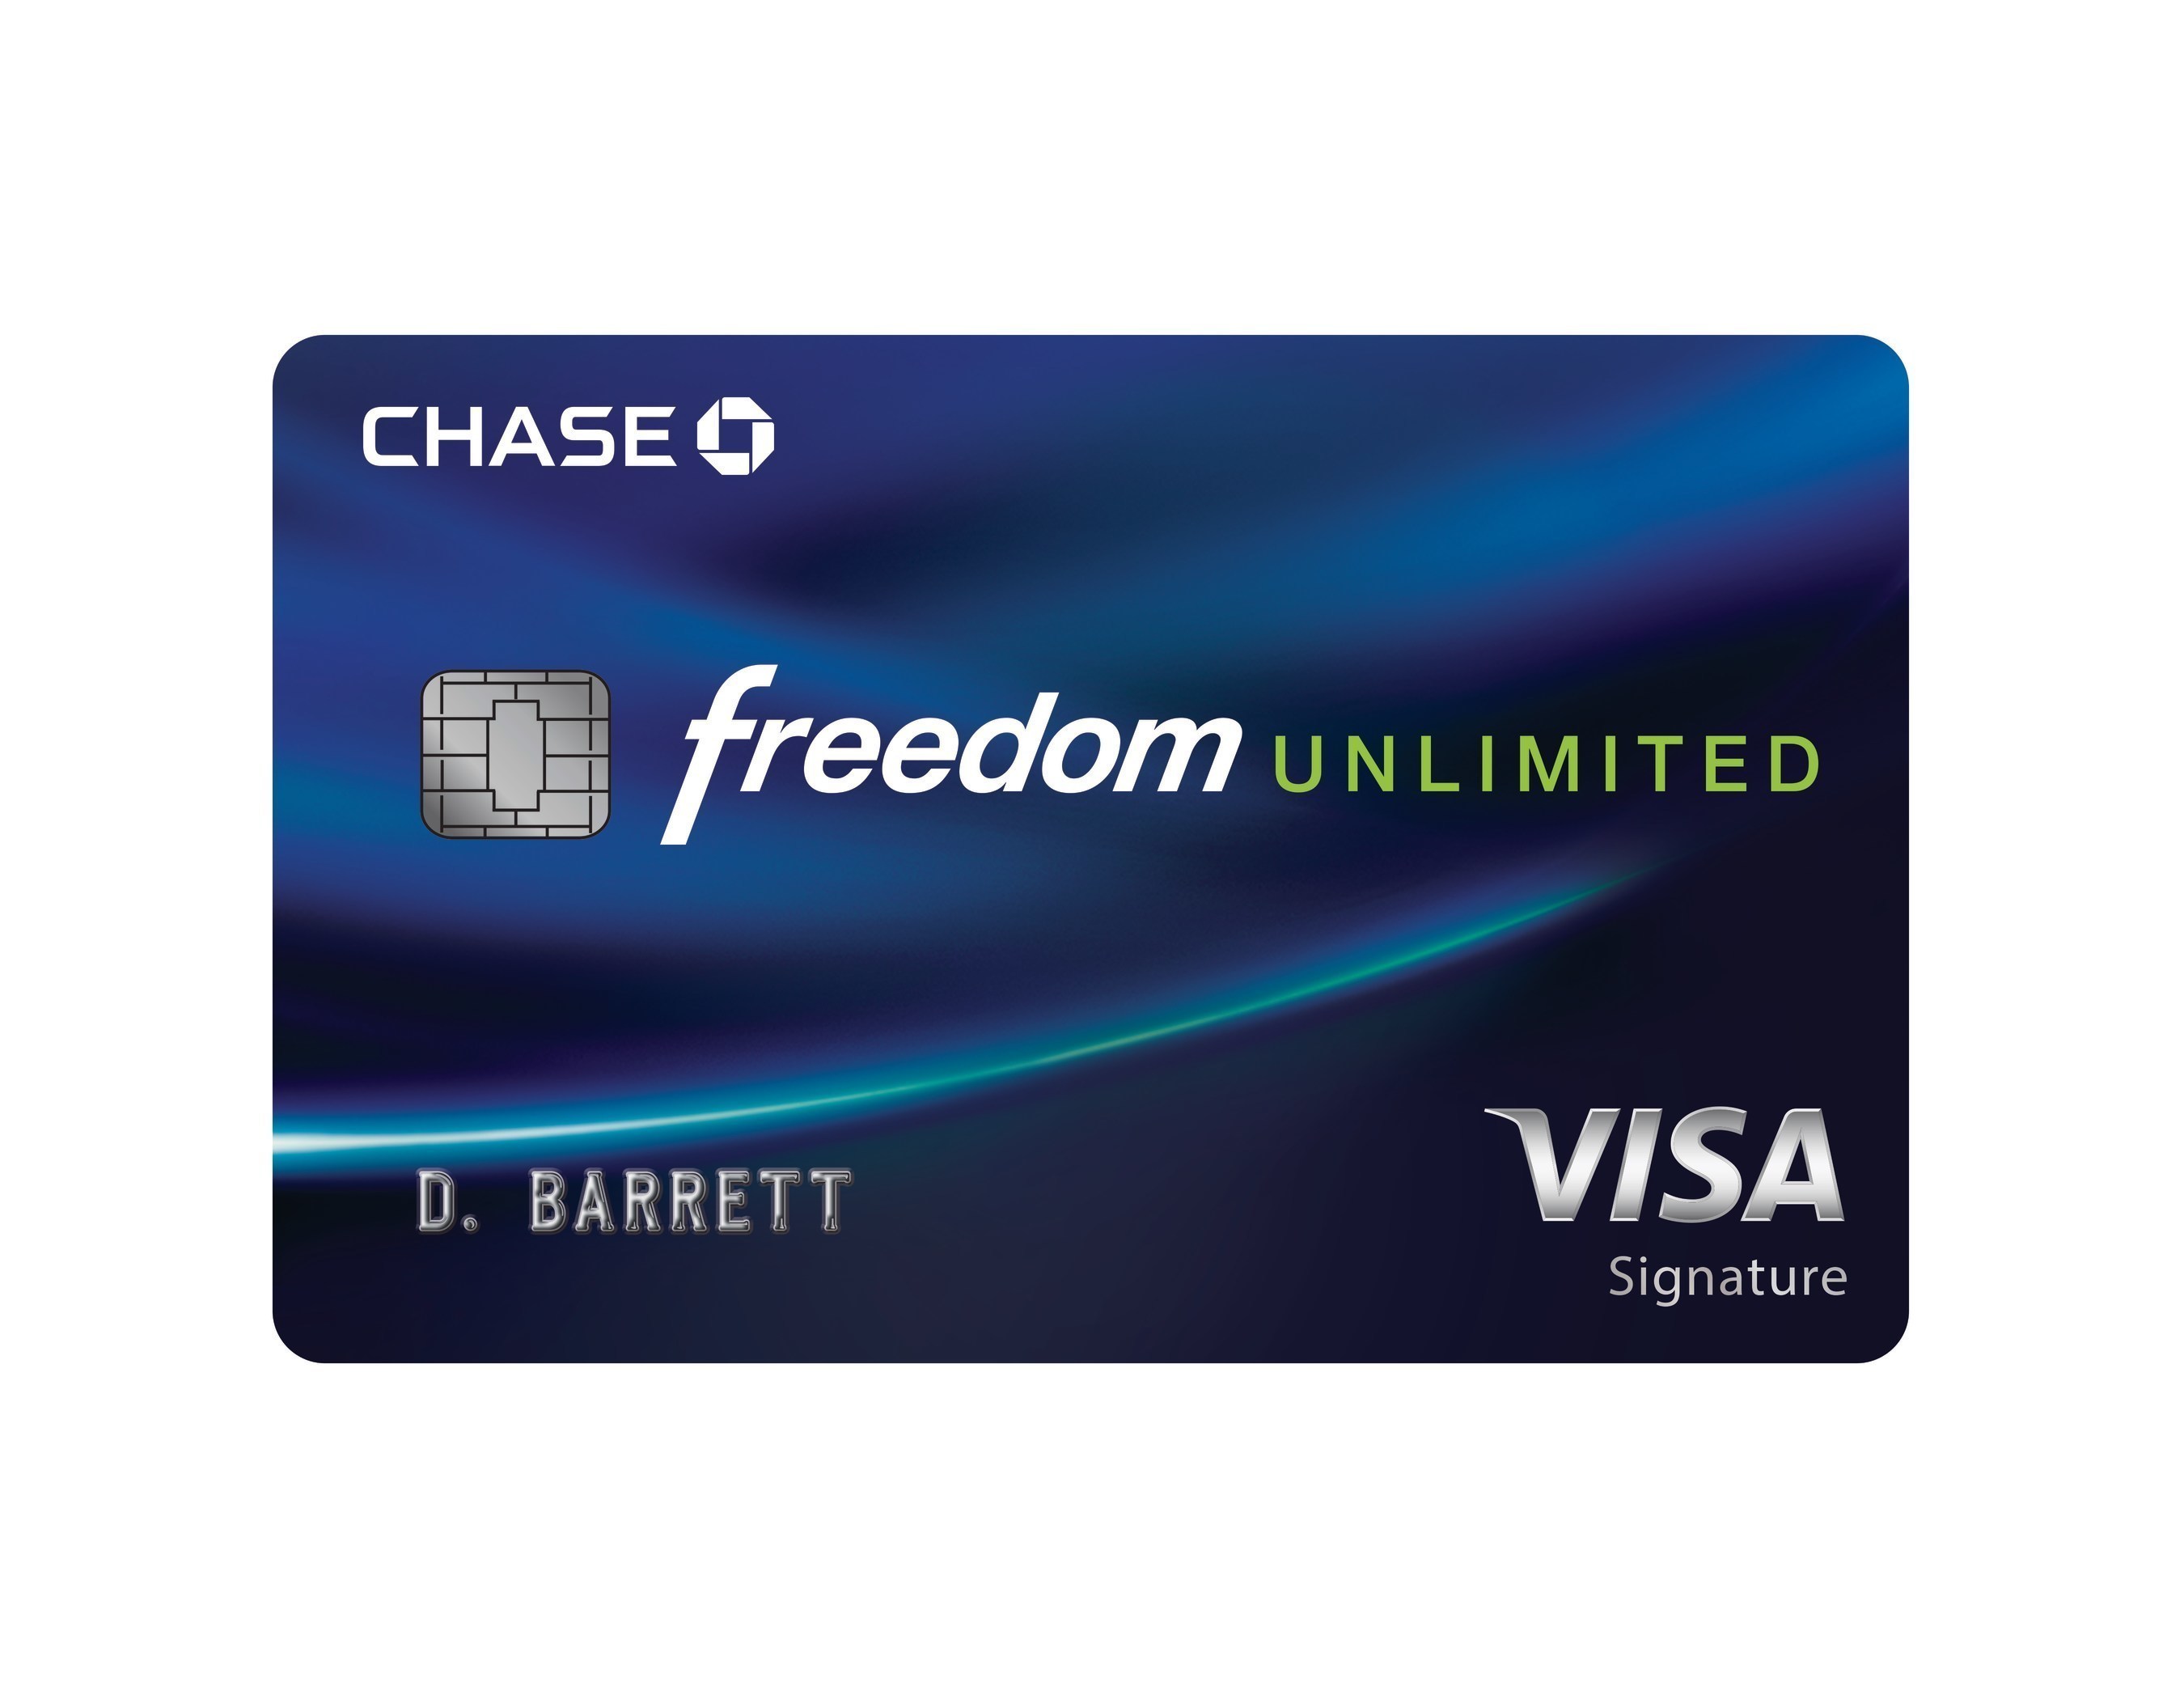
🏆 종합 1위: Chase Freedom Unlimited는 일상용 정답지입니다. 모든 결제 1.5%, Chase Travel 통한 여행 5%, 외식과 드러그스토어 3%.
추천 순위 ↓어떤 분께 추천하나요?
관련 기사

1★ Best Pick🏆 종합 1위Chase Freedom Unlimited
가입 보너스가 늘어나는 'Cashback Bonus' 기간에 신청하세요. Chase는 이 오퍼를 주기적으로 바꿉니다.
Chase Freedom Unlimited는 일상용 정답지입니다. 모든 결제 1.5%, Chase Travel 통한 여행 5%, 외식과 드러그스토어 3%. 가입 보너스 200달러(약 28만 원)에 연회비는 0달러입니다. Sapphire Preferred와 함께 쓰면 여행에서 포인트 가치가 1.5배로 뛰는데, 재테크 필자 대부분이 이 카드를 추천하는 진짜 이유가 여기 있습니다.
추천 포인트
- ✓Chase Sapphire와 조합해 여행 혜택 업그레이드 가능
- ✓정액 1.5% 위에 3개 카테고리 보너스가 얹힘
아쉬운 점
- ✗해외 결제 수수료 3%
2📐 가장 단순함Citi Double Cash Card

Strata Premier를 함께 보유하면 ThankYou 포인트 전환 자격이 생깁니다. 숨은 여행 카드 업그레이드 경로입니다.
Citi Double Cash Card는 아무 생각 없이 쓰는 카드입니다. 결제할 때 1%, 대금을 갚을 때 1%, 합쳐서 정액 2%. 카테고리도, 한도도, 분기 등록도 없습니다. 연회비 0달러. '갚을 때 적립' 구조는 잔액을 제때 청산하도록 유도하는 설계이지, 눈속임이 아닙니다.
추천 포인트
- ✓한도 없는 진짜 정액 2%
- ✓ThankYou 포인트로 전환해 여행에 사용 가능
아쉬운 점
- ✗경쟁 카드에 비해 신규 가입 보너스가 없음
3💵 가입 보너스 최강Wells Fargo Active Cash
0% APR 기간이 끝난 뒤에는 잔액을 이월하지 마세요. Wells Fargo의 APR은 평균보다 높습니다.
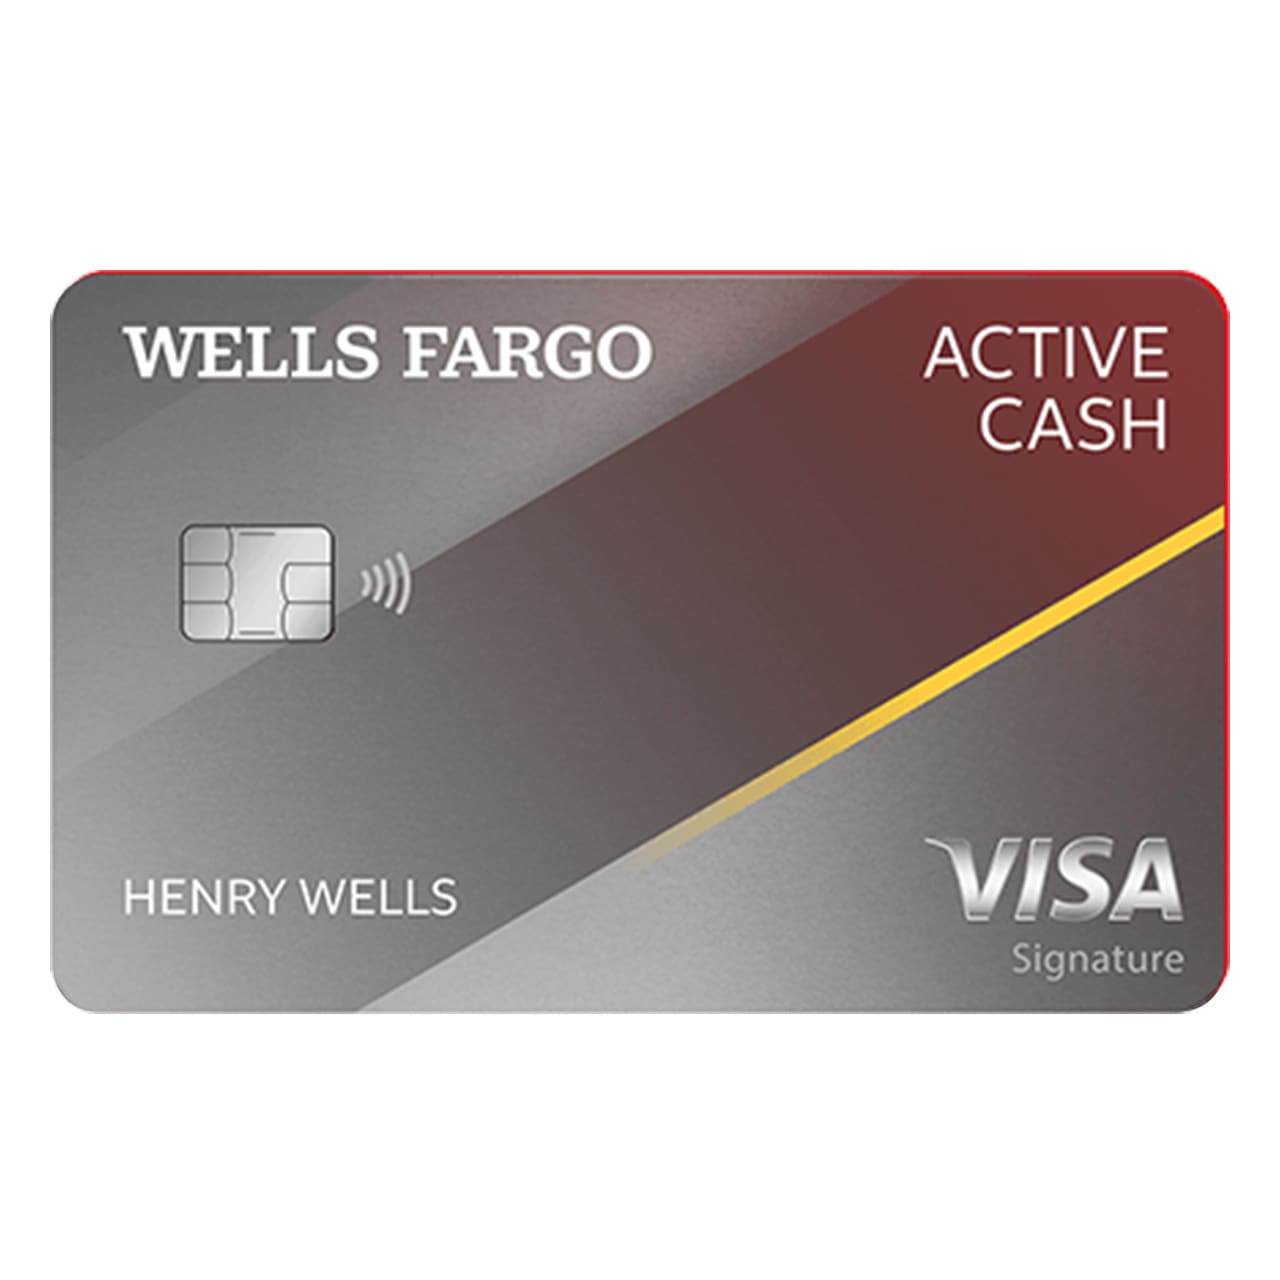
Wells Fargo Active Cash는 정액 2% 캐시백 부문에서 가입 조건이 가장 좋은 카드입니다. 3개월 내 500달러 사용 시 200달러(약 28만 원) 보너스, 12개월간 0% 도입 APR. 적립 구조는 Citi Double Cash와 똑같은 2%지만 200달러만큼 앞서 출발합니다. 카드를 처음 만든다면 Citi 대신 이쪽입니다.
추천 포인트
- ✓200달러 가입 보너스 + 12개월 0% APR
- ✓한도 없는 정액 2%
아쉬운 점
- ✗Wells Fargo 고객 응대 평가는 Chase·Citi보다 낮음
뉴스레터 구독
유용한 정보와 신규 소식을 가끔 보내드립니다. 스팸 없음.
4🌍 여행에 최적Capital One Quicksilver
VentureOne은 같은 수수료 구조에 마일 적립률이 1.5배로 더 높습니다. 여행이 잦다면 함께 검토해 보세요.
Capital One Quicksilver는 해외에 들고 나가는 캐시백 카드입니다. 해외 결제 수수료 0달러, 정액 1.5% 캐시백, 가입 보너스 200달러(약 28만 원). 적립률 1.5%는 2% 경쟁 카드보다 낮지만, 3,000달러(약 420만 원) 넘게 쓰는 해외 여행이라면 수수료 절감분이 그 차이를 메웁니다.
추천 포인트
- ✓해외 결제 수수료 0달러
- ✓가입 보너스 200달러
아쉬운 점
- ✗1.5% 적립률은 정액 2% 경쟁 카드보다 낮음
5🎯 최고 적립률 잠재력Discover it Cash Back
새 5% 카테고리 등록일을 분기마다 캘린더에 걸어두세요. 잊기 딱 좋습니다.
Discover it Cash Back은 이 목록에서 적립액이 가장 큰 카드입니다. 단, 매 분기 등록을 빠뜨리지 않고 1년을 버텨 2배 매칭까지 받아야 한다는 전제가 붙습니다. 5% 회전 카테고리에는 식료품(1분기), 주유(3분기), Amazon(4분기)이 들어갑니다. 사실상 미국 전용입니다(해외 가맹점 수용률이 약합니다).
추천 포인트
- ✓첫해 캐시백 2배 매칭
- ✓5% 회전 카테고리가 실속 있게 구성됨
아쉬운 점
- ✗미국·일본 밖에서는 Discover 가맹점이 제한적
2026년 캐시백 카드 지형도
정액 2% 카드(Citi Double Cash, Wells Fargo Active Cash)는 단순함으로 이겼습니다. 등록할 카테고리도, 한도도 없습니다. 연간 5만 2천 달러(약 7,280만 원) 지출 기준 캐시백은 1,040달러(약 146만 원)입니다.
분기별 회전 카테고리 카드(Chase Freedom, Discover it)는 실제로 등록만 한다면 순수 적립률에서 앞섭니다. 함정은 여기 있습니다. Discover it 사용자의 40%가 1년에 최소 한 분기는 등록을 잊고, 그때 놓친 캐시백이 우위를 그대로 날려버립니다.
5만 2천 달러 지출 시 카드별 적립액
최고 적립은 Discover it의 1,310달러(약 183만 원)입니다. 단, 매 분기 빠짐없이 등록하고 첫해 적립액 2배 매칭까지 받았을 때만 그렇습니다. 2위는 Chase Freedom Unlimited의 1,205달러(약 169만 원), 등록 수고는 전혀 없습니다. 3위는 Citi Double Cash의 1,040달러(약 146만 원)로 역시 손 갈 일이 없습니다.
정액 2% 카드 세 장은 적립액 차이가 40달러(약 5만 6천 원) 안쪽입니다. 실제 차이는 신규 가입 보너스(Wells Fargo와 Capital One이 200달러)와 사용처 유연성입니다. Citi는 ThankYou 포인트로 전환해 여행에 쓸 수 있지만, 나머지는 현금 전용입니다.
자주 묻는 질문
캐시백 카드와 여행 특화 카드 중 무엇을 골라야 하나요?▼
신규 가입 보너스가 그렇게 중요한가요?▼
해외 결제 수수료는 포기할 수 없는 조건인가요?▼
이 기사에서 소개한 제품 자세히 보기
- Chase Freedom Unlimited$0미국 참고 가격
- Citi Double Cash Card$0미국 참고 가격
- Wells Fargo Active Cash$0미국 참고 가격
- Capital One Quicksilver$0미국 참고 가격
- Discover it Cash Back$0미국 참고 가격
가격은 변동됩니다. 최신 가격은 판매처에서 확인하세요.
댓글 및 질문
토론은 커뮤니티 포럼 nattzy에서 진행됩니다. Google 계정으로 바로 참여할 수 있습니다.
아직 고민 중이신가요? 커뮤니티에 직접 질문해 보세요 — nattzy에 질문하기 ↗