2026 HSA(건강저축계좌) 추천 5선: 주요 HSA 비교
WriterPickly 편집부
2026-06-12 업데이트
건강저축계좌(HSA)는 연간 세금을 수천 달러 줄여 줄 수 있습니다. 단, 수수료가 낮고 투자 옵션이 탄탄한 곳을 골랐을 때의 이야기입니다. 훌륭한 HSA와 그저 그런 HSA의 차이는 해마다 복리로 불어나며, 이 계좌를 숨은 은퇴 자금 수단으로 쓴다면 더욱 그렇습니다. 이 가이드는 공개된 사양, 제공사 문서, 독립적인 리뷰를 바탕으로 5가지 선택지를 비교합니다.
빠른 결론
대부분의 저축자에게는 Fidelity HSA가 추천입니다. 월 수수료, 투자 최소 잔액, 이체 수수료가 모두 없고, 보수율 0%인 인덱스 펀드를 포함한 수천 개의 뮤추얼 펀드와 ETF를 이용할 수 있습니다. Optum Bank는 수백만 개 고용주 플랜의 기본 수탁기관이라 인사팀 적립금이 바로 연결되고, Lively는 Fidelity와 같은 수수료 0에 더 깔끔한 핀테크 인터페이스를 갖췄으며, Further는 20년 이상 쌓은 HSA 전문 지원 역량이 있습니다.
📋평가 방법
계좌는 월 수수료와 면제 기준, 투자 목록의 질(펀드 수, 보수율), 현금 APY, FDIC/SIPC 보호, 투자 최소 금액 조건, 모바일 앱 기능, 수탁기관 간 이체의 용이성을 기준으로 평가했습니다.

종합 최고: Fidelity는 월 수수료, 투자 최소 잔액, 이체 수수료 등 어떤 비용도 받지 않으면서, Fidelity 자체의 보수율 0% 인덱스 펀드를 포함한 수천 개의 뮤추얼 펀드와 ETF를 제공합니다. FDIC 보호를 받는 현금 코어는 머니마켓 금리에 연동된 경쟁력 있는 수익을 내며, 모바일 앱에서 투자, 청구서 결제, 청구 내역 확인을 한곳에서 할 수 있습니다.
추천 순위 ↓

1★ Best PickA+종합 최고Fidelity HSA
Fidelity는 월 수수료, 투자 최소 잔액, 이체 수수료 등 어떤 비용도 받지 않으면서, Fidelity 자체의 보수율 0% 인덱스 펀드를 포함한 수천 개의 뮤추얼 펀드와 ETF를 제공합니다. FDIC 보호를 받는 현금 코어는 머니마켓 금리에 연동된 경쟁력 있는 수익을 내며, 모바일 앱에서 투자, 청구서 결제, 청구 내역 확인을 한곳에서 할 수 있습니다. 개인으로 HSA를 찾는 대부분의 사람에게 Fidelity는 당연한 기본 선택입니다.
추천 포인트
- ✓최소 잔액 조건 없이 월 수수료 $0
- ✓보수율 0% 인덱스 펀드 이용 가능(예: FZROX 0.00%)
- ✓투자하지 않은 잔액에 경쟁력 있는 현금 수익
아쉬운 점
- ✗대부분의 소규모 사업장에서는 고용주 지원 플랜으로 이용할 수 없음
- ✗투자 리서치 도구가 HSA 전용 플랫폼보다 HSA 계획에 덜 특화됨
2B+고용주 플랜에 최적Optum Bank HSA
Optum Bank는 미국 최대 규모의 HSA 수탁기관 중 하나이자 수백만 개 고용주 지원 플랜의 기본 제공사이므로, 인사팀 적립금이 자동으로 여기에 들어올 수 있습니다. 월 $2.75 수수료(연 $33)는 잔액이 $3,000 이상으로 유지되면 면제되며, 그 기준을 넘으면 엄선된 뮤추얼 펀드 목록을 이용할 수 있습니다. UHC 플랜에 가입되어 있다면 모바일 앱이 UnitedHealth 청구 데이터와 연동되어 영수증을 직접 입력하는 수고가 줄어듭니다.
추천 포인트
- ✓UnitedHealthcare 보험 청구와 매끄럽게 연동
- ✓잔액 $3,000에서 수수료 면제: 장기 저축자 대부분에게 현실적
- ✓고용주 플랜 보급률이 높아 많은 사용자에게 이전이 필요 없음
아쉬운 점
- ✗잔액이 $3,000 미만이면 월 $2.75 수수료
- ✗투자 목록이 Fidelity보다 좁고 비용이 높음
3A최고의 무료 대안Lively HSA
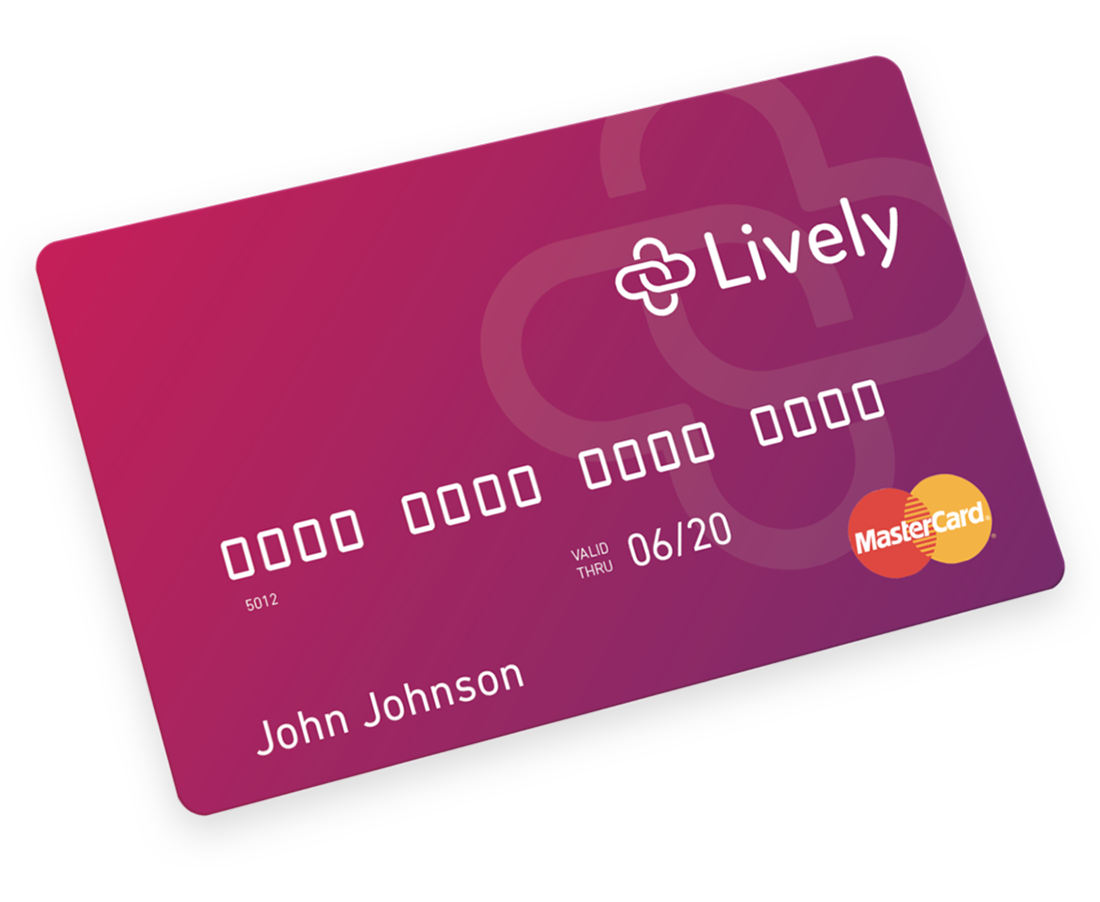
Lively는 Fidelity의 직접적인 경쟁자로 출발했습니다. 월 수수료 0, 투자 최소 잔액 없음, 그리고 많은 사용자가 Fidelity의 더 복잡한 대시보드보다 깔끔하다고 느끼는 핀테크 스타일 인터페이스를 갖췄습니다. 투자는 TD Ameritrade(현 Schwab)를 통해 보유되어 폭넓은 ETF 시장을 이용할 수 있습니다. Lively는 디지털 지갑을 지원하는 HSA 연동 전용 직불카드와, IRS 증빙 관리를 쉽게 해 주는 영수증 촬영 기능도 제공합니다.
추천 포인트
- ✓투자 시작 최소 금액 없이 월 수수료 $0
- ✓앱에 영수증 촬영과 지출 추적 기능 내장
- ✓Apple Pay와 Google Pay를 지원하는 HSA 연동 직불카드
아쉬운 점
- ✗전통 있는 금융기관을 선호하는 사용자에게는 작은 브랜드가 걱정될 수 있음
- ✗현금 금리가 Fidelity의 머니마켓 코어보다 약간 낮음
뉴스레터 구독
유용한 정보와 신규 소식을 가끔 보내드립니다. 스팸 없음.
알맞은 HSA 고르는 법
모든 HSA가 같지는 않습니다. 수탁 수수료, 투자 전 최소 잔액, 펀드 선택지는 제공사마다 크게 다릅니다. 월 $3 수수료는 사소해 보이지만, 한 푼도 불리기 전에 1년에 이자 $36를 갉아먹는다는 것을 깨닫고 나면 이야기가 달라집니다.
수수료와 계좌 최소 잔액
월 유지 수수료는 $0부터 $4 가까이까지 다양합니다. 10년이면 월 $3.95 수수료는 복리를 고려하기 전에도 약 $500가 듭니다. 투자할 수 있었던 돈입니다. 최소 잔액을 유지하면 수수료를 면제해 주는 계좌를 찾고, 그 최소 잔액을 (수익이 거의 없는) 현금으로 두어야 하는지 아니면 투자 포트폴리오에 넣어 둘 수 있는지 확인하세요.
투자 옵션
HSA의 진짜 장점은 세 겹의 세금 혜택입니다. 납입금은 세전으로 들어가고, 운용 수익은 비과세이며, 적격 인출도 비과세입니다. 이 혜택은 수익률 낮은 예금 잔액을 넘어 투자할 수 있을 때만 제대로 효과를 냅니다. 펀드 목록에서 저비용 인덱스 펀드를 확인하고(보수율 0.10% 미만을 찾으세요), 투자 전에 현금을 얼마나 보유해야 하는지 확인하세요.
투자하지 않은 현금의 금리
HSA를 장기 투자 계좌가 아니라 당장의 의료비를 거쳐 가는 통로로 쓴다면, 현금 잔액의 APY가 중요합니다. 금리는 연준(Fed)에 따라 변동하지만, 제공사별 기본 금리를 비교해 보면 의미 있는 차이가 드러납니다. 거의 아무것도 주지 않는 수탁기관이 있는가 하면, 경쟁력 있는 수익을 돌려주는 곳도 있습니다.
FDIC 또는 NCUA 보호
현금 잔액은 $250,000까지 FDIC 보호를 받아야 합니다. 은행 기반 HSA는 대부분 이 기준을 충족하지만, 특히 신생 핀테크형 제공사라면 확인하세요. 증권 계좌에 보유한 투자 자산은 FDIC가 아니라 SIPC의 보호를 받으며, 이는 수탁기관 파산에 대한 보호이지 시장 손실에 대한 보호가 아닙니다.
건강보험 플랜 및 고용주와의 연동
고용주가 HSA에 적립해 준다면, 인사팀에서 특정 수탁기관을 요구할 수 있습니다. 외부 계좌를 열기 전에 확인하세요. 나중에 언제든 수탁기관 간 이체를 할 수 있지만, 그 과정은 몇 주가 걸리고 이체 수수료가 붙을 수 있습니다. 의료비를 직접 결제할 계획이라면 제공사의 모바일 앱과 직불카드가 쓰기 편한지도 확인하세요.
결론
Fidelity와 Lively는 현금 수익을 포기하지 않으면서 제대로 된 투자 접근을 원하는, 수수료에 민감한 저축자에게 돋보입니다. 고용주가 Optum이나 HealthEquity를 쓴다면, 지정된 수탁기관은 납입 용도로는 괜찮습니다. 잔액이 늘어나면 무료 제공사로 수탁기관 간 이체를 고려하면 됩니다. 전담 HSA 고객 지원을 원하고 적당한 월 수수료를 감수할 수 있다면 Further HSA가 합리적인 중간 선택입니다.
어느 계좌를 고르든 가장 나쁜 선택은 HSA를 기본 현금 상태로 묵혀 두는 것입니다. 적은 월 납입금이라도 저비용 S&P 500 인덱스 펀드에 투자하면 20년에 걸쳐 크게 불어나며, HSA에서 지출하는 적격 의료비 1달러는 사실상 세금 없이 쓰는 1달러입니다.
자주 묻는 질문
고용주가 이미 HSA에 적립해 주는데 따로 HSA를 가질 수 있나요?▼
HDHP가 아닌 건강보험 플랜으로 바꾸면 HSA는 어떻게 되나요?▼
HSA를 당장의 의료비에 쓰지 않고 투자할 가치가 있나요?▼
적격 의료비에는 무엇이 포함되나요?▼
HSA로 Medicare 보험료를 낼 수 있나요?▼
이 기사에서 소개한 제품 자세히 보기
- Fidelity HSA$0미국 참고 가격
- Optum Bank HSA$2.75미국 참고 가격
- Lively HSA$0미국 참고 가격
가격은 변동됩니다. 최신 가격은 판매처에서 확인하세요.
댓글 및 질문
토론은 커뮤니티 포럼 nattzy에서 진행됩니다. Google 계정으로 바로 참여할 수 있습니다.
아직 고민 중이신가요? 커뮤니티에 직접 질문해 보세요 — nattzy에 질문하기 ↗