Melhor seguro guarda-chuva 2026: 5 comparados
5 opções comparadas a partir de especificações publicadas, documentação do fabricante e testes independentes.
Esta comparação é baseada em pesquisa documental: especificações publicadas, documentação do fabricante e análises independentes.
🏆 Melhor entre as tradicionais: A Geico Personal Umbrella é a opção mais barata do mercado tradicional se você já tem auto na Geico. R$ 1.000–1.250 por R$ 5 milhões de cobertura.
Nossas escolhas ↓Nossas escolhas
Artigos relacionados



Cotação em geico.com — exige auto + residencial na Geico.
A Geico Personal Umbrella é a opção mais barata do mercado tradicional se você já tem auto na Geico. R$ 1.000–1.250 por R$ 5 milhões de cobertura. Respaldada pela Berkshire Hathaway.
Pontos positivos
- ✓Preço mais baixo entre as tradicionais
- ✓Respaldo da Berkshire Hathaway
- ✓Cotação online descomplicada
Pontos negativos
- ✗Exige auto + residencial na Geico na maioria das praças
- ✗Menos flexível que uma standalone

Cotação em statefarm.com ou com um corretor local.
A State Farm Personal Umbrella é a escolha certa se você já tem auto + residencial na State Farm. Entra o desconto de pacote e um corretor local para te ajudar no sinistro.
Pontos positivos
- ✓Integra o pacote de apólices State Farm
- ✓Corretor local acompanha o sinistro
- ✓Vários níveis de cobertura
Pontos negativos
- ✗Exige apólices base na State Farm
- ✗Prêmio maior que o da Geico

Cotação em usaa.com — exige elegibilidade militar.
A USAA Umbrella tem o prêmio mais baixo em termos absolutos (R$ 750–1.250 por R$ 5 milhões), mas exige vínculo militar. Primeiro lugar em satisfação do cliente no JD Power.
Pontos positivos
- ✓Prêmio mais baixo do mercado
- ✓1º lugar em satisfação no JD Power
- ✓Integra o pacote de apólices USAA
Pontos negativos
- ✗Exige elegibilidade militar
- ✗Exige apólices base na USAA
Assine a newsletter
Novidades e lançamentos ocasionais, sem spam.
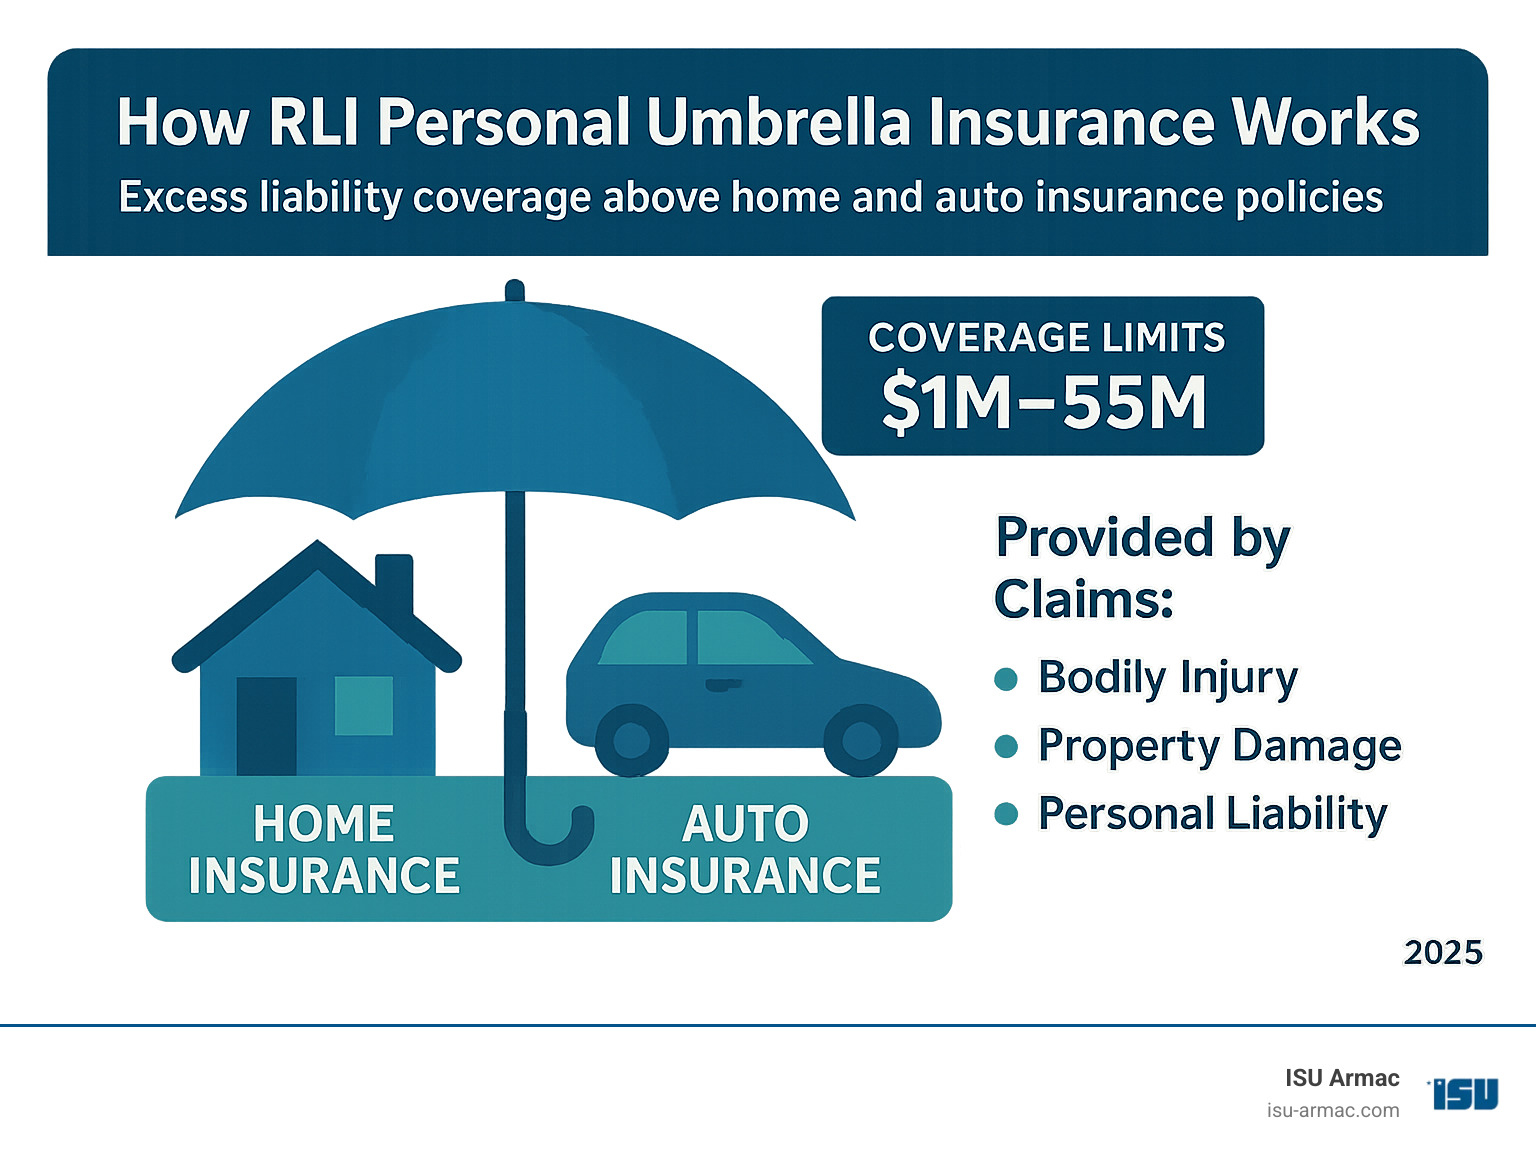
Cotação via corretores independentes — a RLI não vende direto.
A RLI Personal Umbrella é a escolha certa para quem quer manter a seguradora atual de auto/residencial e só somar o umbrella por cima. É standalone, sem exigência de pacote. R$ 1.250–2.000 por ano.
Pontos positivos
- ✓Standalone (não exige pacote)
- ✓Funciona com qualquer seguradora de auto ou residencial
- ✓Classificação A+ na A.M. Best
Pontos negativos
- ✗Mais cara que as opções em pacote
- ✗Marca menos conhecida do público geral

Cotação com os consultores da Chubb. Onboarding para clientes de alto patrimônio.
A Chubb Masterpiece Umbrella é a escolha certa para famílias de alto patrimônio (acima de R$ 5 milhões). Atendimento de sinistro sob medida, faixas de R$ 25 a R$ 250 milhões e cobertura para cargos em conselhos e casos de calúnia e difamação.
Pontos positivos
- ✓Faixas de R$ 25 a R$ 250 milhões
- ✓Atendimento de sinistro sob medida
- ✓Inclui coberturas especializadas
Pontos negativos
- ✗Prêmio de R$ 2.500 a R$ 10.000+ por ano
- ✗Voltada para clientes de alto patrimônio
Para quem é indicado?
Famílias atentas ao custo que já são clientes Geico
Geico Personal Umbrella
O prêmio da Geico, de R$ 1.000–1.250 por ano para R$ 5 milhões, é o mais barato entre as tradicionais e premia quem já tem auto + residencial na casa com a menor barreira de entrada.
Proprietários com auto e residencial na State Farm
State Farm Personal Umbrella
Quem já tem o pacote State Farm ganha desconto e um corretor local para dar suporte no sinistro, o que torna esse o complemento natural de quem já é cliente da casa.
Militares da ativa e famílias de veteranos
USAA Umbrella Insurance
Os R$ 750–1.000 por ano da USAA para R$ 5 milhões são o prêmio mais baixo do mercado, somados ao 1º lugar em satisfação do cliente no JD Power para quem tem direito.
Quem tem apólices em seguradoras diferentes e não quer trocar
RLI Personal Umbrella (Standalone)
A RLI é a única umbrella standalone que dispensa apólice base na mesma seguradora, permitindo somar R$ 5 milhões ou mais por cima de qualquer seguradora de auto ou residencial que você já use.
Pessoas de alto patrimônio, acima de R$ 5 milhões em bens
Chubb Masterpiece Umbrella
A Chubb Masterpiece oferece faixas de R$ 25 a R$ 250 milhões com atendimento de sinistro sob medida e coberturas especializadas, como responsabilidade em conselhos e difamação, que as umbrellas comuns excluem.
O que o umbrella acrescenta à apólice base
O umbrella entra em ação quando o limite de responsabilidade civil do seu seguro de auto ou residencial se esgota. Com limites de R$ 1,25 milhão no auto e R$ 1,5 milhão na residência, um umbrella de R$ 5 milhões significa R$ 6,25 milhões de proteção no auto e R$ 6,5 milhões na residência.
Quase todas as seguradoras exigem limites mínimos na apólice base (cerca de R$ 1,25 milhão no auto e R$ 1,5 milhão na residência). Uma cobertura de auto no piso mínimo (algo como R$ 125 mil) não te qualifica para umbrella na maioria delas.
Como o prêmio escala de R$ 5 mi a R$ 25 mi
Prêmio anual para R$ 5 milhões de cobertura: Geico R$ 1.000–1.250 (a mais barata do mercado tradicional), USAA R$ 750–1.000 (militares), State Farm R$ 1.100–1.400, RLI R$ 1.250–1.500, Chubb R$ 2.500–4.000.
Subir para R$ 25 milhões acrescenta: Geico +R$ 1.000, State Farm +R$ 1.250, USAA +R$ 750, RLI +R$ 1.500, Chubb +R$ 7.500–15.000. As seguradoras de alta renda (Chubb) sobem bem mais rápido porque a clientela delas realmente espera usar a cobertura.
Quando você realmente precisa de umbrella
Cenários de processo: acidente de trânsito com culpa e lesão grave (só os custos médicos já passam de R$ 2,5 milhões), mordida de cachorro, acidente na piscina, difamação. Em processos grandes, o limite da apólice base evapora rápido.
Limiar de patrimônio: a maioria dos consultores recomenda umbrella a partir de R$ 1,5 milhão de patrimônio líquido. Abaixo disso, a responsabilidade civil da apólice base somada aos seus outros bens costuma dar conta.
Perguntas frequentes
De quanto umbrella eu preciso?▼
Exigência de pacote — dá para manter meu seguro de auto atual?▼
O umbrella cobre tudo?▼
Preciso de umbrella se já tenho residencial + auto?▼
Comentários e perguntas
A conversa acontece no nattzy, nosso fórum. Entre com o Google para participar.




