Bästa säkrade kreditkortet 2026: 5 som bygger kredit
WriterPickly-redaktionen
Uppdaterad 2026-05-19
Discover, Capital One, Citi, OpenSky och Chime – depositionen ligger på 0–200 dollar och årsavgiften på 0–35 dollar. Vilket av de här amerikanska säkrade korten lyfter ditt FICO-betyg från 580 till 700 snabbast?
Snabbt svar
Av de fem säkrade korten sticker Discover it Secured ut. Efter sju månader prövas du automatiskt för uppgradering, och ingen annan här har en lika fast tidpunkt för det. Du får också 2 % cashback på restauranger och bensinstationer, och första året dubblar Discover all cashback du tjänar. Capital One Platinum Secured kräver bara 49 dollar i deposition för en kreditgräns på 200 dollar och har CreditWise inbyggt. Citi Secured saknar årsavgift, men uppgraderingen måste du själv be om. OpenSky gör ingen kreditupplysning och kostar 35 dollar om året. Chime Credit Builder kräver ingen deposition alls.
📋Så jämförde vi
Jämförelsen bygger på skrivbordsresearch. Vi har gått igenom offentliga specifikationer, utgivarnas egen dokumentation samt oberoende recensioner och tester.
Relaterade artiklar

1★ Best PickDiscover it Secured Credit Card
0 dollar i årsavgift, 2 % cashback på restauranger och bensinstationer, automatisk prövning för uppgradering efter 7 månader, cashbacken matchas första året
2Capital One Platinum Secured
Deposition från 49 dollar för en kreditgräns på 200 dollar, 0 dollar i årsavgift, automatisk prövning för uppgradering efter 6 månader, CreditWise-bevakning ingår
3Citi Secured Mastercard
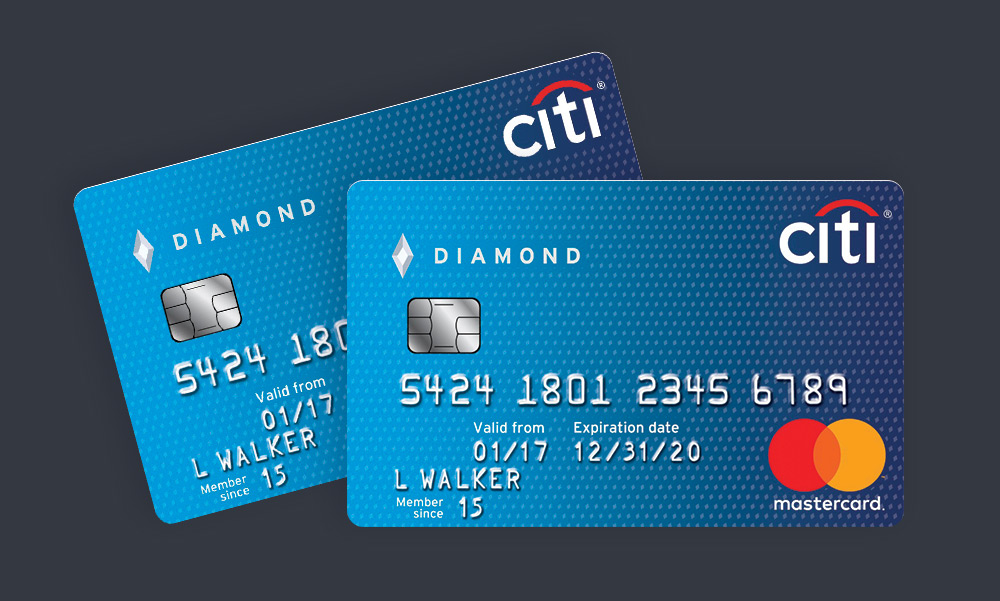
0 dollar i årsavgift, deposition på 200–2 500 dollar, rapporterar till alla 3 byråerna, rekommenderas för att bygga upp kredit efter konkurs
Prenumerera på vårt nyhetsbrev
Uppdateringar och nyheter då och då — ingen spam.
4OpenSky Secured Visa

Ingen kreditupplysning, 35 dollar/år i avgift, deposition på 200–3 000 dollar, rapporterar till alla 3 byråerna – bäst vid svårt skadad kredit
5Chime Credit Builder Visa

0 dollar i avgift, ingen minimideposition, 0 % ränta, ingen kreditupplysning – kräver ett Chime-konto med direktinsättning
Så jämförde vi de fem säkrade korten
En enda fråga avgör: hur snabbt och hur billigt tar kortet dig till ett vanligt kreditkort utan säkerhet? Vi bedömde varje kort på fyra punkter: depositionen du måste lägga in, vad årsavgiften kostar dig, hur komplett rapporteringen till kreditupplysningsbyråerna är och hur snabbt du kan uppgraderas. Ett kort som kostar 35 dollar om året och aldrig uppgraderas är ett helt annat verktyg än ett som är gratis och uppgraderas automatiskt efter sju månader.
| Kort | Min. deposition | Årsavgift | Uppgradering | Kreditupplysning? |
|---|---|---|---|---|
| Discover it Secured | 200 dollar | 0 dollar | Automatisk, ca 7 mån | Ja |
| Capital One Platinum Secured | 49 dollar | 0 dollar | Automatisk, ca 6 mån | Ja |
| Citi Secured Mastercard | 200 dollar | 0 dollar | På begäran | Ja |
| OpenSky Secured Visa | 200 dollar | 35 dollar/år | Ingen | Nej |
| Chime Credit Builder | 0 dollar | 0 dollar | Ingen (rapporterar bara) | Nej |
Discover och Capital One bygger kredit snabbast. OpenSky och Chime passar dig som inte klarar en kreditupplysning. Citi hamnar mittemellan: bra rapportering till byråerna och ett brett spann för depositionen, men den långsammaste vägen till ett kort utan säkerhet.
Discover it Secured – bäst för dig som bygger kredit
Efter sju månader prövar Discover automatiskt om du kan uppgraderas, och ingen annan här har en lika fast tidpunkt för det. Du behöver inte göra något själv, för då går Discover igenom din betalningshistorik och hur stor del av kreditgränsen du använder. Om du har betalat i tid och hållit nyttjandet under 30 % uppgraderas de flesta till Discover it Cash Back, som saknar säkerhet. Depositionen på 200 dollar betalas då tillbaka inom två till tre faktureringsperioder.
Cashbacken skiljer verkligen kortet från de andra. Du får 2 % på restauranger och bensinstationer (sammanlagt upp till 1 000 dollar i köp per kvartal) och 1 % på allt annat. Under första året matchar Discover varje cent du tjänar, så 40 dollar i cashback blir 80. Inget annat säkrat kort i jämförelsen ger någon bonus alls.
Nackdelen är minimidepositionen på 200 dollar, lika mycket som hos Citi och OpenSky. Discover gör dessutom en kreditupplysning. Om din kredithistorik är svårt skadad eller om du har färska anmärkningar hos ChexSystems kan du få nej. Discover är alltså inte kortet för dig som inte klarar kreditprövningen. För alla andra gör kombinationen av noll avgift, cashback och automatisk uppgradering det till det lättaste kortet att rekommendera.
Capital One Platinum Secured – lägst tröskel för att komma in
Det viktigaste med kortet är att det räcker med 49 dollar i deposition för en kreditgräns på 200 dollar. De flesta som har ett FICO-betyg på 580–620 hamnar i nivån för 49 eller 99 dollar, och bara svagare profiler behöver lägga 200 dollar. Discover kräver alltid 200 dollar, så här kan du ha upp till 151 dollar mindre bundet medan du bygger upp din kredit.
Verktyget CreditWise ingår gratis. Där ser du ditt kreditbetyg från TransUnion varje vecka, och du kan simulera vad som händer om du öppnar nya konton eller betalar av skulder. Du får också larm när något ändras. Det ersätter inte myFICO, men för den som precis börjar sätta sig in i kredit är simuleringen användbar på riktigt.
På pappret prövar Capital One uppgradering redan efter sex månader, alltså snabbare än Discovers sju. I praktiken beror det dock på om du uppfyller bankens interna krav. Kortet ger ingen bonus alls, inte ens 1 % tillbaka. Är ditt främsta mål att ta dig till ett kort utan säkerhet så billigt som möjligt är Capital One rätt val. Vill du få bonus medan du bygger kredit vinner Discover.
Citi Secured Mastercard – bäst för att bygga upp kredit efter konkurs
Citi har det bredaste spannet för depositionen av de fem: 200 till 2 500 dollar. Taket spelar roll. Om du har ett säkrat kort på 2 500 dollar och handlar för 250 dollar i månaden ligger nyttjandet på 10 %, och det ger klart bättre FICO-betyg än att använda 60 dollar på ett kort med 200 dollars gräns. Säg att du är 18 månader ut ur en personlig konkurs enligt Chapter 7 och vill optimera din profil. Då är det en verklig fördel att kunna sätta in 1 000–2 500 dollar och hålla nyttjandet lågt.
Precis som de andra rapporterar Citi varje månad till alla tre byråerna (Equifax, Experian och TransUnion). Kreditprövningen är märkbart förlåtande mot den som har gått i konkurs. Citi marknadsför uttryckligen kortet som ett sätt att bygga upp kredit efter en konkurs, och sökande som har varit fria från konkursen i 12–18 månader berättar ofta att de har fått ja.
Den stora nackdelen är att det inte finns någon automatisk uppgradering. När du har skött dig i 18 månader får du själv ringa Citi och be om att få byta till ett kort utan säkerhet. Citi gör då en ny kreditupplysning, och det är inte säkert att du får ja. Det blir mer jobb och en osäkrare tidslinje. Kortet saknar både bonus och automatisk uppgradering, men har det bredaste depositionsspannet och den mest konkursvänliga kreditprövningen.
OpenSky Secured Visa – för dig som inte klarar en kreditupplysning
OpenSky kontrollerar inte din kredit alls. Det blir ingen hård eller mjuk upplysning och ingen kontroll hos ChexSystems. I ansökan anger du ditt Social Security-nummer, men bara för att styrka din identitet. Därför är OpenSky sista utvägen om din kredit är svårt skadad, om du har flera färska betalningsanmärkningar eller om ett inkassoärende är öppet. I de lägena får du rakt nej från Discover, Capital One och Citi.
Årsavgiften på 35 dollar (2,92 dollar i månaden) är priset för att komma in. På ett år betalar du 35 dollar för ett kort som rapporterar till alla tre byråerna varje månad. Du får ingen cashback och ingen bonus, och det finns ingen väg till uppgradering eftersom OpenSky inte gör om säkrade kort till kort utan säkerhet. Efter 12–18 månader med betalningar i tid är det smartaste att söka ett annat kort, till exempel hos Discover eller Capital One, med ditt förbättrade betyg.
Depositionen ligger på 200–3 000 dollar. Bra att veta är att OpenSky nyligen har lanserat ett kort utan säkerhet som heter OpenSky Gold. Det kräver dock en separat ansökan med egna krav. Det säkrade Visa-kortet är en språngbräda, inte ett slutmål.
Chime Credit Builder Visa – ingen deposition, inga avgifter, ingen ränta
Chime Credit Builder fungerar annorlunda än alla andra kort här. Det finns ingen minimideposition. Du flyttar pengar från ditt Chime-konto till Credit Builder-kontot, och saldot där blir din köpgräns. Vill du handla för 300 dollar sätter du in 300 dollar. Kortet har ingen årsavgift och ingen ränta, eftersom köpen dras automatiskt från det säkrade saldot. Det kräver inte heller någon kreditupplysning.
Chime rapporterar varje månad till TransUnion, Equifax och Experian. Många börjar helt utan kredithistorik, alltså inte med 580 utan utan något betyg alls. De berättar ofta att ett FICO-betyg dyker upp inom två eller tre månader och når mitten av 600-talet inom ett år, så länge betalningarna sker i tid och nyttjandet ligger under 30 %. För den som saknar tidigare kredithistorik är det en fullt rimlig väg.
Ett krav går inte att komma runt. Du måste ha ett Chime-konto, och dit måste minst en kvalificerande direktinsättning på 200 dollar eller mer komma in. Om din arbetsgivare eller den som betalar ut dina ersättningar inte kan sätta in pengar direkt hos Chime kommer du inte vidare. Någon uppgradering finns inte heller, eftersom Chime inte ger ut kort utan säkerhet. När du har byggt upp ditt betyg söker du i stället hos Discover eller Capital One. Se Chime som en gratis byggställning för din kredit, inte som ett kort du behåller länge.
Vanliga frågor
Hur snabbt kan jag realistiskt gå från 580 till 700 i FICO med ett säkrat kort?▼
Sänks mitt kreditbetyg om jag ansöker om ett säkrat kort?▼
Får jag tillbaka depositionen?▼
Vad är automatisk uppgradering och hur fungerar den?▼
Kan jag få ett säkrat kort efter en konkurs?▼
Hur mycket ska jag handla för varje månad för att bygga kredit snabbast?▼
Rapporterar säkrade kort till alla tre kreditupplysningsbyråerna?▼
Vad är skillnaden mellan ett säkrat kort och ett kreditbyggarlån?▼
Kan jag höja kreditgränsen på ett säkrat kort?▼
Vilket kort är bäst om jag inte har någon kredithistorik alls?▼
Detaljer om produkterna i artikeln
- Discover it Secured Credit CardFreeRiktpris
- Capital One Platinum Secured$49〜$200referenspris i USA
- Citi Secured Mastercard$200〜$2500referenspris i USA
- OpenSky Secured Visa$35/yr〜$3000referenspris i USA
- Chime Credit Builder VisaFreeRiktpris
Priserna ändras. Kontrollera aktuellt pris hos butiken.
Kommentarer & frågor
Diskussionen förs på nattzy, vårt communityforum. Logga in med Google för att delta.
Visa diskussionstråden på nattzy ↗
Har du svårt att bestämma dig? Ställ din egen fråga till communityn — Ställ en fråga på nattzy ↗
Relaterade artiklar
Bästa kreditövervakningstjänsterna 2026: rankade

Bästa SD-korten 2026: 5 microSD-kort jämförda
Bästa capture-kortet 2026: 5 val från $129.99 till $249.99
Bästa sjukförsäkring 2026: 5 bolag i jämförelse
Bästa HSA-kontot 2026: 5 hälsosparkonton jämförda

Bästa långtidsvårdsförsäkring 2026: 5 bolag, 50–65 år