أفضل 5 حسابات ادخار صحي لعام 2026: مقارنة HSA
Writerتحرير بيكلي
حُدِّث في 2026-06-12
يمكن لحساب الادخار الصحي أن يخفض من فاتورتك الضريبية السنوية آلاف الدولارات — لكن فقط إذا اخترت حسابًا برسوم منخفضة وخيارات استثمار جيدة. والفارق بين حساب HSA ممتاز وآخر متوسط يتراكم عامًا بعد عام، خصوصًا إذا كنت تستخدم الحساب كوسيلة تقاعد خفية. يقارن هذا الدليل 5 خيارات اعتمادًا على المواصفات المنشورة ووثائق الشركات المصنّعة والمراجعات المستقلة.
الخلاصة السريعة
لمعظم المدخرين، Fidelity HSA هو الخيار — لا رسوم شهرية ولا حد استثماري ولا رسوم تحويل، إلى جانب آلاف الصناديق المشتركة وصناديق ETF بما فيها صناديق مؤشرات بنسبة مصروفات صفرية. ويُعد Optum Bank الجهة الحافظة الافتراضية لملايين خطط أصحاب العمل، فتُحوَّل مساهمات الموارد البشرية إليه مباشرة؛ وتضاهي Lively رسوم Fidelity الصفرية بواجهة تقنية مالية أنظف؛ وتتمتع Further بأكثر من 20 عامًا من عمق الدعم المتخصص في HSA.
📋كيف قارنّا
جرى تقييم الحسابات من حيث الرسوم الشهرية وحدود الإعفاء، وجودة قائمة الاستثمار (عدد الصناديق ونسب المصروفات)، والعائد السنوي على النقد، وتغطية FDIC/SIPC، ومتطلبات الحد الأدنى للاستثمار، ووظائف تطبيق الجوال، وسهولة التحويل من أمين إلى أمين.
الأفضل بشكل عام: لا تفرض Fidelity أي رسوم إطلاقًا — لا رسم شهري ولا حد استثماري ولا رسوم تحويل — مع إتاحة الوصول إلى آلاف الصناديق المشتركة وصناديق ETF بما فيها صناديق المؤشرات الخاصة بـ Fidelity بنسبة مصروفات صفرية. ويحقق النقد الأساسي المؤمَّن من FDIC عائدًا تنافسيًا مرتبطًا بأسعار أسواق المال، ويتيح تطبيق الجوال الاستثمار ودفع الفواتير وعرض المطالبات في مكان واحد.
أبرز الاختيارات ↓- 1
مقالات ذات صلة

1★ Best PickA+الأفضل بشكل عامFidelity HSA
لا تفرض Fidelity أي رسوم إطلاقًا — لا رسم شهري ولا حد استثماري ولا رسوم تحويل — مع إتاحة الوصول إلى آلاف الصناديق المشتركة وصناديق ETF بما فيها صناديق المؤشرات الخاصة بـ Fidelity بنسبة مصروفات صفرية. ويحقق النقد الأساسي المؤمَّن من FDIC عائدًا تنافسيًا مرتبطًا بأسعار أسواق المال، ويتيح تطبيق الجوال الاستثمار ودفع الفواتير وعرض المطالبات في مكان واحد. وبالنسبة لمعظم الأفراد الباحثين عن HSA، تُعد Fidelity الخيار الافتراضي الواضح.
المميزات
- ✓رسم شهري $0 دون اشتراط رصيد أدنى
- ✓الوصول إلى صناديق مؤشرات بنسبة مصروفات صفرية (مثل FZROX بنسبة 0.00%)
- ✓عائد نقدي تنافسي على الأرصدة غير المستثمرة
العيوب
- ✗غير متاحة كخطة يرعاها صاحب العمل لمعظم الشركات الصغيرة
- ✗أدوات البحث الاستثماري أقل تخصصًا في تخطيط HSA من منصات HSA المخصصة
2B+الأفضل لخطط أصحاب العملOptum Bank HSA
Optum Bank من أكبر الجهات الحافظة لحسابات HSA في الولايات المتحدة وهي المزوّد الافتراضي لملايين الخطط التي يرعاها أصحاب العمل، ما يعني أن مساهمة الموارد البشرية قد تصل إليها تلقائيًا. ويُعفى الرسم الشهري البالغ $2.75 ($33 في السنة) عندما يبقى رصيدك فوق $3,000، وتحصل على قائمة مختارة من الصناديق المشتركة متى تجاوزت هذا الحد. ويتكامل تطبيق الجوال مع بيانات مطالبات UnitedHealth إذا كنت على خطة UHC، ما يقلل إدخال الإيصالات يدويًا.
المميزات
- ✓تكامل سلس مع مطالبات التأمين لدى UnitedHealthcare
- ✓إعفاء من الرسم عند رصيد $3,000 — واقعي لمعظم المدخرين طويلي الأجل
- ✓التوزيع القوي ضمن خطط أصحاب العمل يغني كثيرًا من المستخدمين عن النقل
العيوب
- ✗رسم $2.75 شهريًا إذا بقي الرصيد دون $3,000
- ✗قائمة الاستثمار أضيق وأعلى تكلفة من تشكيلة Fidelity
3Aأفضل بديل مجانيLively HSA
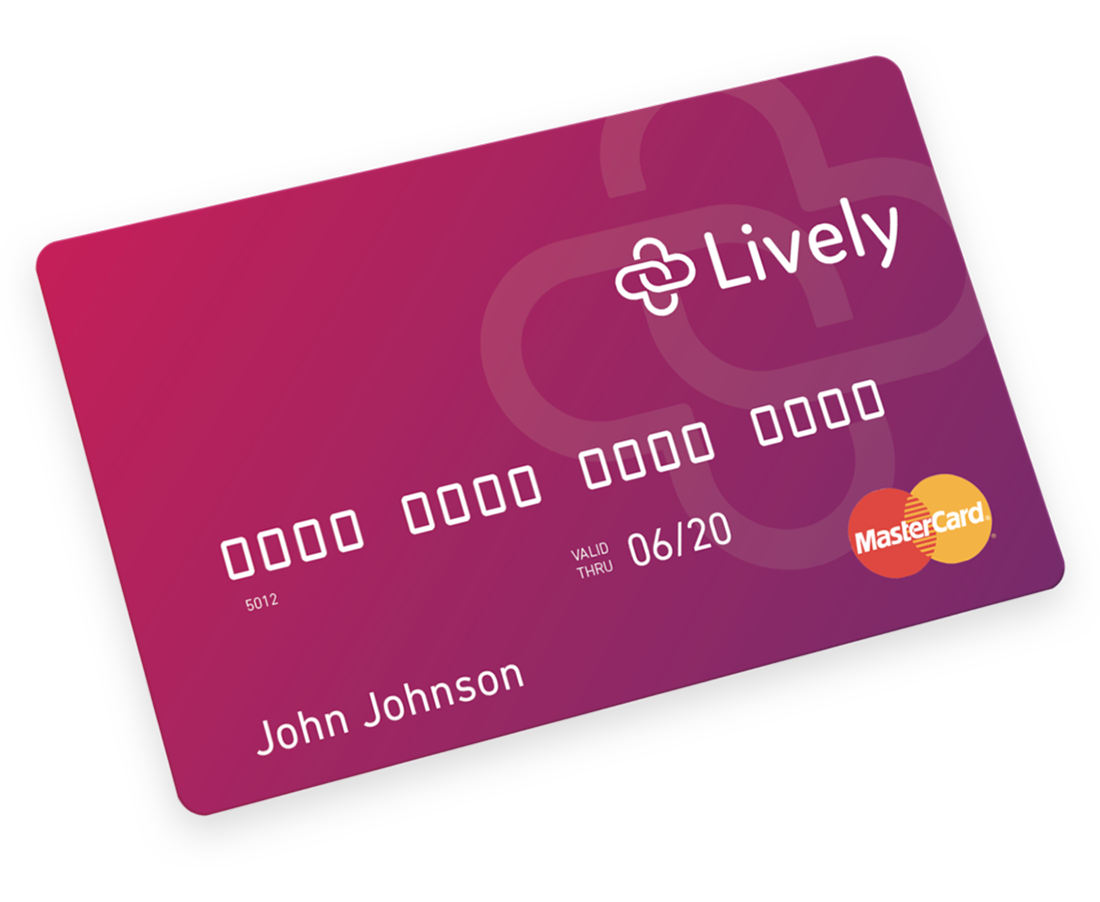
أُطلقت Lively كمنافس مباشر لـ Fidelity — بلا رسوم شهرية ولا حد أدنى للرصيد للاستثمار، وبواجهة نظيفة على نمط التقنية المالية يراها كثير من المستخدمين أنظف من لوحة Fidelity الأكثر تعقيدًا. وتُحفظ الاستثمارات عبر TD Ameritrade (التي أصبحت الآن Schwab)، ما يتيح الوصول إلى سوق واسعة من صناديق ETF. وتقدّم Lively أيضًا بطاقة خصم مخصصة مرتبطة بـ HSA مع دعم المحفظة الرقمية وميزة التقاط الإيصالات التي تسهّل توثيق IRS.
المميزات
- ✓رسم شهري $0 دون حد أدنى لبدء الاستثمار
- ✓التقاط الإيصالات وتتبع النفقات مدمجان في التطبيق
- ✓بطاقة خصم مرتبطة بـ HSA مع دعم Apple Pay وGoogle Pay
العيوب
- ✗قد تقلق العلامة الأصغر المستخدمين الذين يفضلون مؤسسة مالية عريقة
- ✗سعر فائدة النقد أقل قليلًا من نواة سوق المال لدى Fidelity
اشترك في نشرتنا
تحديثات وإصدارات جديدة من حين لآخر — بلا رسائل مزعجة.
كيف تختار حساب HSA المناسب
ليست كل حسابات HSA متساوية. فرسوم الجهة الحافظة والأرصدة الدنيا قبل الاستثمار وخيارات الصناديق تتفاوت تفاوتًا كبيرًا — ورسم قدره $3 شهريًا يبدو تافهًا حتى تدرك أنه يلتهم $36 في السنة من الفائدة قبل أن تنمّي سنتًا واحدًا.
الرسوم والأرصدة الدنيا للحساب
تتراوح رسوم الصيانة الشهرية بين $0 ونحو $4. وعلى مدى عقد، يكلّفك رسم قدره $3.95 شهريًا نحو $500 قبل احتساب التراكم — أموال كان يمكن استثمارها. ابحث عن حسابات تعفي من الرسوم عند الحفاظ على رصيد أدنى، وتحقق مما إذا كان هذا الحد الأدنى يُحتفظ به نقدًا (بعائد ضئيل) أم يمكن أن يكون ضمن محفظتك الاستثمارية.
خيارات الاستثمار
الميزة الحقيقية لـ HSA هي الادخار الضريبي الثلاثي: تدخل المساهمات قبل الضريبة، والنمو معفى من الضريبة، والسحوبات المؤهلة معفاة من الضريبة. ولا يؤتي ذلك ثماره إلا إذا استطعت الاستثمار بما يتجاوز رصيد ادخار منخفض العائد. تحقق من قائمة الصناديق بحثًا عن صناديق مؤشرات منخفضة التكلفة — ابحث عن نسب مصروفات أقل من 0.10% — وتأكد من مقدار النقد الذي يجب الاحتفاظ به قبل الاستثمار.
أسعار الفائدة على النقد غير المستثمر
إذا كنت تستخدم حساب HSA كممر لنفقاتك الطبية الحالية لا كحساب استثمار طويل الأجل، فإن العائد السنوي (APY) على رصيدك النقدي مهم. وتتقلب الأسعار مع الاحتياطي الفيدرالي، لكن مقارنة الأسعار الأساسية بين المزوّدين تكشف فروقًا ملموسة — فبعض الجهات الحافظة لا تدفع شيئًا يُذكر بينما يمنح بعضها الآخر عوائد تنافسية.
تأمين FDIC أو NCUA
ينبغي أن يكون رصيدك النقدي مؤمَّنًا من FDIC حتى $250,000. وتستوفي معظم حسابات HSA المصرفية هذا المعيار، لكن تأكد من ذلك، خصوصًا مع المزوّدين الأحدث على نمط التقنية المالية. أما الاستثمارات المحتفظ بها في حسابات الوساطة فتغطيها SIPC لا FDIC، وهي تحمي من إفلاس الجهة الحافظة — لا من خسائر السوق.
التكامل مع خطتك الصحية وصاحب العمل
إذا كان صاحب عملك يساهم في حساب HSA الخاص بك، فقد يشترط قسم الموارد البشرية جهة حافظة محددة. تحقق قبل فتح حساب خارجي — فيمكنك دائمًا إجراء تحويل من أمين إلى أمين لاحقًا، لكن العملية تستغرق أسابيع وقد تترتب عليها رسوم تحويل. وتحقق أيضًا من تطبيق الجوال لدى المزوّد وسهولة استخدام بطاقة الخصم إذا كنت تخطط لدفع الفواتير الطبية مباشرة.
الخلاصة
تتميز Fidelity وLively للمدخرين الحريصين على الرسوم الذين يريدون وصولًا حقيقيًا إلى الاستثمار دون التضحية بعائد النقد. وإذا كان صاحب عملك يستخدم Optum أو HealthEquity، فالجهة الحافظة المفروضة مقبولة لأغراض المساهمة — فقط فكّر في تحويل من أمين إلى أمين إلى مزوّد مجاني متى نما رصيدك. وتُعد Further HSA حلًا وسطًا معقولًا إذا أردت دعم عملاء متخصصًا في HSA وكنت تتحمل رسمًا شهريًا متواضعًا.
وأيًّا كان الحساب الذي تختاره، فإن أسوأ خطوة هي ترك حساب HSA مركونًا في وضع النقد الافتراضي. فحتى المساهمات الشهرية المتواضعة المستثمرة في صندوق مؤشر S&P 500 منخفض التكلفة تنمو بشكل ملحوظ على أفق 20 عامًا — وكل دولار من النفقات الطبية المؤهلة تدفعه من حساب HSA هو فعليًا دولار منفَق معفى من الضريبة.
الأسئلة الشائعة
هل يمكنني امتلاك حساب HSA إذا كان صاحب عملي يساهم في حساب بالفعل؟▼
ماذا يحدث لحساب HSA الخاص بي إذا انتقلت إلى خطة صحية ليست HDHP؟▼
هل يستحق استثمار حساب HSA بدلًا من إنفاقه على الفواتير الطبية الحالية؟▼
ما الذي يُعد نفقة طبية مؤهلة؟▼
هل يمكنني استخدام حساب HSA لدفع أقساط Medicare؟▼
تفاصيل المنتجات المذكورة في هذا المقال
- Fidelity HSA$0السعر المرجعي في الولايات المتحدة
- Optum Bank HSA$2.75السعر المرجعي في الولايات المتحدة
- Lively HSA$0السعر المرجعي في الولايات المتحدة
الأسعار تتغير. تحقق من السعر الحالي لدى البائع.
التعليقات والأسئلة
تجري المناقشة في منتدانا nattzy. سجّل الدخول عبر Google للمشاركة.
ما زلت مترددًا؟ اطرح سؤالك الخاص على المجتمع — اسأل على nattzy ↗