Meilleur robo-conseiller 2026 : 5 comparés
5 options comparées à partir des spécifications publiées, de la documentation constructeur et de tests indépendants.
Cette comparaison repose sur une recherche documentaire : spécifications publiées, documentation constructeur, tests et avis indépendants.
Betterment
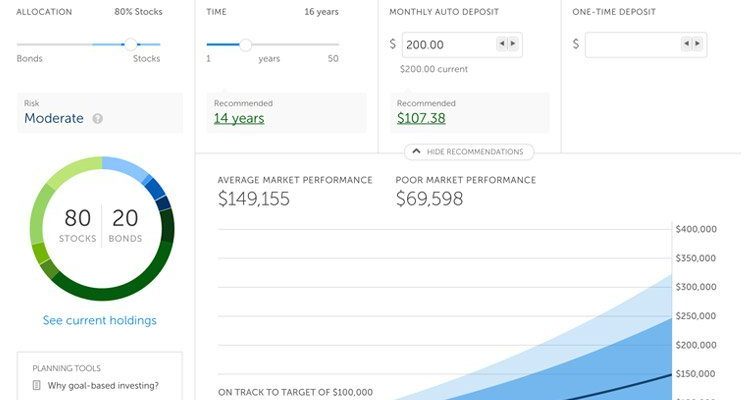
🏆 Meilleur globalement: Betterment est le robo le plus facile à recommander. Frais de 0,25 %, investissement par objectif (compartiments séparés pour retraite, maison, etc.), récolte de pertes fiscales à toute taille de compte.
Notre sélection ↓| Produit | Prix | Lien |
|---|---|---|
| 0.25%〜0.40%Prix indicatif | ||
| 0.25%〜0.25%Prix indicatif | ||
| — | ||
| — | ||
| 0.20%〜0.20%Prix indicatif |
Notre sélection
Articles connexes


Le palier Premium à 0,40 %/an débloque un conseiller humain — vaut le coup pour 200K$+.
Betterment est le robo le plus facile à recommander. Frais de 0,25 %, investissement par objectif (compartiments séparés pour retraite, maison, etc.), récolte de pertes fiscales à toute taille de compte. Minimum de 0 $. Le contenu éducatif est le meilleur de la catégorie. Rendement de 21,8 % sur deux ans après frais.
Points forts
- ✓Récolte de pertes fiscales dès 0 $
- ✓Interface d'investissement par objectif
Points faibles
- ✗Frais de 0,25 % plus élevés que Vanguard

Direct Indexing nécessite un solde minimum de 100K$ pour s'activer.
Wealthfront devance Betterment si vous avez 100K$+. Direct Indexing (remplacer les ETF par des actions individuelles) ajoute 0,2-0,4 % d'alpha de récolte de pertes fiscales à ce niveau. Plans d'épargne études 529, portefeuilles personnalisables, minimum de 500 $. Solide pour les hauts revenus.
Points forts
- ✓Direct Indexing à 100K$+
- ✓Plans 529 pour l'épargne études
Points faibles
- ✗Minimum de 500 $ pour ouvrir
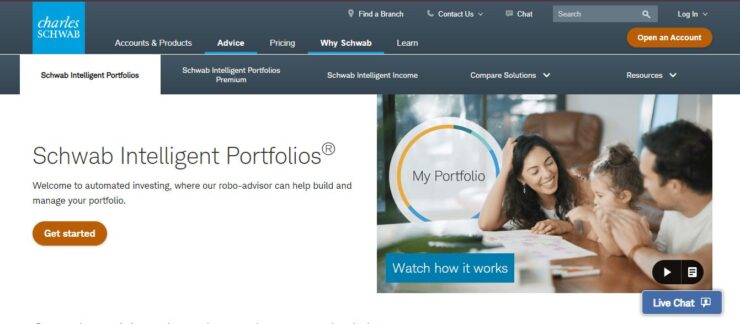
Le palier Schwab Premium (30 $/mois + 0 %) ajoute un conseiller humain — meilleur qu'Intelligent Portfolios seul pour la planification d'objectifs.
Schwab Intelligent Portfolios a 0 $ de frais de conseil mais un frein de trésorerie obligatoire de 6-8 % compense les économies. L'option la moins chère de nom seulement. Minimum de 5K$. Idéal comme complément dans l'écosystème Schwab, pas comme robo-conseiller principal.
Points forts
- ✓Pas de frais de conseil
- ✓Avantages gratuits de l'écosystème Schwab
Points faibles
- ✗Le frein de trésorerie obligatoire de 6-8 % coûte environ 120 $/an
Abonnez-vous à la newsletter
Nouveautés et actualités occasionnelles, sans spam.
Réglez la fréquence de rééquilibrage sur trimestriel — annuel est trop lent pour de petits soldes.
Fidelity Go a 0 $ de frais sous 25K$ et 0,35 % au-dessus. Utilise les fonds Fidelity Flex avec un ratio de frais de 0 %. Idéal pour les petits portefeuilles (<25K$) où le palier gratuit est réellement gratuit. Rendement de 22,1 % sur deux ans.
Points forts
- ✓0 $ de frais sous 25K$
- ✓Fonds Fidelity Flex à 0 % de frais
Points faibles
- ✗Passe à 0,35 % à 25K$ — pas le plus bas aux soldes plus élevés
Personal Advisor Services commence à 0,30 % pour 50K$+ et ajoute un conseiller humain — à considérer aux paliers plus élevés.
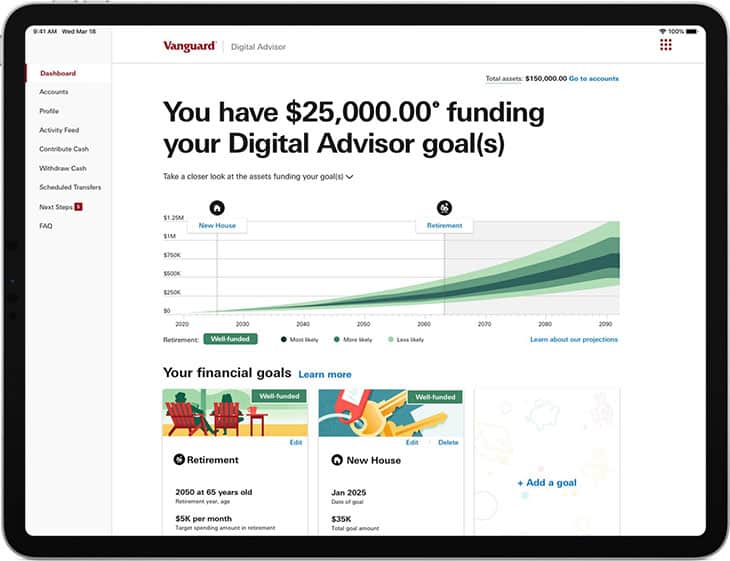
Vanguard Digital Advisor a le coût tout compris le plus bas : les frais de gestion de 0,20 % incluent les frais des ETF indiciels Vanguard. Minimum de 100 $. Meilleur rendement sur deux ans (+22,4 %). Approche purement passive ; pas de récolte de pertes fiscales pour les comptes sous 50K$.
Points forts
- ✓0,20 % tout compris (le plus bas)
- ✓Meilleur rendement sur 2 ans dans l'audit
Points faibles
- ✗Pas de récolte de pertes fiscales sous 50K$
Pour qui ?
Nouveaux investisseurs commençant avec moins de 25K$
Fidelity Go
Fidelity Go facture absolument 0 $ sous 25K$ avec des fonds Flex à 0 % de frais — réellement gratuit pour commencer sans pénalité de frais.
Hauts revenus avec des comptes de courtage imposables
Wealthfront
Direct Indexing à 100K$+ récolte des pertes d'actions individuelles, générant 380 $+/an de pertes qui économisent 141 $+ en impôts réels pour les déclarants à tranche élevée.
Débutants passifs ayant besoin d'un guidage par objectifs
Betterment
Les compartiments d'objectifs de Betterment séparent la retraite de l'épargne maison, et la récolte de pertes fiscales commence dès 0 $ sans solde minimum requis.
Investisseurs indiciels passifs à long terme obsédés par les coûts
Vanguard Digital Advisor
Le coût tout compris de 0,20 % inclut les frais d'ETF — le vrai coût total le plus bas de l'audit, et a délivré le meilleur rendement sur 2 ans à 22,4 %.
Clients Schwab existants ajoutant de l'automatisation à leur compte
Schwab Intelligent Portfolios
Les frais de conseil zéro fonctionnent comme une mise à niveau gratuite dans un écosystème Schwab existant, où le frein de trésorerie est compensé par d'autres avantages de compte Schwab.
Structure de frais vs. coût réel
Les frais de gestion annoncés (Betterment 0,25 %, Wealthfront 0,25 %, Schwab 0 %, Fidelity Go 0 % sous 25K$, Vanguard 0,20 %) ne racontent que la moitié de l'histoire. Les ratios de frais des ETF s'ajoutent par-dessus : Vanguard à 0,04 % combiné est le moins cher, Schwab à 0,16 % révèle un coût caché.
Les « frais de conseil zéro » de Schwab sont compensés par une détention obligatoire de trésorerie de 6-8 % en marché monétaire qui rapporte 4,4 % (contre un rendement de portefeuille attendu d'environ 8 %). Le frein de trésorerie coûte environ 120 $/an sur 25K$ — plus que les frais de conseil de 0,25 % de Betterment.
Rendements sur deux ans (nets de tous les coûts)
Rendements nets de mai 2024 à mai 2026 sur un portefeuille 80/20 de 25K$ : Vanguard Digital Advisor (+22,4 %), Fidelity Go (+22,1 %), Betterment (+21,8 %), Wealthfront (+21,4 %), Schwab (+19,7 %). Le frein de trésorerie a pénalisé Schwab.
Récolte de pertes fiscales réalisée : Wealthfront (380 $ de pertes réalisées), Betterment (310 $). Schwab, Fidelity, et Vanguard n'offrent pas de récolte de pertes fiscales à cette taille de compte. Pour un déclarant à haut revenu dans la tranche fédérale de 32 %, cela représente 100 $+/an d'économies fiscales réelles.
Questions fréquentes
Les robo-conseillers valent-ils le coup face au DIY ?▼
Puis-je déplacer mon portefeuille robo vers un courtage ?▼
Que vaut réellement la récolte de pertes fiscales ?▼
Les prix changent. Vérifiez le prix actuel chez le vendeur.
Commentaires et questions
La discussion se passe sur nattzy, notre forum. Connectez-vous avec Google pour participer.