Meilleur compte épargne 2026 : 5 sur le rendement
WriterPickly Éditorial
Mis à jour le 2026-05-19
Nous avons comparé Marcus, Ally, SoFi, Discover, Capital One 360. Voici ce qui sort vraiment du lot côté APY et compromis fonctionnels pour compte épargne à haut rendement en 2026.
En bref
Pour la plupart des épargnants, Marcus by Goldman Sachs est le meilleur choix : 4,40 % APY sans minimum, sans frais et sans activité requise à surveiller, le taux s'applique donc sans condition. SoFi Checking + Savings rapporte davantage, 4,60 %, mais uniquement avec un virement de salaire récurrent ; le taux de 4,20 % d'Ally s'accompagne des Buckets pour identifier vos objectifs au sein d'un seul compte, et les 4,10 % de Discover vous offrent le meilleur service client téléphonique 24 h/24 et 7 j/7 basé aux États-Unis de la catégorie.
📋Notre méthode de comparaison
Cette comparaison repose sur une recherche documentaire : spécifications publiées, documentation constructeur, tests et avis indépendants.
🏆 Meilleur globalement: Marcus by Goldman Sachs Savings est la réponse sans fioritures. APY de 4,40 %, pas de minimum, pas de frais, assuré FDIC.
Notre sélection ↓Pour qui ?
Articles connexes


1★ Best Pick🏆 Meilleur globalementMarcus by Goldman Sachs Savings
Le programme de parrainage donne 1 % d'APY supplémentaire pendant 90 jours — demandez un lien à un ami.
Marcus by Goldman Sachs Savings est la réponse sans fioritures. APY de 4,40 %, pas de minimum, pas de frais, assuré FDIC. Détenu par Goldman Sachs, États-Unis uniquement. Idéal si vous voulez un compte d'épargne qui fonctionne simplement sans surveiller des activités qualifiantes.
Points forts
- ✓APY de 4,40 % sans conditions qualifiantes
- ✓Bilan de Goldman Sachs
Points faibles
- ✗Pas de fonctionnalités de compte courant ou de débit
2🎯 Meilleure UXAlly Online Savings
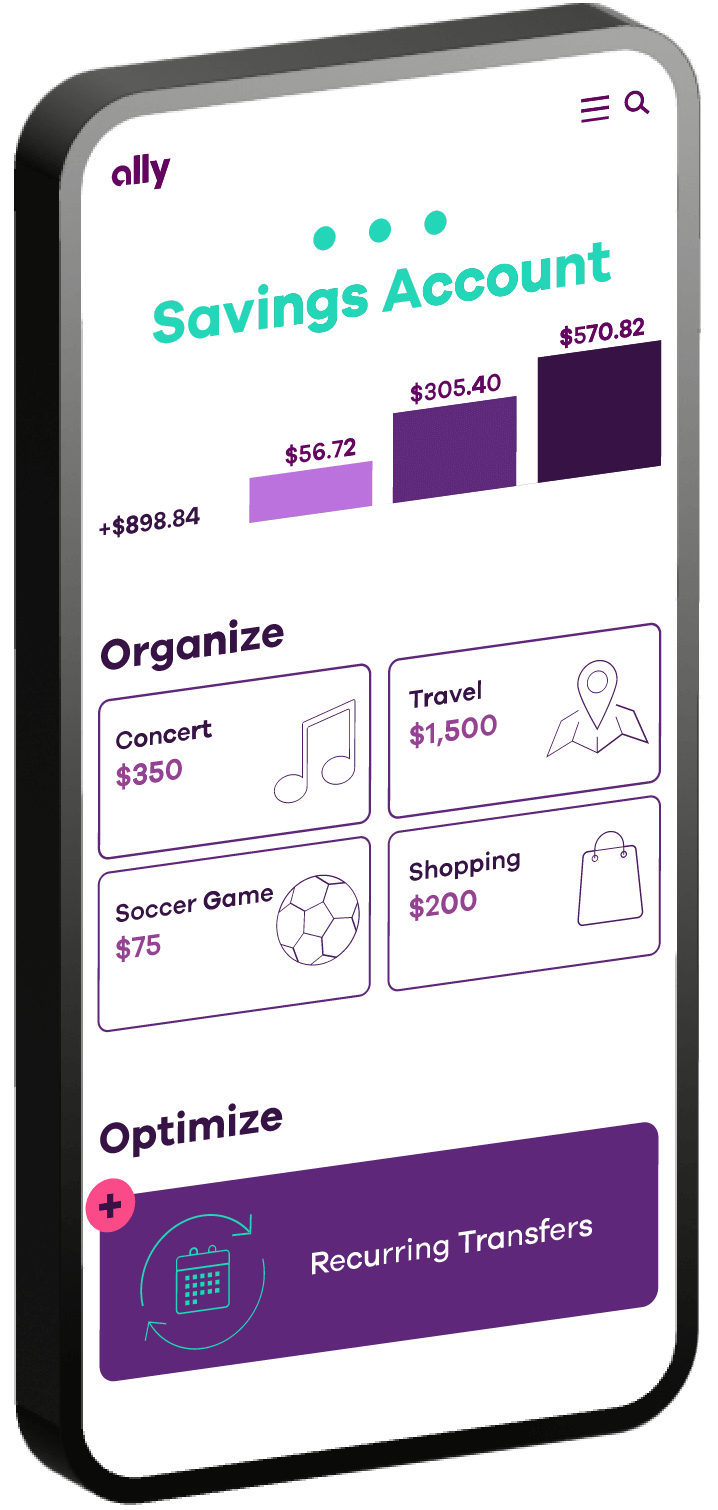
Utilisez les Buckets pour séparer le fonds d'urgence et l'épargne d'objectifs nommés au sein d'un seul compte.
Ally Online Savings est le gagnant côté UX. APY de 4,20 %, pas de frais, mais la fonctionnalité phare est les buckets — créez des objectifs nommés (vacances, fonds d'urgence) au sein d'un seul compte, sans transferts manuels. Idéal pour ceux qui traitent l'épargne par objectifs.
Points forts
- ✓Fonctionnalité buckets pour l'épargne par objectif
- ✓Meilleure application mobile de la catégorie
Points faibles
- ✗20 points de base plus bas que Marcus
3💵 Taux le plus élevé (conditionnel)SoFi Checking + Savings

La qualification par dépôt direct nécessite d'atteindre un seuil de dépôt ACH mensuel — vérifiez avant de compter sur le taux élevé.
Le SoFi Checking + Savings atteint 4,60 % d'APY sur l'épargne — mais seulement avec dépôt direct (1 $+/mois respectant les déclencheurs de dépôt). Sans dépôt direct, le taux chute à 0,50 %. Bonus d'inscription de 300 $. Idéal si vous pouvez vraiment vous qualifier ; risqué sinon.
Points forts
- ✓APY de 4,60 % (avec dépôt direct)
- ✓Bonus d'inscription de 300 $
Points faibles
- ✗Le taux chute à 0,50 % sans dépôt direct
Abonnez-vous à la newsletter
Nouveautés et actualités occasionnelles, sans spam.
4🤝 Meilleur service clientDiscover Online Savings

Inscrivez-vous en tant que titulaire de carte Discover it pour un bonus de parrainage de 50 $.
Le taux de Discover Online Savings (4,10 %) est parmi les plus bas de cette liste, mais le service client 24/7 basé aux États-Unis est le meilleur de la catégorie. S'associe bien avec la carte Discover it Cashback. Idéal si vous valorisez un support téléphonique joignable plutôt que de chasser le meilleur taux.
Points forts
- ✓Support client 24/7 basé aux États-Unis
- ✓Intégré aux cartes de crédit Discover
Points faibles
- ✗4,10 % est en dessous de la concurrence
5🏢 Seule avec agencesCapital One 360 Performance Savings

Associez au Capital One 360 Checking pour un écosystème complet (virements gratuits, pas de frais).
Le Capital One 360 Performance Savings combine des taux de banque en ligne (APY de 4,10 %) avec l'option de se rendre dans un Capital One Café physique. Idéal pour ceux qui veulent occasionnellement des services bancaires en personne sans renoncer aux taux de banque en ligne.
Points forts
- ✓Agences physiques + cafés disponibles
- ✓S'associe aux cartes de crédit Capital One
Points faibles
- ✗4,10 % est au bas de la fourchette
Taux vs. fonctionnalités en 2026
Les cinq comptes paient entre 4,10-4,60 % d'APY (mai 2026). L'écart de 50 points de base entre le plus bas (Discover, Capital One) et le plus élevé (SoFi avec dépôt direct) représente 250 $/an sur 50K$. À poursuivre uniquement si vous déplaceriez réellement l'argent pour cela.
Ce qui les différencie : les 4,60 % de SoFi nécessitent une qualification par dépôt direct. La fonction « buckets » d'Ally est la meilleure interface d'épargne par objectif. Marcus et Discover sont les plus simples. Capital One 360 est le seul avec des agences physiques aux États-Unis.
Test de vitesse de transfert
Transfert ACH externe entrant (depuis une banque externe) : SoFi (1,2 jour), Ally (1,5), Marcus (1,8), Discover (2,1), Capital One (2,3). Tous dans les fenêtres standards ACH mais l'avantage de SoFi est réel.
Transfert externe sortant : Ally (1,0 jour, avantage du réseau bancaire commun), SoFi (1,3), Capital One (1,5), Marcus (1,7), Discover (2,0). La lenteur de Discover des deux côtés est le plus grand inconvénient fonctionnel.
Questions fréquentes
À quelle fréquence les taux des comptes d'épargne à haut rendement changent-ils ?▼
Les comptes d'épargne à haut rendement sont-ils sûrs avec 50K$+ de dépôts ?▼
Est-ce que je perds des intérêts en déplaçant de l'argent entrant/sortant chaque mois ?▼
Détails des produits présentés dans cet article
- Marcus by Goldman Sachs Savings$0prix de référence aux États-Unis
- Ally Online Savings$0prix de référence aux États-Unis
- SoFi Checking + Savings$0prix de référence aux États-Unis
- Discover Online Savings$0prix de référence aux États-Unis
- Capital One 360 Performance Savings$0prix de référence aux États-Unis
Les prix changent. Vérifiez le prix actuel chez le vendeur.
Commentaires et questions
La discussion se passe sur nattzy, notre forum. Connectez-vous avec Google pour participer.
Voir le fil de discussion sur nattzy ↗
Encore hésitant ? Posez votre propre question à la communauté — Poser une question sur nattzy ↗