Meilleures cartes de transfert de solde 2026 : 5 à 0 %
WriterPickly Éditorial
Mis à jour le 2026-06-12
Un transfert de solde peut économiser des centaines de dollars d'intérêts — mais seulement si la période d'introduction est assez longue et si les frais de transfert n'engloutissent pas vos économies. Nous avons décortiqué les calculs pour vous.
En bref
Les cartes Wells Fargo Reflect et U.S. Bank Visa Platinum sont à égalité pour la période la plus longue : 21 mois de TAEG promotionnel à 0 %. Ce sont les meilleures cartes de transfert de solde si votre seul objectif est de rembourser votre dette. La Citi Double Cash offre 18 mois, puis des récompenses permanentes par la suite. Tenez compte des frais de transfert, généralement de 3 à 5 %, dans votre comparaison.
📋Notre méthode de comparaison
Les cartes ont été évaluées sur la durée du TAP d'introduction, les frais de transfert de solde, le taux de récompenses continu, la cotisation annuelle et le TAP régulier après la période d'intro. Les calculs ont été vérifiés sur un solde de 5 000 $ transféré au mois 1.

Meilleure pour la plus longue période à 0 %: La Wells Fargo Reflect Card offre l'une des plus longues périodes de TAP d'intro à 0 % disponibles : 21 mois à compter de l'ouverture du compte sur les achats et les transferts de solde admissibles, avec une extension de 3 mois si vous effectuez vos paiements minimums à temps (soit 24 mois au total). Les frais de transfert sont de 5 % (min 5 $).
Notre sélection ↓- 1Wells Fargo Reflect CardA+Meilleure pour la plus longue période à 0 %$0prix de référence aux États-Unis
- 2
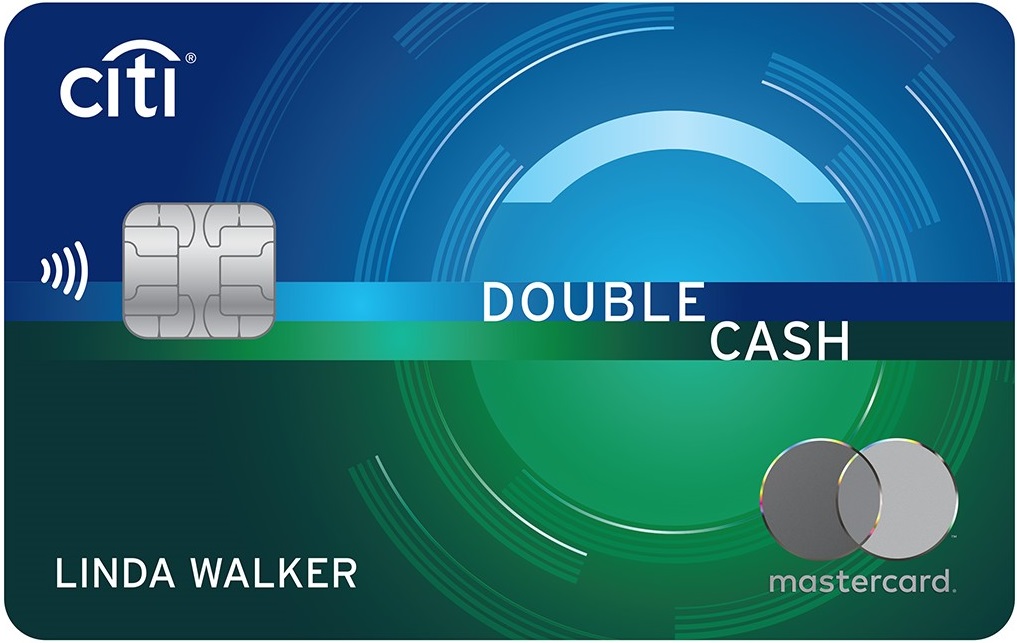 Citi Double Cash CardAMeilleure pour les récompenses après remboursement$0prix de référence aux États-Unis
Articles connexes


1★ Best PickA+Meilleure pour la plus longue période à 0 %Wells Fargo Reflect Card
La Wells Fargo Reflect Card offre l'une des plus longues périodes de TAP d'intro à 0 % disponibles : 21 mois à compter de l'ouverture du compte sur les achats et les transferts de solde admissibles, avec une extension de 3 mois si vous effectuez vos paiements minimums à temps (soit 24 mois au total). Les frais de transfert sont de 5 % (min 5 $). Aucune récompense sur cette carte — c'est un pur véhicule de remboursement de dette — mais elle inclut une protection de téléphone portable (jusqu'à 600 $/sinistre avec franchise de 25 $) quand vous payez votre facture mensuelle avec la carte.
Points forts
- ✓TAP 0 % de 21 mois extensible à 24 mois avec paiements à temps
- ✓Protection de téléphone portable jusqu'à 600 $ incluse
- ✓Sans cotisation annuelle
Points faibles
- ✗Frais de transfert de solde de 5 % (minimum 5 $)
- ✗Aucune récompense continue après la période d'intro
2AMeilleure pour les récompenses après remboursementCiti Double Cash Card
Citi Double Cash offre 18 mois de TAP d'intro à 0 % sur les transferts de solde (les transferts doivent être effectués dans les 4 mois suivant l'ouverture), avec des frais de 3 % pour les transferts des 4 premiers mois (puis 5 %). Après la période d'intro, elle devient l'une des meilleures cartes de remise à taux fixe disponibles : 2 % sur tous les achats (1 % à l'achat, 1 % au paiement), sans catégories tournantes ni activation requise. Pour qui veut une seule carte à porter sur le long terme, la Double Cash mérite sa place bien au-delà de la fenêtre de transfert.
Points forts
- ✓2 % de remise fixe en fait une carte quotidienne de premier plan après le transfert
- ✓Frais de transfert de 3 % les 4 premiers mois (contre 5 % en standard)
- ✓Sans cotisation annuelle
Points faibles
- ✗Seulement 18 mois de TAP à 0 % contre 21 mois chez les concurrentes
- ✗Le transfert doit être effectué dans les 4 mois suivant l'ouverture
Que rechercher dans une carte de transfert de solde
Toutes les offres à 0 % de TAP ne se valent pas. Une carte avec une période d'intro plus longue mais des frais de transfert plus élevés peut coûter plus cher qu'une carte à fenêtre plus courte et frais plus bas — surtout si vous remboursez le solde rapidement.
Durée du TAP d'introduction
La période d'intro est votre métrique principale. Wells Fargo Reflect et U.S. Bank Visa Platinum offrent toutes deux 21 mois — le plus long disponible en 2026. Citi Double Cash et Discover it Balance Transfer offrent 18 mois. Chase Freedom Unlimited donne 15 mois, plutôt court mais encore gérable pour des soldes sous 3 000 $.
Pour l'utiliser : divisez votre solde par le nombre de mois de la période d'intro. C'est votre paiement mensuel requis pour effacer la dette avant que les intérêts ne démarrent. 5 000 $ sur 21 mois = 238 $/mois. Sur 15 mois = 333 $/mois.
Frais de transfert de solde
La plupart des cartes facturent 3 à 5 % du montant transféré en frais uniques. Sur un solde de 5 000 $, cela fait 150 à 250 $ d'entrée. Discover it Balance Transfer propose parfois des frais promotionnels de 3 % les 60 premiers jours (contre 5 % en standard), ce qui peut économiser 100 $ sur un gros transfert.
N'ignorez pas ce chiffre. Des frais de 5 % sur un solde de 10 000 $ font 500 $ — de l'argent réel qui rogne une partie de vos économies d'intérêts.
Récompenses continues après la période d'intro
Si vous comptez garder la carte après avoir remboursé le solde, le taux de récompenses continu compte. Citi Double Cash rapporte 2 % sur tout (1 % à l'achat, 1 % au paiement). Chase Freedom Unlimited rapporte 1,5 % de base plus 3 % sur les restaurants et pharmacies. Wells Fargo Reflect et U.S. Bank Platinum sont des cartes utilitaires à faibles récompenses — bien pour le transfert, moins convaincantes au quotidien.
Discover it Balance Transfer rapporte 5 % dans des catégories trimestrielles tournantes (jusqu'à 1 500 $/trimestre) et 1 % sur le reste. Les catégories à 5 % exigent une activation chaque trimestre — sans activation, vous gagnez 1 %.
Cotisation annuelle
Les cinq cartes de cette liste sont sans cotisation annuelle. C'est la norme pour les cartes de transfert de solde — une cotisation annuelle rognerait les économies d'intérêts. Si vous envisagez une carte à cotisation annuelle pour un transfert de solde, recalculez si les comptes tiennent toujours.
TAP régulier après la période d'intro
Le TAP applicable après la fin de votre période d'intro va d'environ 17 % à 29 % selon votre score de crédit et l'émetteur. Si vous n'avez pas remboursé le solde d'ici là, les intérêts commencent sur le montant restant. La date de fin de la période d'intro est fixée à l'ouverture du compte — pas à la date du transfert.
Comparaison des cinq cartes sur un transfert de 5 000 $
Supposons un solde de 5 000 $ transféré au mois 1 avec des frais de transfert standard de 3 % (150 $). Pour rembourser à temps : Wells Fargo Reflect et U.S. Bank Platinum vous donnent 21 mois (238 $/mois), Citi Double Cash et Discover it donnent 18 mois (278 $/mois), Chase Freedom Unlimited donne 15 mois (333 $/mois).
Si vous pouvez gérer 278 $/mois, les cartes à 18 et 21 mois fonctionnent toutes — mais les cartes à 21 mois vous donnent 40 $/mois de marge de respiration. Si votre budget est plus serré, cette marge compte plus que n'importe quel taux de récompenses.
Citi Double Cash gagne pour ceux qui garderont la carte à long terme : 2 % de remise sur tout est parmi les meilleures cartes à taux fixe disponibles, point. L'avantage du transfert de solde est un bonus en plus d'une carte quotidienne réellement bonne.
Chase Freedom Unlimited est le jeu de transfert de solde le plus faible de cette liste — 15 mois convient aux petits soldes mais exige un remboursement plus rapide. Elle rapporte bien sur les restaurants (3 %) et mérite considération si vous voulez consolider votre portefeuille après le transfert.
En résumé
Pour un maximum de piste à 0 % sans cotisation annuelle, Wells Fargo Reflect et U.S. Bank Visa Platinum offrent toutes deux 21 mois — le plus long disponible. La différence est marginale : Wells Fargo a des protections consommateur légèrement meilleures et une assurance téléphone ; U.S. Bank a un processus de demande plus simple en agence.
Si vous voulez une carte qui rapporte après le remboursement, Citi Double Cash est le choix clair : 18 mois à 0 % plus 2 % de remise fixe est une combinaison difficile à battre. Évitez de traiter les cartes de transfert de solde comme une excuse pour accumuler plus de dettes — la période à 0 % ne remet rien à zéro, et le TAP régulier frappe fort si vous conservez un solde restant.
Questions fréquentes
Demander une carte de transfert de solde nuit-il à mon score de crédit ?▼
Puis-je transférer un solde depuis la même banque qui a émis la carte ?▼
Que se passe-t-il si je manque un paiement pendant la période d'intro ?▼
Combien de temps prend réellement un transfert de solde ?▼
Un transfert de solde vaut-il le coup si les frais sont de 5 % ?▼
Détails des produits présentés dans cet article
- Wells Fargo Reflect Card$0prix de référence aux États-Unis
- Citi Double Cash Card$0prix de référence aux États-Unis
Les prix changent. Vérifiez le prix actuel chez le vendeur.
Commentaires et questions
La discussion se passe sur nattzy, notre forum. Connectez-vous avec Google pour participer.
Voir le fil de discussion sur nattzy ↗
Encore hésitant ? Posez votre propre question à la communauté — Poser une question sur nattzy ↗