Cele mai bune carduri de credit garantate 2026: top 5
WriterRedacția Pickly
Actualizat pe 2026-05-19
Discover, Capital One, Citi, OpenSky, Chime: depozit între 0 și 200 $ (cca 0–920 lei), taxă anuală între 0 și 35 $. Care card garantat te duce cel mai repede de la un scor FICO de 580 la 700?
Răspuns rapid
Dintre aceste cinci carduri garantate, Discover it Secured iese în față. În luna a 7-a îți revizuiește automat contul pentru trecerea la un card negarantat, cel mai ferm termen dintre toate. În plus, îți dă 2% cashback la restaurante și benzinării, iar în primul an îți dublează tot cashback-ul strâns. Capital One Platinum Secured îți cere un depozit de doar 49 $ pentru o limită de 200 $ și include CreditWise. Citi Secured nu are taxă anuală, dar trecerea la un card negarantat trebuie s-o ceri tu. OpenSky nu îți verifică istoricul de credit și costă 35 $ pe an. Chime Credit Builder nu cere niciun depozit.
📋Cum am comparat
Comparația se bazează pe documentare, fără teste proprii. Am pus față în față specificațiile publice, documentația emitenților, recenzii independente și teste de laborator.
Articole similare

1★ Best PickDiscover it Secured Credit Card
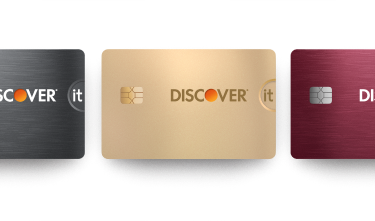
Fără taxă anuală, 2% cashback la restaurante și benzinării, revizuire automată pentru trecerea la un card negarantat în luna a 7-a, cashback dublat în primul an
2Capital One Platinum Secured
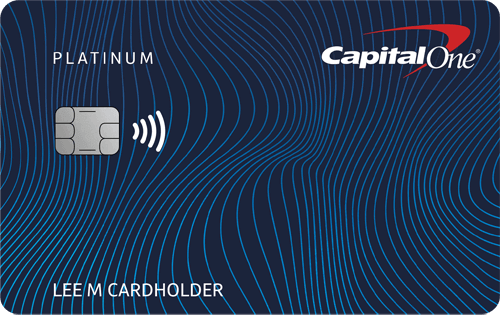
Depozit minim de la 49 $ pentru o limită de 200 $, fără taxă anuală, revizuire automată pentru trecere la 6 luni, monitorizare CreditWise inclusă
3Citi Secured Mastercard
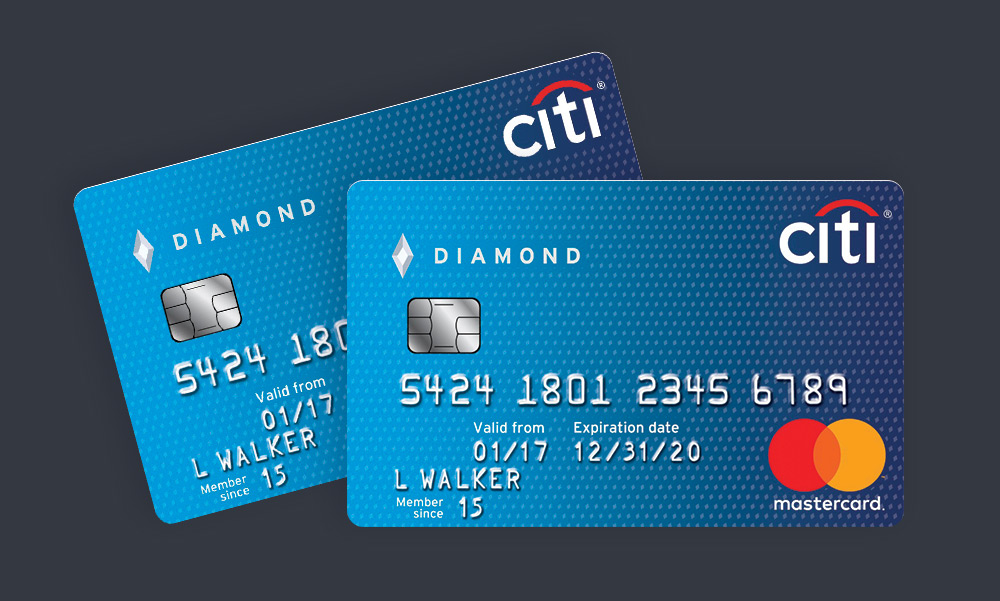
Fără taxă anuală, depozit între 200 și 2.500 $, raportează la toate cele 3 birouri, recomandat pentru refacerea creditului după faliment
Abonează-te la newsletter
Noutăți și lansări, din când în când — fără spam.
4OpenSky Secured Visa

Fără verificarea istoricului de credit, taxă de 35 $/an, depozit între 200 și 3.000 $, raportează la toate cele 3 birouri, cel mai potrivit pentru un credit grav afectat
5Chime Credit Builder Visa

Fără taxe, fără depozit minim, 0% APR, fără verificarea istoricului, fără dobândă. Ai nevoie de un cont curent Chime cu virament direct
Cum am comparat cele cinci carduri garantate
Contează o singură întrebare: cât de repede și cu ce cost te duce cardul la un produs negarantat? Am notat fiecare card după patru criterii: depozitul inițial, cât te costă taxa anuală, dacă raportează complet la birourile de credit și cât de repede faci trecerea la un card negarantat. Un card de 35 $ pe an care nu face niciodată trecerea e cu totul altă unealtă decât unul gratuit care te mută automat după 7 luni. Atenție: toate cele cinci sunt carduri americane, disponibile doar rezidenților din SUA cu SSN.
| Card | Depozit minim | Taxă anuală | Trecere la negarantat | Interogare „hard”? |
|---|---|---|---|---|
| Discover it Secured | 200 $ | 0 $ | Automată, ~7 luni | Da |
| Capital One Platinum Secured | 49 $ | 0 $ | Automată, ~6 luni | Da |
| Citi Secured Mastercard | 200 $ | 0 $ | La cerere | Da |
| OpenSky Secured Visa | 200 $ | 35 $/an | Nu există | Nu |
| Chime Credit Builder | 0 $ | 0 $ | Nu există (doar raportare) | Nu |
La viteza de construire a istoricului de credit ies în față două carduri: Discover și Capital One. Alte două, OpenSky și Chime, sunt pentru cei care nu trec de o interogare „hard” a istoricului. Citi e undeva la mijloc: raportează solid la birouri și acceptă depozite într-o plajă largă, dar te duce cel mai încet spre un card negarantat.
Discover it Secured: cel mai bun per total pentru cine își construiește creditul
Discover îți revizuiește automat contul în luna a 7-a, cel mai ferm termen dintre toate cardurile de aici. Atunci se uită singur la istoricul plăților și la gradul de utilizare, fără să ceri nimic. Dacă ai plătit la timp și ai folosit sub 30% din limită, majoritatea clienților sunt mutați pe Discover it Cash Back (negarantat), iar depozitul de 200 $ se întoarce în 2–3 cicluri de facturare.
Cashback-ul chiar face diferența: 2% la restaurante și benzinării (cumulat, până la 1.000 $ pe trimestru) și 1% la orice altceva. În primul an, Discover îți dublează fiecare cent de cashback strâns, deci 40 $ devin 80 $. Niciun alt card garantat din comparație nu oferă vreo recompensă.
Partea proastă e depozitul minim de 200 $, la fel ca la Citi și OpenSky. Pe deasupra, Discover face o interogare „hard”, așa că dacă ai istoricul de credit grav afectat sau probleme recente în raportul ChexSystems, poți fi refuzat. Dacă nu treci de analiza de risc, Discover nu e pentru tine. Pentru toți ceilalți, faptul că nu are taxă, dă recompense și face trecerea automat îl face cea mai sigură recomandare.
Capital One Platinum Secured: cel mai ușor de obținut
Cel mai important lucru la cardul ăsta e depozitul minim de 49 $ pentru o limită de 200 $. Majoritatea celor cu un FICO de 580–620 se încadrează la depozitul de 49 $ sau de 99 $ (cel de 200 $ e pentru profilurile mai slabe). Față de cei 200 $ obligatorii la Discover, îți rămân blocați cu până la 151 $ mai puțin cât îți refaci creditul.
Primești gratuit CreditWise, unealta Capital One. Îți arată săptămânal scorul de la TransUnion, simulează ce se întâmplă dacă deschizi conturi noi sau îți reduci soldurile și te anunță când ceva se schimbă. Nu înlocuiește myFICO, dar dacă abia începi să înțelegi cum funcționează creditul, simulatorul chiar te ajută.
Pe hârtie, revizuirea automată la 6 luni e mai rapidă decât cea de la Discover, la 7 luni. În practică însă, dacă faci trecerea depinde de criteriile interne ale Capital One. Cardul nu are nicio recompensă, nici măcar 1% înapoi. Dacă vrei pe drumul cel mai ieftin la un card negarantat, alege Capital One. Dacă vrei și recompense cât îți construiești creditul, câștigă Discover.
Citi Secured Mastercard: cel mai bun după un faliment personal
Citi acceptă depozite între 200 și 2.500 $, cea mai largă plajă dintre cele cinci. Limita de sus contează: pe un card garantat de 2.500 $ cu cheltuieli de 250 $ pe lună, utilizarea rămâne la 10%, ceea ce arată mult mai bine pentru FICO decât un card de 200 $ pe care cheltui 60 $. Dacă au trecut 18 luni de la un faliment personal (Chapter 7) și vrei să-ți optimizezi profilul, să poți depune 1.000–2.500 $ și să ții utilizarea jos e un avantaj strategic real.
Ca și celelalte, Citi raportează lunar la toate cele trei birouri de credit (Equifax, Experian, TransUnion). Analiza de risc e vizibil mai îngăduitoare cu cei care au trecut printr-un faliment. Citi promovează explicit cardul pentru refacerea creditului după faliment, iar cei aflați la 12–18 luni de la închiderea procedurii raportează des că au fost aprobați.
Minusul serios: trecerea nu se face automat. După 18 luni de comportament bun, trebuie să suni la Citi și să ceri trecerea la un produs negarantat. Atunci Citi face o nouă interogare „hard”, iar aprobarea nu e garantată. Asta înseamnă mai mult efort și un calendar mai nesigur. N-are recompense și nici trecere automată, dar are cea mai largă plajă de depozit și cea mai îngăduitoare analiză după faliment.
OpenSky Secured Visa: pentru cine nu trece de o interogare „hard”
OpenSky nu îți verifică deloc istoricul de credit: nici interogare „hard”, nici „soft”, nici ChexSystems. Îți cere SSN-ul doar ca să-ți verifice identitatea. Asta face din OpenSky ultima soluție dacă ai creditul grav afectat, mai multe întârzieri recente sau un cont la recuperare, situații în care Discover, Capital One și Citi te refuză pe loc.
Taxa anuală de 35 $ (2,92 $ pe lună) e prețul accesului. Plătești 35 $ pe an pentru un card care raportează lunar la toate cele trei birouri. N-ai cashback, n-ai recompense și nici trecere la un card negarantat, pentru că OpenSky nu face așa ceva. După 12–18 luni de plăți la timp, mișcarea corectă e să aplici în altă parte (Discover, Capital One) cu scorul îmbunătățit.
Depozitul poate fi între 200 și 3.000 $. Un detaliu practic: OpenSky a lansat de curând și o variantă negarantată, OpenSky Gold, dar pentru ea depui o cerere separată, cu criterii proprii de aprobare. Visa garantat e o punte, nu o destinație.
Chime Credit Builder Visa: fără depozit, fără taxe, fără dobândă
Chime Credit Builder funcționează altfel decât toate celelalte carduri de aici. Nu există depozit minim: muți bani din contul curent Chime în contul Credit Builder, iar soldul de acolo devine limita ta de cheltuieli. Vrei să cheltui 300 $? Pui 300 $ deoparte. Cardul nu are taxă anuală și nici dobândă (APR), pentru că plățile se acoperă automat din soldul garantat, iar istoricul de credit nu ți se verifică.
Chime raportează lunar la TransUnion, Equifax și Experian. Cei care pornesc fără istoric, adică fără niciun scor, nici măcar 580, raportează de obicei că primesc un scor FICO în primele două-trei luni și ajung la un 650 și ceva în mai puțin de un an, cu condiția să plătească la timp și să folosească sub 30% din limită. E un drum legitim pentru cine n-a avut niciodată credit.
Condiția fermă: ai nevoie de un cont curent Chime în care să intre cel puțin un virament direct eligibil de minimum 200 $ (de exemplu salariul). Dacă angajatorul sau cel care îți plătește prestațiile nu poate vira banii direct la Chime, nu ai acces. Nici aici nu există trecere la un card negarantat, pentru că Chime nu emite așa ceva. După ce îți construiești scorul, aplici la Discover sau Capital One. Gândește-te la Chime ca la o schelă gratuită pentru credit, nu ca la un card pe termen lung.
Întrebări frecvente
Cât de repede pot ajunge realist de la 580 la 700 FICO cu un card garantat?▼
Îmi scade scorul dacă aplic pentru un card garantat?▼
Îmi primesc depozitul înapoi?▼
Ce înseamnă trecerea automată la un card negarantat și cum funcționează?▼
Pot fi aprobat pentru un card garantat după un faliment?▼
Cât ar trebui să cheltui lunar pe card ca să-mi construiesc creditul cel mai repede?▼
Raportează cardurile garantate la toate cele trei birouri de credit?▼
Care e diferența dintre un card garantat și un credit-builder loan?▼
Îmi pot mări limita pe un card garantat?▼
Ce card e cel mai bun dacă n-am deloc istoric de credit?▼
Detaliile produselor din acest articol
- Discover it Secured Credit CardFreePreț de referință
- Capital One Platinum Secured$49〜$200preț de referință în SUA
- Citi Secured Mastercard$200〜$2500preț de referință în SUA
- OpenSky Secured Visa$35/yr〜$3000preț de referință în SUA
- Chime Credit Builder VisaFreePreț de referință
Prețurile se schimbă. Verifică prețul actual la magazin.
Comentarii și întrebări
Discuția are loc pe nattzy, forumul nostru. Conectează-te cu Google pentru a participa.
Vezi firul de discuție pe nattzy ↗
Încă nu te-ai hotărât? Pune-ți întrebarea în comunitate — Postează o întrebare pe nattzy ↗
Articole similare

Cele mai bune carduri microSD 2026: 5 modele comparate
Cea mai bună placă de captură 2026: de la $129.99 la $249.99
Top 5 conturi HSA în 2026 — comparație completă

Asigurări de îngrijire pe termen lung 2026: 5 companii
Cel mai bun cont curent 2026: 5 comparate (taxe și APY)
Cele mai bune asigurări de viață 2026: 4 furnizori