2026年最佳伞式保险:5款对比
对比5款,依据官方公布规格、原厂文件与第三方评测。
本对比为资料研究:汇整官方公布规格、原厂文件与第三方测试及评论。
🏆 主流首选: 如果你的车险已经在 Geico,Geico Personal Umbrella 是主流公司中最便宜的选择。100 万美元保额年费 200–250 美元,背靠伯克希尔·哈撒韦。
推荐榜单 ↓推荐榜单



在 geico.com 报价 — 需同时投保 Geico 车险和家财险。
如果你的车险已经在 Geico,Geico Personal Umbrella 是主流公司中最便宜的选择。100 万美元保额年费 200–250 美元,背靠伯克希尔·哈撒韦。
推荐亮点
- ✓主流公司中价格最低
- ✓背靠伯克希尔·哈撒韦
- ✓线上报价流程简单
不足之处
- ✗多数州要求同时投保 Geico 车险和家财险
- ✗灵活度不如独立伞险

在 statefarm.com 或通过本地代理人报价。
如果车险和家财险已经在 State Farm,选 State Farm Personal Umbrella 最合适。享受捆绑折扣,理赔时有本地代理人协助。
推荐亮点
- ✓与 State Farm 保单捆绑
- ✓本地代理人协助理赔
- ✓多档保额可选
不足之处
- ✗需先投保 State Farm 的基础保单
- ✗保费高于 Geico

在 usaa.com 报价 — 需军人相关资格。
USAA Umbrella 保费绝对值最低(100 万美元保额 150–250 美元),但要求军人身份。JD Power 客户满意度第一。
推荐亮点
- ✓整体保费最低
- ✓JD Power 满意度第一
- ✓可与 USAA 其他保单捆绑
不足之处
- ✗需具备军人相关资格
- ✗需先投保 USAA 基础保单
订阅我们的资讯
不定期推送优惠与上新,绝不发垃圾邮件。
通过独立代理人报价 — RLI 不直接销售。
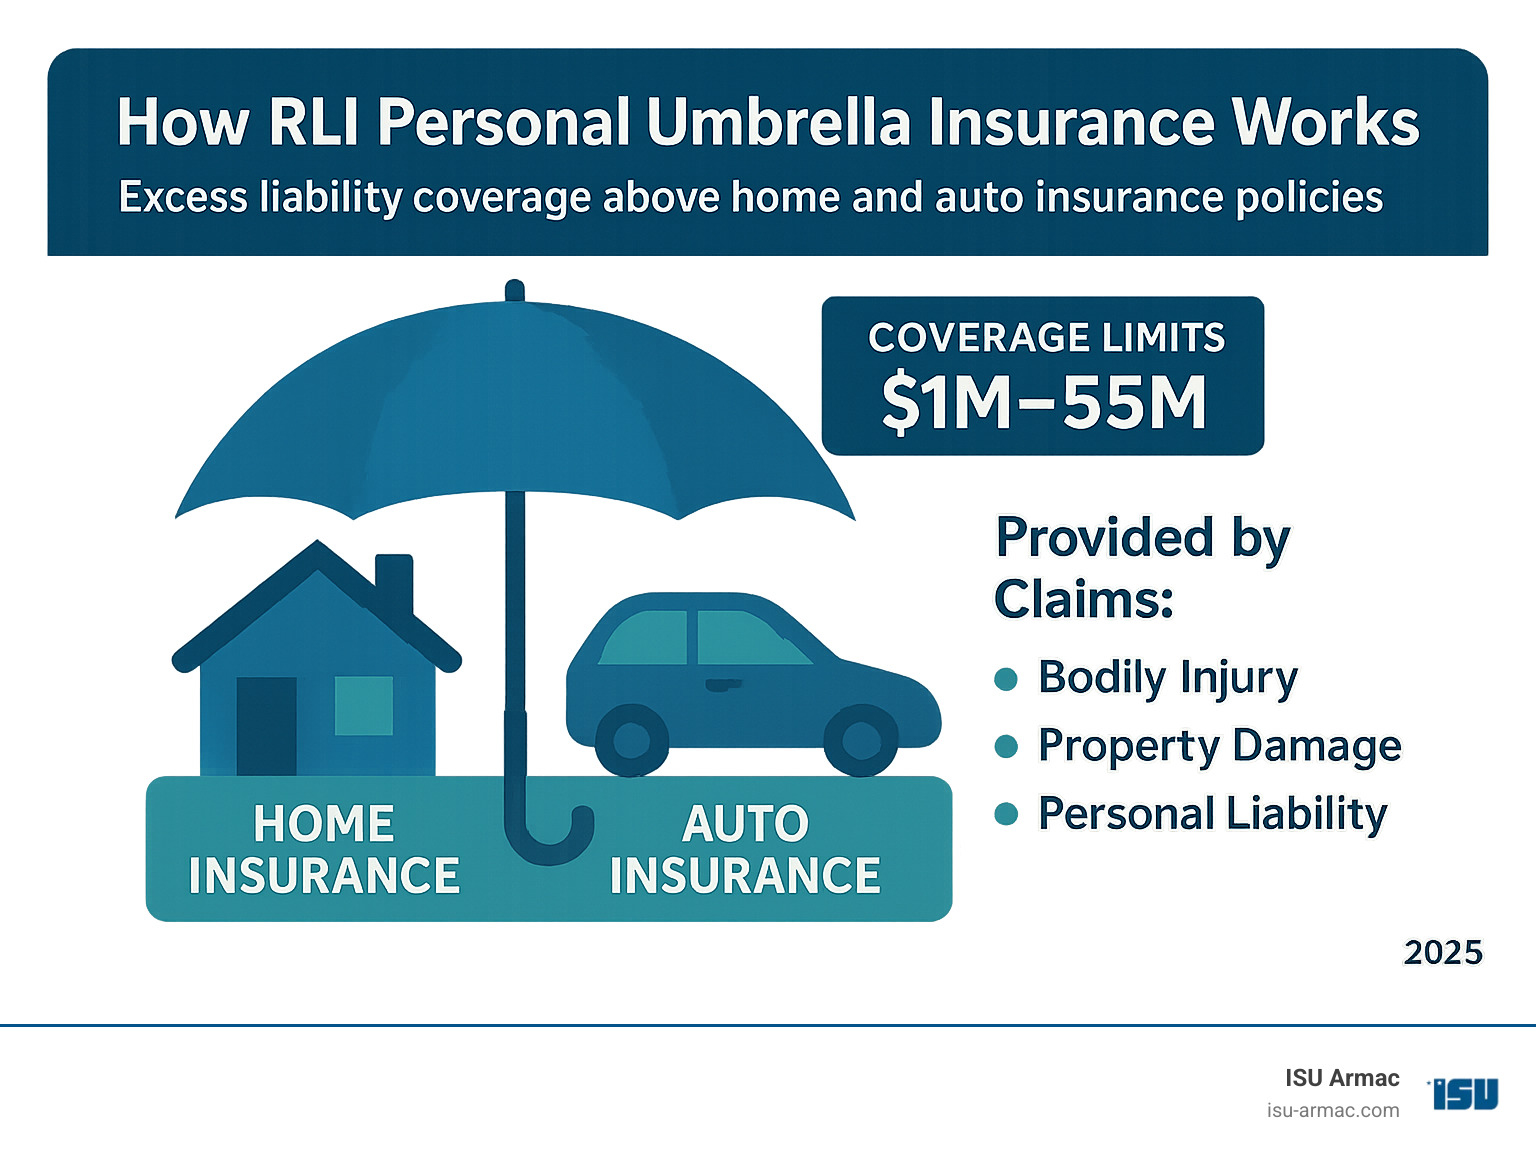
想保留现有车险/家财险公司,只加一份伞险,就选 RLI Personal Umbrella。完全独立,无需捆绑,年费 250–400 美元。
推荐亮点
- ✓独立承保(无需捆绑)
- ✓可搭配任何车险/家财险公司
- ✓A.M. Best 评级 A+
不足之处
- ✗比捆绑方案贵
- ✗品牌知名度较低

通过 Chubb 顾问报价,面向高净值客户的入会流程。
净资产 100 万美元以上的家庭适合 Chubb Masterpiece Umbrella。管家式理赔服务,保额 500 万–5000 万美元分档,并涵盖董事职务责任、诽谤等风险。
推荐亮点
- ✓500 万–5000 万美元多档保额
- ✓管家式理赔服务
- ✓含多项特殊责任保障
不足之处
- ✗年保费 500–2000 美元以上
- ✗面向高净值客户
适合哪类人?
已投保 Geico、注重性价比的家庭
Geico Personal Umbrella
Geico 100 万美元保额年费 200–250 美元,是主流公司中最低的费率,对已捆绑 Geico 车险和家财险的用户来说门槛最低。
车险和家财险都在 State Farm 的房主
State Farm Personal Umbrella
捆绑用户可获折扣,并能找本地代理人协助理赔,是既有 State Farm 关系上最自然的加购项。
现役军人及退伍军人家庭
USAA Umbrella Insurance
USAA 100 万美元保额年费 150–200 美元,是市面上最低的保费,符合资格者还能享受 JD Power 客户满意度第一的服务。
分散投保、不愿更换保险公司的人
RLI Personal Umbrella (Standalone)
RLI 是唯一无需捆绑基础保单的独立伞险,可在你现有的任何车险或家财险之上叠加 100 万美元以上保障。
资产 100 万美元以上的高净值人士
Chubb Masterpiece Umbrella
Chubb Masterpiece 提供 500 万–5000 万美元分档保额、管家式理赔,并涵盖普通伞险除外的董事责任、诽谤等特殊风险。
伞险在基础保单之上追加了什么
当车险或家财险的责任限额用尽后,伞险开始赔付。若车险限额 25 万美元、家财险 30 万美元,再加 100 万美元伞险,实际保障即为车险 125 万、家财险 130 万美元。
多数伞险要求基础保单达到最低限额(车险 25 万美元、家财险 30 万美元)。仅按州法定最低标准投保的车险(2.5 万美元)在多数保险公司无法申请伞险。
保费从 100 万到 500 万美元的变化
100 万美元保额的年保费:Geico 200–250 美元(主流公司中最低)、USAA 150–200 美元(军人专属)、State Farm 220–280 美元、RLI 250–300 美元、Chubb 500–800 美元。
升到 500 万美元的加价:Geico +200 美元、State Farm +250 美元、USAA +150 美元、RLI +300 美元、Chubb +1500–3000 美元。高净值路线的 Chubb 涨幅更陡,因为其客户确实会用到这些保障。
什么时候真正需要伞险
典型诉讼场景:全责交通事故并造成重伤(仅医疗费就超过 50 万美元)、宠物犬咬人、泳池事故、名誉侵权。重大诉讼中,基础保单的限额会迅速耗尽。
净资产门槛:多数顾问建议净资产达到 30 万美元以上就该配置伞险。低于这个水平,基础责任险加上自有资产通常够用。
常见问题
伞险该买多少保额?▼
必须捆绑吗?能保留现有车险吗?▼
伞险什么都赔吗?▼
已经有家财险和车险,还需要伞险吗?▼
评论与提问
讨论在我们的社区论坛 nattzy 进行。用 Google 账号登录即可发言。




