أفضل قروض الأعمال الصغيرة 2026: مقارنة 5 جهات إقراض
Writerتحرير بيكلي
حُدِّث في 2026-06-12
يحتاج معظم أصحاب الأعمال الصغيرة إلى رأس المال أسرع مما يستطيع البنك الموافقة عليه، ولهذا استحوذت جهات الإقراض عبر الإنترنت على السوق. ويعتمد اختيار الجهة المناسبة بدرجة كبيرة على إيراداتك ودرجتك الائتمانية ومدى سرعة حاجتك إلى الأموال وما إذا كنت تريد وصولًا متجددًا أو مبلغًا مقطوعًا. وتمثّل جهات الإقراض الخمس هذه أوضح الخيارات عبر هذه الأبعاد، من معدلات مدعومة بضمان SBA تنخفض إلى 5.5% إلى خطوط ائتمان في اليوم نفسه تُموَّل خلال ساعات.
الخلاصة السريعة
تتصدر BlueVine لمعظم الملّاك بخط مرن متجدد يصل إلى $250,000 يتجدد كلما سددت، مع تمويل خلال 24 ساعة ودون غرامة سداد مبكر، وإن كانت تطلب درجة FICO بمقدار 625 وإيرادات شهرية بقيمة $40,000. وتخفض Fundbox الحد إلى FICO بمقدار 600 وإيرادات شهرية تقارب $8,300 للأعمال متناهية الصغر، وتسعّر Amex Kabbage بحسب فترة السحب لا بسعر الفائدة، وتوفر OnDeck التمويل في اليوم نفسه لمن ائتمانهم أضعف، ويصل سوق Lendio إلى قروض SBA 7(a) بمعدل APR من 5.5 إلى 11.25 في المئة.
📋كيف قارنّا
جرى تقييم كل جهة إقراض وفق الحد الأدنى لمتطلبات الائتمان والإيرادات، ونطاق APR (محوّلًا من معاملات التكلفة عند الضرورة)، وسرعة التمويل من التقديم إلى الصرف، والهيكل المتجدد مقابل القرض لأجل، وغرامات السداد المبكر، ومتطلبات الكفالة الشخصية، والحد الأقصى لمبلغ القرض أو خط الائتمان.
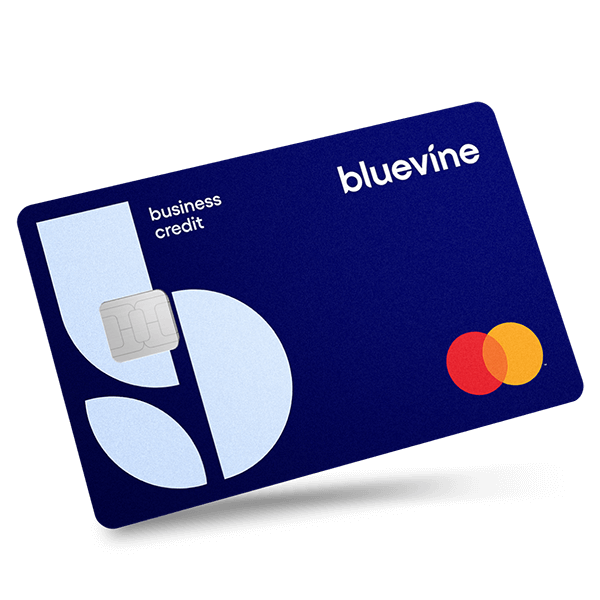
الأفضل بشكل عام: يقدم الخط المرن المتجدد لدى BlueVine ما يصل إلى $250,000 مع دفعات أسبوعية تجدد الائتمان المتاح تلقائيًا، وتعمل آليته مثل بطاقة ائتمان للأعمال بحد مرتفع دون البطاقة. وتتطلب الموافقة درجة FICO بمقدار 625 وإيرادات شهرية بقيمة $40,000، ويصل التمويل خلال 24 ساعة من الموافقة.
مقالات ذات صلة


1★ Best PickA+الأفضل بشكل عامBlueVine Business Line of Credit
يقدم الخط المرن المتجدد لدى BlueVine ما يصل إلى $250,000 مع دفعات أسبوعية تجدد الائتمان المتاح تلقائيًا، وتعمل آليته مثل بطاقة ائتمان للأعمال بحد مرتفع دون البطاقة. وتتطلب الموافقة درجة FICO بمقدار 625 وإيرادات شهرية بقيمة $40,000، ويصل التمويل خلال 24 ساعة من الموافقة. والحد الأدنى لـ APR وهو 6.2% تنافسي في قطاع الإنترنت، وتبلّغ BlueVine مكاتب ائتمان الأعمال، فتبني ملفك لدى D&B بمرور الوقت.
المميزات
- ✓ائتمان متجدد حتى $250,000: اسحب وسدّد وأعد السحب دون إعادة التقديم
- ✓تمويل خلال 24 ساعة، وتبلّغ مكاتب ائتمان الأعمال
- ✓لا غرامة سداد مبكر، والسداد المبكر يوقف تراكم الرسوم فورًا
العيوب
- ✗حد أدنى للإيرادات الشهرية $40,000 يستبعد الأعمال الصغيرة جدًا أو الموسمية
- ✗نطاق APR من 6.2% إلى 78% واسع، والمقترضون ذوو الملفات المتوسطة يقعون عادةً في نطاق 15 إلى 35%
ما الذي تبحث عنه في قرض الأعمال الصغيرة
نادرًا ما يروي السعر المعلن القصة كاملة. فجهات الإقراض التي تعتمد معامل التكلفة (factor rate) مثل OnDeck تعبّر عن التكلفة كمضاعف (مثل 1.25 ضعف المبلغ المقترض) بدلًا من APR، مما يجعل مقارنة التكلفة الحقيقية أصعب. حوّل دائمًا إلى APR قبل المقارنة. فمعامل 1.25 على قرض لأجل 12 شهرًا يساوي تقريبًا APR بنحو 50%، وهو يختلف جذريًا عن الحد الأدنى 29.9% الذي تدرجه OnDeck في نطاقها المعلن.
المفاضلة بين سرعة التمويل والتكلفة
يأتي التمويل في اليوم نفسه أو اليوم التالي بثمن: فالجهات التي توافق وتموّل خلال 24 ساعة (BlueVine وFundbox وOnDeck) تفرض عادةً معدلات أعلى من تلك التي تستغرق أسبوعًا أو أكثر في الاكتتاب. وإذا كانت فجوة تدفقك النقدي تحتمل الانتظار من 5 إلى 10 أيام، فيمكن لسوق SBA لدى Lendio أو نافذة الاكتتاب البالغة 3 أيام لدى Amex Kabbage أن توفّر آلاف الدولارات من الفوائد على مدى القرض. وإذا كنت بحاجة إلى تغطية الرواتب غدًا، فقد يكون علاوة التكلفة للتمويل في اليوم نفسه أمرًا لا مفر منه.
خط الائتمان المتجدد مقابل القرض لأجل
يتيح لك خط الائتمان المتجدد (BlueVine وFundbox وAmex Kabbage) السحب والسداد مرارًا، فلا تدفع فائدة إلا على ما سحبته، ويُعاد ضبط الائتمان كلما سددت. أما القرض لأجل (OnDeck) فيسلّم مبلغًا مقطوعًا مقدمًا مع دفعات أسبوعية أو شهرية ثابتة بغض النظر عمّا إذا كان رأس المال مستخدمًا. وتناسب خطوط الائتمان الأعمال الموسمية أو من لديها احتياجات نقدية غير متوقعة؛ بينما تناسب القروض لأجل الاستثمارات لمرة واحدة مثل المعدات أو التجديد حيث تعرف بالضبط ما تحتاجه.
الحد الأدنى للدرجة الائتمانية والإيرادات
تتطلب BlueVine درجة FICO بمقدار 625 وإيرادات شهرية بقيمة $40,000. وتتطلب Fundbox درجة FICO بمقدار 600 وإيرادات سنوية بقيمة $100,000 فقط، وهو من أدنى الحدود في الفئة. وتوافق OnDeck عند FICO بمقدار 625 وإيرادات سنوية بقيمة $100,000. وتتطلب Amex Kabbage درجة FICO بمقدار 640 وإيرادات شهرية بقيمة $3,000، مما يجعلها متاحة لكنها أكثر تطلبًا قليلًا من Fundbox. وتتطلب قروض SBA عبر Lendio عادةً FICO بمقدار 650 فأكثر وسنتين فأكثر في النشاط، وهو المقابل لأدنى المعدلات في السوق.
الضمان والكفالة الشخصية
تتطلب معظم جهات الإقراض عبر الإنترنت (BlueVine وFundbox وOnDeck قصيرة الأجل) حق امتياز عامًا على أصول الأعمال بدلًا من ضمان محدد، بالإضافة إلى كفالة شخصية للملّاك أصحاب الحصص الكبيرة. وتتطلب قروض SBA 7(a) عبر Lendio ضمانًا للمبالغ التي تتجاوز $25,000 وتتطلب دائمًا كفالة شخصية. وإذا كان تجنب الكفالة الشخصية أولوية، فإن Fundbox لا تشترط كفالة شخصية على السحوبات التي تقل عن $25,000، وهو فارق مهم للمالكين الأفراد.
غرامات السداد المبكر
لا تفرض BlueVine وFundbox غرامات سداد مبكر، فإذا سددت سحبًا مبكرًا تتوقف الرسوم عن التراكم فورًا. وقروض OnDeck قصيرة الأجل ليس عليها غرامة سداد مبكر على الأصل المتبقي، لكن خصم الفائدة عند السداد المبكر يختلف بحسب المنتج. ويمكن أن تحمل قروض SBA عبر Lendio غرامات سداد مبكر على آجال تتجاوز 15 سنة، فتحقق من الجهة المقرضة المحددة قبل التوقيع. وتفرض Amex Kabbage الرسوم مقدمًا بحسب فترة السحب، لذا لا يقلل السداد المبكر إجمالي الرسوم المستحقة.
كيف تؤدي هذه الجهات المقرضة عمليًا
إن هيكل الخط المرن لدى BlueVine مختلف فعلًا عن المنافسين: تسحب عند الحاجة وتسدد أسبوعيًا ويتجدد الائتمان المتاح تلقائيًا كلما سددت، على نحو يشبه بطاقة ائتمان للأعمال لكن بحدود أعلى (الحد الأقصى $250,000). ويمكن تحقيق الحد الأدنى لـ APR وهو 6.2% للأعمال ذات الائتمان والإيرادات القوية، وإن كان معظم المقترضين يقعون في نطاق 15 إلى 35%. وتبلّغ BlueVine أيضًا مكاتب ائتمان الأعمال، مما يساعد على بناء سجل Dun & Bradstreet بمرور الوقت.
وتتميز Fundbox للأعمال الصغيرة جدًا والمالكين الأفراد: فالحد الأدنى للإيرادات السنوية البالغ $100,000 هو أدنى عتبة ذات معنى في هذه المجموعة، وتصدر قرارات الموافقة خلال دقائق بناءً على برنامج المحاسبة أو ربط الحساب المصرفي بدلًا من وثائق مطوّلة. وتحافظ السحوبات من $1,000 إلى $150,000 بمدد سداد من 12 أو 24 أسبوعًا على قابلية التنبؤ بالدفعات. وهيكل الرسوم لكل سحب (من 4.66% إلى 8.99%) شفاف لكنه قد يتراكم إذا سحبت مرارًا، فاحسب تكلفتك الإجمالية لسنة كاملة من الاستخدام قبل الالتزام.
ولا تُعد Lendio جهة إقراض، بل سوقًا يربط الأعمال بأكثر من 75 جهة إقراض منها بنوك معتمدة من SBA. ويولّد تقديم طلب واحد عروضًا من جهات متعددة، منها قروض SBA 7(a) بمعدل APR من 5.5% إلى 11.25%. وتستغرق عملية SBA وقتًا أطول (من أسبوعين إلى 4 أسابيع كحد أدنى) وتتطلب وثائق أكثر، لكن ميزة المعدل على جهات الإقراض عبر الإنترنت تبلغ من 10 إلى 30 نقطة مئوية على قرض لمدة 5 سنوات، وهو فارق قد يبلغ عشرات الآلاف من الدولارات. وللأعمال المؤهلة التي تستطيع الانتظار، يُعد سوق Lendio نقطة البداية الواضحة.
الخلاصة
لمعظم الأعمال الصغيرة الراسخة ذات الائتمان الجيد دون أزمة نقدية فورية، ابدأ بسوق SBA لدى Lendio: طلب واحد وعروض متعددة ووصول محتمل إلى أدنى المعدلات في السوق. وإذا احتجت إلى الأموال خلال 24 إلى 72 ساعة، فتقدم BlueVine أو Amex Kabbage ائتمانًا متجددًا بمعدلات تنافسية وأوراق قليلة. وتُعد Fundbox الخيار الأوضح للأعمال الصغيرة جدًا أو الأحدث التي لا تستطيع بلوغ حد الإيرادات الشهرية لدى BlueVine البالغ $40,000.
ويجعل سقف APR الأعلى لدى OnDeck (97.3%) منها خيار الملاذ الأخير لا الاتصال الأول: فالسرعة حقيقية لكن التكلفة مرتفعة. استخدم OnDeck فقط إذا رُفضت في مكان آخر وكانت فرصة الإيرادات تفوق بوضوح تكلفة التمويل. وينبغي دائمًا تحويل القروض بمعامل التكلفة إلى APR قبل التوقيع حتى تفهم التكلفة السنوية لرأس المال.
الأسئلة الشائعة
ما الدرجة الائتمانية التي أحتاجها لقرض أعمال صغيرة؟▼
ما مدى سرعة الحصول على قرض أعمال صغيرة؟▼
هل خط ائتمان الأعمال أفضل من القرض لأجل؟▼
هل تتطلب قروض الأعمال الصغيرة ضمانًا؟▼
ما الفرق بين APR ومعامل التكلفة في قروض الأعمال؟▼
الأسعار تتغير. تحقق من السعر الحالي لدى البائع.
التعليقات والأسئلة
تجري المناقشة في منتدانا nattzy. سجّل الدخول عبر Google للمشاركة.
ما زلت مترددًا؟ اطرح سؤالك الخاص على المجتمع — اسأل على nattzy ↗