أفضل برنامج المالية الشخصية 2026: قارنّا 5 خيارات
Writerتحرير بيكلي
حُدِّث في 2026-09-25
قارنّا YNAB, Monarch Money, Quicken Simplifi, Empower, Tiller. هذا ما يبرز فعلًا في موثوقية مزامنة البنك ومنهجية الميزانية ضمن برنامج المالية الشخصية عام 2026.
الخلاصة السريعة
يُعدّ Monarch Money الخيار البديهي بعد Mint: أسّسه موظفون سابقون في Mint، ويقدّم تجربة استخدام شبيهة بـ Mint دون إعلانات، وأكثر مزامنة مصرفية ثباتًا بين الخمسة وفقًا لتقارير المستخدمين، إضافة إلى المشاركة العائلية وتتبّع قوي للاستثمارات مقابل 14.99 دولارًا شهريًا. أما YNAB بسعر 109 دولارات سنويًا فلا يستحق ثمنه إلا إذا كنت ستلتزم بالمراجعة اليومية، إذ إن الميزانية الصفرية تغيّر السلوك فعلًا، لكنها تتطلب فترة تعلّم تمتد من أربعة إلى ستة أسابيع. ويُعدّ Quicken Simplifi بسعر 48 دولارًا سنويًا أرخص خيار مدفوع، مع شكاوى أكثر من الحاجة إلى إعادة ربط المزامنة.
📋كيف قارنّا
هذه المقارنة بحث مكتبي. قارنّا المواصفات المتاحة للعموم ووثائق الشركات المصنّعة والمراجعات والاختبارات المستقلة.
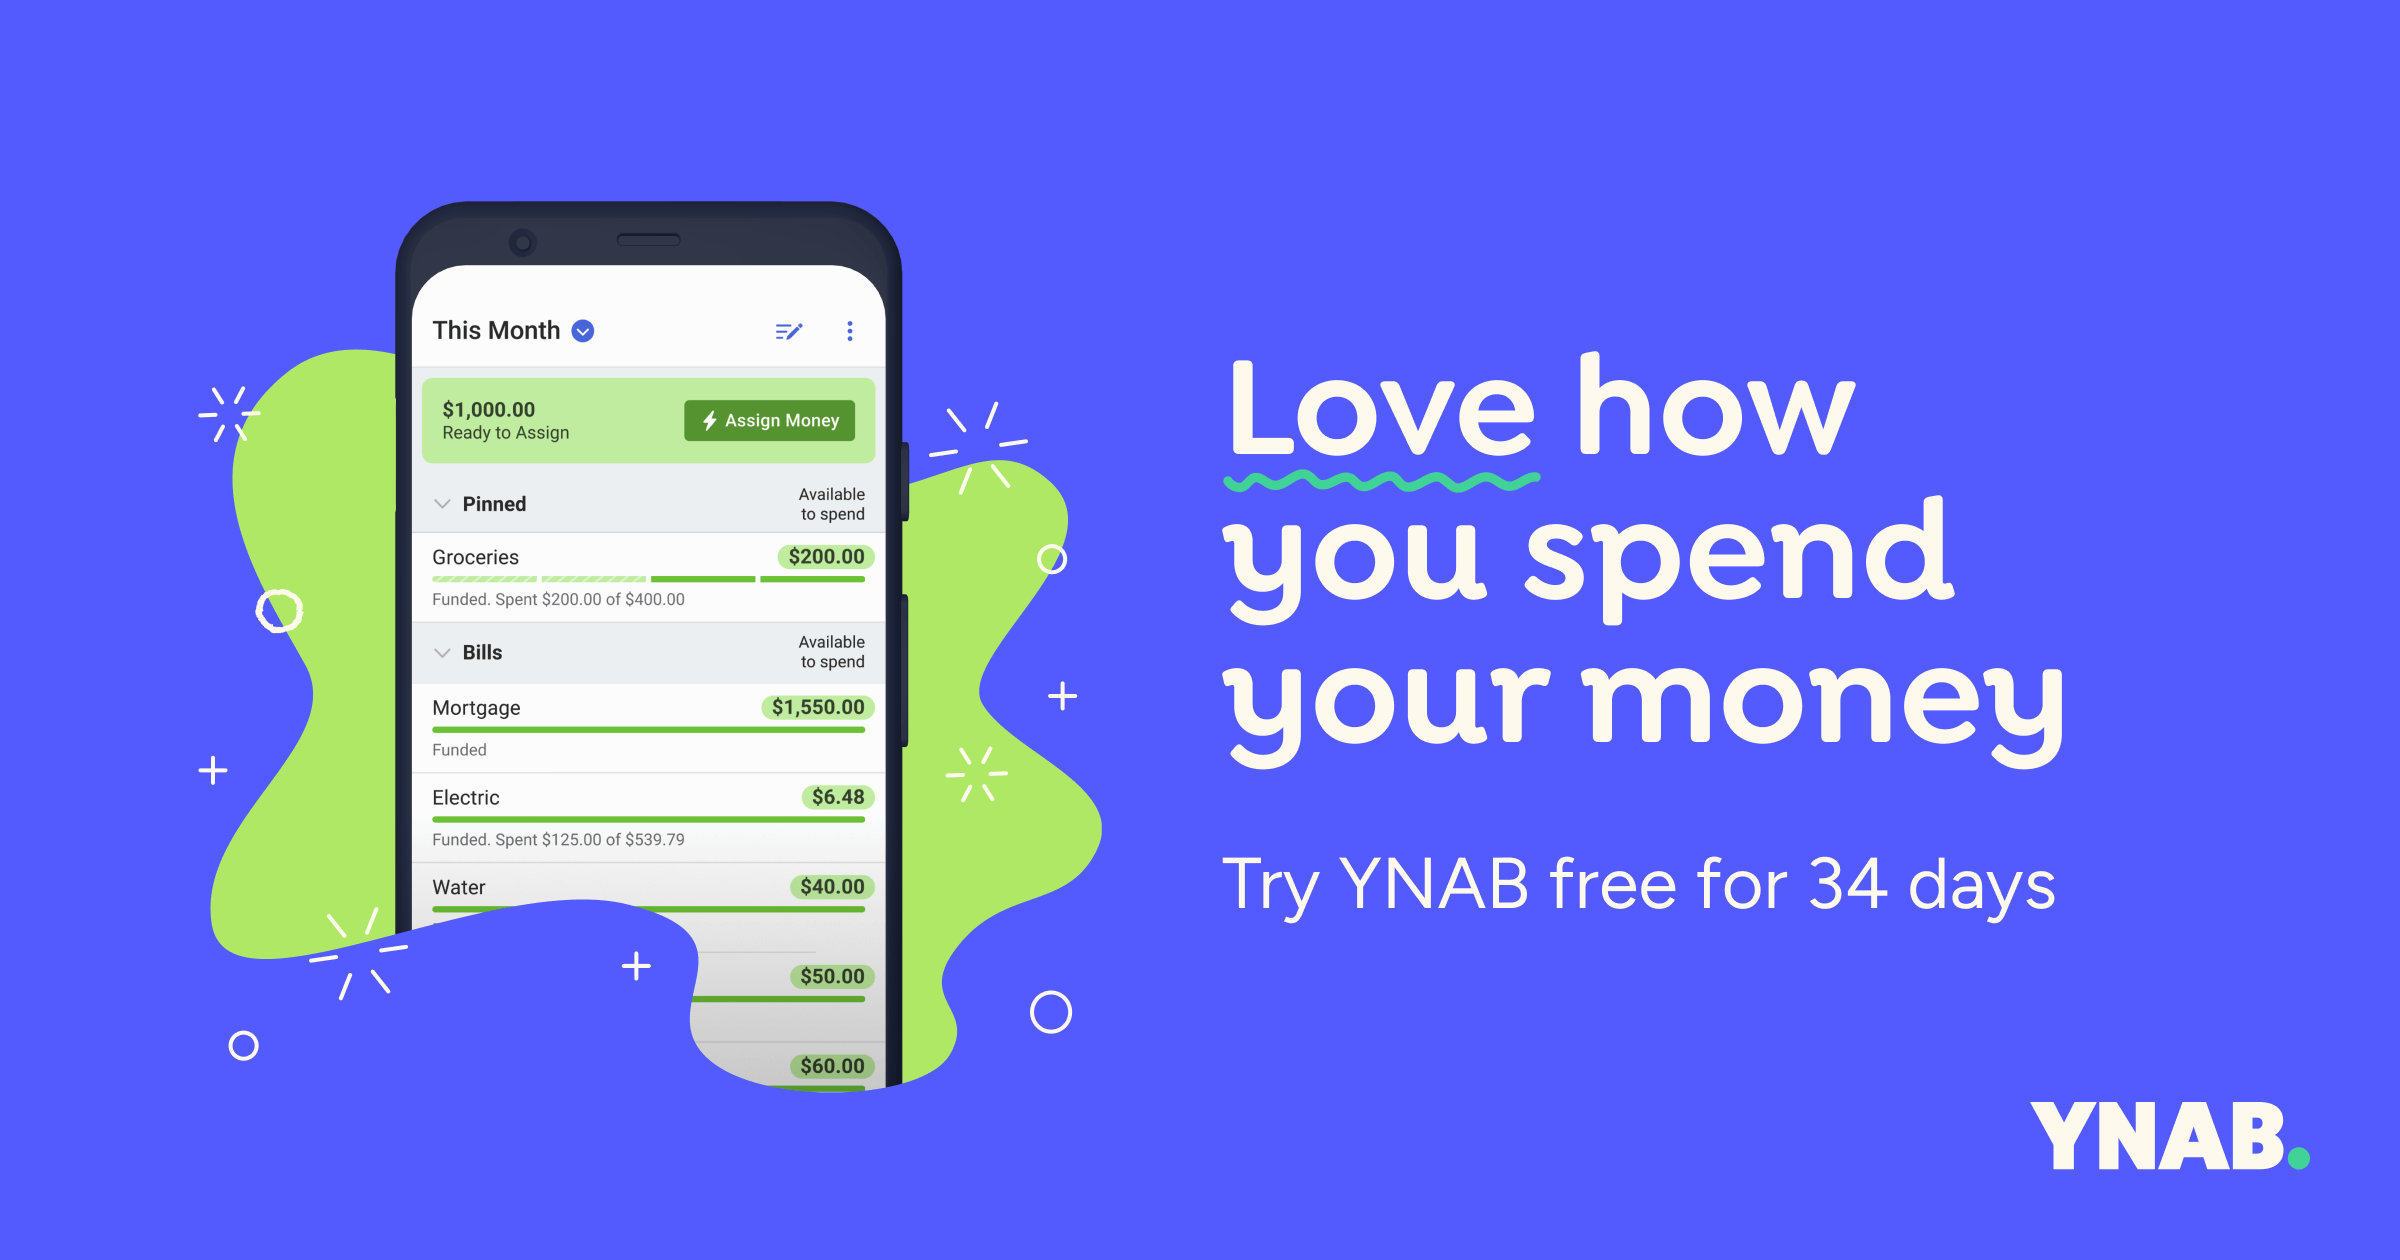
🏆 الأفضل للجادّين في الميزانية: YNAB (You Need a Budget) هو الخيار الصحيح إن كنت مستعدًا لبذل الجهد فعلًا. منهج الميزانية الصفرية — أي أن لكل دولار وظيفة قبل إنفاقه — يغيّر السلوك حقًا، ويشير المستخدمون عادةً إلى انخفاض حاد في الإنفاق «غير المحسوب» خلال الأشهر الأولى.
أبرز الاختيارات ↓- 1YNAB (You Need a Budget)🏆 الأفضل للجادّين في الميزانية$109/yr〜$179/yrالسعر المرجعي في الولايات المتحدة
لمن هو مناسب؟
مقالات ذات صلة

1★ Best Pick🏆 الأفضل للجادّين في الميزانيةYNAB (You Need a Budget)
سجّل عبر youneedabudget.com. تجربة مجانية 34 يومًا. الاشتراك السنوي (109 دولارات) أرخص بكثير من الشهري (14.99 دولارًا شهريًا = 180 دولارًا سنويًا). الطلاب يحصلون على سنة مجانية.
YNAB (You Need a Budget) هو الخيار الصحيح إن كنت مستعدًا لبذل الجهد فعلًا. منهج الميزانية الصفرية — أي أن لكل دولار وظيفة قبل إنفاقه — يغيّر السلوك حقًا، ويشير المستخدمون عادةً إلى انخفاض حاد في الإنفاق «غير المحسوب» خلال الأشهر الأولى. المقابل هو ضرورة المتابعة اليومية ومنحنى تعلّم يمتد من 4 إلى 6 أسابيع. و109 دولارات سنويًا هو أعلى سعر في هذه المقارنة، لكنه الأفضل عائدًا على الاستثمار إن التزمت باستخدامه.
المميزات
- ✓الميزانية الصفرية تغيّر سلوك الإنفاق فعليًا
- ✓أفضل محتوى تعليمي (ورش مجانية وبودكاست)
- ✓مجتمع مستخدمين نشط وقوي
العيوب
- ✗أصعب منحنى تعلّم (4 إلى 6 أسابيع)
- ✗يتطلب متابعة يومية للاستفادة الكاملة
- ✗109 دولارات سنويًا هو الأغلى
2🪟 أفضل بديل لـ MintMonarch Money
سجّل عبر monarchmoney.com. تجربة مجانية 7 أيام. الاشتراك السنوي (99 دولارًا) يوفّر 80 دولارًا مقارنة بالشهري. وتنتشر أكواد خصم من 30% إلى 50% على السنة الأولى بشكل متكرر.
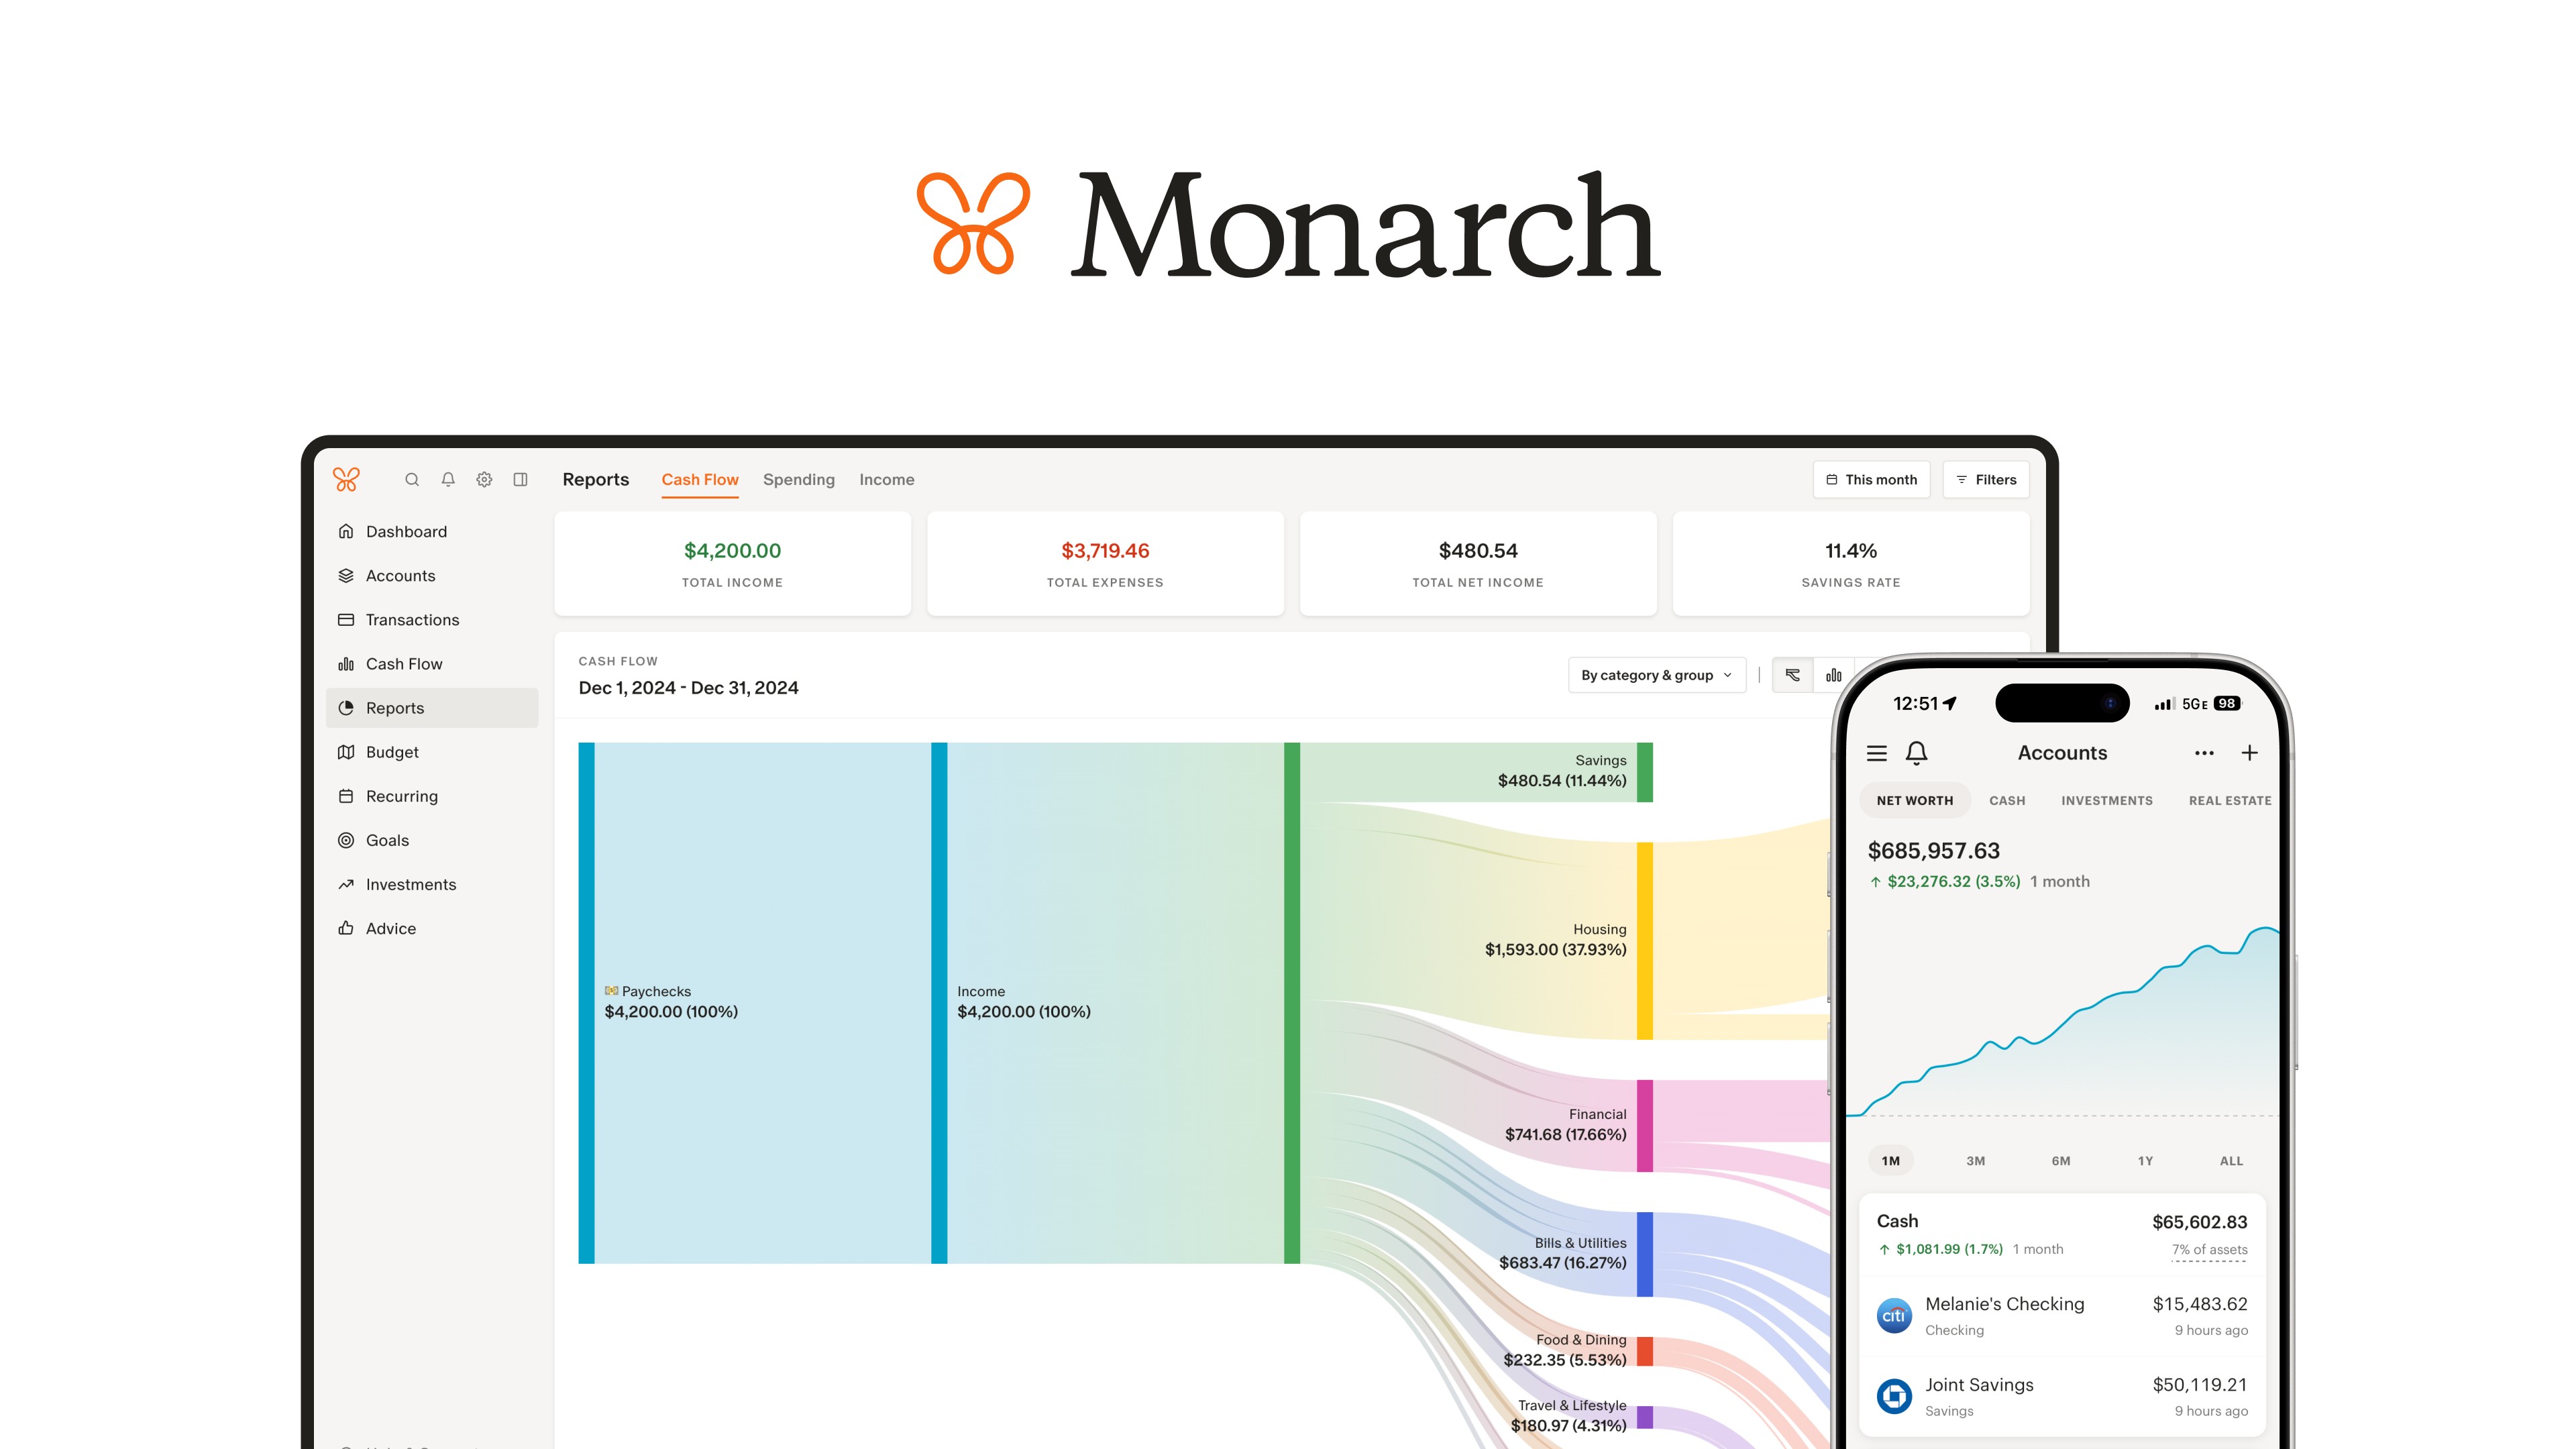
Monarch Money هو الخيار الافتراضي الواضح بعد إغلاق Mint. أسّسه موظفون سابقون في Mint، ويقدّم تجربة استخدام مشابهة لكن بلا إعلانات (كان Mint قبل إغلاقه مثقلًا بعروض بطاقات الائتمان). مزامنة مصرفية قوية، ومشاركة عائلية، وفئات مخصصة، وتتبّع ممتاز للاستثمارات. السعر 14.99 دولارًا شهريًا أو 99 دولارًا سنويًا. وكونه أداة «شاملة» يعني أنه يجيد أشياء كثيرة دون أن يتخصص في واحدة.
المميزات
- ✓تجربة استخدام شبيهة بـ Mint وبلا إعلانات
- ✓أكثر مزامنة مصرفية اتساقًا بين الخمسة بحسب تقارير المستخدمين
- ✓مشاركة عائلية للأزواج والعائلات
العيوب
- ✗99 دولارًا سنويًا سعر متوسط
- ✗منهجية الميزانية أقل صرامة من YNAB
- ✗تأسس عام 2018 (أحدث من البدائل الأقدم)
3💸 الأفضل بأقل تكلفةQuicken Simplifi
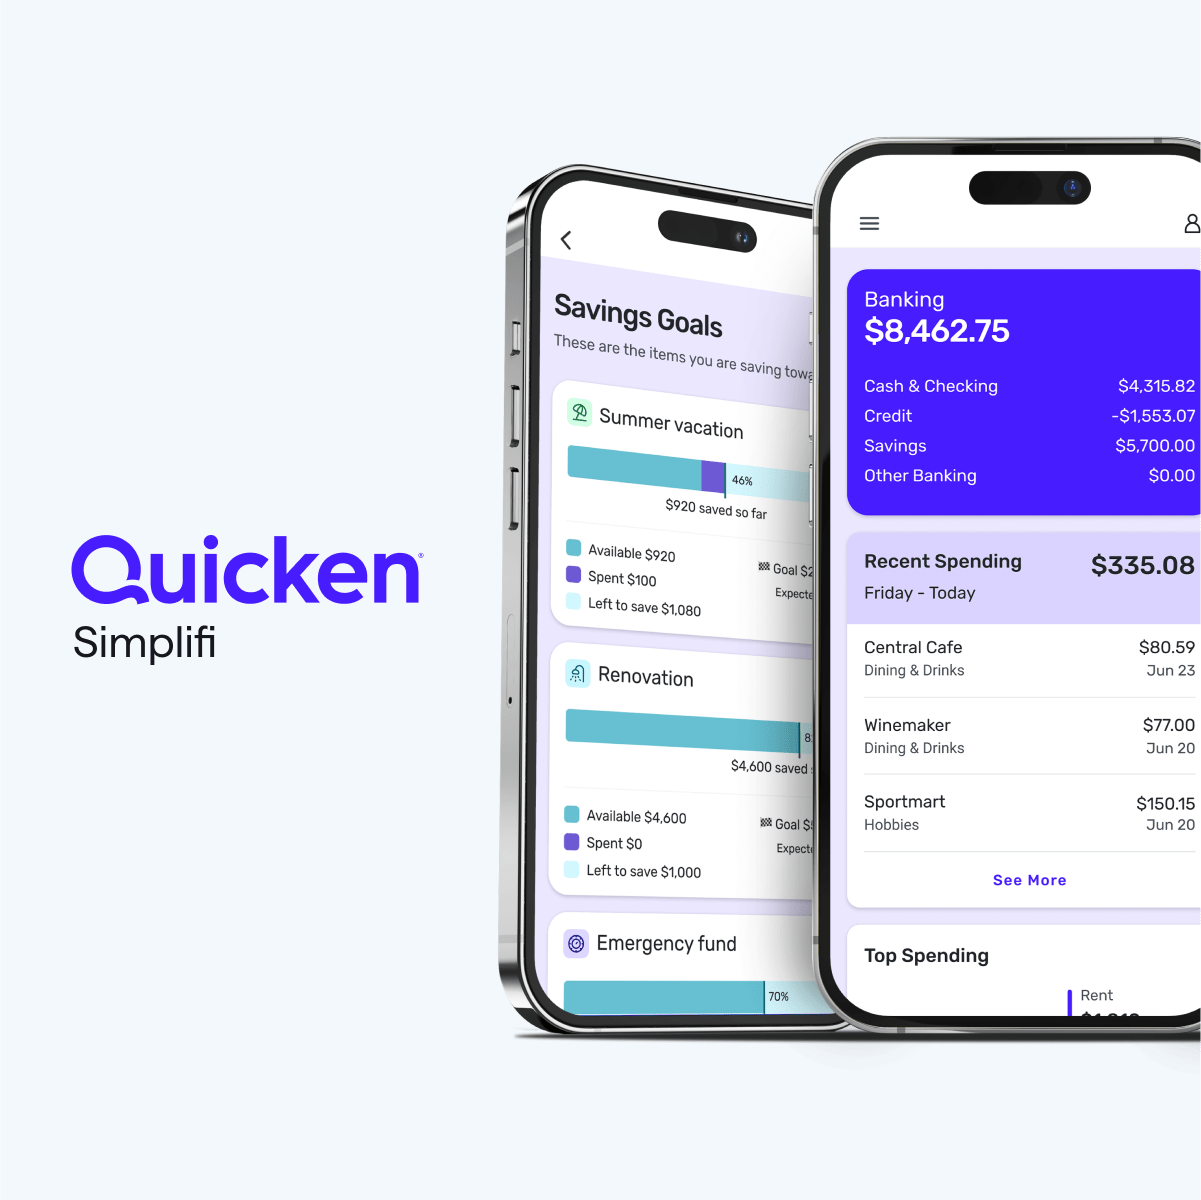
سجّل عبر quicken.com/simplifi. ضمان استرداد المال خلال 30 يومًا. غالبًا ما يُخفَّض السعر إلى 24 دولارًا للسنة الأولى عبر موقع Quicken.
Quicken Simplifi هو أفضل خيار منخفض التكلفة بسعر 48 دولارًا سنويًا (3.99 دولار شهريًا عند الدفع السنوي). إنه نسخة مبسّطة من Quicken Online تركّز على الميزانية والمزامنة المصرفية. تتلقى مزامنته شكاوى إعادة اتصال أكثر من Monarch أو YNAB. أما ميزة «قائمة المراقبة» لخطة الإنفاق فمفيدة فعلًا في متابعة المصاريف المتكررة. لا تتبّع استثماري معمّق ولا مشاركة عائلية.
المميزات
- ✓48 دولارًا سنويًا هو أقل سعر بين الباقات المدفوعة
- ✓ميزة قائمة المراقبة للمصاريف المتكررة
- ✓مدعوم من Quicken (بملكية Aqua Capital)
العيوب
- ✗إعادة اتصال المزامنة أكثر تكرارًا من Monarch
- ✗لا توجد مشاركة عائلية
- ✗تتبّع محدود للاستثمارات
اشترك في نشرتنا
تحديثات وإصدارات جديدة من حين لآخر — بلا رسائل مزعجة.
4📈 الأفضل للمستثمرينEmpower Personal Dashboard

سجّل عبر empower.com. مجاني بالكامل. ستتلقى مكالمة تعريفية من مستشار ثروات إذا تجاوزت أصولك المتتبَّعة 250 ألف دولار — اعتذر بلطف إن لم تكن مهتمًا.
Empower Personal Dashboard (المعروف سابقًا بـ Personal Capital) هو الأداة المجانية المناسبة للمستثمرين. تتبّع صافي الثروة، ومخطط التقاعد، ومحلّل رسوم الاستثمار، وأدوات توزيع الأصول كلها ممتازة. أما ميزات الميزانية فأساسية — وهي كافية لأصحاب الدخل المرتفع الذين لا يحتاجون إلى ميزانية تفصيلية بل إلى رؤية واضحة لاستثماراتهم. وEmpower شركة إدارة ثروات أيضًا، لذا سيتصل بك فريق المبيعات إذا تجاوزت أصولك المتتبَّعة 250 ألف دولار.
المميزات
- ✓تتبّع ممتاز للاستثمارات والتقاعد
- ✓مجاني
- ✓أدوات قوية لتوزيع الأصول
العيوب
- ✗ميزات ميزانية أساسية
- ✗مكالمات مبيعات إذا تجاوزت أصولك 250 ألف دولار
- ✗تركيز أقل على تغيير سلوك الإنفاق
5📊 الأفضل لعشاق جداول البياناتTiller Money
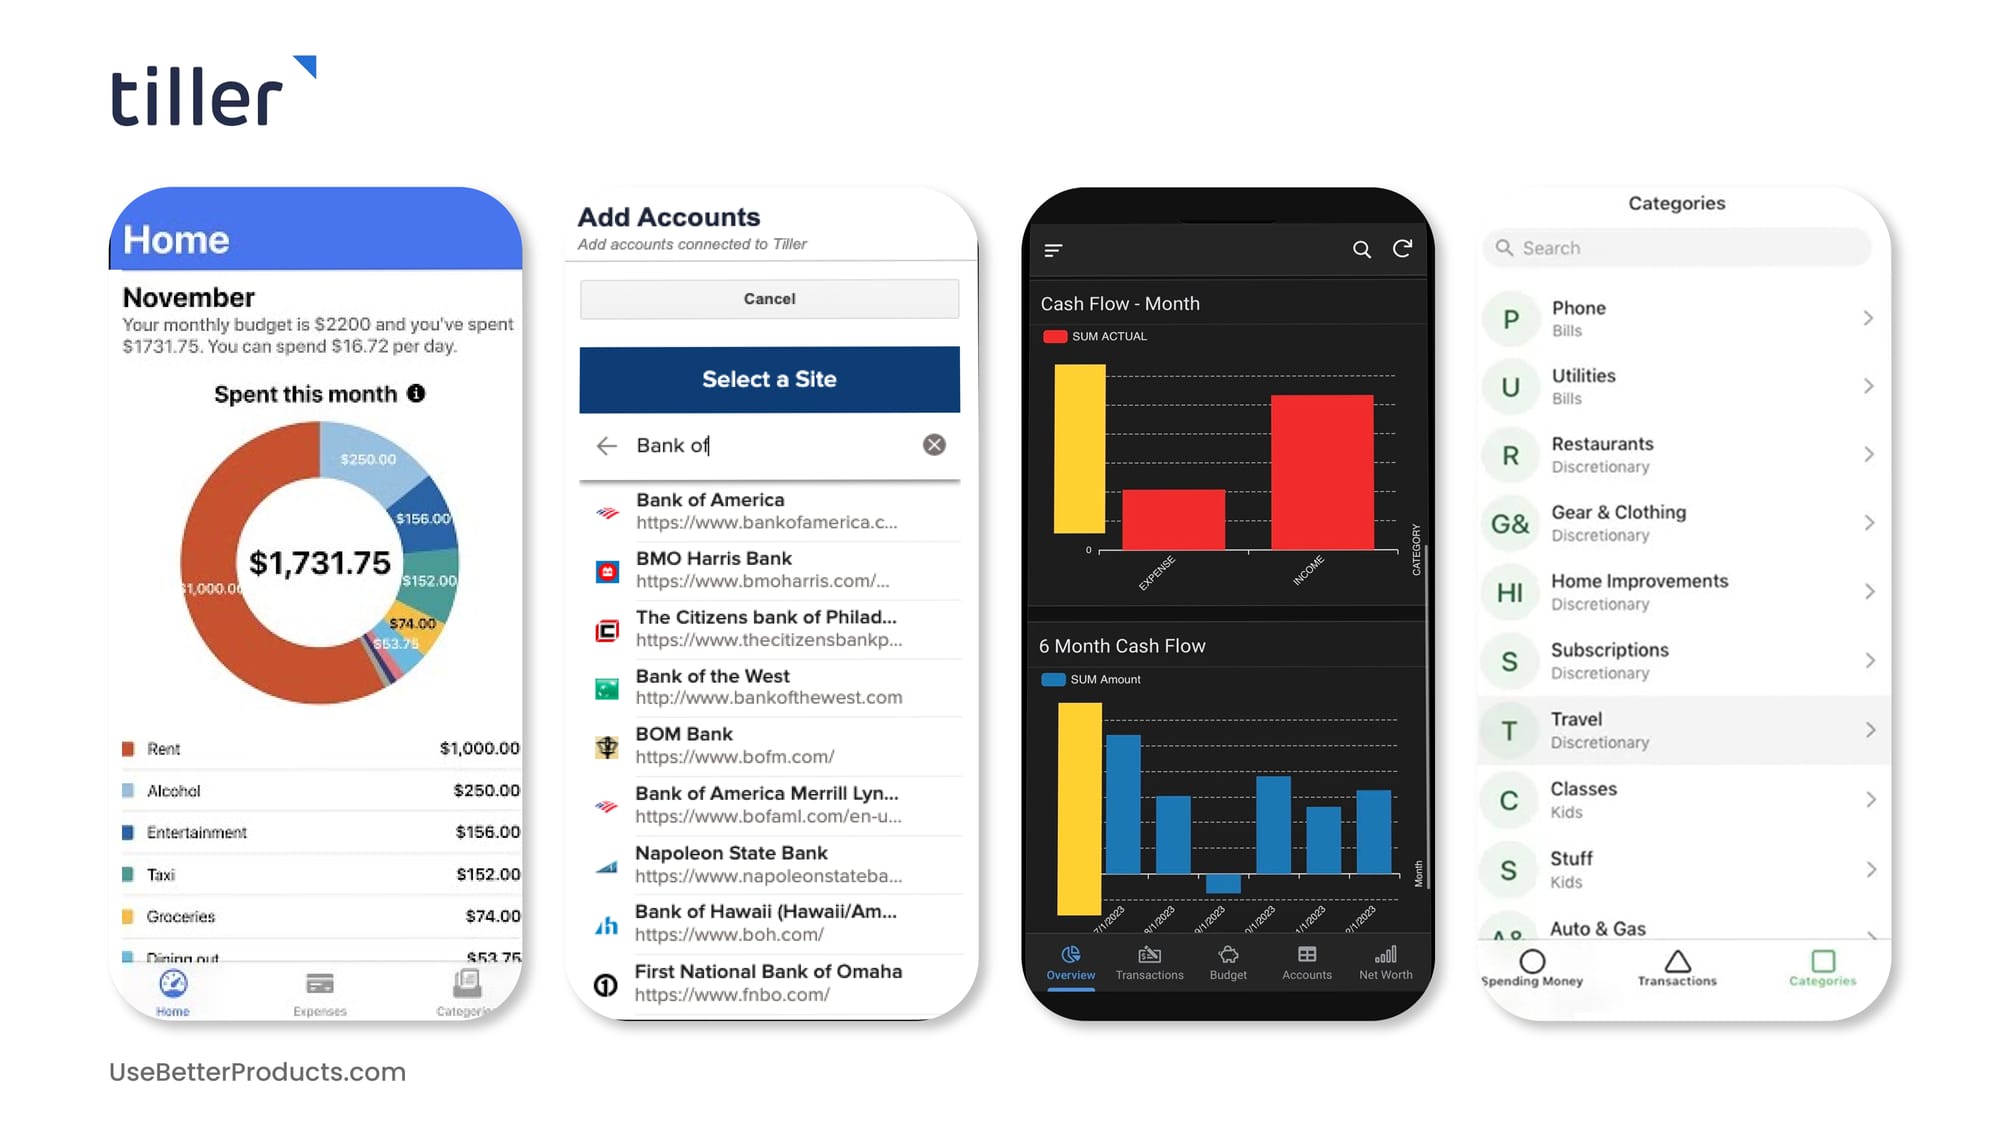
سجّل عبر tillerhq.com. تجربة مجانية 30 يومًا. الاشتراك السنوي فقط (79 دولارًا). يشمل الوصول إلى مكتبة القوالب ومجتمع Tiller على Discord.
يكتب Tiller Money بيانات المعاملات المزامنة يوميًا من البنك مباشرة في Google Sheets (أو Excel). ومن هناك تبني أي منهجية ميزانية تريدها بقوالب جاهزة أو بمعادلاتك الخاصة. السعر 79 دولارًا سنويًا. أقصى مرونة وأقل توجيه. مناسب لمن يستمتع فعلًا بالعمل على الجداول، لا لمن يبحث عن تطبيق مصقول. مكتبة القوالب هي أفضل نقطة انطلاق، ومعظم المستخدمين يستقرون على جدول مخصص يشبه أسلوب YNAB أو طريقة المظاريف.
المميزات
- ✓أقصى مرونة عبر Google Sheets
- ✓مكتبة قوالب قوية
- ✓مزامنة مصرفية يومية عبر Plaid
العيوب
- ✗يتطلب إلمامًا بجداول البيانات
- ✗لا تطبيق جوال خاص (تطبيق Sheets فقط)
- ✗الإعداد يستغرق من ساعتين إلى 4 ساعات
موثوقية المزامنة المصرفية
يحصل Monarch Money على أكثر تقارير المزامنة اتساقًا بين التطبيقات الخمسة. تحدث عمليات إعادة الاتصال أحيانًا، لكن المستخدمين يصفونها بأنها نادرة لا روتينية.
يأتي YNAB في المرتبة التالية مباشرة. ويُعد اتصالا Chase وCapital One الأكثر ذكرًا بين ما يضطر المستخدمون إلى إعادة تفويضه.
يتلقى Quicken Simplifi أكبر عدد من شكاوى إعادة الاتصال ضمن المجموعة، ويأتي اتصال Bank of America في مقدمة الحالات المذكورة.
يتفوق Empower Personal Dashboard في حسابات الاستثمار، بينما يشير المستخدمون إلى أن اتصالات الحسابات الجارية وبطاقات الائتمان هي الجانب الأضعف.
Tiller Money: المزامنة المصرفية عبر Plaid توازي Monarch. لكن المشكلة أن Tiller يكتب البيانات في Google Sheets، وهو ما يضيف طبقة هشاشة لمن لا يجيدون التعامل مع جداول البيانات.
منهجية وضع الميزانية
يفرض YNAB منهج الميزانية الصفرية — لكل دولار وظيفة محددة قبل أن تنفقه. هذا هو الأسلوب الأكثر انضباطًا والأكثر فاعلية في تغيير السلوك، لكنه يتطلب متابعة يومية، ومنحنى تعلّمه هو الأصعب.
يعتمد Monarch وSimplifi على الميزانية حسب الفئات (تحديد سقف لكل فئة ومتابعة الإنفاق مقابله). أسهل في التبني لكن أثره في تغيير السلوك أقل.
يركّز Empower على تتبّع صافي الثروة والاستثمارات أكثر من وضع الميزانية بحد ذاته. وهو الأنسب للمستثمرين الذين يتحكمون في إنفاقهم بالفعل.
يكتب Tiller البيانات في Google Sheets ويتيح لك بناء أي منهجية تريدها. أقصى مرونة، وأقل توجيه.
الأفضل لكل حالة استخدام
الأفضل للجادّين في وضع الميزانية: YNAB بسعر 109 دولارات سنويًا. الميزانية الصفرية تغيّر سلوك الإنفاق فعليًا، وتستحق عناء منحنى التعلّم.
أفضل بديل لـ Mint: Monarch Money بسعر 99 دولارًا سنويًا. تجربة استخدام شبيهة بـ Mint مع تطوير مستمر ومشاركة عائلية وبلا إعلانات. الخيار الافتراضي لمعظم مستخدمي Mint السابقين.
الأفضل من حيث التكلفة: Quicken Simplifi بسعر 48 دولارًا سنويًا. ميزانية متينة بأقل سعر بين الباقات المدفوعة.
الأفضل للمستثمرين: Empower Personal Dashboard، مجانًا. تركيزه على صافي الثروة والتخطيط للتقاعد لا على تفاصيل بنود الميزانية.
الأفضل لعشاق جداول البيانات: Tiller Money بسعر 79 دولارًا سنويًا. أقصى مرونة عبر Google Sheets. لا تختره إلا إذا كنت تستمتع فعلًا بالعمل على الجداول.
الأسئلة الشائعة
لماذا أُغلق Mint؟▼
هل يستحق YNAB 109 دولارات سنويًا؟▼
هل Empower المجاني بجودة البدائل المدفوعة؟▼
هل ربط هذه الأدوات بحسابي المصرفي آمن؟▼
تفاصيل المنتجات المذكورة في هذا المقال
- YNAB (You Need a Budget)$109/yr〜$179/yrالسعر المرجعي في الولايات المتحدة
- Monarch Money$99/yr〜$179/yrالسعر المرجعي في الولايات المتحدة
- Quicken Simplifi$48/yr〜$60/yrالسعر المرجعي في الولايات المتحدة
- Empower Personal Dashboard$0السعر المرجعي في الولايات المتحدة
- Tiller Money$79/yrالسعر المرجعي في الولايات المتحدة
الأسعار تتغير. تحقق من السعر الحالي لدى البائع.
التعليقات والأسئلة
تجري المناقشة في منتدانا nattzy. سجّل الدخول عبر Google للمشاركة.
ما زلت مترددًا؟ اطرح سؤالك الخاص على المجتمع — اسأل على nattzy ↗