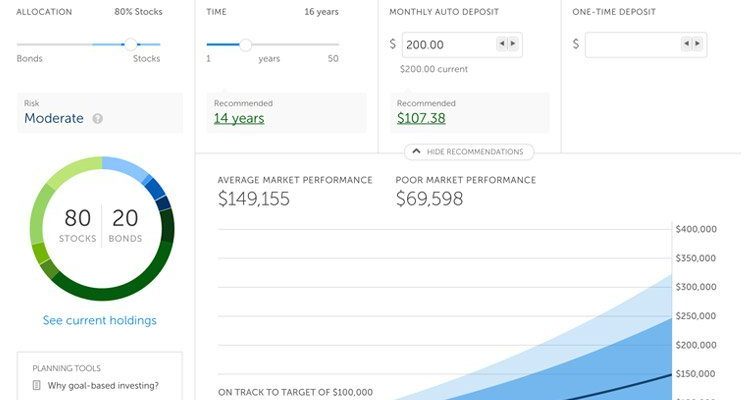
Meilleurs ETF obligataires 2026 : BND, AGG et BNDX classés
Les ETF obligataires se ressemblent presque à l'identique sur le papier — jusqu'au jour où on les détient pendant une hausse brutale des taux.
Cette comparaison repose sur une recherche documentaire : spécifications publiées, documentation constructeur, tests et avis indépendants.
Notre sélection
Articles connexes



Disponible sans commission chez Vanguard ; négociable dans tous les grands courtiers. Aucun investissement minimum pour les parts d'ETF.
Exposition internationale aux obligations avec couverture de change ; frais de gestion de 0,07 %. Disponible dans tous les grands courtiers — aucun compte Vanguard requis.
Abonnez-vous à la newsletter
Nouveautés et actualités occasionnelles, sans spam.
Sans commission et réinvestissement automatique optimisé pour les comptes Schwab. Chez d'autres courtiers, BND ou AGG sont des alternatives plus simples.

Comptes Fidelity uniquement ; la structure de fonds commun implique une valorisation en fin de journée. Option la moins chère à 0,025 % de frais — idéale pour les contributions mensuelles automatisées.
Ce qui compte le plus — et comment les cinq se comparent
Cinq critères ont guidé le classement : frais de gestion, rendement SEC sur 30 jours, encours (indicateur de liquidité), fréquence des dividendes et portabilité entre courtiers. Le tableau ci-dessous montre où se positionne chaque fonds en un coup d'œil.
| ETF | Frais de gestion | Rendement SEC 30 j | Encours | Verdict | |---|---|---|---|---| | BND | 0,03 % | ~4,7 % | 120 Md$+ | Meilleur choix par défaut | | AGG | 0,03 % | ~4,7 % | 100 Md$+ | Meilleure alternative BlackRock | | BNDX | 0,07 % | ~3,6 % | 55 Md$+ | Meilleur pour la diversification internationale | | SCHZ | 0,03 % | ~4,7 % | 9 Md$ | Meilleur pour les utilisateurs Schwab | | FXNAX | 0,025 % | ~4,7 % | 60 Md$ | Le moins cher — comptes Fidelity uniquement |
Trois fonds — BND, AGG et SCHZ — sont fonctionnellement interchangeables pour l'exposition aux obligations américaines. Le ratio de frais de 0,03 % est identique pour les trois, et leurs rendements SEC sur 30 jours ne diffèrent que de 2 points de base. Les différences se jouent sur la profondeur des encours, les commissions de courtage et la précision du suivi de l'indice Bloomberg Aggregate. BNDX et FXNAX répondent à des besoins entièrement différents : diversification internationale et coût minimal, respectivement.
Vanguard BND — meilleur choix par défaut pour la plupart des investisseurs
BND réplique le Bloomberg US Aggregate Float Adjusted Index avec des frais de gestion de 0,03 % et un encours de 120 milliards de dollars. Les distributions mensuelles des 90 derniers jours ressortent à environ 4,7 % en rythme annuel — cohérent avec son rendement SEC sur 30 jours publié. L'écart acheteur-vendeur se situe généralement entre 0,01 et 0,02 $, ce qui signifie que même une transaction de 50 000 $ coûte moins de 10 $ en frais de friction.
La structure de propriété unique de Vanguard signifie que le fonds n'a aucun objectif de profit externe. Les ratios de frais sont répercutés aux actionnaires sous forme d'amélioration des rendements. Cela compte moins lorsque les taux sont élevés — mais sur une décennie de capitalisation, 0,03 % contre 0,10 % chez un concurrent représente environ 700 $ sur une position de 100 000 $.
La limitation pratique : BND ne détient que des obligations américaines de qualité investissement. Une hausse des taux sur les bons du Trésor à 10 ans l'impacte directement. Lors de la volatilité des taux de février 2026, la valeur liquidative de BND a chuté de 1,2 % en séance avant de se redresser. C'est un comportement attendu — mais peu rassurant si vous espériez que les obligations compensent les pertes actions la même semaine.
iShares AGG — meilleure alternative si vous n'êtes pas chez Vanguard
AGG et BND répliquent le même indice sous-jacent — le Bloomberg US Aggregate — mais AGG utilise la version non ajustée au flottant. En pratique, cela crée une différence de suivi de 0,02 à 0,05 % par an, généralement en faveur d'AGG grâce au programme de prêt de titres de BlackRock. AGG a versé 0,23 $/action en avril 2026 ; BND a versé 0,22 $/action. Significatif sur des millions d'actions, négligeable pour les investisseurs individuels.
La plateforme iShares de BlackRock présente un avantage pratique : AGG est disponible sans commission dans la plupart des grands courtiers, dont Fidelity et Schwab. Les ETF Vanguard sont sans commission chez Vanguard, mais Fidelity ne facture pas AGG et applique parfois de petits frais aux ETF tiers selon le type de compte. Si votre courtier principal n'est pas Vanguard, AGG est le choix sans friction.
Où AGG pèche : l'encours de 100 Md$ du fonds est solide, mais BlackRock opère en tant qu'entité à but lucratif. L'incitation structurelle de Vanguard à réduire les coûts dans le temps n'existe pas. Historiquement, le ratio de frais d'AGG a suivi BND de près — mais rien ne garantit structurellement qu'il reste à 0,03 % si la pression concurrentielle s'atténue.
Vanguard BNDX — meilleur pour les investisseurs souhaitant des obligations mondiales
BNDX est le seul fonds ici qui sort des États-Unis. Il réplique le Bloomberg Global Aggregate ex-USD Float Adjusted RIC Capped Index — couvrant plus de 6 600 obligations de qualité investissement dans plus de 50 pays, toutes couvertes en devises vers le dollar américain. La couverture élimine la volatilité des changes, ce qui vous offre une diversification internationale du crédit sans que les fluctuations du yen ou de l'euro ne perturbent vos rendements.
Le ratio de frais est de 0,07 %, soit plus du double des 0,03 % de BND. Cet écart de 4 points de base coûte 40 $ par an sur une position de 100 000 $ — modeste, mais à connaître. Le rendement SEC sur 30 jours se situe autour de 3,6 %, inférieur aux 4,7 % de BND, car les obligations européennes et japonaises rapportent encore moins que leurs équivalents américains même après déduction des coûts de couverture.
Sur la même fenêtre de 90 jours, les deux fonds ont divergé : lors du pic de taux de février, BNDX n'a chuté que de 0,6 % contre 1,2 % pour BND, parce que les marchés obligataires internationaux ne réagissaient pas de la même façon au discours de la Fed. Cette décorrélation partielle est précisément ce que BNDX est censé apporter. Pour des portefeuilles dépassant 250 000 $, associer BND (70 %) à BNDX (30 %) constitue une allocation obligataire mondiale raisonnable. En dessous de ce seuil, la complexité ajoutée ne justifie peut-être pas la perte de rendement.
Schwab SCHZ — meilleur si vous êtes client chez Schwab
SCHZ réplique le même indice Bloomberg US Aggregate que BND et AGG avec un ratio de frais identique de 0,03 %. Son rendement SEC sur 30 jours à mai 2026 est de 4,68 % — à l'arrondi près du 4,71 % de BND. La valeur liquidative suit BND à moins de 0,03 $ près un jour donné. Pour un utilisateur du courtier Schwab, SCHZ est sans commission et le réinvestissement automatique fonctionne parfaitement dans un compte Schwab One.
L'écart notable concerne l'encours : SCHZ gère 9 milliards de dollars contre 120 milliards pour BND. Ce n'est pas dangereux — 9 Md$ offre une liquidité institutionnelle suffisante — mais cela signifie des chaînes d'options plus étroites si vous utilisez des options sur ETF obligataires pour la couverture. Pour des portefeuilles simples d'achat et de conservation, SCHZ chez Schwab est un choix parfaitement propre.
En dehors de Schwab, SCHZ perd son avantage. D'autres courtiers peuvent facturer une commission ou appliquer des frais de transaction, qui peuvent ronger plusieurs semaines de revenus de dividendes sur une seule transaction. BND et AGG bénéficient d'une disponibilité sans commission plus large sur les plateformes.
Fidelity FXNAX — le moins cher, mais c'est un fonds commun de placement
FXNAX est l'exception ici : c'est un fonds commun de placement, pas un ETF. Cette distinction compte davantage qu'il n'y paraît. Le ratio de frais de 0,025 % — 20 % moins cher que les 0,03 % de BND — économise 2,50 $ par an pour 100 000 $ investis. À grande échelle, cela se capitalise, mais pour la plupart des investisseurs individuels, la différence est inférieure à 25 $ par an sur une position typique.
Ce que FXNAX sacrifie : la liquidité intrajournalière. Les fonds communs de placement s'exécutent à la valeur liquidative de fin de journée, donc vous ne pouvez pas vendre à 10h42 lors d'un flash crash. Vous ne pouvez pas non plus utiliser d'ordres à cours limité. En février 2026, quand les obligations ont chuté en séance, les détenteurs d'ETF ont pu agir immédiatement ; les détenteurs de FXNAX ont dû attendre jusqu'à 16h00 heure de l'Est.
L'autre contrainte : FXNAX est exclusif à Fidelity. Vous ne pouvez pas le détenir dans un compte Schwab, Vanguard ou IBKR. Les comptes Fidelity bénéficient de l'investissement en dollars (actions fractionnées par montant en dollars, pas par nombre d'actions), ce qui est réellement utile pour les contributions mensuelles automatiques. Si vous êtes déjà chez Fidelity et contribuez en pilote automatique, FXNAX est pertinent. Si vous envisagez un jour de consolider vos comptes ou de les transférer, vous devrez d'abord liquider — un événement imposable si le compte est taxable.
Questions fréquentes
BND ou AGG : lequel est le meilleur ?▼
Quel est le rendement actuel des ETF obligataires en 2026 ?▼
Faut-il détenir des ETF obligataires dans un compte imposable ou un compte retraite ?▼
Quelle part de mon portefeuille devrait être en obligations ?▼
Les ETF obligataires perdent-ils de la valeur quand les taux d'intérêt montent ?▼
FXNAX vaut-il vraiment mieux que BND pour son ratio de frais plus faible ?▼
Quelle est la différence entre un ETF obligataire et un fonds commun obligataire ?▼
Les investisseurs non américains peuvent-ils acheter ces ETF obligataires ?▼
À quelle fréquence les ETF obligataires versent-ils des dividendes ?▼
Quel est le meilleur ETF obligataire pour quelqu'un qui débute ?▼
Commentaires et questions
La discussion se passe sur nattzy, notre forum. Connectez-vous avec Google pour participer.