Beste schuldconsolidatieleningen 2026: 5 aanbieders
WriterRedactie van Pickly
Bijgewerkt op 2026-06-12
Meerdere creditcardschulden tegen 20% rente of meer lopen flink in de papieren. Met de juiste consolidatielening kan je rente soms halveren, en betaal je voortaan één vast maandbedrag in plaats van een stapel minimumbetalingen. De aanbieders in dit overzicht lopen uiteen van ledenvoordelen zoals bij een credit union tot AI-beoordeling die verder kijkt dan je FICO-score. Rente, kosten en acceptatie-eisen verschillen sterk. Welke het beste past, hangt dus af van je kredietprofiel en hoe snel je het geld nodig hebt. Let op: dit zijn Amerikaanse aanbieders, met bedragen in dollars.
Kort antwoord
Voor de meeste leners is SoFi de beste keuze: 8,99%–29,99% rente, plus Unemployment Protection die je aflossingen pauzeert als je je baan verliest. Heb je een sterke kredietscore, dan is LightStream met 7,49%–25,49% hier het goedkoopst. Upstart kijkt met AI ook naar opleiding en werk en niet alleen naar je FICO-score, wat handig is bij een matige score. Marcus rekent geen afsluit-, boete- of aanmaningskosten, en Discover betaalt je schuldeisers rechtstreeks af.
📋Hoe we vergeleken
We beoordeelden de aanbieders op geadverteerde rentebandbreedte, kostenstructuur (afsluitkosten, aanmaningskosten, boete voor vervroegd aflossen), minimale kredieteisen, uitbetalingssnelheid, flexibiliteit in leenbedrag en opvallende bescherming voor leners, op basis van openbaar beschikbare productvoorwaarden voor 2025–2026.
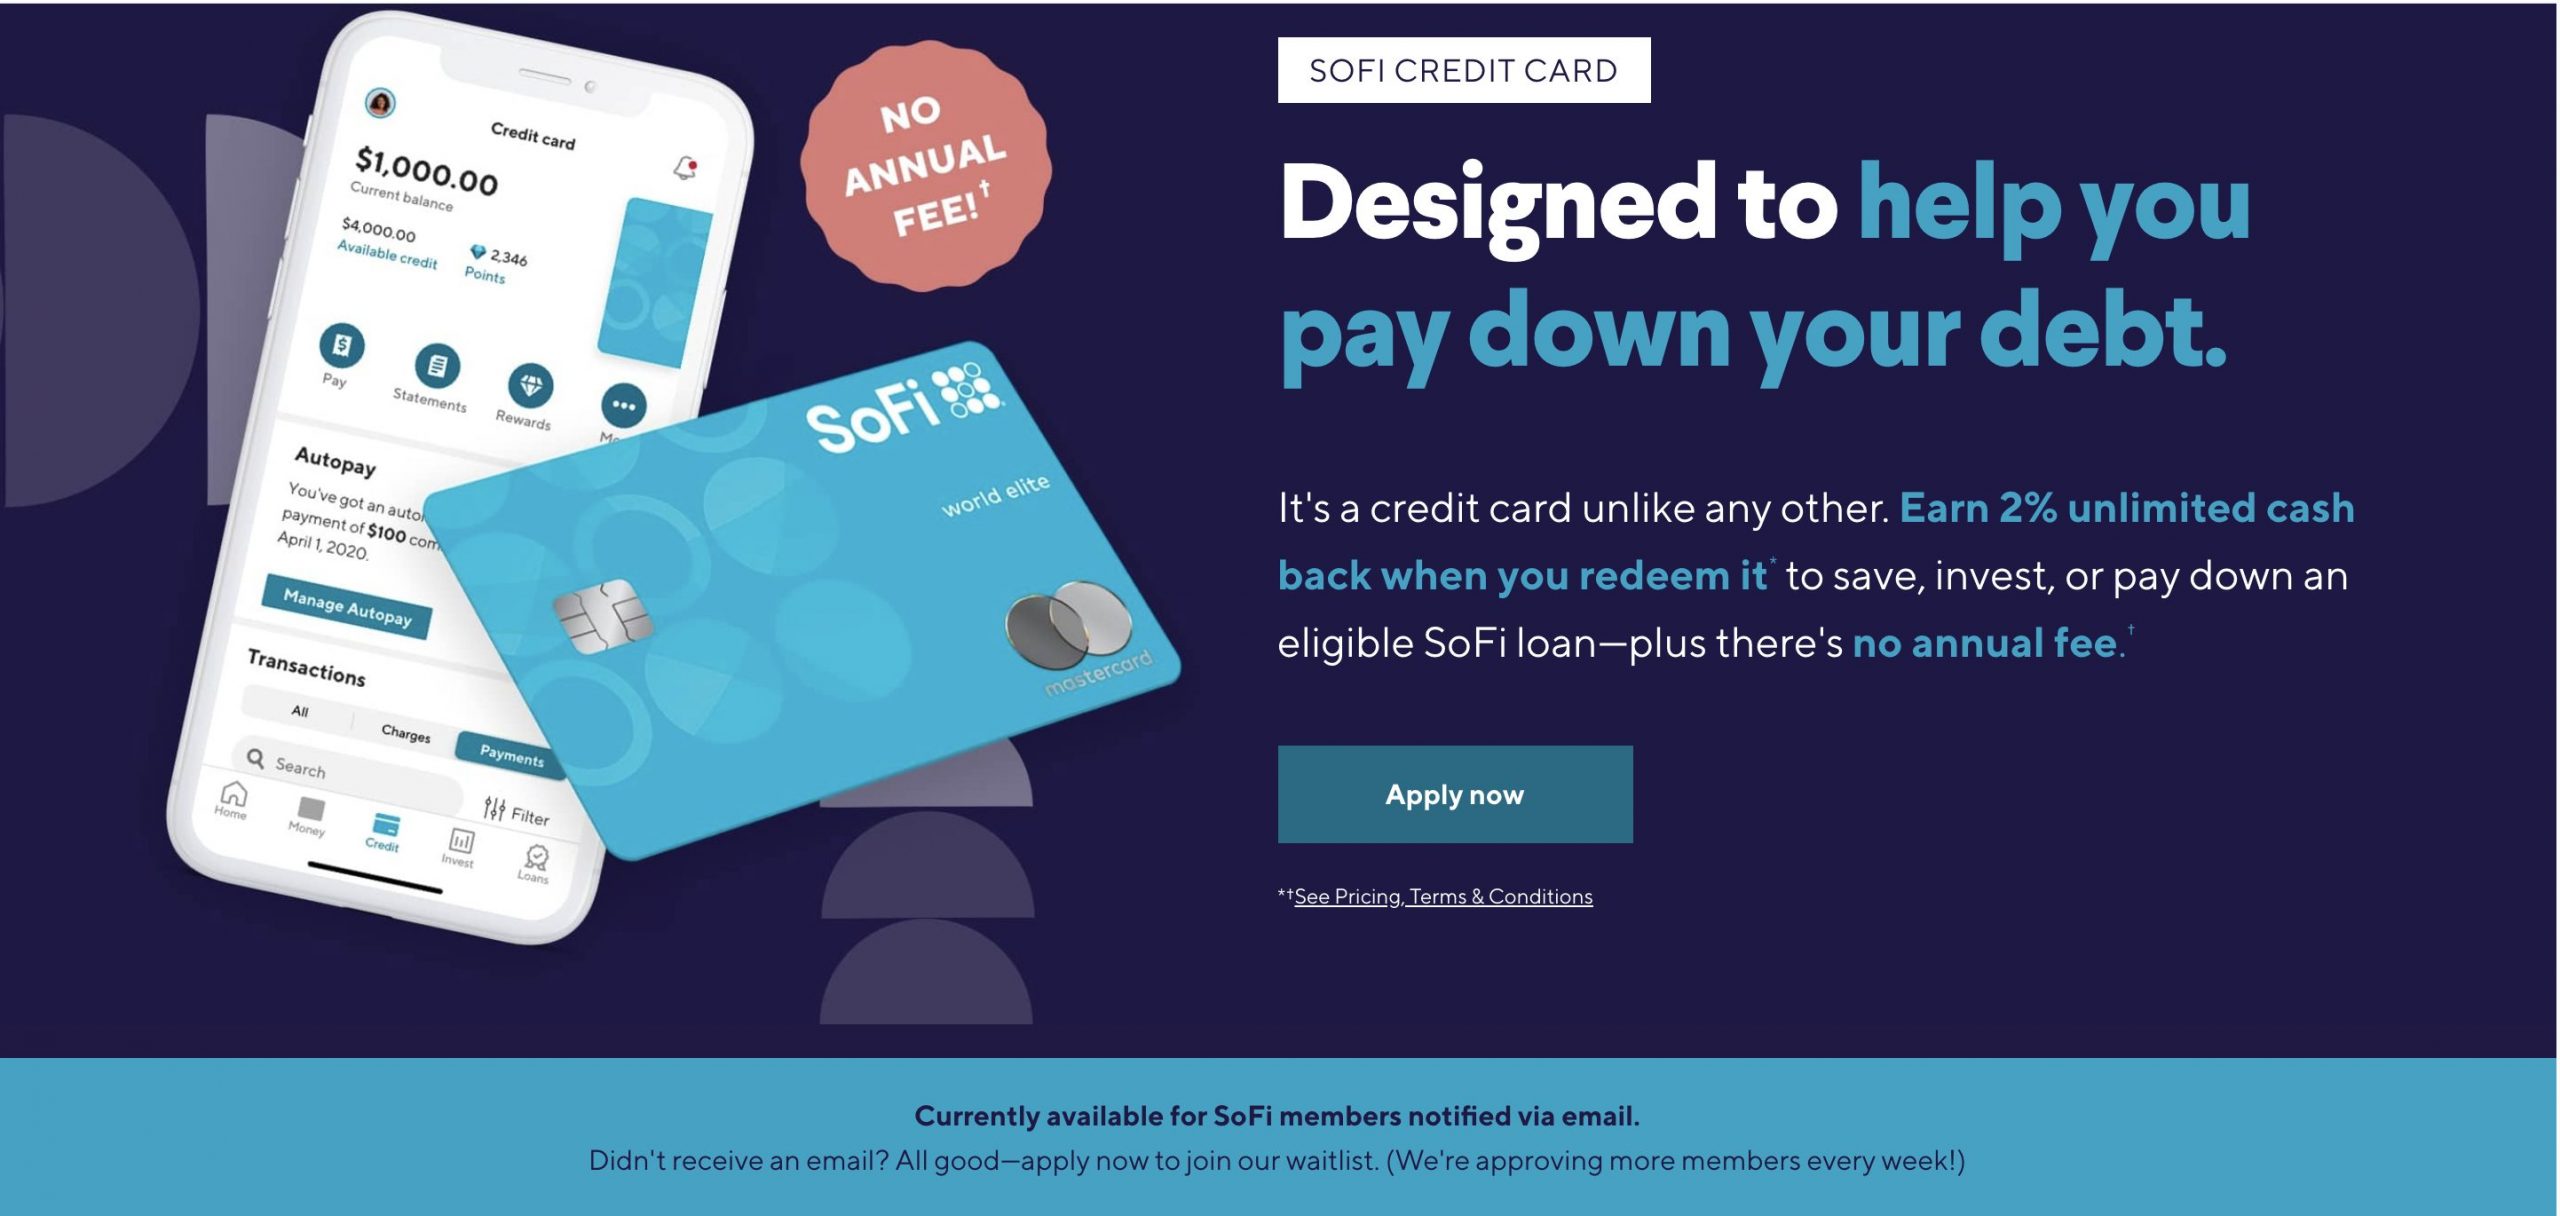
Beste keuze: SoFi combineert scherpe tarieven (8,99%–29,99% rente) met ledenvoordelen die je zelden ziet. Unemployment Protection pauzeert je aflossingen als je je baan verliest, en de gratis sessies met een financieel planner leveren echte meerwaarde op naast de lening zelf.
Onze aanraders ↓Gerelateerde artikelen


1★ Best PickA+Beste keuzeSoFi Personal Loan (Debt Consolidation)
SoFi combineert scherpe tarieven (8,99%–29,99% rente) met ledenvoordelen die je zelden ziet. Unemployment Protection pauzeert je aflossingen als je je baan verliest, en de gratis sessies met een financieel planner leveren echte meerwaarde op naast de lening zelf. Het geld kan op dezelfde werkdag na goedkeuring binnen zijn, en er zijn geen afsluitkosten, boetes voor vervroegd aflossen of aanmaningskosten.
Pluspunten
- ✓Unemployment Protection pauzeert aflossingen bij baanverlies
- ✓Geen afsluitkosten, aanmaningskosten of boete voor vervroegd aflossen
- ✓Uitbetaling op dezelfde dag mogelijk na goedkeuring
Minpunten
- ✗Vraagt een vrij sterke kredietscore: lastiger met een matige score
- ✗Lidmaatschapsaanvraag is een extra stap die je bij banken niet hebt
2A+Laagste renteLightStream Personal Loan
Met 7,49%–25,49% rente zit LightStream aan de onderkant van de markt, en wie in aanmerking komt, krijgt ook echt een tarief dicht bij die bodem. Met het Rate Beat-programma belooft LightStream het aanbod van een concurrent met 0,10 procentpunt te verslaan. Nergens kosten en leenbedragen tot $100.000: de beste keuze als je een uitstekende kredietscore hebt en snel wilt schakelen.
Pluspunten
- ✓Laagste startrente (7,49%) van alle vijf aanbieders
- ✓Rate Beat-garantie tegenover concurrenten
- ✓Leenbedragen tot $100.000 zonder kosten
Minpunten
- ✗Vraagt een uitstekende kredietscore: met een matige score word je afgewezen
- ✗Geen directe aflossing bij schuldeisers: het geld komt op je eigen rekening
Waar let je op bij een schuldconsolidatielening?
Niet elke persoonlijke lening die als 'consolidatielening' wordt verkocht, is een aanvraag waard. Een paar factoren bepalen of een aanbod je echt helpt of je probleem alleen verplaatst.
Rentebandbreedte en je werkelijke tarief
Geldverstrekkers adverteren met een startrente die alleen leners met een uitstekende kredietscore krijgen (meestal 760+). Gebruik daarom vóór je aanvraag de prekwalificatietool van de aanbieder. De meeste doen alleen een 'soft pull' die je score niet raakt, en dan zie je welk tarief je realistisch kunt verwachten. Ligt dat tarief dicht bij of boven de rente op je huidige kaarten, dan levert overstappen waarschijnlijk niets op.
Leenbedrag en flexibele looptijd
De meeste grote aanbieders lenen $5.000–$100.000 uit, met een looptijd van 2 tot 7 jaar. Een langere looptijd verlaagt je maandlast maar verhoogt de totale rente. Bij een kortere looptijd is het andersom. Voor de meeste mensen ligt het optimum rond 3–5 jaar: je maandlast daalt merkbaar zonder dat de totale kosten uit de hand lopen.
Afsluitkosten
Sommige aanbieders rekenen afsluitkosten van 1%–8% van het leenbedrag, en die worden vaak meteen van de uitbetaling afgehaald. Bij een lening van $20.000 kost 5% je dus $1.000 voordat je ook maar één termijn hebt betaald. LightStream en Marcus rekenen geen afsluitkosten. Bij Upstart kan dat oplopen tot 12%, afhankelijk van je kredietrisico. Reken daarom altijd met het jaarlijkse kostenpercentage (APR) en niet alleen met de rente.
Rechtstreeks aflossen bij schuldeisers
Sommige aanbieders, vooral LightStream, storten het geld op je eigen rekening, en dan los je zelf je schuldeisers af. Andere, zoals Discover, betalen op verzoek je schuldeisers direct uit. Zo kom je minder in de verleiding om het geld aan iets anders uit te geven. Weet je dat discipline lastig is? Kies dan voor een aanbieder die dat standaard aanbiedt.
Boete bij vervroegd aflossen en hulp bij tegenslag
Geen van de aanbieders in dit overzicht rekent een boete voor vervroegd aflossen, dus eerder afbetalen kost je niets extra. In onzekere economische tijden is een vangnet bij tegenslag belangrijker. Het Unemployment Protection-programma van SoFi pauzeert je aflossingen als je je baan verliest. Geen enkele andere aanbieder hier biedt iets vergelijkbaars op die schaal.
Wat kosten deze leningen in de praktijk?
Een concreet voorbeeld: bij een lening van $15.000 over 48 maanden is het verschil tussen 7,49% (de bodem van LightStream) en 35,99% (het plafond van Upstart) ongeveer $250 tegenover $530 per maand. Over de hele looptijd scheelt dat ruim $13.000 aan rente. Ook 5 procentpunt minder dan je huidige kaartrente bespaart je al duizenden dollars.
De minimale kredietscore verschilt ook flink. LightStream vraagt een uitstekende score (meestal 660+ met een sterke historie). Heeft je score een deuk opgelopen door de schulden waar je juist vanaf wilt, dan valt LightStream af. Het AI-model van Upstart weegt opleiding en werkervaring mee en accepteert daardoor sommige leners die op basis van hun FICO-score zouden worden afgewezen, wel tegen een hogere rente. De gemiddelde rente bij Upstart lag in 2025 rond de 22%, dus houd je verwachtingen realistisch.
Hoe snel het geld binnenkomt, telt als je dure schulden hebt. SoFi en Discover kunnen al op dezelfde werkdag na goedkeuring uitbetalen, en LightStream vaak ook. Bij Marcus en Upstart duurt het meestal 1–3 werkdagen. Ligt je kaartrente boven de 24%, dan kost elke dag wachten je echt geld.
Kort samengevat
Met een sterke kredietscore is LightStream de duidelijke winnaar: de laagste rentes, geen kosten en uitbetaling op dezelfde dag. Marcus is het beste alternatief als je een eenvoudige lening zonder kosten wilt van een bekende naam, zonder lidmaatschapsgedoe. SoFi verdient zijn plek bij wie meer wil dan alleen een lening. Werkloosheidsbescherming, ledenevenementen en loopbaancoaching zie je in deze categorie zelden.
Upstart is er voor leners die elders worden afgewezen of een torenhoge rente krijgen. Discover is met de optie om schuldeisers direct af te lossen en een gematigd renteplafond een solide middenweg. Vraag bij je twee favorieten tegelijk een prekwalificatie aan (beide zijn soft pulls) en kies op basis van de rente die je echt krijgt, niet de laagste rente uit de advertentie.
Veelgestelde vragen
Gaat mijn kredietscore omlaag als ik een consolidatielening aanvraag?▼
Welke kredietscore heb ik nodig?▼
Hoeveel bespaar ik echt met consolideren?▼
Kan ik een studielening oversluiten met een persoonlijke lening?▼
Wat gebeurt er als ik na het consolideren een termijn mis?▼
Details van de producten in dit artikel
- SoFi Personal Loan (Debt Consolidation)$8.99〜29.99referentieprijs VS
- LightStream Personal Loan$7.49〜25.49referentieprijs VS
Prijzen veranderen. Bekijk de actuele prijs bij de winkel.
Reacties & vragen
De discussie vindt plaats op nattzy, ons communityforum. Log in met Google om mee te praten.
Bekijk de discussie op nattzy ↗
Twijfel je nog? Stel je eigen vraag aan de community — Stel een vraag op nattzy ↗
Gerelateerde artikelen
Beste testamentsoftware 2026: 5 tools vergeleken

Beste online brokers 2026: Fidelity, Vanguard, Schwab
Beste belastingsoftware 2026: 5 op dezelfde aangifte
Beste obligatie-ETF 2026: BND, AGG, BNDX, SCHZ en FXNAX

Beste 401(k) Rollover IRA 2026: 5 brokers vergeleken
Beste budgetapp 2026: 5 apps na het einde van Mint