Melhor software de finanças pessoais 2026: 5 comparados
WriterEditorial Pickly
Atualizado em 2026-05-19
Comparamos YNAB, Monarch Money, Quicken Simplifi, Empower, Tiller. Veja o que realmente se destaca em confiabilidade de sincronização bancária e metodologia de orçamento para software de finanças pessoais em 2026.
Resposta rápida
O Monarch Money é a escolha óbvia depois do fim do Mint: fundado por ex-funcionários do Mint, oferece uma experiência parecida com a do Mint sem anúncios, a sincronização bancária mais consistente dos cinco segundo relatos de usuários, compartilhamento familiar e um bom acompanhamento de investimentos por US$ 14,99 por mês. O YNAB, a US$ 109 por ano, só vale a pena se você for mesmo conferir tudo diariamente — o orçamento base zero realmente muda hábitos, mas exige de quatro a seis semanas de aprendizado. O Quicken Simplifi, a US$ 48 por ano, é a opção paga mais barata, mas acumula mais reclamações sobre reconexão da sincronização.
📋Como comparamos
Esta comparação é baseada em pesquisa documental: especificações publicadas, documentação do fabricante e análises independentes.
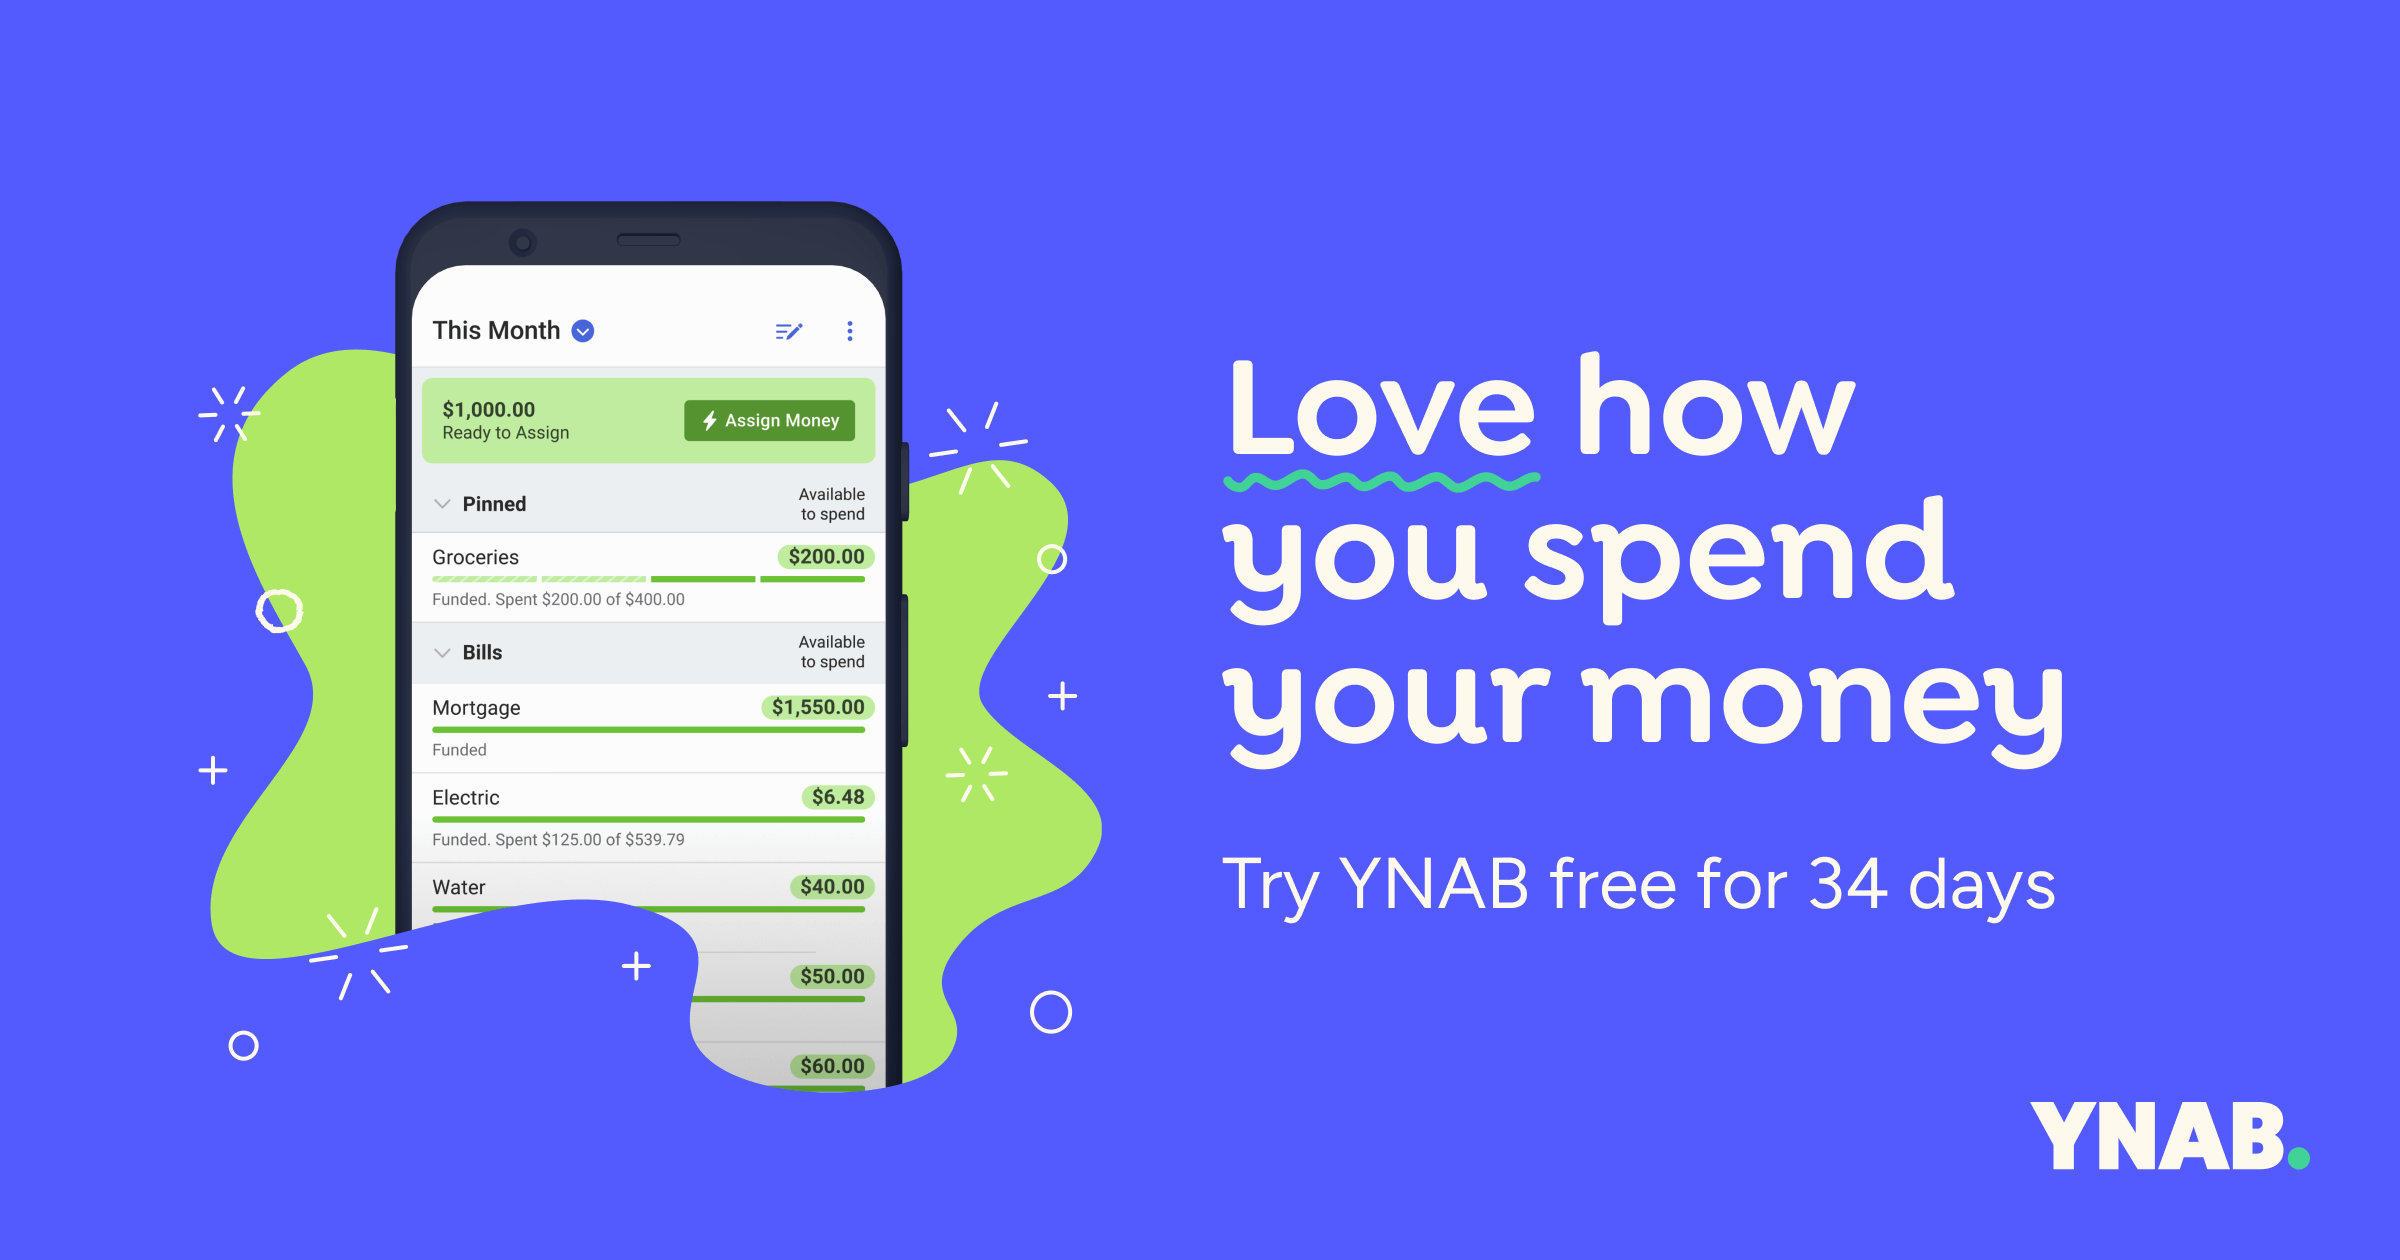
🏆 Melhor para quem leva orçamento a sério: O YNAB (You Need a Budget) é a escolha certa se você estiver disposto a fazer o trabalho. A metodologia de orçamento base zero — cada real tem uma função antes de ser gasto — muda comportamento de verdade.
Nossas escolhas ↓- 1YNAB (You Need a Budget)🏆 Melhor para quem leva orçamento a sério$109/yr〜$179/yrpreço de referência nos EUA
Para quem é indicado?
Artigos relacionados

1★ Best Pick🏆 Melhor para quem leva orçamento a sérioYNAB (You Need a Budget)
Cadastro em youneedabudget.com. Teste gratuito de 34 dias. A cobrança anual (US$ 109) sai bem mais barata que a mensal (US$ 14,99/mês = US$ 180/ano). Estudantes ganham um ano grátis.
O YNAB (You Need a Budget) é a escolha certa se você estiver disposto a fazer o trabalho. A metodologia de orçamento base zero — cada real tem uma função antes de ser gasto — muda comportamento de verdade. É comum os usuários relatarem uma queda forte nos gastos 'sem explicação' já nos primeiros meses. O porém é a conferência diária e as 4 a 6 semanas até pegar o jeito. Os US$ 109/ano (cerca de R$ 600) são o preço mais alto da lista. Se você usar com constância, é o melhor retorno desta comparação.
Pontos positivos
- ✓Orçamento base zero muda o comportamento de consumo
- ✓Melhor conteúdo educativo (workshops gratuitos, podcast)
- ✓Comunidade ativa e forte
Pontos negativos
- ✗Curva de aprendizado mais íngreme (4 a 6 semanas)
- ✗Exige conferência diária para render de verdade
- ✗US$ 109/ano é o preço mais alto
2🪟 Melhor substituto do MintMonarch Money
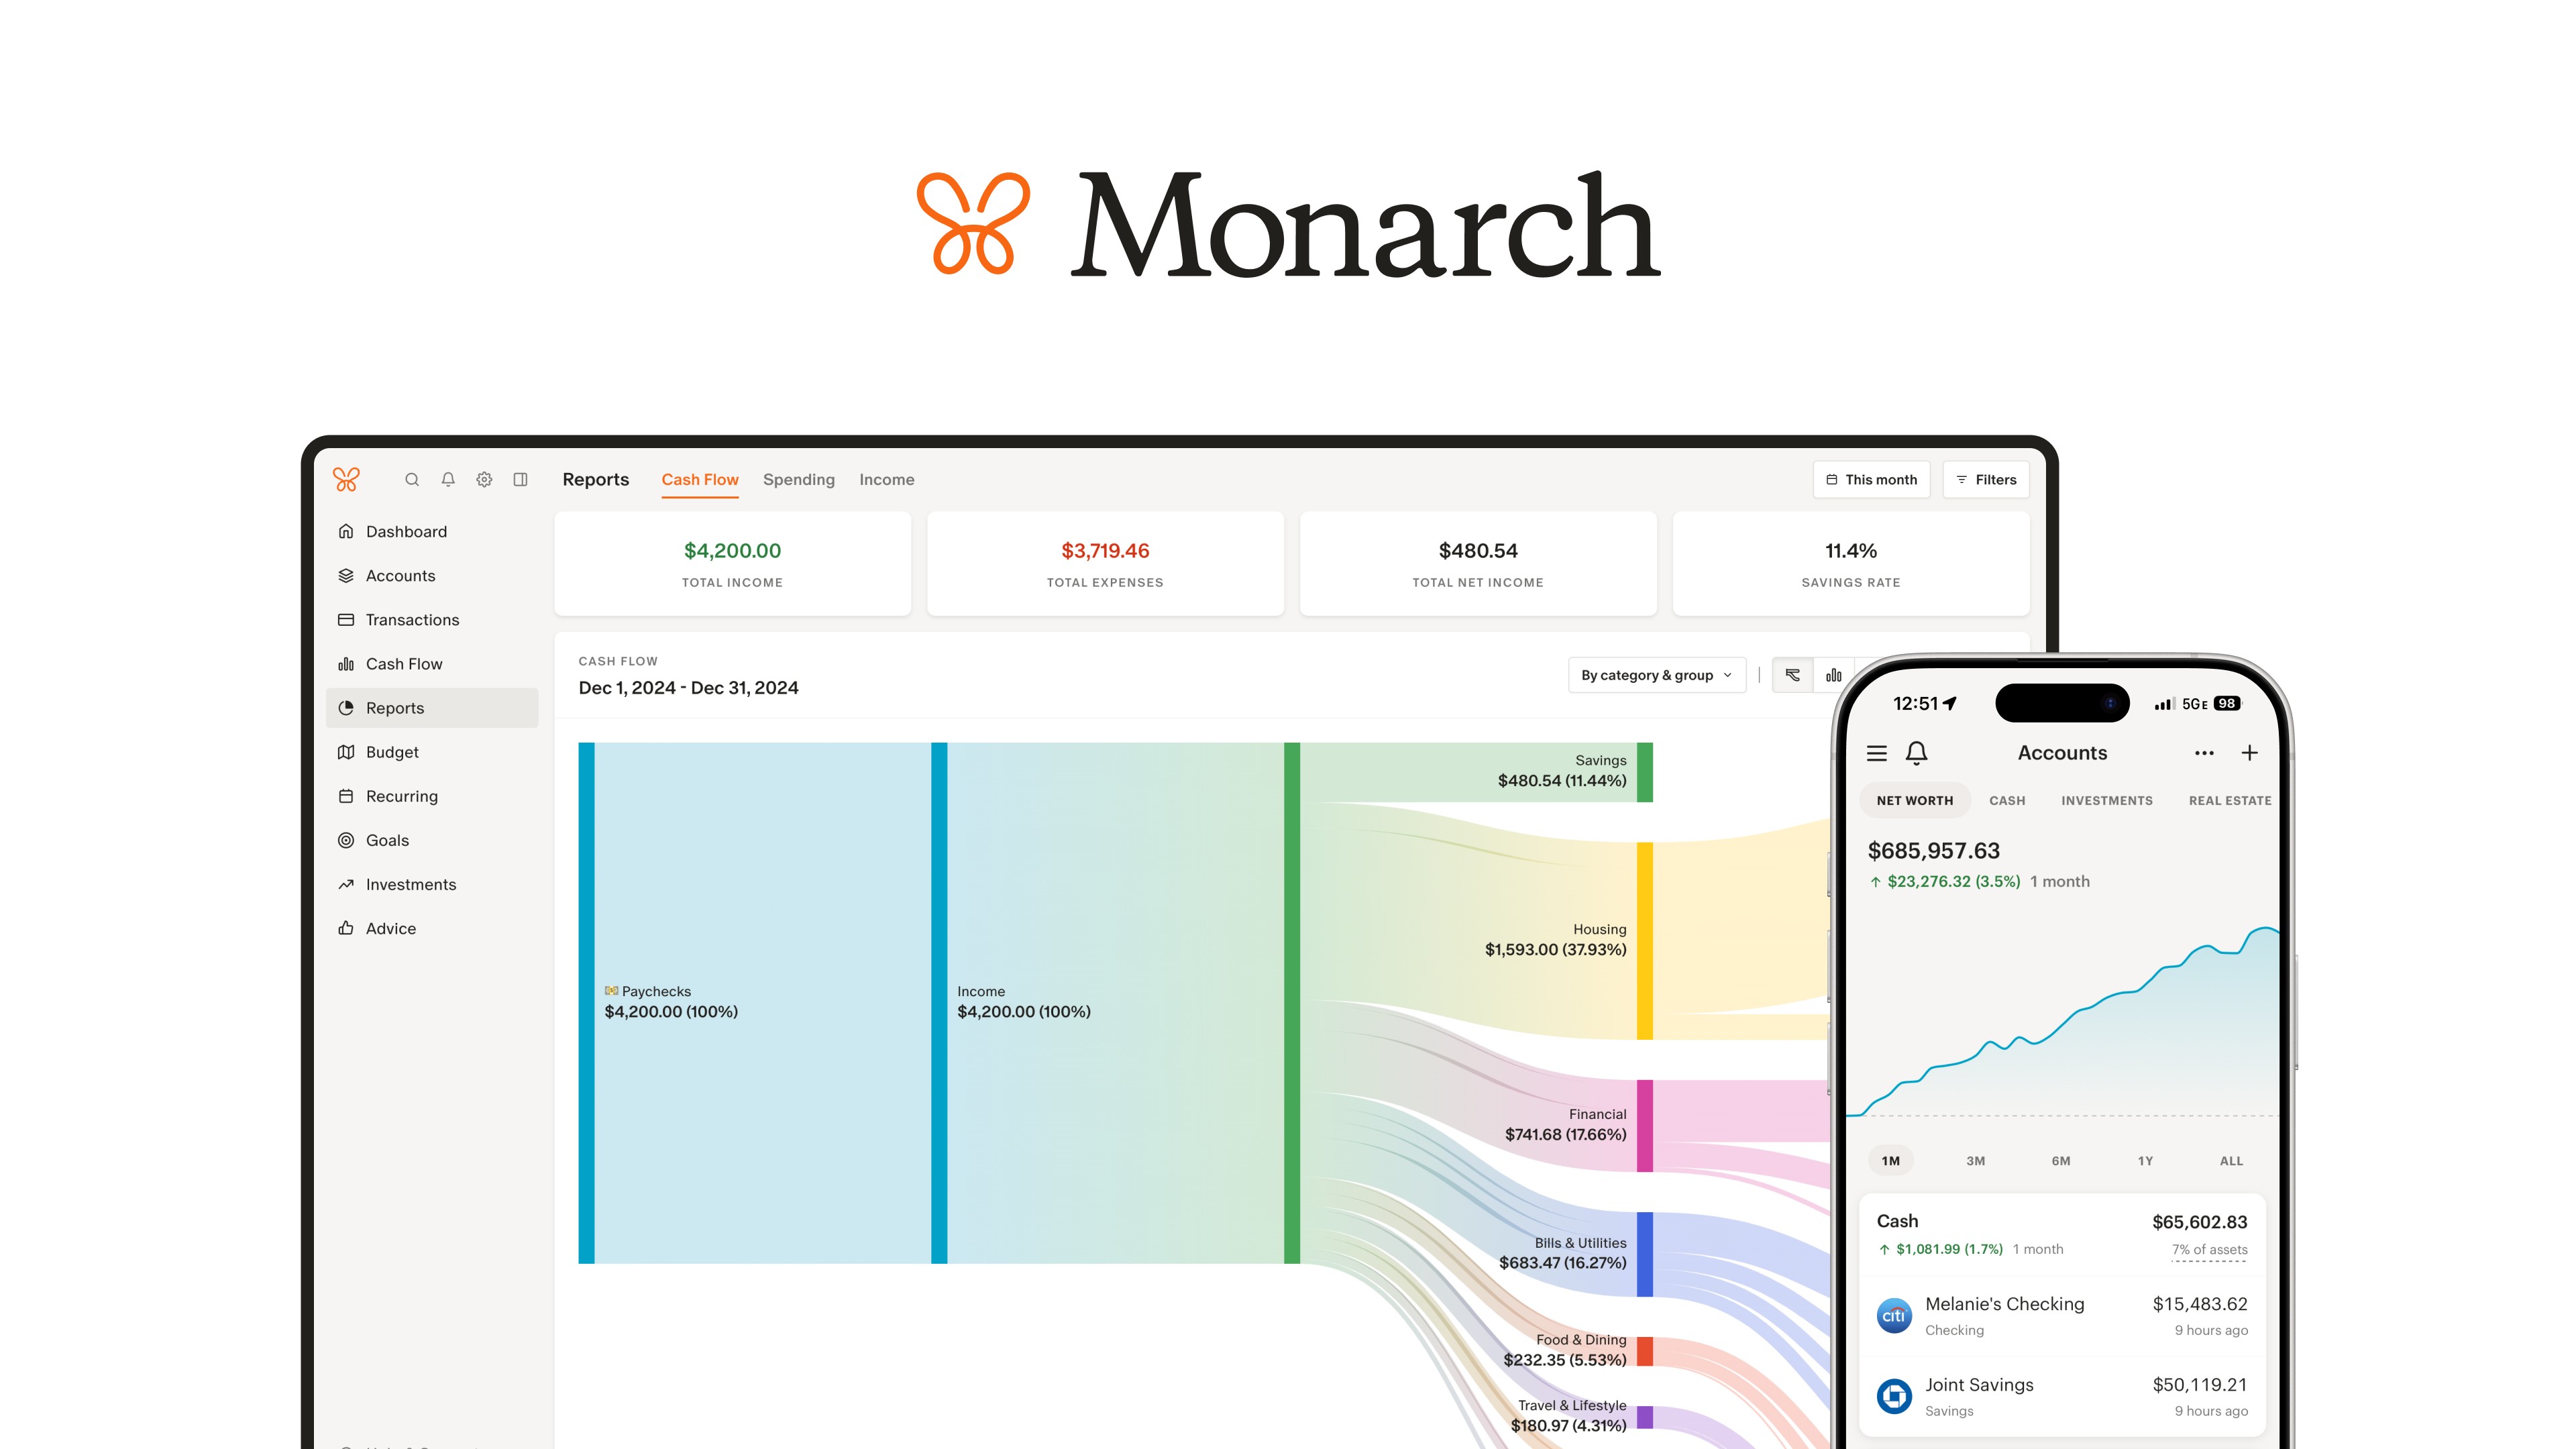
Cadastro em monarchmoney.com. Teste gratuito de 7 dias. A cobrança anual (US$ 99) economiza US$ 80 em relação à mensal. Cupons de 30% a 50% de desconto no primeiro ano circulam com frequência.
O Monarch Money é o sucessor natural do Mint. Fundado por ex-funcionários do Mint, entrega uma experiência parecida sem os anúncios (o Mint, antes de fechar, estava tomado por ofertas de cartão de crédito). Sincronização bancária firme, compartilhamento familiar, categorias personalizadas e ótimo acompanhamento de investimentos. US$ 14,99/mês ou US$ 99/ano (cerca de R$ 545). O posicionamento 'tudo em um' significa que ele faz muita coisa bem, mas não se especializa em nada.
Pontos positivos
- ✓Experiência parecida com a do Mint, sem anúncios
- ✓Sincronização bancária mais consistente das cinco, segundo os usuários
- ✓Compartilhamento familiar para casais e famílias
Pontos negativos
- ✗US$ 99/ano fica na faixa intermediária
- ✗Metodologia de orçamento menos rigorosa que a do YNAB
- ✗Fundado em 2018 (mais novo que os concorrentes tradicionais)
3💸 Melhor custo-benefícioQuicken Simplifi
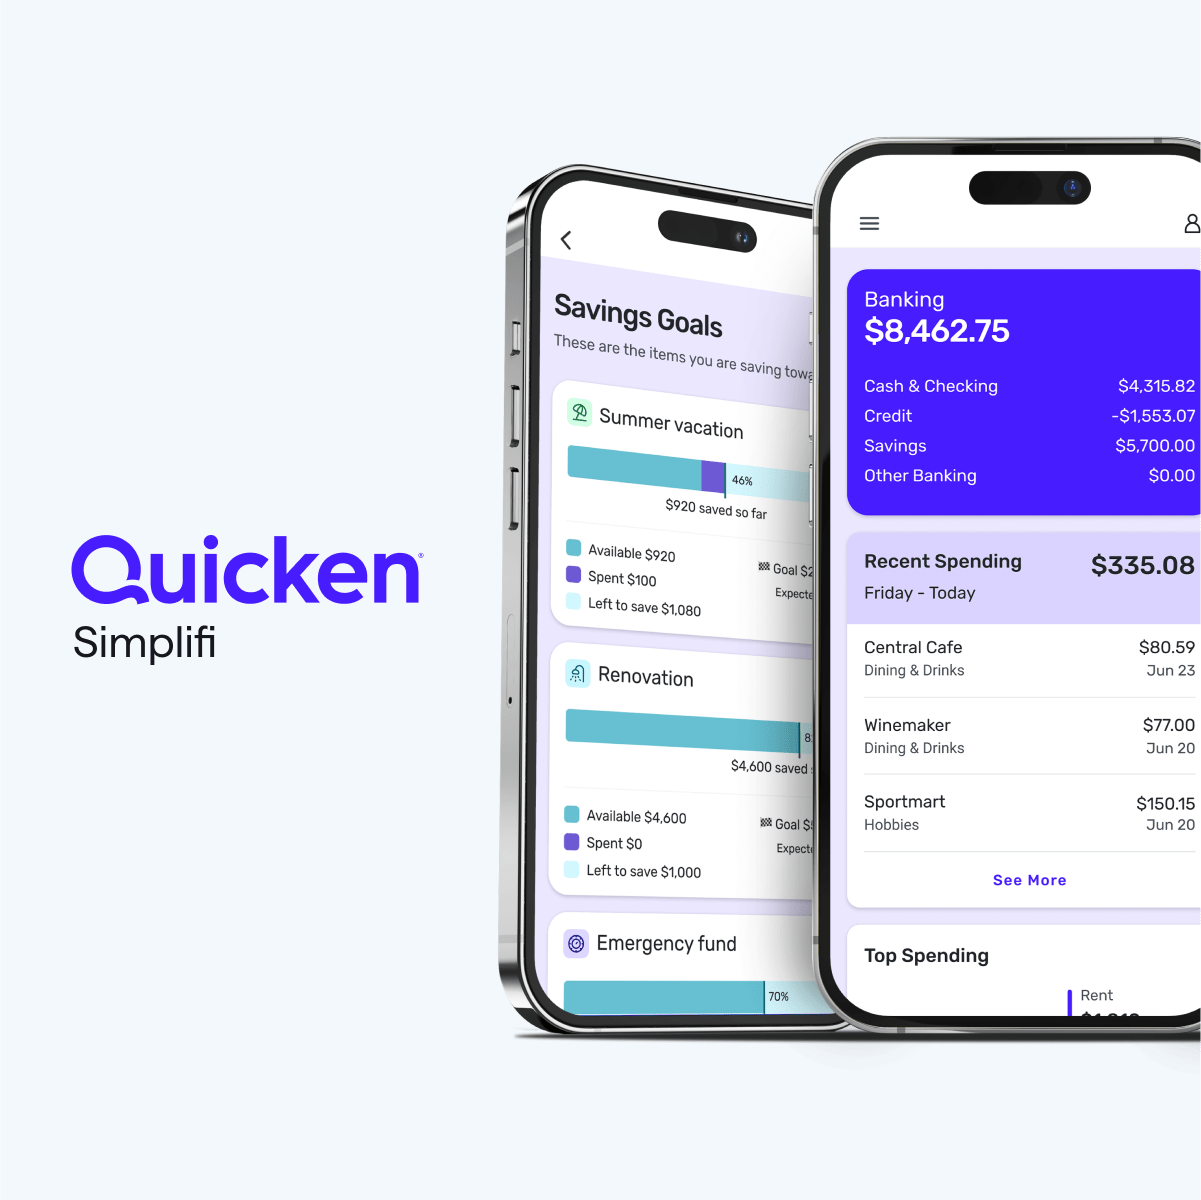
Cadastro em quicken.com/simplifi. Garantia de reembolso em 30 dias. Costuma sair por US$ 24 no primeiro ano pelo site da Quicken.
O Quicken Simplifi é a melhor opção econômica, por US$ 48/ano (cerca de R$ 265, ou US$ 3,99/mês na cobrança anual). É um Quicken Online enxuto, focado em orçamento e sincronização bancária. A sincronização gera mais reclamações de reconexão que Monarch e YNAB. A 'lista de acompanhamento' de gastos é bem útil para não perder o controle das despesas recorrentes. Não tem profundidade em investimentos nem compartilhamento familiar.
Pontos positivos
- ✓US$ 48/ano é o menor preço entre os planos pagos
- ✓Lista de acompanhamento para gastos recorrentes
- ✓Tem o respaldo da Quicken (controlada pela Aqua Capital)
Pontos negativos
- ✗Reconexões de sincronização mais frequentes que no Monarch
- ✗Sem compartilhamento familiar
- ✗Acompanhamento de investimentos limitado
Assine a newsletter
Novidades e lançamentos ocasionais, sem spam.
4📈 Melhor para investidoresEmpower Personal Dashboard

Cadastro em empower.com. Totalmente gratuito. Você vai receber uma ligação de apresentação de um consultor de investimentos se tiver mais de US$ 250 mil em ativos monitorados — é só recusar educadamente se não tiver interesse.
O Empower Personal Dashboard (antigo Personal Capital) é a ferramenta gratuita certa para investidores. O acompanhamento de patrimônio líquido, o planejador de aposentadoria, o analisador de taxas de investimento e as ferramentas de alocação de ativos são excelentes. Os recursos de orçamento são básicos — o que já basta para quem tem renda alta, não precisa controlar item a item e só quer visibilidade dos investimentos. O Empower também é uma gestora de patrimônio: se você tiver mais de US$ 250 mil em ativos monitorados, eles vão ligar oferecendo serviços.
Pontos positivos
- ✓Excelente acompanhamento de investimentos e aposentadoria
- ✓Gratuito
- ✓Ótimas ferramentas de alocação de ativos
Pontos negativos
- ✗Recursos de orçamento básicos
- ✗Ligações comerciais se você tiver mais de US$ 250 mil monitorados
- ✗Menos focado em mudar o comportamento de consumo
5📊 Melhor para fãs de planilhaTiller Money
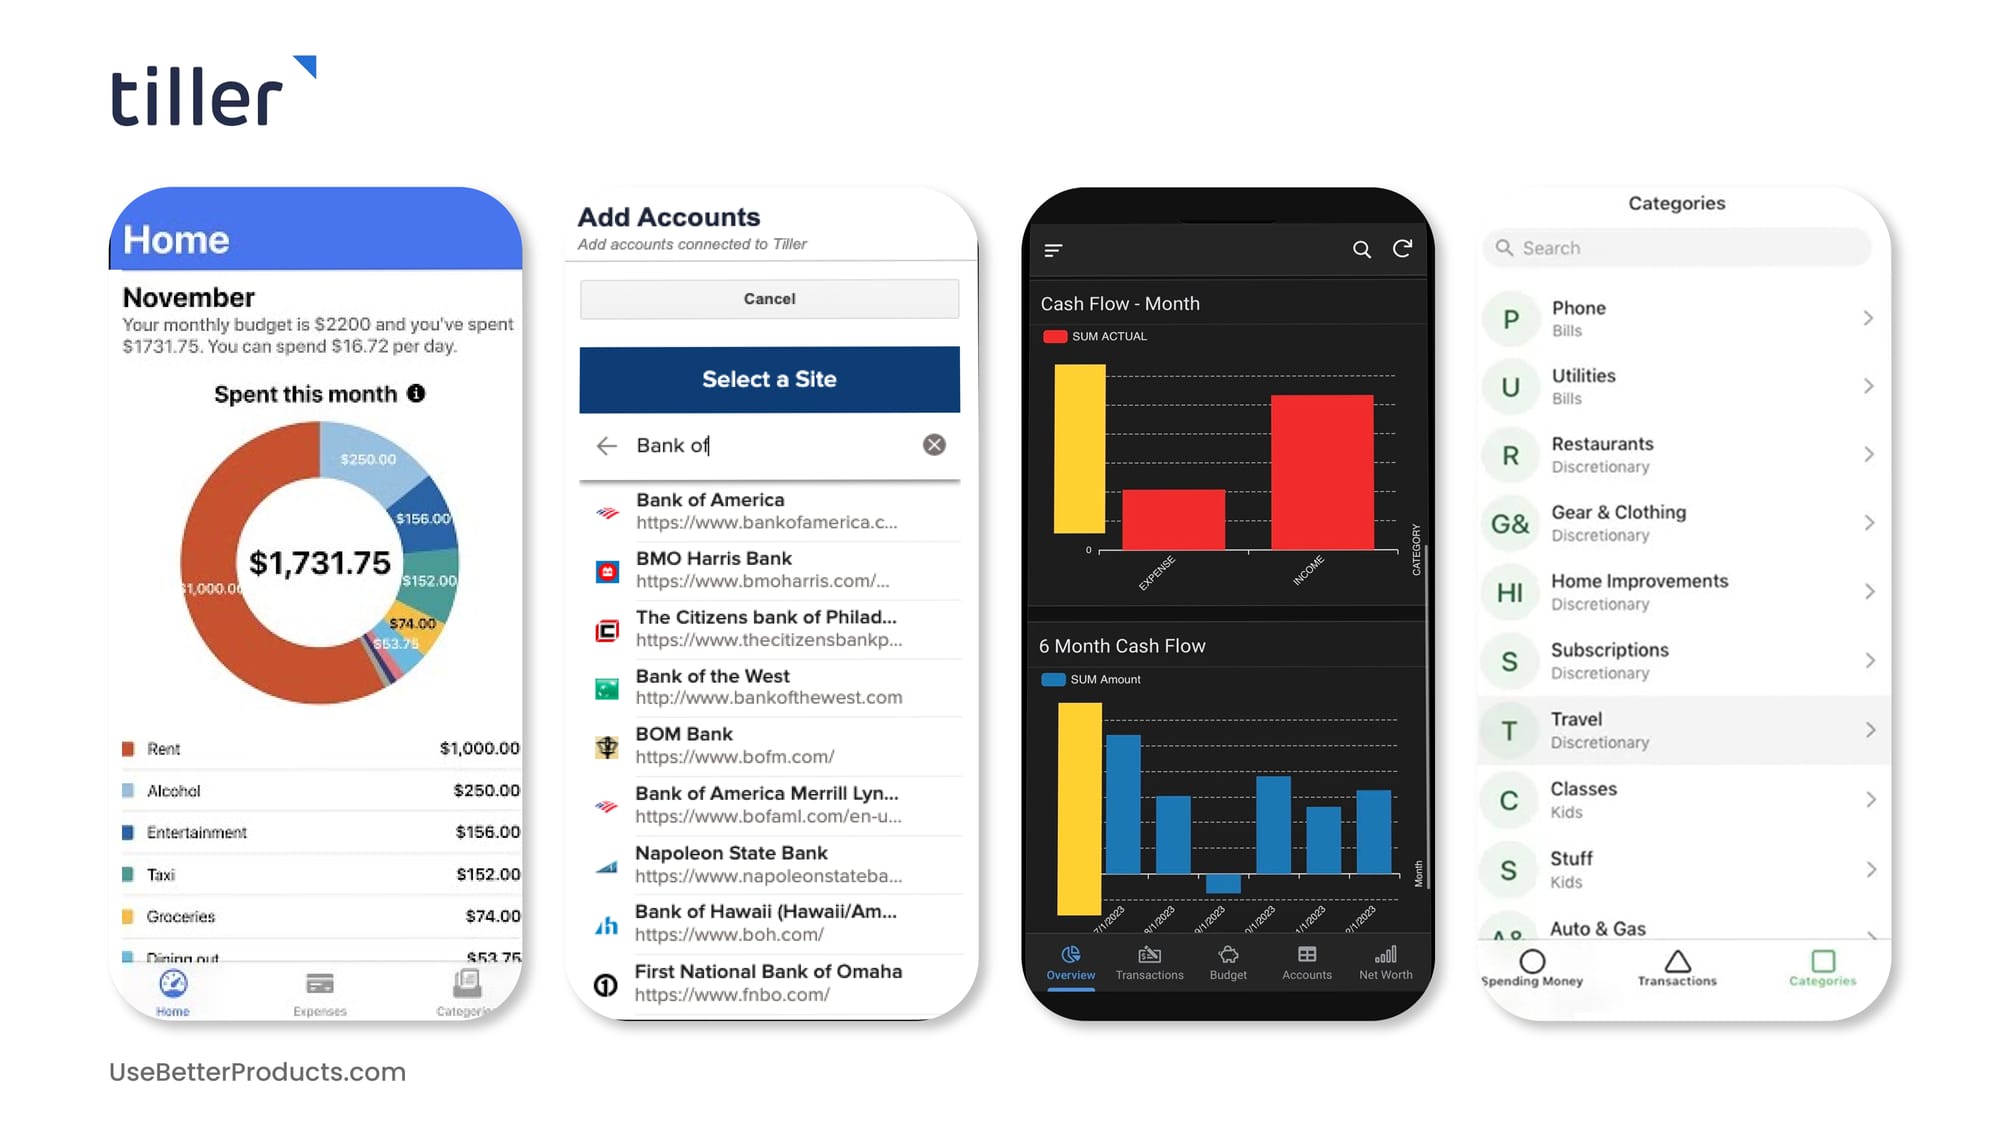
Cadastro em tillerhq.com. Teste gratuito de 30 dias. Só tem cobrança anual (US$ 79). Inclui acesso à biblioteca de modelos e ao Discord da comunidade Tiller.
O Tiller Money grava diariamente os dados sincronizados do banco no Google Planilhas (ou no Excel). A partir daí, você monta a metodologia de orçamento que quiser, com modelos prontos ou fórmulas próprias. US$ 79/ano (cerca de R$ 435). Flexibilidade máxima, zero de mãozinha. Ideal para quem realmente gosta de trabalhar com planilhas — não para quem procura um app polido. A biblioteca de modelos é o melhor ponto de partida; a maioria acaba fixando numa planilha personalizada no estilo YNAB ou método dos envelopes.
Pontos positivos
- ✓Flexibilidade máxima via Google Planilhas
- ✓Boa biblioteca de modelos
- ✓Sincronização bancária diária via Plaid
Pontos negativos
- ✗Exige familiaridade com planilhas
- ✗Sem app móvel próprio (só o app do Planilhas)
- ✗A configuração leva de 2 a 4 horas
Confiabilidade da sincronização bancária
O Monarch Money é o que recebe os relatos mais consistentes de sincronização entre os cinco. Reconexões acontecem, mas os usuários descrevem como algo ocasional, não rotineiro.
O YNAB vem logo atrás. Chase e Capital One são as conexões que os usuários mais relatam ter que reautorizar.
O Quicken Simplifi é o que mais acumula reclamações de reconexão do grupo, com o Bank of America aparecendo com mais frequência.
O Empower Personal Dashboard é o mais forte em contas de investimento; os usuários apontam as conexões de conta corrente e cartão de crédito como o lado mais fraco.
Tiller Money: a sincronização bancária via Plaid fica no mesmo nível do Monarch. O detalhe é que o Tiller grava os dados no Google Planilhas, o que adiciona uma camada de fragilidade para quem não é chegado em planilhas.
Metodologia de orçamento
O YNAB impõe o orçamento base zero — cada real ganha uma função antes de você gastar. É a abordagem mais disciplinada e a mais eficaz para mudar comportamento, mas exige conferir todo dia. É também a curva de aprendizado mais íngreme.
Monarch e Simplifi usam orçamento por categoria (você define limites por categoria e acompanha o consumo). Mais fácil de adotar, mas muda menos o comportamento.
O Empower foca em patrimônio líquido e acompanhamento de investimentos, e não em orçamento propriamente dito. Ideal para investidores que já controlam bem os gastos.
O Tiller grava os dados no Google Planilhas e deixa você montar a metodologia que quiser. Flexibilidade máxima, orientação mínima.
O melhor para cada perfil
Melhor para quem leva orçamento a sério: YNAB, US$ 109/ano (cerca de R$ 600). O orçamento base zero muda mesmo o comportamento de consumo. Vale a curva de aprendizado.
Melhor substituto do Mint: Monarch Money, US$ 99/ano (cerca de R$ 545). Experiência parecida com a do Mint, desenvolvimento ativo, compartilhamento familiar e nada de anúncios. A escolha padrão para a maioria dos ex-usuários do Mint.
Melhor custo-benefício: Quicken Simplifi, US$ 48/ano (cerca de R$ 265). Orçamento sólido pelo menor preço entre os planos pagos.
Melhor para investidores: Empower Personal Dashboard, grátis. O foco é patrimônio líquido e planejamento de aposentadoria, não orçamento item a item.
Melhor para fãs de planilha: Tiller Money, US$ 79/ano (cerca de R$ 435). Flexibilidade máxima via Google Planilhas. Só escolha se você realmente gosta de mexer em planilhas.
Perguntas frequentes
Por que o Mint foi encerrado?▼
O YNAB vale os US$ 109 por ano?▼
O Empower gratuito é tão bom quanto as opções pagas?▼
É seguro conectar essas ferramentas ao meu banco?▼
Detalhes dos produtos deste artigo
- YNAB (You Need a Budget)$109/yr〜$179/yrpreço de referência nos EUA
- Monarch Money$99/yr〜$179/yrpreço de referência nos EUA
- Quicken Simplifi$48/yr〜$60/yrpreço de referência nos EUA
- Empower Personal Dashboard$0preço de referência nos EUA
- Tiller Money$79/yrpreço de referência nos EUA
Os preços mudam. Confira o preço atual na loja.
Comentários e perguntas
A conversa acontece no nattzy, nosso fórum. Entre com o Google para participar.
Ver o tópico de discussão no nattzy ↗
Ainda em dúvida? Faça sua própria pergunta à comunidade — Perguntar no nattzy ↗
Artigos relacionados
Melhor software de gestão de projetos 2026: 5 comparados
Melhor editor de vídeo 2026: 5 programas comparados

Melhor software de e-mail marketing 2026: Mailchimp, Kit

Melhor software de folha de pagamento 2026: 5 comparados
Melhor software de recuperação de dados 2026: 5 comparados
Melhor software de contabilidade 2026: 5 comparados