Melhor app de orçamento 2026: 5 comparados
5 opções comparadas a partir de especificações publicadas, documentação do fabricante e testes independentes.
Esta comparação é baseada em pesquisa documental: especificações publicadas, documentação do fabricante e análises independentes.
🏆 Melhor para mudar de hábito: O YNAB (You Need A Budget), a US$ 15/mês ou US$ 109/ano (cerca de R$ 80 ou R$ 590), é o padrão-ouro do orçamento base zero. O método — cada real ganha uma função antes de você gastar — muda hábitos de verdade.
Nossas escolhas ↓Nossas escolhas
Artigos relacionados

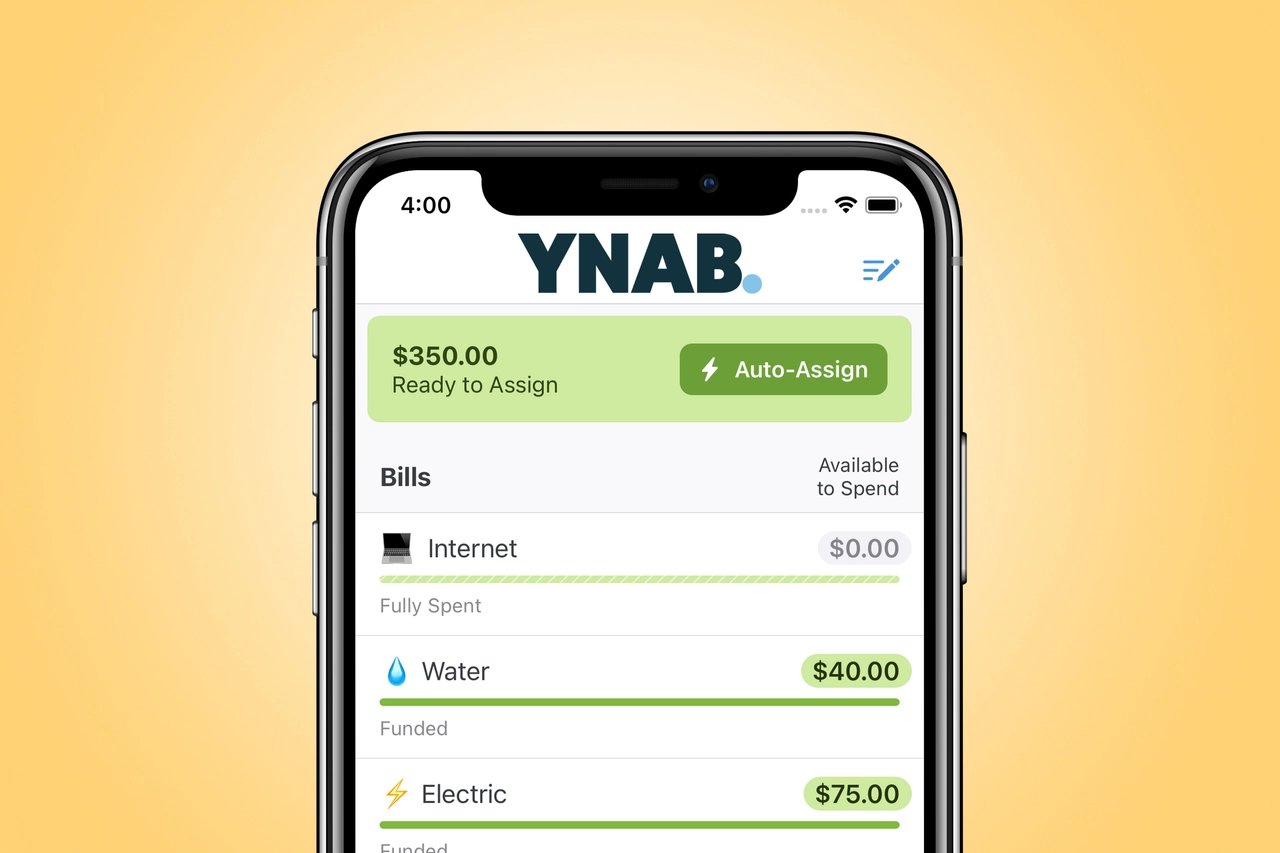
O plano anual sai US$ 109 e o mensal, US$ 15 — o anual economiza US$ 71 por ano (uns R$ 385), se você mantiver o hábito.
O YNAB (You Need A Budget), a US$ 15/mês ou US$ 109/ano (cerca de R$ 80 ou R$ 590), é o padrão-ouro do orçamento base zero. O método — cada real ganha uma função antes de você gastar — muda hábitos de verdade. A categorização automática é fraca de propósito (te obriga a participar). Ideal para quem tem um problema real com dinheiro para resolver.
Pontos positivos
- ✓Mudança de comportamento real em mais de 90% de quem usa com constância
- ✓O método funciona sem sincronizar com o banco — dá para fazer tudo manual
Pontos negativos
- ✗US$ 109 por ano (uns R$ 590) é o preço mais alto da lista
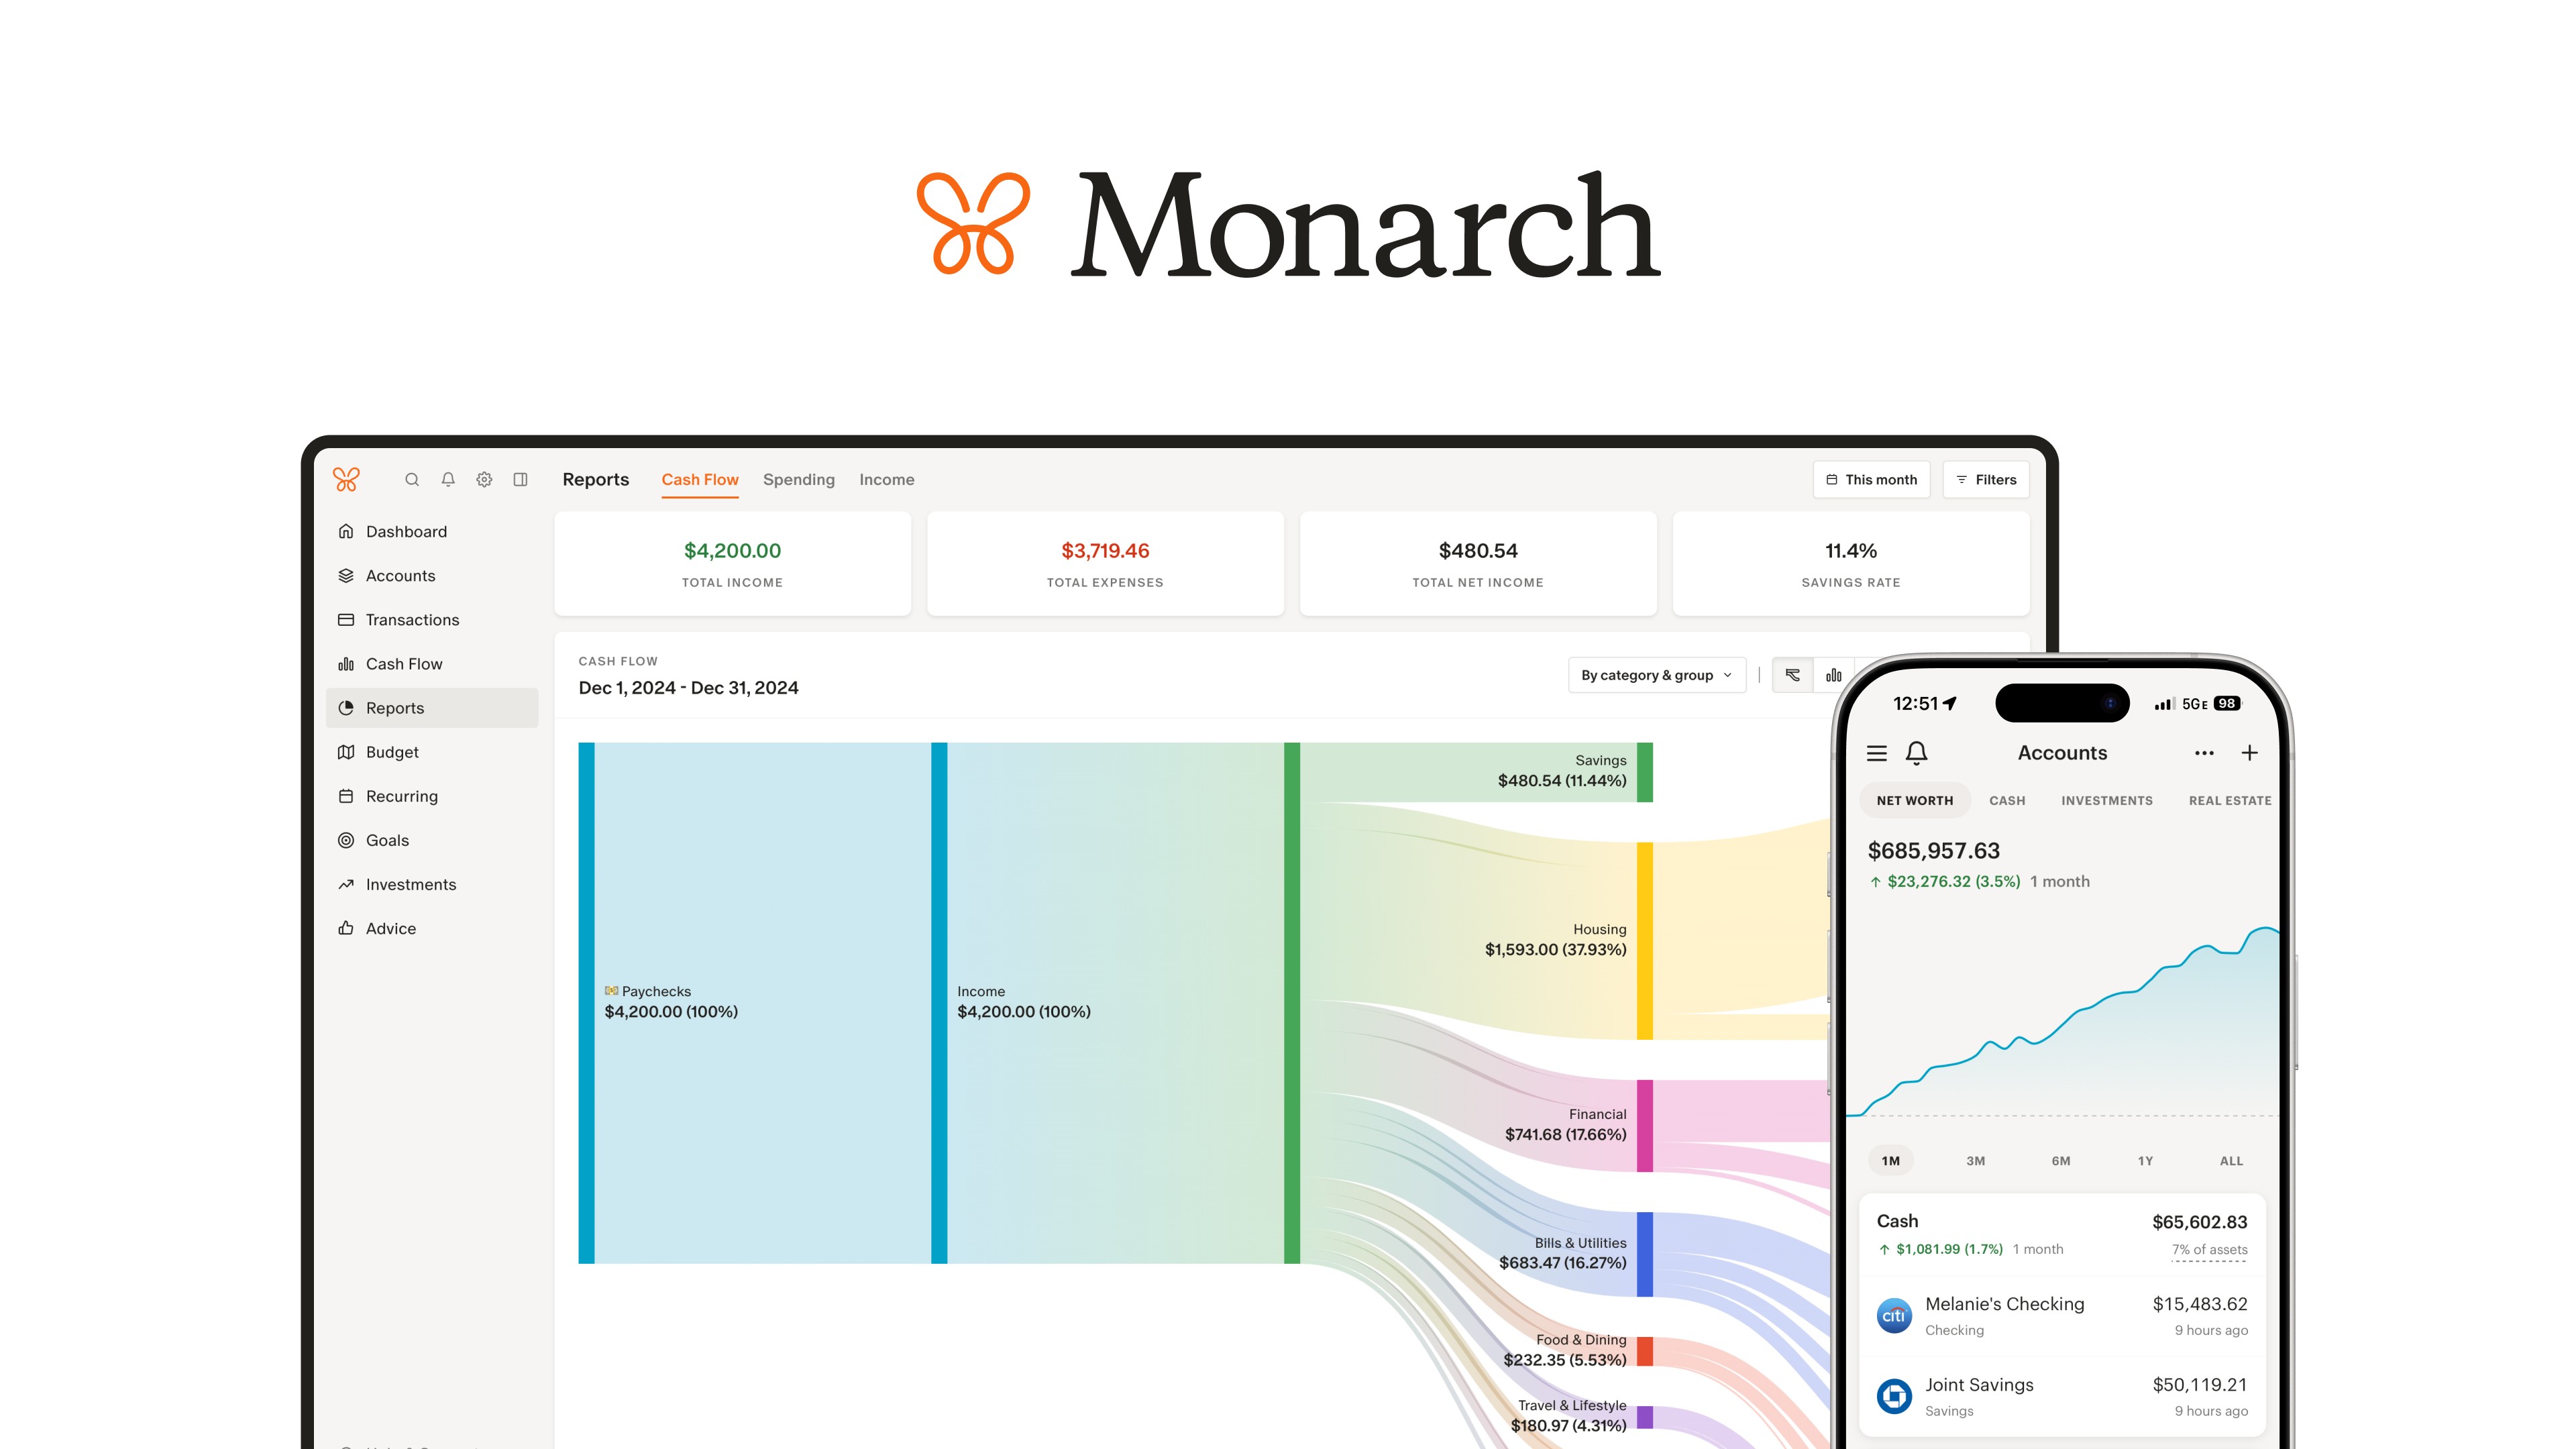
Primeiro mês grátis — confirme se a sincronização via Plaid funciona com o seu banco antes de assinar.
O Monarch Money, a US$ 15/mês ou US$ 99/ano (cerca de R$ 80 ou R$ 535), é o sucessor mais próximo do Mint. Categorização flexível, acompanhamento de investimentos, compartilhamento familiar e categorias personalizadas. Gráficos lindos. Ideal para quem quer uma ferramenta passiva de 'para onde foi o dinheiro', com orçamento como item opcional.
Pontos positivos
- ✓Compartilhamento familiar, ótimo para casais
- ✓Acompanhamento de patrimônio e investimentos
Pontos negativos
- ✗Menos rígido que o YNAB — é fácil ignorar os alertas
Vá de plano anual (US$ 95) — o mensal a US$ 13 é a pior conta.
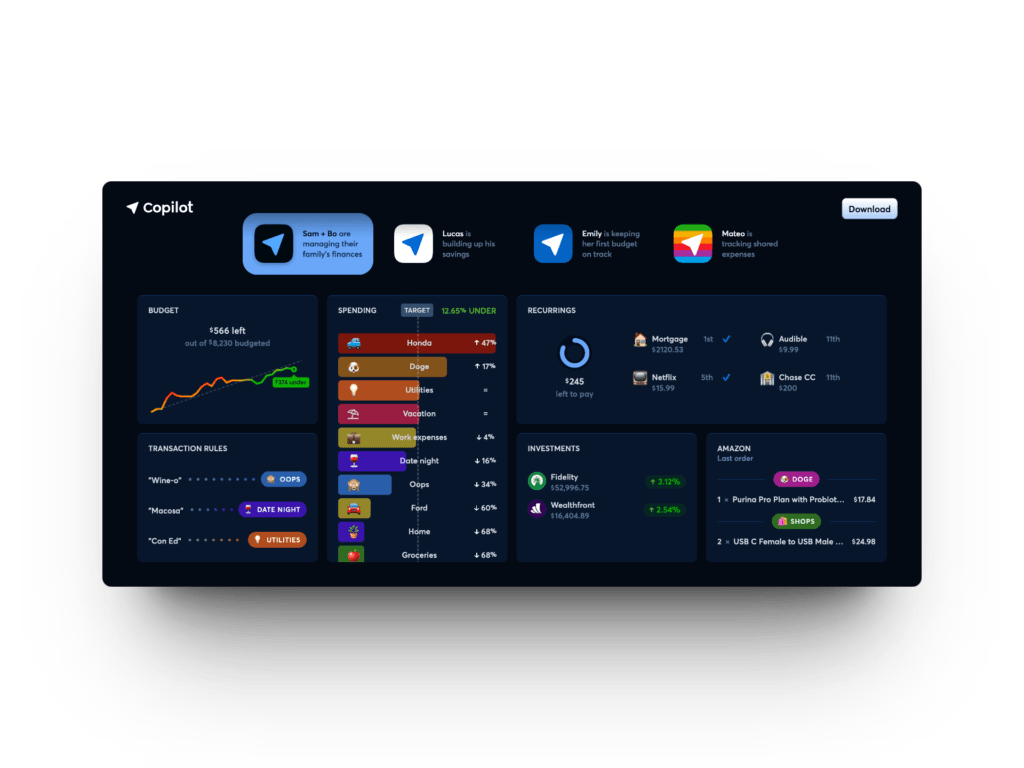
O Copilot Money, a US$ 13/mês ou US$ 95/ano (cerca de R$ 70 ou R$ 515), nasceu para iOS e tem a interface mais bonita da categoria. A categorização por IA acerta 94%, a melhor do grupo. A integração com o Apple Card é nativa. Ideal para quem usa Apple, liga para design e não quer ficar arrumando categoria na mão.
Pontos positivos
- ✓Melhor interface e melhor categorização automática
- ✓Suporte nativo ao Apple Card
Pontos negativos
- ✗Só para iOS — não tem Android nem versão web
Assine a newsletter
Novidades e lançamentos ocasionais, sem spam.
O Premium (US$ 80) libera a sincronização bancária, mas a qualidade dela fica atrás da do Monarch.
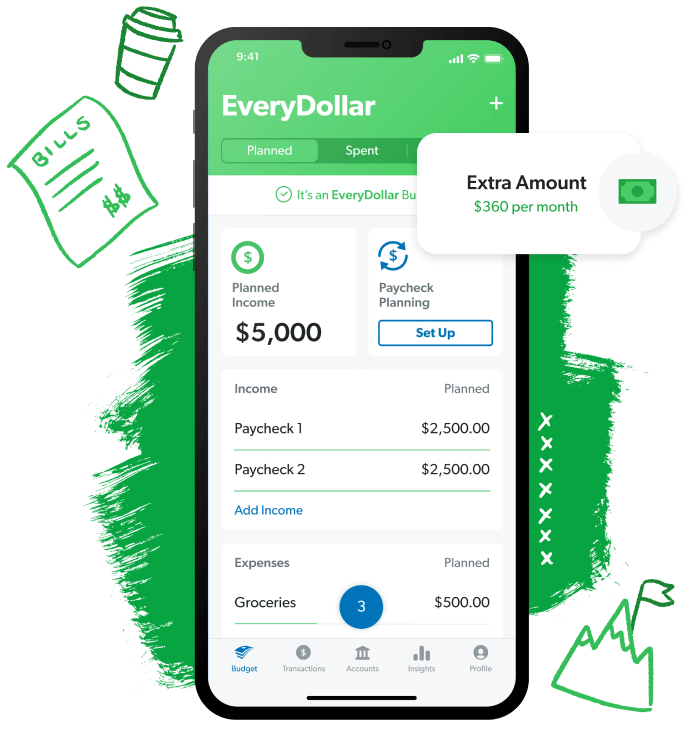
O plano gratuito do EveryDollar é o único app de orçamento realmente utilizável de graça depois do fim do Mint. No free, só lançamento manual; a sincronização bancária exige o Premium (US$ 80/ano, uns R$ 430). Ideal para quem topa gastar 5 minutos por dia lançando transações em troca de pagar zero.
Pontos positivos
- ✓Gratuito de verdade no modo manual
- ✓Ferramentas de bola de neve de dívidas no estilo Ramsey
Pontos negativos
- ✗Sincronização bancária só no Premium, a US$ 80/ano (uns R$ 430)

Defina você mesmo o valor da assinatura — o 'pague quanto quiser' do app sugere de US$ 3 a 12 e costuma te empurrar para cima.
A especialidade do Rocket Money é detectar sozinho aquelas assinaturas esquecidas e se oferecer para cancelar. O serviço de negociação de contas fica com 40% do que você economiza no primeiro ano. É menos um app de orçamento e mais um caça-desperdício. De US$ 3 a 12/mês (cerca de R$ 16 a R$ 65).
Pontos positivos
- ✓Encontra assinaturas esquecidas automaticamente
- ✓A negociação de contas pode gerar economia real
Pontos negativos
- ✗Ficar com 40% da negociação é salgado
Para quem é indicado?
Quem vive apertado de um mês para o outro
YNAB (You Need A Budget)
O método base zero do YNAB dá uma função para cada real antes de você gastar, e isso quebra direto o ciclo de terminar o mês no zero.
Casais e famílias que dividem as contas
Monarch Money
O compartilhamento familiar do Monarch já vem pronto: os dois veem as mesmas contas e orçamentos em tempo real, sem gambiarra.
Quem usa iPhone e quer controle no automático
Copilot Money
Os 94% de acerto da IA do Copilot no iOS significam quase nenhum ajuste manual, e o Apple Card sincroniza de forma nativa.
Iniciantes que não querem gastar nada com app
EveryDollar (by Ramsey Solutions)
O plano gratuito do EveryDollar é a única opção pós-Mint realmente utilizável a custo zero: basta dedicar 5 minutos por dia aos lançamentos.
Quem afunda em assinaturas esquecidas
Rocket Money
O Rocket Money mostra e cancela sozinho as assinaturas esquecidas, achando dinheiro desperdiçado sem você revisar nada.
O cenário depois do fim do Mint
O Mint fechou as portas em novembro de 2023 e o buraco que ficou nunca foi bem preenchido. Monarch Money e Copilot Money são os substitutos mais recomendados. O YNAB tem outro DNA — orçamento base zero, com regras rígidas, mais difícil de começar e mais eficaz no longo prazo.
As opções gratuitas são poucas. O plano free do EveryDollar cobre o orçamento base zero, mas exige lançar cada transação na mão. O Rocket Money é tecnicamente gratuito, só que empurra você para o rastreio de assinaturas por US$ 3 a 12/mês (cerca de R$ 16 a R$ 65).
Precisão na categorização
Precisão da categorização automática (1.200 transações, 30 categorias): Copilot (94%), Monarch (89%), Rocket (83%), YNAB (72% — o modo manual é proposital), EveryDollar (35% — quase nem tenta). A vantagem da IA do Copilot é real.
Falhas de sincronização (transações perdidas por mês): Copilot (0,3 em média), Monarch (1,2), YNAB (2,1 via Plaid), Rocket Money (3,4), EveryDollar (não se aplica, lançamento manual). Bancos com autenticação em dois fatores são os vilões de sempre.
Perguntas frequentes
O YNAB vale mesmo US$ 109 por ano (uns R$ 590)?▼
Dá para usar mais de um app de orçamento?▼
O Rocket Money negocia contas de verdade?▼
Comentários e perguntas
A conversa acontece no nattzy, nosso fórum. Entre com o Google para participar.
Artigos relacionados

Melhor cartão de crédito de viagem 2026: 5 comparados
Melhor conta de alto rendimento 2026: 5 comparados

Melhores purificadores de ar 2026: 5 modelos

Review ConoHa WING (2026): configuração, velocidade e preço
Melhor hospedagem JP 2026: 5 servidores ranqueados

Melhores máscaras LED 2026: 3 dispositivos comparados