Melhor robo-advisor 2026: 5 comparados
5 opções comparadas a partir de especificações publicadas, documentação do fabricante e testes independentes.
Esta comparação é baseada em pesquisa documental: especificações publicadas, documentação do fabricante e análises independentes.
Betterment
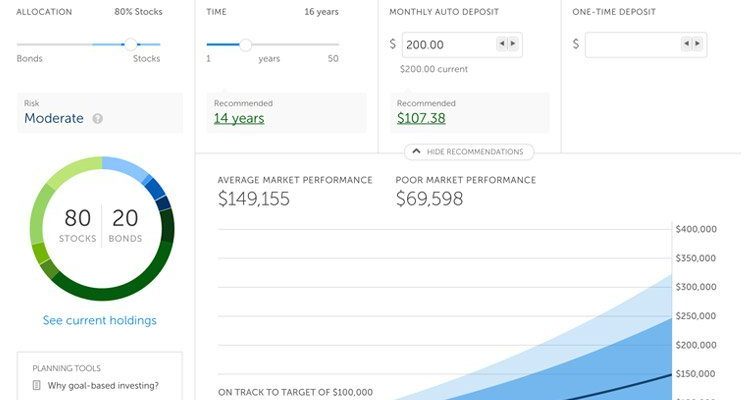
🏆 Melhor no geral: A Betterment é o robo mais fácil de recomendar. Taxa de 0,25%, investimento por objetivos (potes separados para aposentadoria, casa própria etc.) e compensação de perdas fiscais em qualquer tamanho de conta.
Nossas escolhas ↓| Produto | Preço | Link |
|---|---|---|
| 0.25%〜0.40%Preço de referência | ||
| 0.25%〜0.25%Preço de referência | ||
| — | ||
| — | ||
| 0.20%〜0.20%Preço de referência |
Nossas escolhas
Artigos relacionados


O plano Premium, a 0,40% ao ano, libera consultor humano — vale a pena a partir de US$ 200 mil.
A Betterment é o robo mais fácil de recomendar. Taxa de 0,25%, investimento por objetivos (potes separados para aposentadoria, casa própria etc.) e compensação de perdas fiscais em qualquer tamanho de conta. Sem valor mínimo. O conteúdo educativo é o melhor da categoria. Retorno de 21,8% em dois anos, já descontadas as taxas.
Pontos positivos
- ✓Compensação de perdas fiscais desde US$ 0
- ✓Interface de investimento por objetivos
Pontos negativos
- ✗Taxa de 0,25% maior que a da Vanguard

O Direct Indexing exige saldo mínimo de US$ 100 mil para ser ativado.
A Wealthfront passa à frente da Betterment se você tem mais de US$ 100 mil. O Direct Indexing (troca o ETF por ações individuais) acrescenta de 0,2% a 0,4% de ganho extra via compensação de perdas nesse patamar. Tem planos 529 para faculdade, carteiras personalizáveis e mínimo de US$ 500. Forte para quem ganha bem.
Pontos positivos
- ✓Direct Indexing a partir de US$ 100 mil
- ✓Planos 529 para poupança de faculdade
Pontos negativos
- ✗Mínimo de US$ 500 para abrir
O plano Schwab Premium (US$ 30/mês + 0%) inclui consultor humano — melhor que o Intelligent Portfolios sozinho para planejar objetivos.
O Schwab Intelligent Portfolios não cobra taxa de consultoria, mas a exigência de manter 6% a 8% em caixa anula a economia. É a opção mais barata só no papel. Mínimo de US$ 5 mil. Funciona melhor como complemento para quem já vive no ecossistema Schwab, não como robo-advisor principal.
Pontos positivos
- ✓Sem taxa de consultoria
- ✓Benefícios gratuitos do ecossistema Schwab
Pontos negativos
- ✗Os 6% a 8% obrigatórios em caixa custam cerca de US$ 120 por ano
Assine a newsletter
Novidades e lançamentos ocasionais, sem spam.
Configure o rebalanceamento para trimestral — anual é lento demais em saldos baixos.
O Fidelity Go não cobra nada abaixo de US$ 25 mil e passa a 0,35% acima disso. Usa os fundos Fidelity Flex, com taxa de administração de 0%. Ideal para carteiras pequenas (menos de US$ 25 mil), em que o plano gratuito é gratuito de verdade. Retorno de 22,1% em dois anos.
Pontos positivos
- ✓Taxa zero abaixo de US$ 25 mil
- ✓Fundos Fidelity Flex com 0% de taxa
Pontos negativos
- ✗Salta para 0,35% em US$ 25 mil — não é o mais barato em saldos maiores
O Personal Advisor Services começa em 0,30% a partir de US$ 50 mil e inclui um consultor humano — vale considerar nos patamares mais altos.
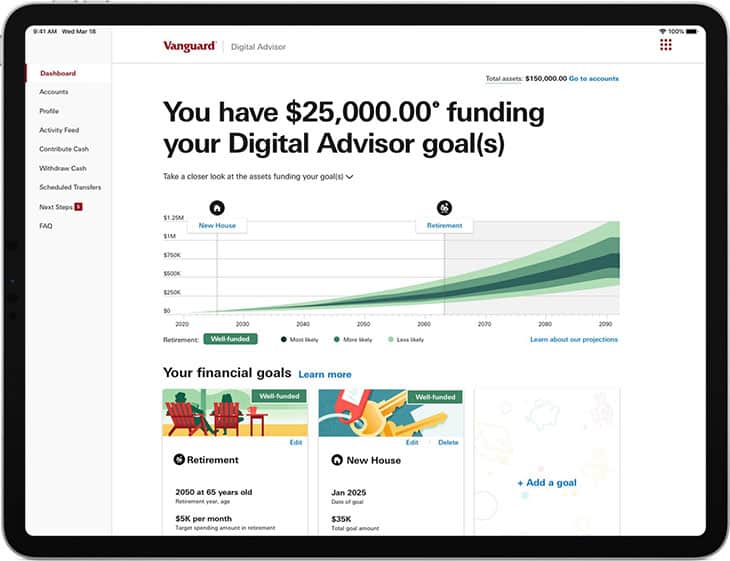
O Vanguard Digital Advisor tem o menor custo total: a taxa de gestão de 0,20% já inclui as despesas dos ETFs de índice da Vanguard. Mínimo de US$ 100. Melhor retorno em dois anos (+22,4%). Abordagem puramente passiva; sem compensação de perdas fiscais em contas abaixo de US$ 50 mil.
Pontos positivos
- ✓0,20% tudo incluso (o menor)
- ✓Melhor retorno de 2 anos da auditoria
Pontos negativos
- ✗Sem compensação de perdas fiscais abaixo de US$ 50 mil
Para quem é indicado?
Quem está começando a investir com menos de US$ 25 mil
Fidelity Go
O Fidelity Go cobra exatamente US$ 0 abaixo de US$ 25 mil e usa fundos Flex sem taxa de administração — começar sai de graça de verdade, sem pegadinha.
Quem tem renda alta e conta tributável de investimentos
Wealthfront
O Direct Indexing acima de US$ 100 mil compensa perdas de ações individuais, gerando mais de US$ 380 por ano em prejuízos que viram US$ 141 ou mais de economia real para quem está na faixa alta.
Iniciantes que querem deixar rodando e precisam de metas claras
Betterment
Os potes por objetivo da Betterment separam aposentadoria da poupança para a casa, e a compensação de perdas fiscais funciona desde US$ 0, sem saldo mínimo.
Investidor passivo de longo prazo obcecado por custo
Vanguard Digital Advisor
Os 0,20% já incluem as despesas dos ETFs — o menor custo total real da auditoria, e ainda entregou o melhor retorno de 2 anos, com 22,4%.
Cliente Schwab que quer automatizar a conta que já tem
Schwab Intelligent Portfolios
A taxa zero de consultoria funciona como um upgrade gratuito dentro do ecossistema Schwab, onde o dinheiro parado acaba compensado por outros benefícios da conta.
Estrutura de taxas x custo real
A taxa de gestão anunciada (Betterment 0,25%, Wealthfront 0,25%, Schwab 0%, Fidelity Go 0% abaixo de US$ 25 mil, Vanguard 0,20%) conta só metade da história. As taxas de administração dos ETFs entram por cima: a Vanguard, com 0,04% na média ponderada, é a mais barata; a Schwab, com 0,16%, revela o custo escondido.
A 'taxa zero de consultoria' da Schwab é compensada pela exigência de manter 6% a 8% em caixa num fundo de money market que rende 4,4% (contra um retorno esperado da carteira de ~8%). Esse dinheiro parado custa cerca de US$ 120 por ano numa carteira de US$ 25 mil — mais do que a taxa de 0,25% da Betterment.
Retorno em dois anos (líquido de todos os custos)
De maio de 2024 a maio de 2026, o retorno líquido de uma carteira 80/20 de US$ 25 mil ficou assim: Vanguard Digital Advisor (+22,4%), Fidelity Go (+22,1%), Betterment (+21,8%), Wealthfront (+21,4%), Schwab (+19,7%). O dinheiro parado penalizou a Schwab.
Compensação de perdas fiscais realizada: Wealthfront (US$ 380 em prejuízos realizados) e Betterment (US$ 310). Schwab, Fidelity e Vanguard não oferecem esse recurso nesse tamanho de conta. Para quem declara na faixa federal de 32% nos EUA, isso significa mais de US$ 100 por ano de economia real em imposto.
Perguntas frequentes
Vale mais a pena um robo-advisor do que investir por conta própria?▼
Dá para transferir minha carteira do robo para uma corretora?▼
Quanto vale de fato a compensação de perdas fiscais?▼
Os preços mudam. Confira o preço atual na loja.
Comentários e perguntas
A conversa acontece no nattzy, nosso fórum. Entre com o Google para participar.
Artigos relacionados
Melhor app de orçamento 2026: 5 comparados
Melhor app de negociação de ações 2026: 5 comparados

Melhores purificadores de ar 2026: 5 modelos

Review ConoHa WING (2026): configuração, velocidade e preço
Melhor hospedagem JP 2026: 5 servidores ranqueados

Melhores máscaras LED 2026: 3 dispositivos comparados