Cele mai bune conturi Roth IRA 2026: 5 comparate
WriterRedacția Pickly
Actualizat pe 2026-06-12
Un Roth IRA îți permite să investești bani deja impozitați, iar tot câștigul care urmează (dividende, câștiguri de capital, retrageri la pensie) rămâne complet scutit de impozit. Pe un orizont de 30 de ani, diferența dintre un broker fără comisioane și unul care ia 0,25% pe an poate ajunge la zeci de mii de dolari.
Răspuns rapid
Dintre furnizorii de Roth IRA, Fidelity iese în față: 0 USD comision de cont, 0 USD comision de tranzacționare, fonduri index ZERO precum FZROX și FZILX cu rata cheltuielilor de 0,00% și acțiuni fracționate de la 1 USD, astfel încât fiecare contribuție ajunge investită integral. Schwab are aceleași costuri și adaugă integrarea cu contul curent, plus analizele Morningstar. Fondurile Admiral de la Vanguard au rate între 0,04% și 0,11%. Betterment automatizează rebalansarea și tax-loss harvesting-ul pentru 0,25%, iar Wealthfront adaugă instrumentul de planificare Path, cu un minim de 500 USD.
📋Cum am comparat
Am evaluat fiecare furnizor după comisioanele anuale de cont, rata cheltuielilor fondurilor, varietatea investițiilor disponibile, suma minimă de investiție, suportul pentru acțiuni fracționate, instrumentele de contribuție și rebalansare automată, valoarea reală a tax-loss harvesting-ului într-un Roth IRA și calitatea aplicației mobile și a interfeței web, atât pentru începători, cât și pentru investitori experimentați.
Cea mai bună alegere generală: Fidelity are 0 USD comision de cont, 0 USD comision de tranzacționare și propriile fonduri index ZERO (FZROX, FZILX) cu rata cheltuielilor de 0,00%, cea mai mică de pe piață. Acțiunile fracționate prin Stocks by the Slice pornesc de la 1 USD, așa că poți investi integral orice contribuție.
Recomandările de top ↓Articole similare

1★ Best PickA+Cea mai bună alegere generalăFidelity Roth IRA
Fidelity are 0 USD comision de cont, 0 USD comision de tranzacționare și propriile fonduri index ZERO (FZROX, FZILX) cu rata cheltuielilor de 0,00%, cea mai mică de pe piață. Acțiunile fracționate prin Stocks by the Slice pornesc de la 1 USD, așa că poți investi integral orice contribuție. Platforma e la fel de comodă pentru un începător care își face un portofoliu din trei fonduri și pentru un trader activ care plasează ordine pe opțiuni.
Avantaje
- ✓Zero comision de cont și fonduri index ZERO cu rata cheltuielilor de 0,00%
- ✓Acțiuni fracționate de la 1 USD prin Stocks by the Slice
- ✓Instrumente de analiză și aplicație mobilă de top pentru investitorii care își administrează singuri contul
Dezavantaje
- ✗Fără administrare automată a portofoliului: alocarea și rebalansarea le faci tu
- ✗Fondurile ZERO sunt proprietare și nu pot fi transferate la alți brokeri
2ACel mai bun pentru integrarea bancarăCharles Schwab Roth IRA
Charles Schwab are aceleași costuri ca Fidelity (0 USD comision de cont, 0 USD comision de tranzacționare) și oferă Schwab Intelligent Portfolios, un robo-advisor fără comision de consultanță (deși păstrează o parte din bani cash, din care compania câștigă). Schwab Slices permite cumpărarea de fracțiuni din acțiunile S&P 500, iar integrarea cu contul curent Schwab îl face cea mai bună alegere dacă vrei banca și investițiile la aceeași instituție. Analizele sunt la fel de bogate ca la Fidelity: ai acces la Morningstar, Schwab Equity Ratings și rapoarte ale analiștilor independenți.
Avantaje
- ✓Zero comision de cont și opțiune de robo-advisor gratuit (Schwab Intelligent Portfolios)
- ✓Integrare fără efort cu contul curent și cel de economii pentru transferuri
- ✓Analize independente detaliate, inclusiv acces la Morningstar
Dezavantaje
- ✗Schwab Intelligent Portfolios ține o parte cash (1-10%), care trage în jos randamentul față de alternativele investite integral
- ✗Acțiunile fracționate se limitează la S&P 500, nu acoperă toate ETF-urile
3A-Cel mai bun pentru fanii fondurilor VanguardVanguard Roth IRA
Vanguard a fost pionierul investițiilor index ieftine, iar fondurile sale mutuale Admiral Shares (VTSAX cu rata cheltuielilor de 0,04%, VTIAX cu 0,11%, VBTLX cu 0,05%) rămân printre cele mai ieftine fonduri pe piața largă. Comisionul de 20 USD pe an dispare dacă alegi documentele electronice sau ai un sold de 10.000 USD, deci pentru majoritatea investitorilor contul e practic gratuit. Platforma funcționează, dar e minimalistă intenționat. Filozofia Vanguard: timpul petrecut în interfață e timp în care nu-ți lași portofoliul în pace.
Avantaje
- ✓Admiral Shares de la Vanguard au unele dintre cele mai mici rate ale cheltuielilor din industrie
- ✓Structura de fond mutual permite reinvestirea automată a dividendelor, fără mecanismele de brokeraj
- ✓Compania e deținută de investitori, deci interesele ei sunt aliniate cu ale deținătorilor de fonduri
Dezavantaje
- ✗Minimum 3.000 USD pentru fondurile mutuale Admiral Shares (ETF-urile echivalente cer mai puțin)
- ✗Platforma și aplicația mobilă sunt vizibil mai puțin rafinate decât la Fidelity sau Schwab
Abonează-te la newsletter
Noutăți și lansări, din când în când — fără spam.
4B+Cel mai bun robo-advisorBetterment Roth IRA
Betterment ia 0,25% pe an și se ocupă automat de construirea portofoliului, de rebalansare și de tax-loss harvesting, folosind un portofoliu diversificat de ETF-uri. Nu are sumă minimă, deci poți începe cu oricât. La înscriere te întreabă care e obiectivul, orizontul de timp și toleranța la risc, apoi construiește și întreține un portofoliu diversificat global fără să mai ai ceva de decis. La un portofoliu de 50.000 USD, comisionul de 0,25% înseamnă 125 USD pe an. Merită dacă automatizarea te ferește de greșelile comportamentale, care de obicei costă mult mai mult.
Avantaje
- ✓Portofoliu complet automatizat: contribuțiile, rebalansarea și tax-loss harvesting-ul se fac singure
- ✓Fără sumă minimă și o interfață intuitivă, construită în jurul obiectivelor
- ✓Opțiune de portofoliu cu investiții responsabile social (SRI)
Dezavantaje
- ✗Comisionul de 0,25% pe an înseamnă 250 USD la 100.000 USD, mult față de zero la brokerii autoadministrați
- ✗Nu poți alege acțiuni sau obligațiuni individuale, portofoliul e doar din ETF-uri
5B+Cel mai bun pentru automatizare high-techWealthfront Roth IRA
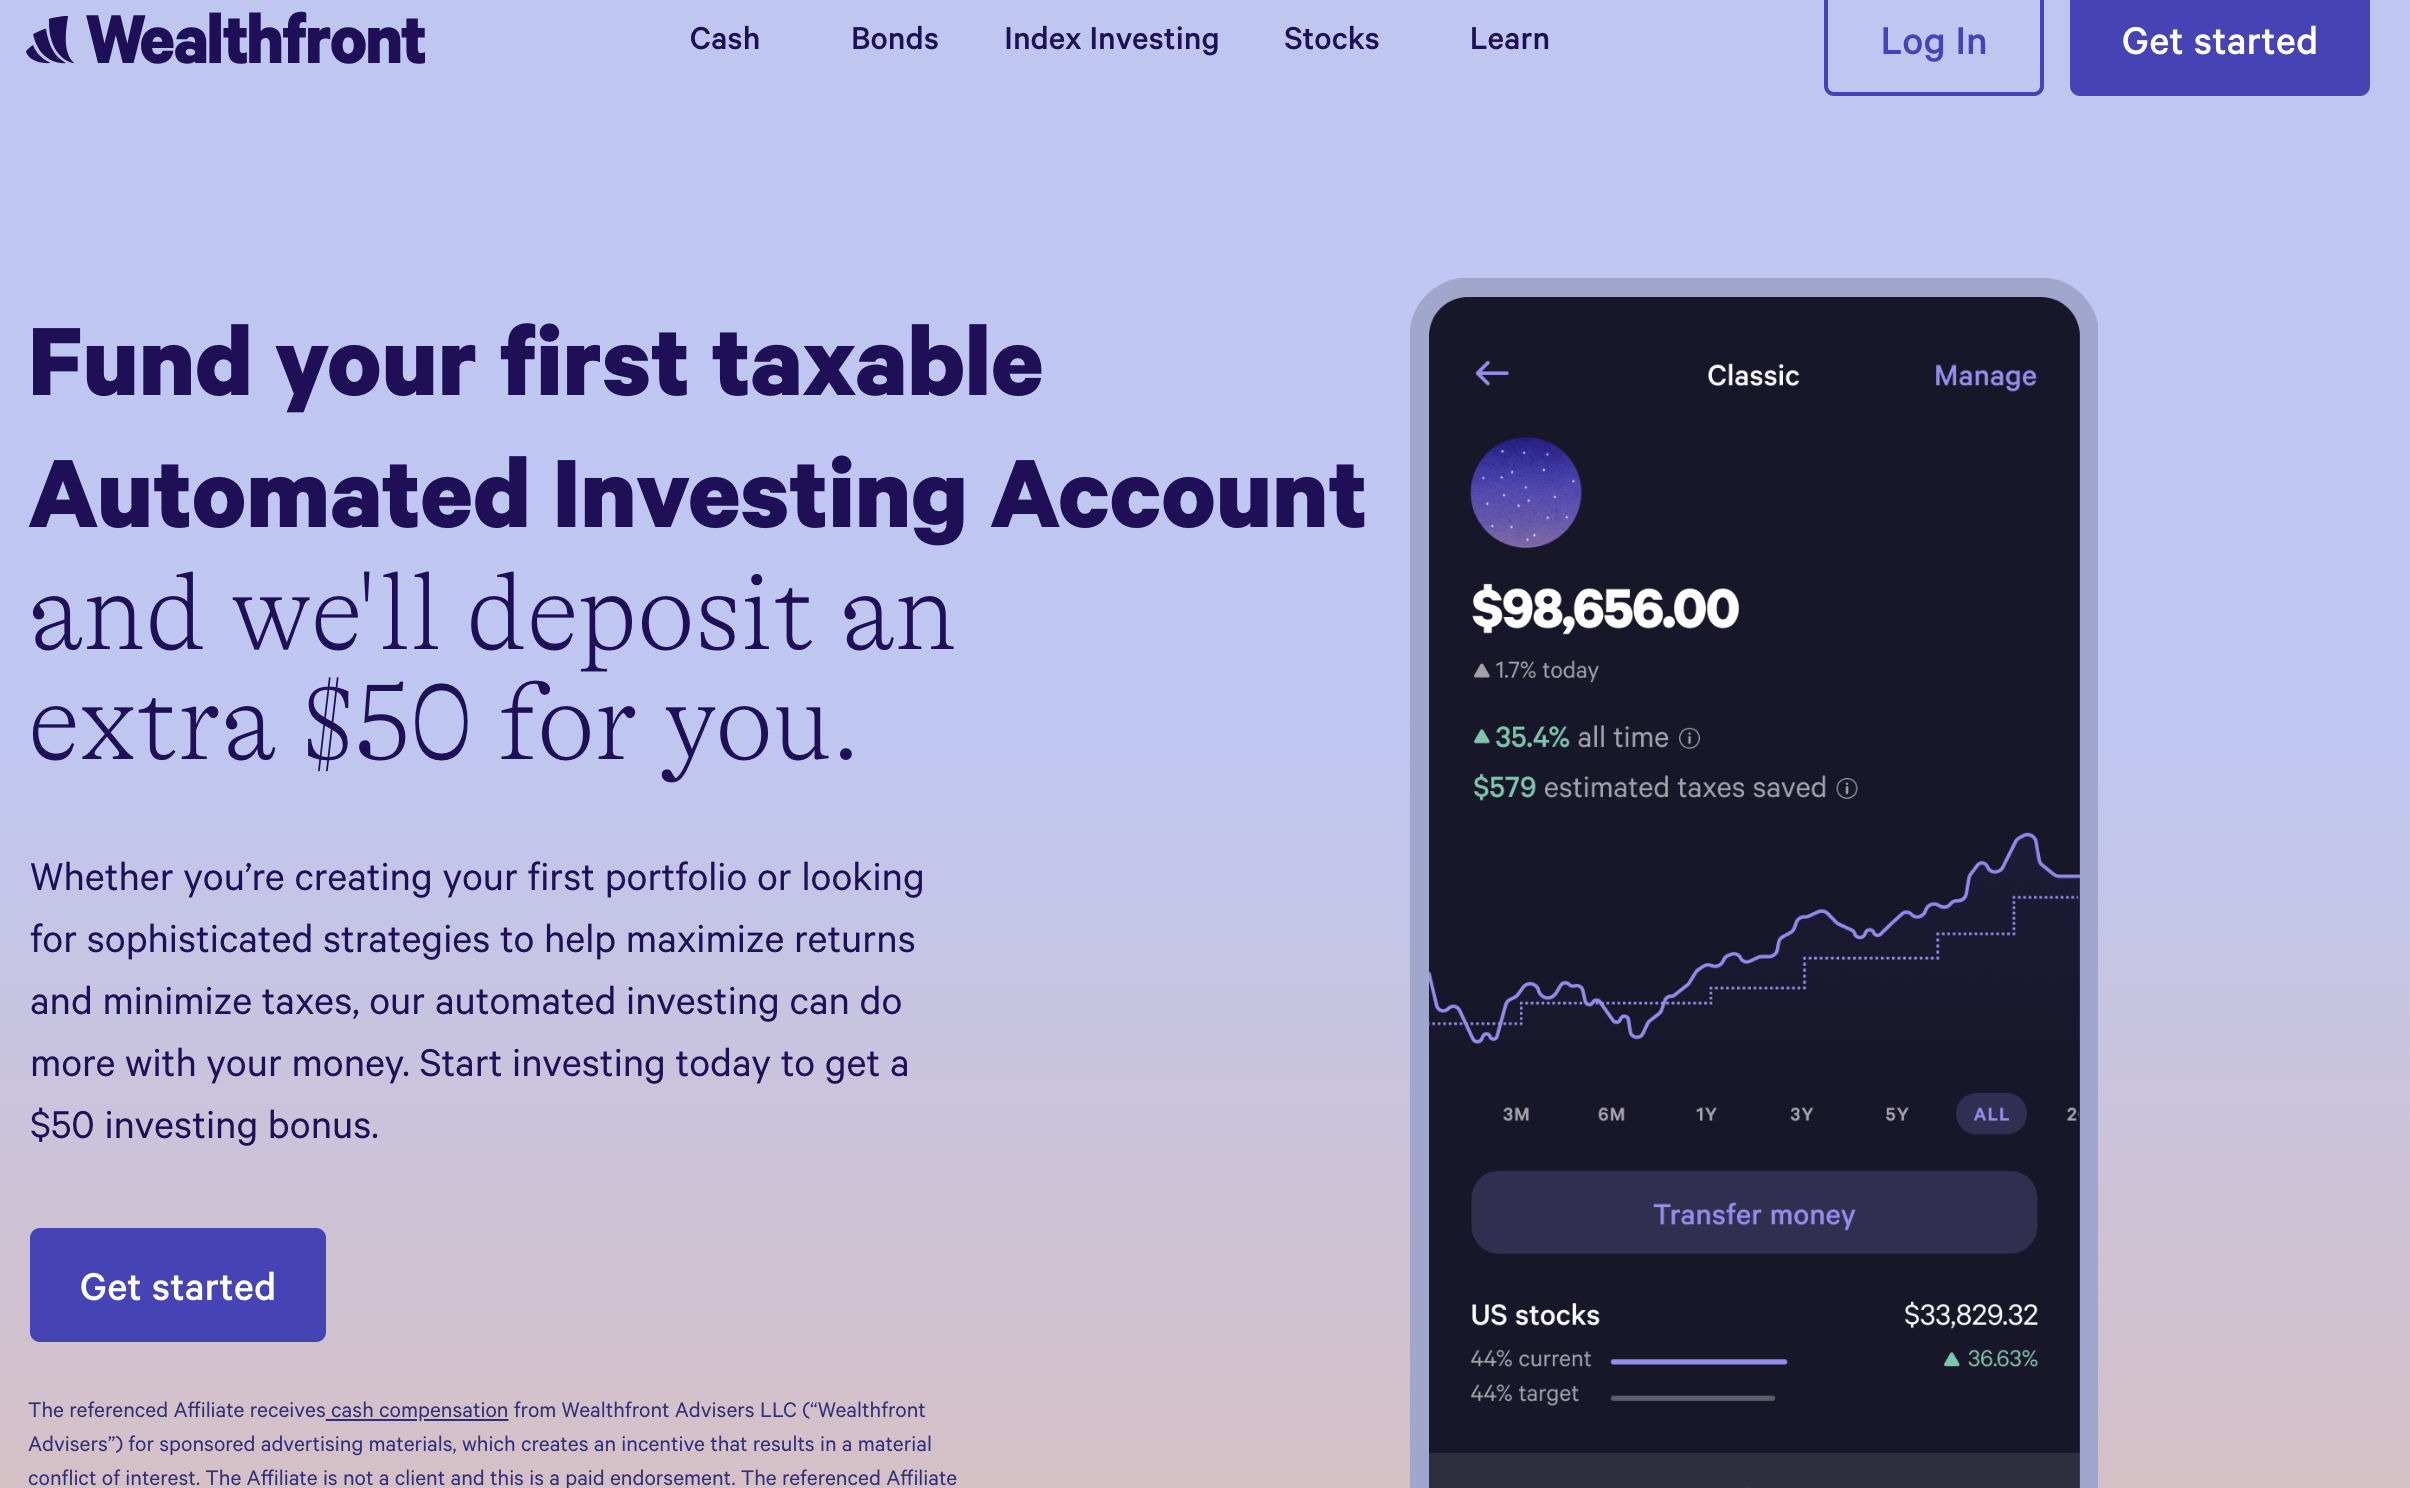
Wealthfront ia 0,25% pe an și se diferențiază prin Path, un instrument de planificare financiară care face proiecții pentru Social Security, cumpărarea unei locuințe și costurile facultății, alături de Roth IRA-ul tău, ca să vezi imaginea completă a pensiei. Minimul de 500 USD e singura barieră de intrare dintre aceste cinci opțiuni. Portfolio Line of Credit (poți împrumuta în baza portofoliului, la dobânzi competitive) e disponibil pentru conturile de peste 25.000 USD și îți dă o flexibilitate de lichiditate rar întâlnită la furnizorii de Roth IRA.
Avantaje
- ✓Instrumentul Path proiectează imaginea completă a pensiei, inclusiv Social Security
- ✓Portfolio Line of Credit pentru conturile de peste 25.000 USD
- ✓Tax-loss harvesting automat și opțiuni de portofoliu risk-parity
Dezavantaje
- ✗Ai nevoie de minimum 500 USD ca să deschizi contul
- ✗Același comision de 0,25% pe an ca Betterment, dar cu un istoric mai puțin dovedit la opțiunile SRI
Ce să urmărești la un furnizor de Roth IRA
Plafonul anual de contribuție pentru 2026 este de 7.000 USD (8.000 USD dacă ai 50 de ani sau mai mult). Fiecare dolar plătit în comisioane reduce efectul dobânzii compuse, așa că structura costurilor e primul lucru pe care merită să-l verifici.
Comisioane anuale și rata cheltuielilor
Primul filtru sunt comisioanele la nivel de cont. Fidelity și Schwab nu percep nimic. Vanguard ia 20 USD pe an, dar renunță la el dacă alegi documentele electronice sau ai un sold de peste 10.000 USD. Betterment și Wealthfront percep anual 0,25% din activele administrate. La un portofoliu de 100.000 USD, acel 0,25% înseamnă 250 USD pe an, iar adunat pe decenii ciupește serios din avantajul fiscal al unui Roth IRA. Fondurile index de la oricare dintre acești brokeri au rate ale cheltuielilor între 0,00% și 0,15%, separat de comisionul de administrare al contului.
Gama de investiții: cont autoadministrat sau automatizat
Conturile autoadministrate (Fidelity, Schwab, Vanguard) îți permit să cumperi acțiuni individuale, ETF-uri, fonduri mutuale, opțiuni și obligațiuni. Conturile automatizate (Betterment, Wealthfront) investesc într-un portofoliu diversificat de ETF-uri, potrivit toleranței tale la risc, și îl rebalansează singure. Dacă vrei un portofoliu din trei fonduri sau vrei să alegi singur acțiuni, ai nevoie de un broker autoadministrat. Dacă vrei doar să depui bani și să nu te mai gândești, lăsând platforma să se ocupe de alocare, tax-loss harvesting și rebalansare, un robo-advisor își merită cei 0,25%. Asta mai ales dacă altfel ai ține banii cash sau ai lua decizii de alocare la impuls.
Tax-loss harvesting: cât contează
Tax-loss harvesting înseamnă să vinzi o poziție aflată pe minus ca să realizezi o pierdere care compensează câștigurile. Este util mai ales în conturile impozabile. Într-un Roth IRA, unde creșterea e oricum scutită de impozit, beneficiul suplimentar e mic. Betterment și Wealthfront îl promovează amândouă, dar pentru un Roth IRA contează mult mai puțin decât pentru un cont de brokeraj obișnuit. Nu plăti în plus doar pentru această funcție într-un Roth IRA.
Suma minimă de investiție
Fidelity și Schwab nu au minim: poți deschide contul și investi orice sumă. Vanguard nu cere un minim pentru contul de brokeraj, dar fondurile sale index de top, Admiral Shares, cer minimum 3.000 USD (ETF-urile echivalente se pot cumpăra la prețul unei singure unități). Betterment nu are minim. Wealthfront cere 500 USD ca să începi. Pentru cine pornește cu sume mici, Fidelity, Schwab sau Betterment sunt cele mai accesibile.
Acțiuni fracționate și investiții automate
Prin Stocks by the Slice, Fidelity îți permite să cumperi fracțiuni de acțiuni de la 1 USD. Schwab Slices acceptă fracțiuni din acțiunile S&P 500. Cu amândouă poți investi o sumă exactă, de exemplu o contribuție lunară de 583 USD (a douăsprezecea parte din 7.000 USD), fără să-ți rămână bani neinvestiți. La Vanguard, acțiunile fracționate sunt mai limitate și se aplică în principal fondurilor sale mutuale. Betterment și Wealthfront fac investițiile fracționate automat, ca parte din serviciul de robo-advisor.
Robo-advisor sau cont autoadministrat: ce i se potrivește Roth IRA-ului tău?
Alegerea dintre un cont autoadministrat și un robo-advisor ține, de fapt, de un singur lucru: o să-ți întreții activ portofoliul sau nu? Un portofoliu de trei fonduri index la Fidelity sau Schwab (piața totală din SUA, piața internațională și un fond de obligațiuni) are o rată medie a cheltuielilor sub 0,05% și niciun comision de cont. Practic, e gratuit. Întrebarea e dacă chiar îl configurezi, îl rebalansezi o dată pe an și nu vinzi în panică la prima corecție.
Betterment și Wealthfront există pentru investitorii care chiar câștigă din faptul că automatizarea îi scoate din propriile decizii. Studiile arată constant că purtarea investitorului (încercarea de a prinde momentul pieței, vânzările la impuls, prea mulți bani ținuți cash) distruge mai mult randament decât comisioanele. Dacă 0,25% pe an îți cumpără disciplina contribuțiilor automate, a rebalansării automate și a faptului că nu-ți mai verifici soldul în fiecare săptămână, e un schimb rațional. Dacă știi sigur că-ți faci portofoliul din trei fonduri și nu te mai atingi de el, economia la Fidelity sau Schwab contează mult pe termen de decenii.
Pe scurt
Fidelity este recomandarea implicită pentru majoritatea celor care deschid un Roth IRA: zero comisioane, o gamă largă de investiții, acțiuni fracționate și o interfață la fel de bună pentru începătorii care își fac un portofoliu din trei fonduri și pentru investitorii experimentați care tranzacționează titluri individuale. Schwab e o alternativă la fel de solidă, mai ales dacă ai deja cont bancar la Schwab sau preferi instrumentele lor de analiză. Vanguard e alegerea potrivită dacă vrei chiar fondurile index Vanguard, în clasa cu cele mai mici costuri, și nu te deranjează o platformă mai spartană.
Betterment sau Wealthfront au sens dacă vrei ca deciziile de investiții să fie complet automatizate și recunoști sincer că nu ți-ai menține un portofoliu autoadministrat fără abateri sau decizii luate la impuls. Comisionul de 0,25% e real, dar la fel de real e și folosul unui sistem care te ține investit prin volatilitatea pieței fără să ai nimic de decis.
Întrebări frecvente
Care este plafonul de contribuție la Roth IRA pentru 2026?▼
Pot avea în același timp un Roth IRA și un 401(k)?▼
Ce se întâmplă dacă trebuie să retrag bani din Roth IRA mai devreme?▼
Fidelity sau Vanguard: care e mai bun pentru un Roth IRA?▼
Merită un Roth IRA cu robo-advisor comisionul de 0,25%?▼
Detaliile produselor din acest articol
- Fidelity Roth IRA$0preț de referință în SUA
- Charles Schwab Roth IRA$0preț de referință în SUA
- Vanguard Roth IRA$0〜20preț de referință în SUA
- Betterment Roth IRA$0preț de referință în SUA
- Wealthfront Roth IRA$0preț de referință în SUA
Prețurile se schimbă. Verifică prețul actual la magazin.
Comentarii și întrebări
Discuția are loc pe nattzy, forumul nostru. Conectează-te cu Google pentru a participa.
Vezi firul de discuție pe nattzy ↗
Încă nu te-ai hotărât? Pune-ți întrebarea în comunitate — Postează o întrebare pe nattzy ↗
Articole similare

Cei mai buni brokeri online 2026: Fidelity, Vanguard
Top consilieri financiari 2026: 5 servicii, comisioane
Cele mai bune ETF-uri pentru începători 2026: top 5
Cei mai buni robo-advisori 2026: 4 platforme comparate
Fonduri index 2026: 5 comparate la cost și acoperire

Cel mai bun IRA pentru rollover 401(k) 2026: 5 brokeri
