2026年最佳个人理财软件:5款对比
对比5款,依据官方公布规格、原厂文件与第三方评测。
本对比为资料研究:汇整官方公布规格、原厂文件与第三方测试及评论。
🏆 认真做预算首选: 如果你愿意真正投入时间,YNAB(You Need a Budget)就是正确答案。零基预算方法——每一分钱在花出去前都要先分配用途——确实能改变行为。用户普遍反馈,几个月内“不知道花到哪去了”的支出大幅下降。代价是必须每天核对,以及 4-6 周的学习期。109 美元/年是付费档中最贵的,但只要坚持使用,从投入产出比看它是本次对比中最划算的。
推荐榜单 ↓推荐榜单


在 youneedabudget.com 注册。34 天免费试用。按年付费(109 美元)远比按月划算(14.99 美元/月 = 180 美元/年)。学生可免费用一年。
如果你愿意真正投入时间,YNAB(You Need a Budget)就是正确答案。零基预算方法——每一分钱在花出去前都要先分配用途——确实能改变行为。用户普遍反馈,几个月内“不知道花到哪去了”的支出大幅下降。代价是必须每天核对,以及 4-6 周的学习期。109 美元/年是付费档中最贵的,但只要坚持使用,从投入产出比看它是本次对比中最划算的。
推荐亮点
- ✓零基预算能真正改变消费行为
- ✓教学内容最好(免费课程、播客)
- ✓社区活跃度高
不足之处
- ✗上手门槛最高(4-6 周)
- ✗要发挥全部效果需每天核对
- ✗109 美元/年,价格最高
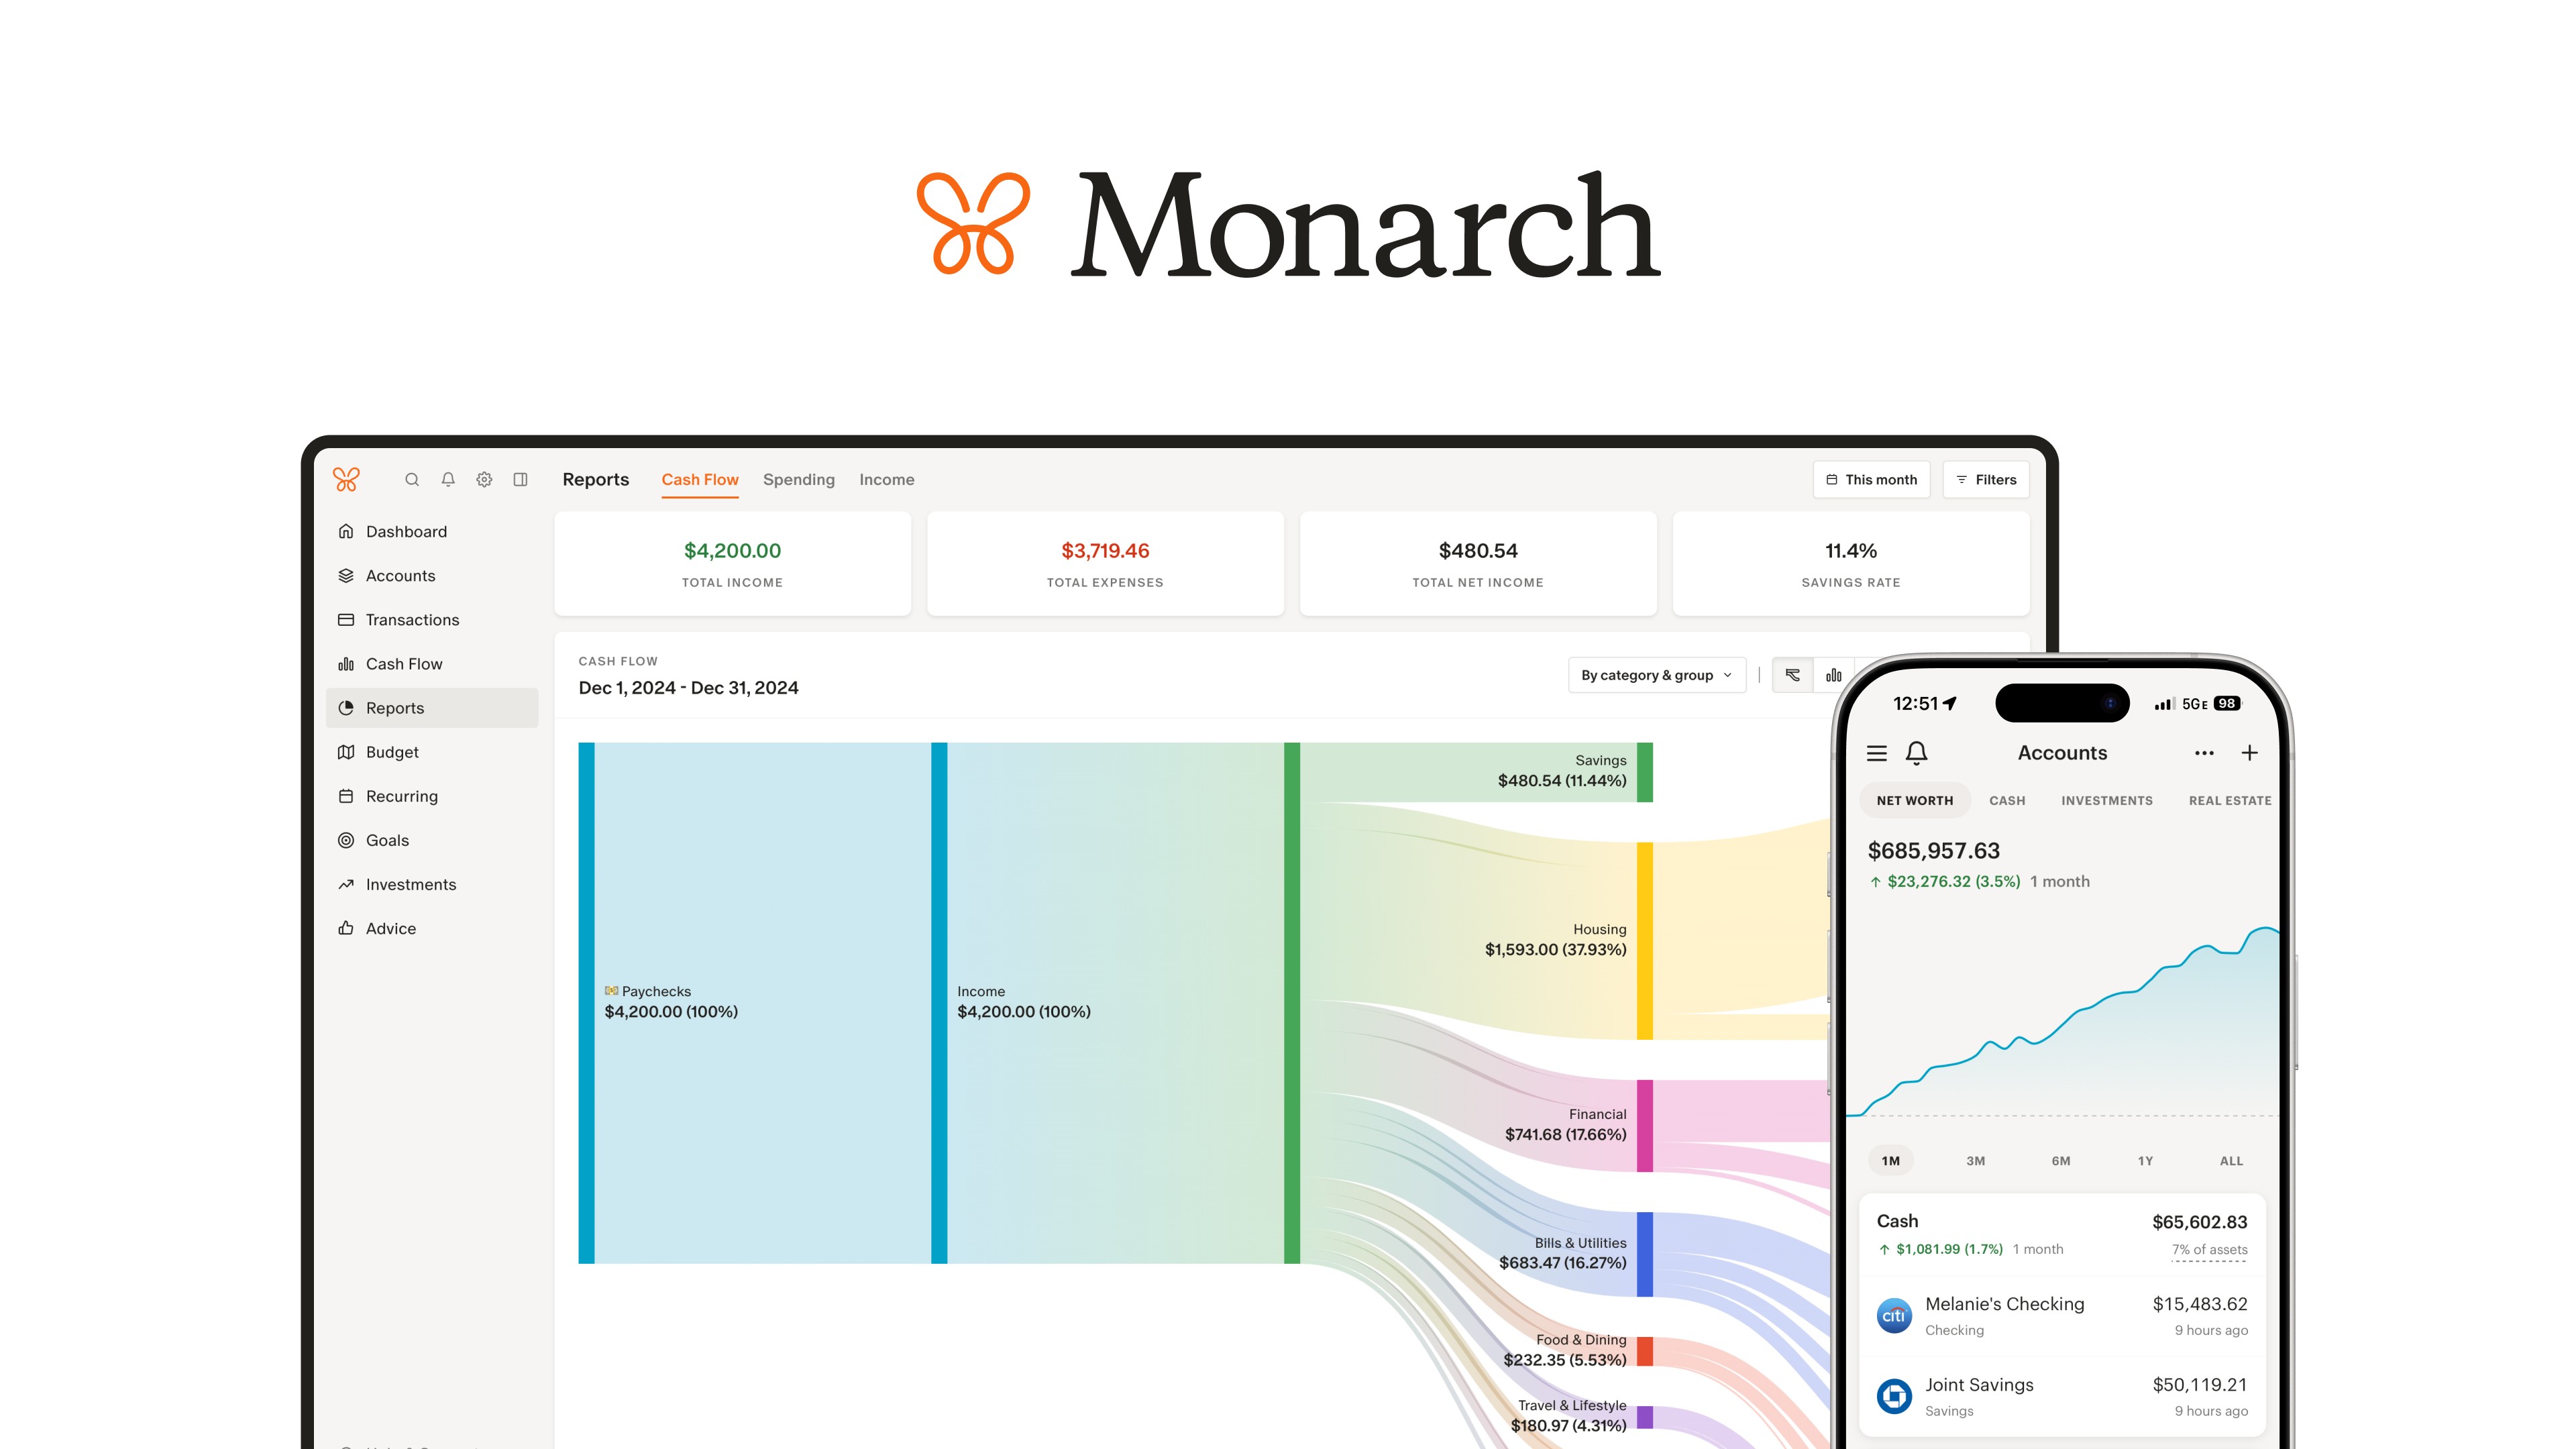
在 monarchmoney.com 注册。7 天免费试用。按年付费(99 美元)比按月省 80 美元。首年 3-5 折的优惠码经常出现。
后 Mint 时代,Monarch Money 是显而易见的默认之选。团队由前 Mint 员工创立,提供接近 Mint 的体验且没有广告(Mint 关停前塞满了信用卡推广)。银行同步稳定,支持家庭共享、自定义分类,投资追踪也很出色。14.99 美元/月或 99 美元/年。“全能型”定位意味着它样样都不错,但没有特别突出的强项。
推荐亮点
- ✓接近 Mint 的体验,且无广告
- ✓据用户反馈,五款中银行同步最稳定
- ✓支持情侣和家庭共享账本
不足之处
- ✗99 美元/年属中档价位
- ✗预算方法论不如 YNAB 严格
- ✗2018 年成立,比老牌产品资历浅
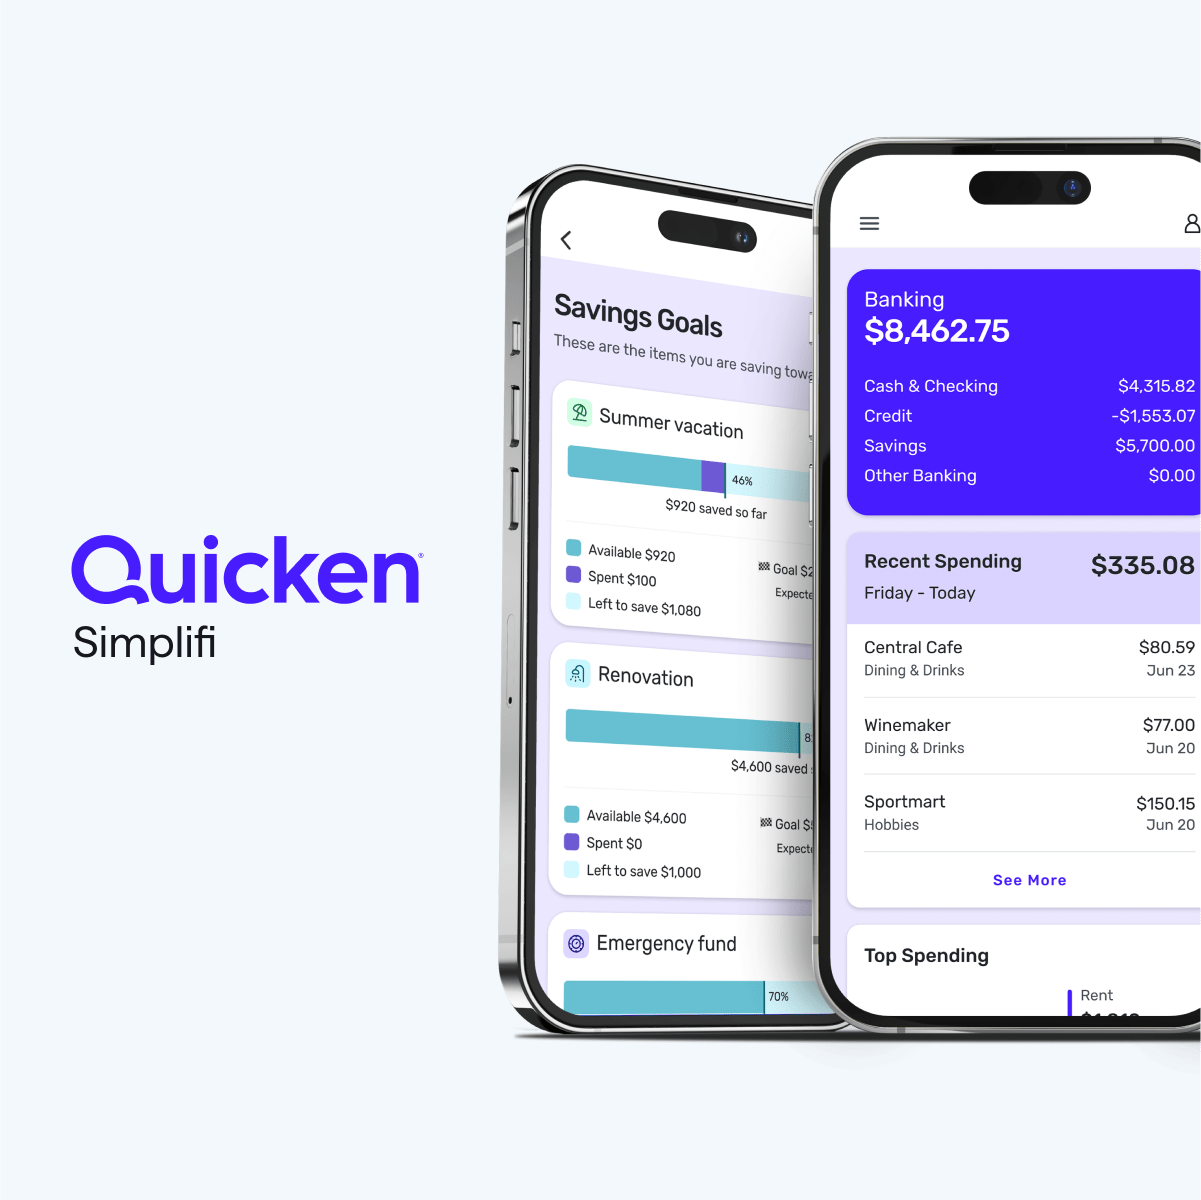
在 quicken.com/simplifi 注册。30 天退款保证。官网常有首年 24 美元的优惠。
48 美元/年(按年付费合 3.99 美元/月)的 Quicken Simplifi 是最好的低价选择。可以理解为精简版的 Quicken Online,专注于预算和银行同步。同步方面的重连投诉多于 Monarch 和 YNAB。“关注清单”式支出计划对盯住周期性开销很实用。投资追踪深度不足,也没有家庭共享。
推荐亮点
- ✓48 美元/年,付费档中价格最低
- ✓关注清单可盯住周期性支出
- ✓背靠 Quicken(Aqua Capital 控股)
不足之处
- ✗同步断连比 Monarch 更频繁
- ✗不支持家庭共享
- ✗投资追踪功能有限
订阅我们的资讯
不定期推送优惠与上新,绝不发垃圾邮件。

在 empower.com 注册。完全免费。若追踪资产超过 25 万美元,会接到财富顾问的介绍性电话,不感兴趣礼貌拒绝即可。
Empower Personal Dashboard(原 Personal Capital)是投资者该用的免费工具。净资产追踪、退休规划、投资费用分析和资产配置工具都很出色。预算功能只是基础水平——对不需要逐项记账、但希望看清投资全貌的高收入人群来说足够了。Empower 同时也是财富管理公司,如果你的追踪资产超过 25 万美元,会接到销售电话。
推荐亮点
- ✓投资与退休追踪出色
- ✓完全免费
- ✓资产配置工具强大
不足之处
- ✗预算功能基础
- ✗追踪资产超 25 万美元会接到销售电话
- ✗对改变消费行为帮助不大
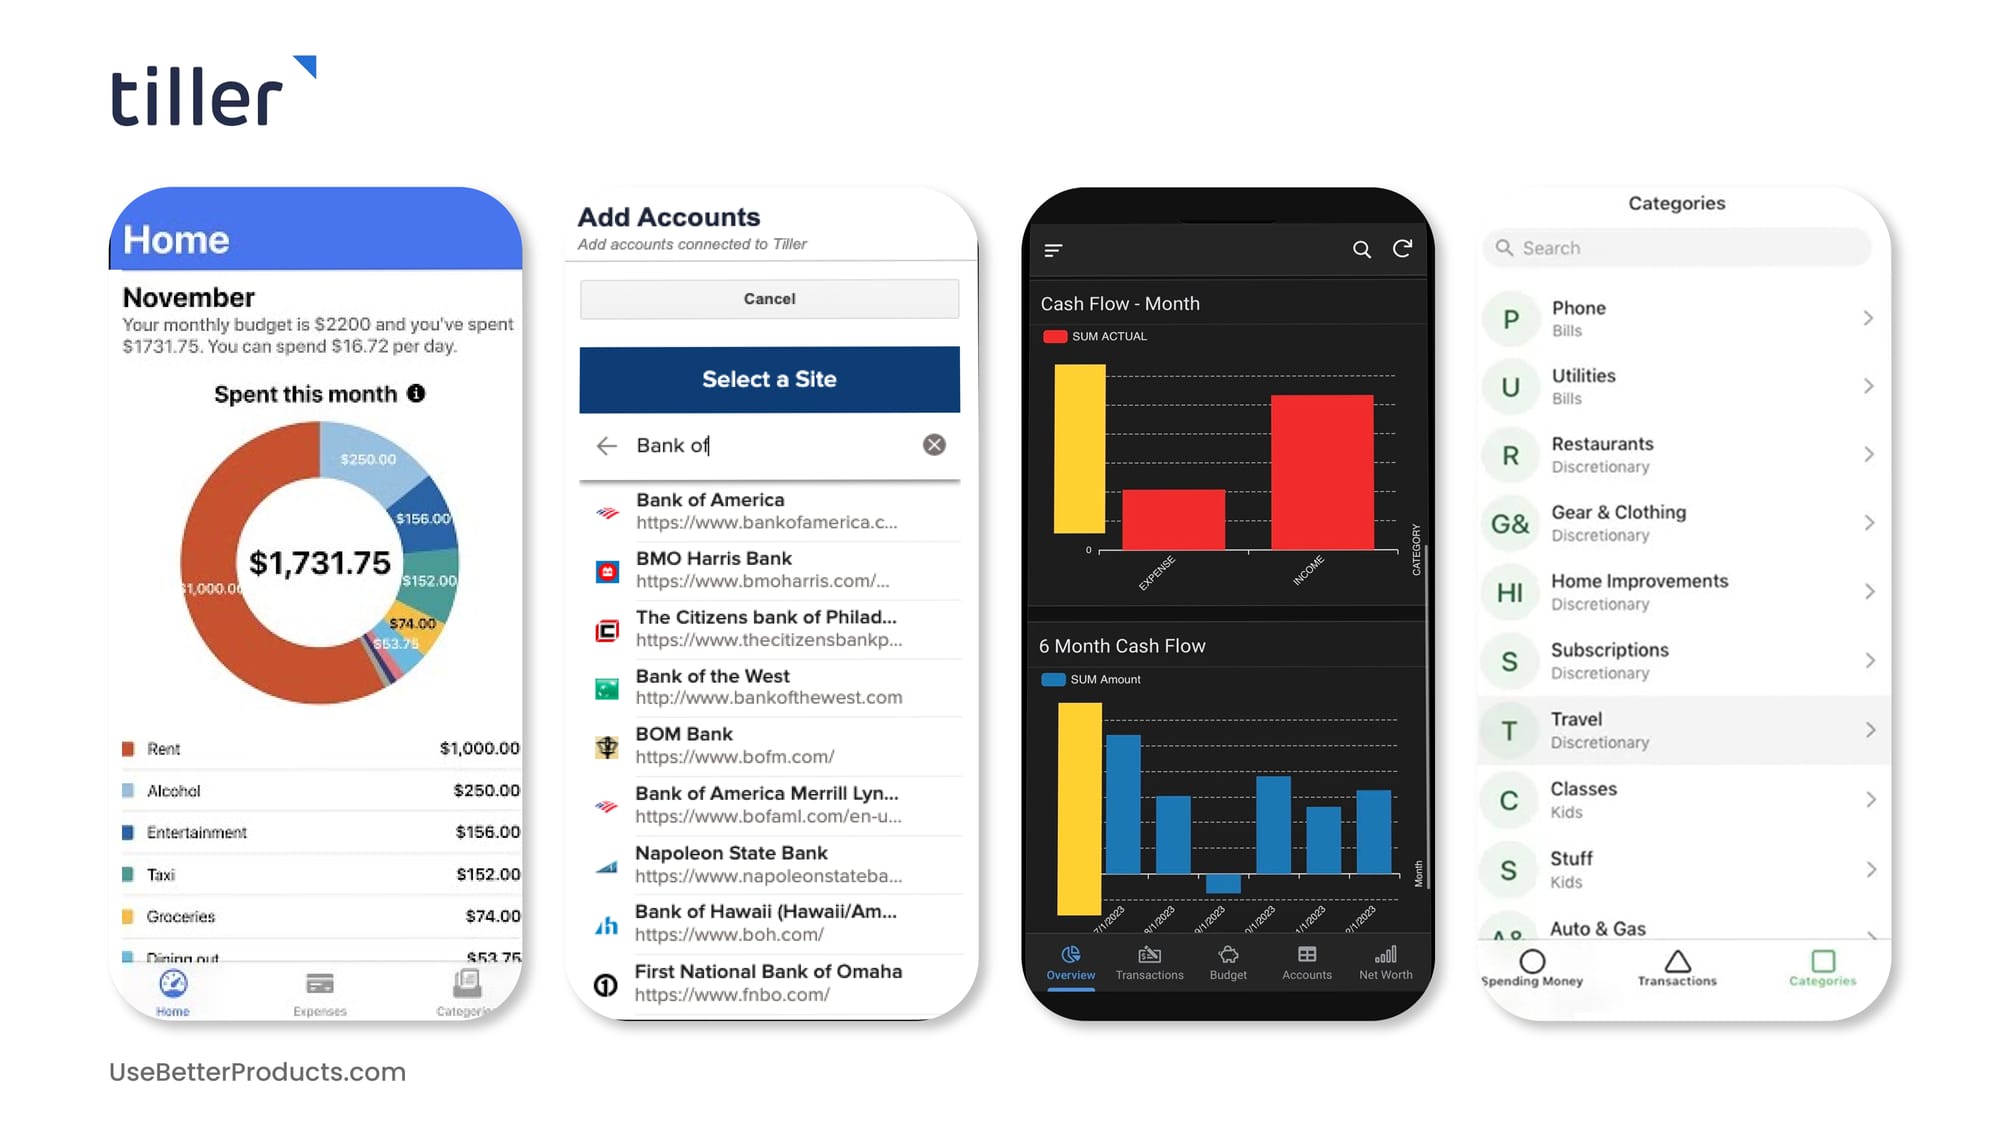
在 tillerhq.com 注册。30 天免费试用。仅支持按年付费(79 美元)。含模板库和 Tiller 社区 Discord 权限。
Tiller Money 每天把同步来的银行交易数据写入 Google Sheets(或 Excel)。之后你可以用现成模板或自己的公式,搭建任意预算方法论。79 美元/年。灵活度最高,引导最少。适合真心享受折腾表格的人,不适合想要精致 App 体验的用户。模板库是最好的起点,多数用户最终会定型为一套自定义的类 YNAB 或信封法表格。
推荐亮点
- ✓借助 Google Sheets 实现最高灵活度
- ✓模板库丰富
- ✓通过 Plaid 每日同步银行数据
不足之处
- ✗需要一定的表格基础
- ✗没有原生手机 App(只能用 Sheets 手机版)
- ✗初始配置需 2-4 小时
适合哪类人?
背着债务、下决心改掉花钱习惯的人
YNAB (You Need a Budget)
YNAB 的零基预算逼你为每一分钱指定用途,正是还清债务所需的行为改变。
想无缝迁移的前 Mint 用户
Monarch Money
由前 Mint 员工打造,界面熟悉,支持家庭共享,银行同步在五款中反馈最稳定。
只要基础预算功能、不想多花钱的人
Quicken Simplifi
48 美元/年是付费档最低价,基础预算和周期性支出追踪都覆盖到位。
关注净资产和退休储备的高收入投资者
Empower Personal Dashboard
Empower 免费提供的投资费用分析、资产配置工具和退休规划器,同价位无对手。
想完全掌控预算逻辑的表格高手
Tiller Money
Tiller 每天把银行数据导入 Google Sheets,公式随你写,预算体系随你搭。
银行同步稳定性
五款产品中,Monarch Money 的同步表现最稳定。断连重连仍会出现,但用户反馈属于偶发,而非常态。
YNAB 紧随其后。需要重新授权的连接中,用户提及最多的是 Chase 和 Capital One。
Quicken Simplifi 收到的重连投诉在五款中最多,其中被点名最多的是 Bank of America。
Empower Personal Dashboard 在投资账户上最强;用户反馈其活期账户和信用卡连接相对偏弱。
Tiller Money:通过 Plaid 同步银行数据,稳定性与 Monarch 相当。问题在于 Tiller 把数据写入 Google Sheets,对不擅长表格的用户来说多了一层易出错的环节。
预算方法论
YNAB 强制执行零基预算——每一分钱在花出去之前都要先有明确用途。这是最自律的方式,改变消费习惯的效果也最好,但需要每天记账核对,上手门槛在五款中最高。
Monarch 和 Simplifi 采用分类预算(为各类别设定上限并追踪)。更容易上手,但对行为的改变较小。
Empower 的重点是净资产和投资追踪,而非预算本身。适合已经能管住支出的投资者。
Tiller 把数据写入 Google Sheets,你可以自行搭建任意方法论。灵活度最高,引导最少。
按需求选择
认真做预算:YNAB,109 美元/年(约 ¥780)。零基预算确实能改变消费行为,值得花时间学。
Mint 最佳替代:Monarch Money,99 美元/年(约 ¥710)。接近 Mint 的使用体验,持续更新,支持家庭共享,无广告。多数前 Mint 用户的默认之选。
低价之选:Quicken Simplifi,48 美元/年(约 ¥345)。付费档中价格最低,预算功能扎实。
投资者之选:Empower Personal Dashboard,免费。重心在净资产和退休规划,而非逐项预算。
表格爱好者:Tiller Money,79 美元/年(约 ¥570)。借助 Google Sheets 实现最高灵活度。只有真心喜欢折腾表格才推荐。
常见问题
Mint 为什么关停了?▼
YNAB 值 109 美元/年吗?▼
免费的 Empower 比得上付费产品吗?▼
把银行账户连到这些工具安全吗?▼
价格会变动,请以商家页面的最新价格为准。
评论与提问
讨论在我们的社区论坛 nattzy 进行。用 Google 账号登录即可发言。