2026最佳小型企業貸款:5家放款機構比較
WriterPickly 編輯部
2026-06-12 更新
大多數小型企業主需要資金的速度,比銀行核准的速度更快,這也是線上放款機構接管市場的原因。適合的放款機構很大程度取決於您的營收、信用分數、需要資金的急迫程度,以及您想要循環額度還是一次性撥款。這五家放款機構在這些面向上代表了最明確的選項——從低至5.5%的SBA擔保利率,到幾小時內就能撥款的當日信用額度。
快速結論
對多數企業主來說,BlueVine 名列前茅:循環彈性額度最高250,000美元,隨還款自動恢復,24小時內撥款,且無提前還款罰金,不過要求FICO 625分及每月40,000美元營收。Fundbox 把門檻降到FICO 600分、每月約8,300美元營收,適合微型企業;Amex Kabbage 依每次動用期間計費,而非依利率計費;OnDeck 為信用紀錄較薄的企業提供當日撥款;Lendio 的媒合平台則可取得年利率5.5%至11.25%的SBA 7(a)貸款。
📋評估方法
每家放款機構的評估項目包括:最低信用與營收要求、年利率區間(必要時由因子費率換算)、從申請到撥款的速度、循環或定期結構、提前還款罰金、個人保證要求,以及最高貸款或信用額度金額。
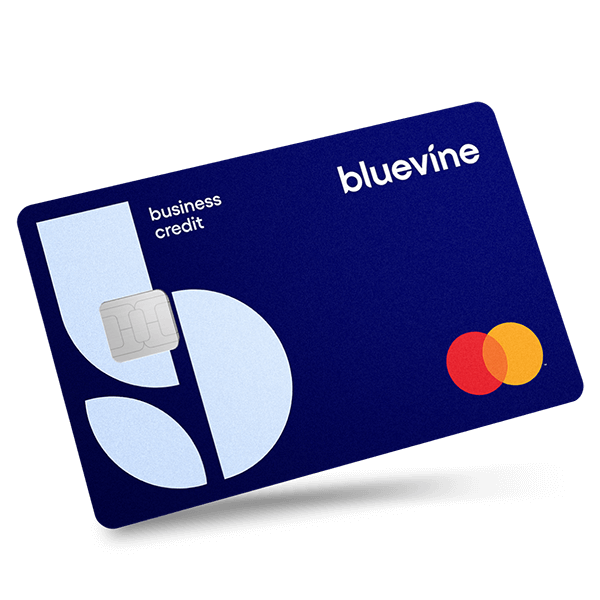
整體最佳: BlueVine 的循環彈性額度最高250,000美元,每週還款後可用額度會自動恢復——運作方式就像一張高額度的企業信用卡,只是沒有卡片。 核准需要FICO 625分及每月40,000美元營收,核准後24小時內撥款。


1★ Best PickA+整體最佳BlueVine Business Line of Credit
BlueVine 的循環彈性額度最高250,000美元,每週還款後可用額度會自動恢復——運作方式就像一張高額度的企業信用卡,只是沒有卡片。核准需要FICO 625分及每月40,000美元營收,核准後24小時內撥款。6.2%的最低年利率在線上放款領域中具競爭力,BlueVine 也會向企業信用機構回報,逐步建立您的 D&B 信用檔案。
推薦亮點
- ✓循環額度最高250,000美元——可動用、還款、再動用,不必重新申請
- ✓24小時內撥款;向企業信用機構回報
- ✓無提前還款罰金——提前還款會立即停止費用累計
不足之處
- ✗每月40,000美元的最低營收門檻,排除了非常小型或季節性的企業
- ✗6.2%至78%的年利率區間很寬——條件一般的借款人通常落在15%至35%區間
選擇小型企業貸款時要注意什麼
廣告上的利率很少能說明全貌。像 OnDeck 這類採用因子費率(factor rate)的放款機構,會以倍數(例如借款金額的1.25倍)而非年利率(APR)來表示成本,讓真實成本的比較更困難。比較之前務必先換算成年利率。12個月期定期貸款的1.25因子費率約等於50%的年利率——與 OnDeck 在主要區間中列出的29.9%下限差距極大。
撥款速度與成本的取捨
當日或隔日撥款是要付出代價的——在24小時內核准並撥款的放款機構(BlueVine、Fundbox、OnDeck)通常收取比需要一週以上審核的機構更高的利率。如果您的現金流缺口可以等5至10天,Lendio 的SBA媒合平台或 Amex Kabbage 的3天審核期,在整個貸款期間可替您省下數千美元利息。如果您明天就需要支付薪資,當日撥款的成本溢價可能無法避免。
循環信用額度 vs. 定期貸款
循環信用額度(BlueVine、Fundbox、Amex Kabbage)讓您可以反覆動用與還款——只需為已動用的部分支付利息,額度也會隨還款而恢復。定期貸款(OnDeck)則是預先撥付一筆款項,不論您是否已使用這筆資金,都要按固定的每週或每月金額還款。信用額度適合季節性企業或現金需求難以預測的企業;定期貸款則適合設備或裝修等一次性投資,也就是您清楚知道需要多少金額的情況。
最低信用分數與營收要求
BlueVine 要求FICO 625分及每月40,000美元營收。Fundbox 要求FICO 600分,年營收只需100,000美元——是這個類別中最低的門檻之一。OnDeck 以FICO 625分及年營收100,000美元核准。Amex Kabbage 要求FICO 640分及每月3,000美元營收,門檻容易達到,但比 Fundbox 稍微嚴格一些。透過 Lendio 申請的SBA貸款通常要求FICO 650分以上及2年以上營業年資——這是換取市場最低利率的代價。
擔保品與個人保證
大多數線上放款機構(BlueVine、Fundbox、OnDeck 短期貸款)要求對企業資產設定一般留置權,而非特定擔保品,並對持有大量股權的業主要求個人保證。透過 Lendio 申請的SBA 7(a)貸款,金額超過25,000美元時需提供擔保品,且一律要求個人保證。如果避免個人保證是您的優先考量,Fundbox 對25,000美元以下的動用不要求個人保證——這對獨資經營者是很有意義的差異點。
提前還款罰金
BlueVine 和 Fundbox 不收提前還款罰金——提前償還動用款項,費用會立即停止累計。OnDeck 的短期貸款對剩餘本金沒有提前還款罰金,但提前清償的利息折扣依產品而異。透過 Lendio 申請的SBA貸款,期限超過15年者可能有提前還款罰金——簽約前請向具體的放款機構確認。Amex Kabbage 依動用期間預先收取費用,因此提前還款並不會減少應付的總費用。
這些放款機構的實際表現
BlueVine 的彈性額度結構與競爭對手確實不同:您可依需要動用、每週還款,可用額度會隨還款自動恢復——類似企業信用卡,但額度更高(最高250,000美元)。信用與營收強勁的企業可達到6.2%的最低年利率,不過多數借款人落在15%至35%區間。BlueVine 也會向企業信用機構回報,有助於逐步累積 Dun & Bradstreet 的信用紀錄。
Fundbox 對非常小型的企業和獨資經營者特別突出:年營收100,000美元的最低要求,是這組中最低的實質門檻;核准決定依據會計軟體或銀行帳戶連結,在幾分鐘內就會出來,不需要大量文件。每次可動用1,000至150,000美元,搭配12週或24週的還款期,讓還款金額可預測。每次動用的費用結構(4.66%至8.99%)很透明,但若反覆動用,費用可能累積——在決定之前,請先試算一整年使用的總成本。
Lendio 不是放款機構——它是一個媒合平台,連結企業與超過75家放款機構,包括SBA核可的銀行。送出一份申請就能取得多家放款機構的報價,包括年利率5.5%至11.25%的SBA 7(a)貸款。SBA流程較長(至少2至4週),也需要更多文件,但以5年期貸款來說,利率比線上放款機構低10至30個百分點——差額可能高達數萬美元。對符合資格且能夠等待的企業來說,Lendio 的媒合平台是理所當然的起點。
結論
對於信用尚可、沒有立即現金危機的多數成熟小型企業,請從 Lendio 的SBA媒合平台開始——一份申請、多家報價,並有機會取得市場上最低的利率。如果您需要在24至72小時內取得資金,BlueVine 或 Amex Kabbage 能以具競爭力的利率和極少的文件提供循環信用額度。對於無法達到 BlueVine 每月40,000美元營收門檻的非常小型或新創企業,Fundbox 是最明確的選擇。
OnDeck 較高的年利率上限(97.3%)使它成為最後手段,而非首選——速度是真的,但成本很高。只有在其他地方都被拒絕、且營收機會明顯大於融資成本時,才使用 OnDeck。因子費率貸款在簽約前務必換算成年利率,讓您了解資金的年化成本。
常見問題
申請小型企業貸款需要多少信用分數?▼
多快可以取得小型企業貸款?▼
企業信用額度比定期貸款好嗎?▼
小型企業貸款需要擔保品嗎?▼
企業貸款的年利率與因子費率有什麼不同?▼
價格會變動,請以商家頁面的最新價格為準。
留言與提問
討論在我們的社群論壇 nattzy 進行。用 Google 帳號登入即可發言。
還在猶豫?可以在社群提出你自己的問題 — 在 nattzy 提問 ↗