2026年最佳指數基金:五檔成本與涵蓋範圍比較
WriterPickly 編輯部
2026-06-12 更新
費用率已經逼近零,選錯指數基金如今幾乎不會讓您損失什麼——然而稅務效率、可攜性與交易機制上的差異,在數十年間仍然很重要。這五檔基金涵蓋的市場幾乎相同,卻以截然不同的方式服務不同的投資人。以下是撇開行銷話術後,真正區分它們的關鍵。
快速結論
對大多數應稅帳戶而言,VTI是首選——以0.03%的費用率持有3,700多檔美國股票,而ETF結構讓Vanguard能排除未實現利得,稅務效率優於共同基金。Fidelity的FZROX費用率0.00%,是現存最便宜的基金,但追蹤的是自家專屬指數,且不具可攜性;SWTSX可在Schwab以金額為單位自動投資;SCHB則是Schwab對應VTI、價差極小的ETF。
📋評估方法
各基金依五項標準評估:費用率、基金規模與流動性、稅務效率(ETF結構或共同基金)、跨券商可攜性,以及相對於目標指數的歷史追蹤誤差。
綜合最佳: VTI以0.03%的費用率持有3,700多檔美國股票,是應稅經紀帳戶的預設推薦。 其ETF結構讓Vanguard能以實物方式排除未實現利得,自2000年以來,該基金從未進行任何資本利得分配。
嚴選排行 ↓
1★ Best PickA+綜合最佳Vanguard Total Stock Market ETF (VTI)
可在Vanguard、Fidelity、Schwab及大多數券商購買。多數券商無最低金額。
VTI以0.03%的費用率持有3,700多檔美國股票,是應稅經紀帳戶的預設推薦。其ETF結構讓Vanguard能以實物方式排除未實現利得,自2000年以來,該基金從未進行任何資本利得分配。可在任何券商購買,交易價差低於0.02美元。
推薦亮點
- ✓自2000年以來零資本利得分配
- ✓可在任何券商持有——完全可攜
- ✓買賣價差極小,每日交易額超過4億美元
不足之處
- ✗0.03%費用率,相較FZROX的0.00%——雖小但不為零
- ✗除非券商支援ETF零股交易,否則必須以整股購買
2A最低成本Fidelity ZERO Total Market Index Fund (FZROX)
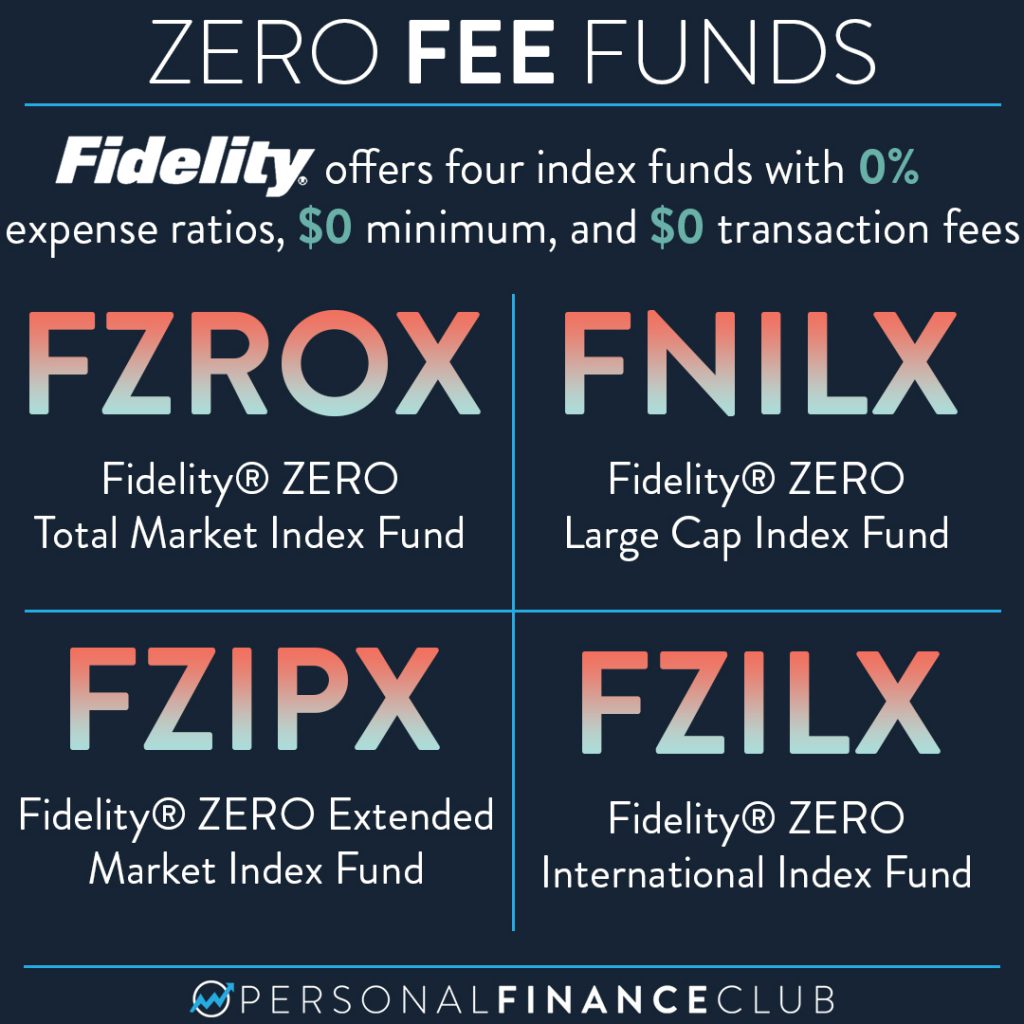
僅限Fidelity購買。無最低投資金額,無交易手續費。
FZROX費用率0.00%,是現存最便宜的指數基金——Fidelity將所有營運成本吸收下來,作為吸引客戶的策略。自2018年推出以來,該基金追蹤Fidelity專屬的US Total Investable Market Index,追蹤誤差幾乎為零。唯一真正的缺點是可攜性:不賣出就無法將份額轉出Fidelity。
推薦亮點
- ✓0.00%費用率——持有真正免費
- ✓共同基金結構,可按精確金額自動投資
- ✓無最低投資金額
不足之處
- ✗僅限Fidelity:更換券商時必須賣出
- ✗專屬指數,而非CRSP或Russell——方法上有些微差異
選擇全市場指數基金時該注意什麼
表面上看,這些基金幾乎一模一樣——接近零的費用、廣泛的分散、被動管理。差異在於結構、稅務處理,以及可以在哪裡持有。
費用率:每個基點都會複利累積
以年報酬7%計算,投資100,000美元30年,費用率0.09%與0.00%相比約讓您損失9,000美元。持有越久,這個差距會縮小,但永遠不會消失。對長期買進持有的投資人而言,在涵蓋範圍相當的前提下,最便宜的基金自然勝出。
ETF與共同基金的結構
ETF可在盤中交易,並具有結構性的稅務優勢:它們能透過實物贖回釋出低成本基礎的股份,避免資本利得分配。共同基金則會將利得分配給所有股東,不論您是否賣出。在應稅帳戶中歷經數十年,這項結構差異可能比些微的費用率優勢更重要。
指數涵蓋範圍:全市場與S&P 500
全市場基金(VTI、FZROX、SWTSX、SCHB)持有約3,500–4,000檔美國股票,包括中小型股。S&P 500基金(SPY)持有503檔大型股。歷史上兩者的報酬差異很小——小型股溢酬確實存在,但並不穩定——不過全市場基金能讓您完整投資美國股市,而不必押注於公司規模。
跨券商可攜性
ETF(VTI、SCHB、SPY)可透過ACATS在券商之間自由轉移。共同基金(FZROX、SWTSX)通常僅限特定券商:FZROX無法在Fidelity以外持有,SWTSX則需要Schwab帳戶。如果您日後更換券商,就必須賣出共同基金份額——在非退休帳戶中,這會構成應稅事件。
流動性與買賣價差
SPY是全球交易最活躍的ETF,每日交易額超過200億美元,價差在1美分以下。VTI每日交易額超過4億美元,價差同樣極小。SCHB每日交易額約1億美元——對個人投資人而言綽綽有餘。只有在頻繁交易時買賣價差才重要;買進持有的投資人幾乎可以完全忽略。
這五檔基金的表現
十多年來,VTI、SWTSX與SCHB追蹤的都是同一個CRSP US Total Market Index(或相近的指數),每年差距僅在幾個基點之內。截至2025年,它們的10年年化報酬彼此相差不到0.05%——實際上完全相同。FZROX自2018年才成立,但追蹤其專屬的Fidelity US Total Investable Market Index時,誤差幾乎為零。
SPY追蹤S&P 500,由於大型股的主導地位,在過去15年中有8年表現優於全市場基金。若以完整的市場週期來看,差異微不足道——2000年代小型股的表現就明顯較佳。兩種做法都沒有持久的優勢;比起挑選歷史上表現較好的指數,您偏好簡單還是完整更為重要。
結論
如果您想要最低的成本,而且都在Fidelity的生態系中操作,FZROX的0.00%費用率幾乎無可挑剔——只是要了解,若您離開Fidelity,就無法轉移這些份額。VTI是任何券商應稅帳戶的公認選擇:成本極低、流動性極高,ETF結構也能將資本利得分配降到最低。對偏好自家基金系列的Schwab使用者而言,SCHB是相同定位的選擇。
SWTSX只有在可攜性無關緊要的Schwab退休帳戶中才合理。SPY適合選擇權策略、機構投資組合與短期戰術交易——對長期買進持有的投資人而言,0.09%的費用率是不必要的拖累,因為他們可以用0.03%的費用率買進VOO,獲得相同的S&P 500曝險。讓基金配合您的券商與投資期限,然後就不必再多想了。
常見問題
FZROX真的免費嗎?有什麼陷阱?▼
VTI與SCHB——Schwab使用者該選哪一檔?▼
為什麼SPY的費用率比VOO高?▼
可以在Roth IRA中持有VTI嗎?▼
全市場基金與S&P 500基金——哪一種長期報酬較好?▼
查看本文介紹的產品詳情
- Vanguard Total Stock Market ETF (VTI)$0.03美國參考價
價格會變動,請以商家頁面的最新價格為準。
留言與提問
討論在我們的社群論壇 nattzy 進行。用 Google 帳號登入即可發言。
還在猶豫?可以在社群提出你自己的問題 — 在 nattzy 提問 ↗