2026年五大最佳健康儲蓄帳戶:熱門HSA比較
WriterPickly 編輯部
2026-06-12 更新
健康儲蓄帳戶(HSA)每年能為您省下數千美元的稅——但前提是您選擇的帳戶費用低、投資選項也夠紮實。優秀的HSA與平庸的HSA之間的差距會逐年複利累積,尤其是當您把這個帳戶當作隱形的退休儲蓄工具時。本指南依據公開規格、業者文件與獨立評論,比較五個選擇。
快速結論
對大多數儲蓄者而言,Fidelity HSA是首選——無月費、無投資門檻、無轉移費,並提供數千檔共同基金與ETF,包括零費用率的指數基金。Optum Bank是數百萬份雇主計畫的預設託管機構,因此人資的提撥會直接存入;Lively具備與Fidelity相同的零費用,介面則更簡潔、有金融科技風格;Further則擁有20年以上專注HSA的深厚支援經驗。
📋評估方法
各帳戶依據以下項目評估:月費與免收門檻、投資清單品質(基金數量、費用率)、現金APY、FDIC/SIPC保障、開始投資的最低要求、行動App功能,以及受託人對受託人轉移的便利性。

綜合最佳: Fidelity完全不收任何費用——無月費、無投資門檻、無轉移費——同時提供數千檔共同基金與ETF,包括Fidelity自家的零費用率指數基金。 受FDIC保險的核心現金部位,可獲得與貨幣市場利率連動、具競爭力的收益,行動App也能讓您在同一處進行投資、支付帳單與查看理賠。
嚴選排行 ↓

1★ Best PickA+綜合最佳Fidelity HSA
Fidelity完全不收任何費用——無月費、無投資門檻、無轉移費——同時提供數千檔共同基金與ETF,包括Fidelity自家的零費用率指數基金。受FDIC保險的核心現金部位,可獲得與貨幣市場利率連動、具競爭力的收益,行動App也能讓您在同一處進行投資、支付帳單與查看理賠。對大多數自行挑選HSA的個人而言,Fidelity是理所當然的預設選擇。
推薦亮點
- ✓月費0美元,且無最低餘額要求
- ✓可投資零費用率指數基金(例如費用率0.00%的FZROX)
- ✓未投資餘額享有具競爭力的現金收益
不足之處
- ✗大多數小型企業無法以雇主計畫的形式採用
- ✗投資研究工具在HSA規劃方面,不如專門的HSA平台專精
2B+雇主計畫首選Optum Bank HSA
Optum Bank是美國最大的HSA託管機構之一,也是數百萬份雇主計畫的預設業者,這表示您的人資提撥可能會自動存入這裡。每月2.75美元(每年33美元)的費用在餘額維持3,000美元以上時免收,超過這個門檻後,還能使用精選的共同基金清單。如果您投保的是UHC計畫,行動App會整合UnitedHealth的理賠資料,減少手動輸入收據的麻煩。
推薦亮點
- ✓與UnitedHealthcare保險理賠無縫整合
- ✓餘額3,000美元即免月費——對多數長期儲蓄者而言很實際
- ✓雇主計畫普及率高,許多使用者因此不必轉移帳戶
不足之處
- ✗餘額低於3,000美元時,每月收費2.75美元
- ✗投資清單比Fidelity的陣容更窄、成本更高
3A最佳免費替代選擇Lively HSA
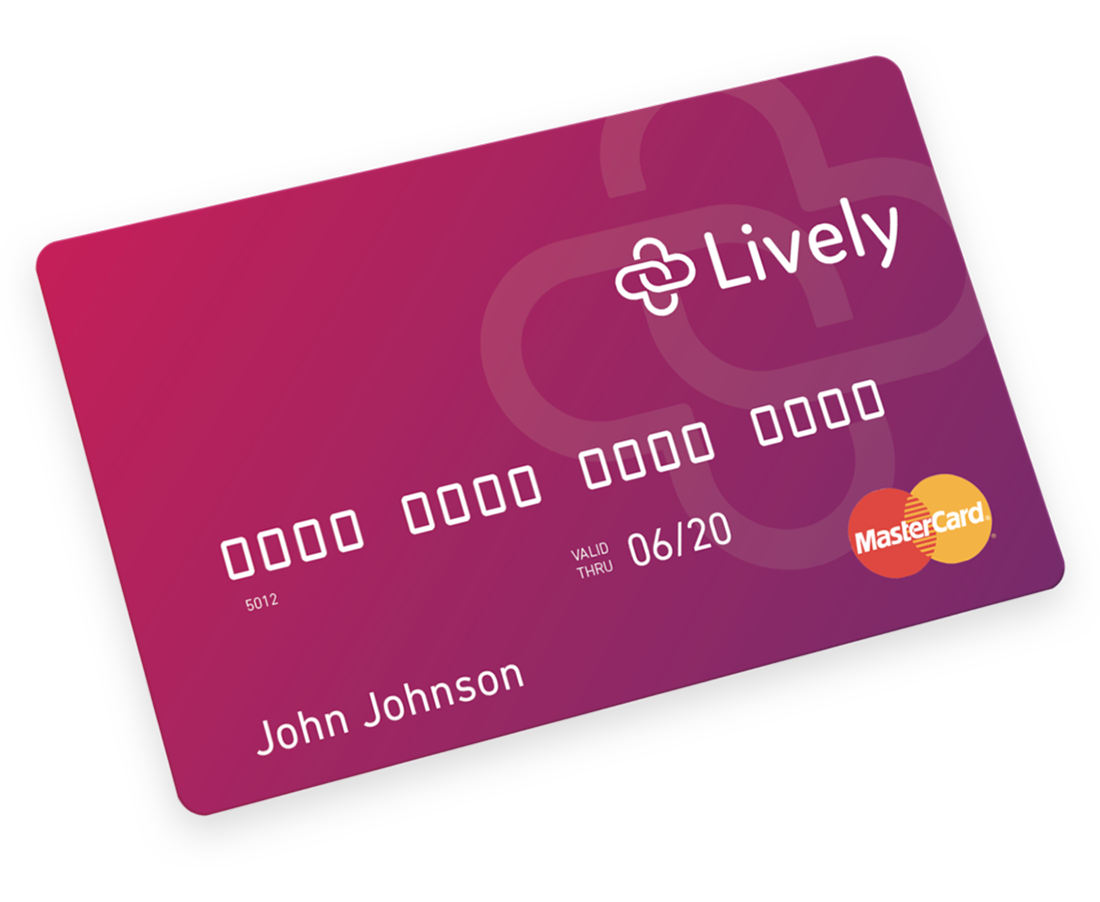
Lively以直接對標Fidelity的姿態推出——零月費、投資無最低餘額,加上簡潔的金融科技風格介面,許多使用者覺得比Fidelity較複雜的儀表板更清爽。投資透過TD Ameritrade(現為Schwab)持有,可使用範圍廣泛的ETF市場。Lively還提供專屬的HSA連結簽帳金融卡,支援數位錢包,並有收據拍攝功能,讓IRS所需的文件整理更輕鬆。
推薦亮點
- ✓月費0美元,開始投資無最低門檻
- ✓App內建收據拍攝與支出追蹤功能
- ✓HSA連結簽帳金融卡,支援Apple Pay與Google Pay
不足之處
- ✗品牌規模較小,偏好老牌金融機構的使用者可能會有疑慮
- ✗現金利率略低於Fidelity的貨幣市場核心部位
訂閱我們的電子報
不定期推送優惠與新品,絕不發垃圾郵件。
如何選擇合適的HSA
並非所有HSA都一樣。託管費用、開始投資前的最低餘額與基金選擇差異極大——每月3美元的費用聽起來微不足道,直到您發現在您的資金還沒成長一分錢之前,它每年就吃掉了36美元的利息。
費用與帳戶最低餘額
每月帳戶管理費從0美元到將近4美元不等。十年下來,每月3.95美元的費用在不計複利的情況下約讓您損失500美元——這些錢原本可以用來投資。請尋找維持最低餘額即可免除費用的帳戶,並確認該最低餘額是必須以現金持有(收益很少),還是可以放在您的投資組合中。
投資選項
HSA真正的優勢是三重節稅:提撥以稅前資金存入、增值免稅、合格提領也免稅。但只有在您能投資到低收益儲蓄餘額之外時,這項優勢才會真正發揮。請查看基金清單中是否有低成本的指數基金——尋找費用率低於0.10%的基金——並確認開始投資前必須持有多少現金。
未投資現金的利率
如果您把HSA當作支付當前醫療費用的過路帳戶,而不是長期投資帳戶,那麼現金餘額的年化收益率(APY)就很重要。利率會隨聯準會的政策波動,但比較各業者的基本利率,會發現有意義的差異——有些託管機構幾乎不付利息,有些則提供具競爭力的收益。
FDIC或NCUA保險
您的現金餘額應享有最高250,000美元的FDIC保險。大多數以銀行為基礎的HSA都符合這項標準,但仍請確認,尤其是較新的金融科技型業者。存放在經紀帳戶中的投資是由SIPC而非FDIC保障,保障的是託管機構倒閉的風險——而不是市場虧損。
與健康保險計畫及雇主的整合
如果您的雇主會提撥資金到您的HSA,人資部門可能會指定特定的託管機構。在另外開立外部帳戶前請先確認——之後隨時可以進行受託人對受託人的轉移,但這個過程需要數週時間,且可能產生轉移費。如果您打算直接支付醫療帳單,也請確認該業者的行動App與簽帳金融卡是否好用。
結論
對於重視費用、希望在不犧牲現金收益的情況下真正投資的儲蓄者,Fidelity與Lively表現突出。如果您的雇主使用Optum或HealthEquity,就提撥用途而言,綁定的託管機構沒有問題——只是在餘額增加後,可考慮以受託人對受託人轉移的方式轉到免費的業者。如果您想要專注於HSA的客戶支援,並能接受適度的月費,Further HSA是合理的折衷選擇。
無論選擇哪個帳戶,最糟的做法是讓HSA一直停留在預設的現金部位。即使只是每月適度提撥並投資於低成本的S&P 500指數基金,在20年期間也會大幅成長——而且您從HSA支付的每一美元合格醫療費用,實際上都是免稅花出去的一美元。
常見問題
如果雇主已經提撥到某個HSA,我還能有自己的HSA嗎?▼
如果我改投保非HDHP的健康保險計畫,我的HSA會怎樣?▼
把HSA拿去投資,而不是用來支付目前的醫療帳單,值得嗎?▼
哪些屬於合格醫療支出?▼
可以用HSA支付Medicare保費嗎?▼
查看本文介紹的產品詳情
- Fidelity HSA$0美國參考價
- Optum Bank HSA$2.75美國參考價
- Lively HSA$0美國參考價
價格會變動,請以商家頁面的最新價格為準。
留言與提問
討論在我們的社群論壇 nattzy 進行。用 Google 帳號登入即可發言。
還在猶豫?可以在社群提出你自己的問題 — 在 nattzy 提問 ↗