Mejores tarjetas de transferencia de saldo 2026: 0 % APR
WriterPickly Editorial
Actualizado el 2026-06-12
Una transferencia de saldo puede ahorrarte cientos en intereses — pero solo si el periodo introductorio es lo bastante largo y la comisión de transferencia no se come tu ahorro. Hemos desglosado las cuentas para que no tengas que hacerlo tú.
Respuesta rápida
La Wells Fargo Reflect y la U.S. Bank Visa Platinum empatan con el plazo más largo: 21 meses de TAE promocional del 0 %. Son las mejores tarjetas para transferir saldo si tu único objetivo es liquidar la deuda. La Citi Double Cash ofrece 18 meses y, después, sigue dando recompensas. Ten en cuenta la comisión por transferencia, normalmente del 3 al 5 %, al compararlas.
📋Cómo comparamos
Las tarjetas se evaluaron por la duración del APR introductorio, la comisión de transferencia de saldo, la tasa de recompensas continua, la cuota anual y el APR regular tras acabar el periodo introductorio. Las cuentas se comprobaron con un saldo de 5.000 $ transferido en el mes 1.

Mejor periodo de 0 % más largo: La Wells Fargo Reflect Card ofrece uno de los periodos de 0 % APR introductorio más largos disponibles: 21 meses desde la apertura de la cuenta tanto en compras como en transferencias de saldo aptas, con una extensión de 3 meses si haces los pagos mínimos a tiempo (llegando a 24 meses en total). La comisión de transferencia es del 5 % (mín.
Nuestras recomendaciones ↓Artículos relacionados


1★ Best PickA+Mejor periodo de 0 % más largoWells Fargo Reflect Card
La Wells Fargo Reflect Card ofrece uno de los periodos de 0 % APR introductorio más largos disponibles: 21 meses desde la apertura de la cuenta tanto en compras como en transferencias de saldo aptas, con una extensión de 3 meses si haces los pagos mínimos a tiempo (llegando a 24 meses en total). La comisión de transferencia es del 5 % (mín. 5 $). No hay recompensas en esta tarjeta — es un vehículo puro de pago de deuda — pero incluye protección del móvil (hasta 600 $/reclamación con franquicia de 25 $) al pagar tu factura mensual con la tarjeta.
Puntos fuertes
- ✓0 % APR de 21 meses extensible a 24 con pagos puntuales
- ✓Protección del móvil hasta 600 $ incluida
- ✓Sin cuota anual
Puntos débiles
- ✗Comisión de transferencia de saldo del 5 % (mínimo 5 $)
- ✗Sin recompensas continuas tras el periodo introductorio
2AMejor en recompensas tras liquidarCiti Double Cash Card
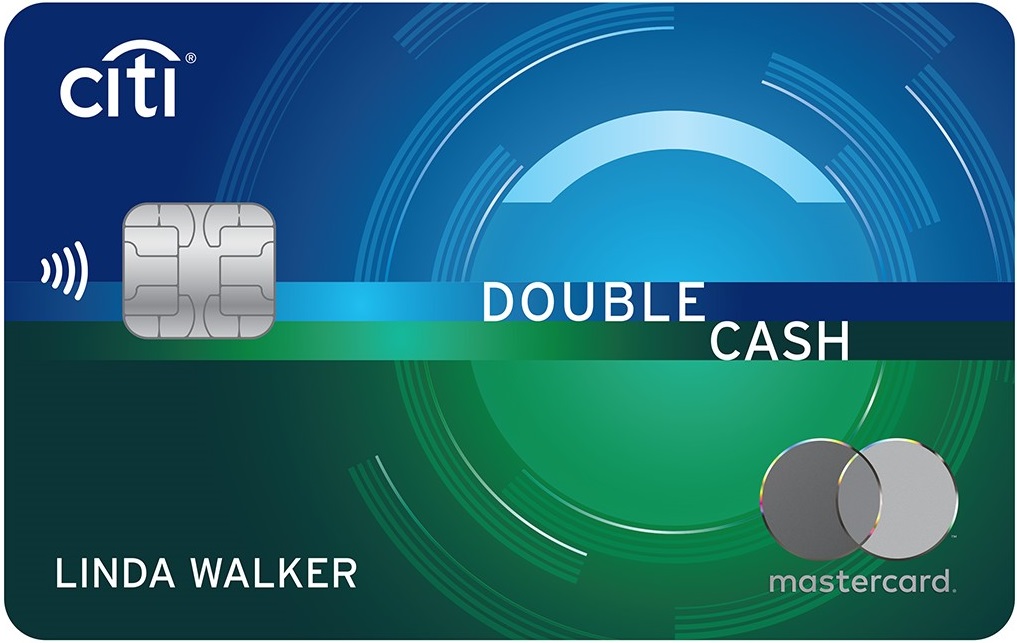
Citi Double Cash ofrece 18 meses de 0 % APR introductorio en transferencias de saldo (las transferencias deben completarse en los 4 meses siguientes a la apertura), con una comisión del 3 % para transferencias en los primeros 4 meses (después, 5 %). Tras el periodo introductorio, se convierte en una de las mejores tarjetas de reembolso plano disponibles: 2 % en todas las compras (1 % al comprar, 1 % al pagar), sin categorías rotativas ni activación. Para quien quiere una sola tarjeta a largo plazo, la Double Cash se gana su lugar mucho más allá de la ventana de transferencia de saldo.
Puntos fuertes
- ✓El 2 % de reembolso plano la hace una tarjeta diaria de primer nivel tras la transferencia
- ✓Comisión de transferencia del 3 % en los primeros 4 meses (frente al 5 % estándar)
- ✓Sin cuota anual
Puntos débiles
- ✗Solo 18 meses de 0 % APR frente a competidoras de 21 meses
- ✗La transferencia debe completarse en los 4 meses siguientes a la apertura
Qué buscar en una tarjeta de transferencia de saldo
No todas las ofertas de 0 % APR son iguales. Una tarjeta con un periodo introductorio más largo pero una comisión de transferencia más alta puede costar más que una con una ventana más corta y una comisión menor — especialmente si liquidas el saldo rápido.
Duración del APR introductorio
El periodo introductorio es tu métrica principal. Wells Fargo Reflect y U.S. Bank Visa Platinum ofrecen ambas 21 meses — lo más largo disponible en 2026. Citi Double Cash y Discover it Balance Transfer ofrecen 18 meses. Chase Freedom Unlimited da 15 meses, que está en el extremo corto pero sigue siendo viable para saldos por debajo de 3.000 $.
Para usarlo: divide tu saldo entre el número de meses del periodo introductorio. Ese es el pago mensual que necesitas para liquidar la deuda antes de que empiecen los intereses. 5.000 $ en 21 meses = 238 $/mes. En 15 meses = 333 $/mes.
Comisión de transferencia de saldo
La mayoría de las tarjetas cobran un 3–5 % del importe transferido como comisión única. Sobre un saldo de 5.000 $, son 150–250 $ por adelantado. Discover it Balance Transfer ofrece ocasionalmente una comisión promocional del 3 % durante los primeros 60 días (frente al 5 % estándar), lo que puede ahorrar 100 $ en una transferencia grande.
No ignores este número. Una comisión del 5 % sobre un saldo de 10.000 $ son 500 $ — dinero real que compensa parte de tu ahorro en intereses.
Recompensas continuas tras el periodo introductorio
Si planeas quedarte la tarjeta después de liquidar el saldo, la tasa de recompensas continua importa. Citi Double Cash devuelve el 2 % en todo (1 % al comprar, 1 % al pagar). Chase Freedom Unlimited gana un 1,5 % base más un 3 % en restaurantes y farmacias. Wells Fargo Reflect y U.S. Bank Platinum son tarjetas utilitarias de baja recompensa — bien para la transferencia, menos atractivas como tarjetas del día a día.
Discover it Balance Transfer gana un 5 % en categorías trimestrales rotativas (hasta 1.500 $/trimestre) y un 1 % en todo lo demás. Las categorías del 5 % requieren activación cada trimestre — si no activas, ganas el 1 %.
Cuota anual
Las cinco tarjetas de esta lista no tienen cuota anual. Ese es el estándar en tarjetas de transferencia de saldo — una cuota anual socavaría el ahorro en intereses. Si estás considerando una tarjeta con cuota anual para transferencias de saldo, recalcula si las cuentas siguen saliendo.
APR regular tras el periodo introductorio
El APR aplicable al acabar tu periodo introductorio va aproximadamente del 17 % al 29 % según tu puntuación crediticia y el emisor. Si para entonces no has liquidado el saldo, los intereses empiezan sobre el importe restante. La fecha de fin del periodo introductorio queda fijada desde la apertura de la cuenta — no desde cuando hiciste la transferencia.
Cómo se comparan las cinco tarjetas en una transferencia de 5.000 $
Supón un saldo de 5.000 $ transferido en el mes 1 con la comisión estándar del 3 % (150 $). Para liquidar a tiempo: Wells Fargo Reflect y U.S. Bank Platinum te dan 21 meses (238 $/mes), Citi Double Cash y Discover it dan 18 meses (278 $/mes), Chase Freedom Unlimited da 15 meses (333 $/mes).
Si puedes con 278 $/mes, tanto las tarjetas de 18 como las de 21 meses funcionan — pero las de 21 meses te dan un margen de 40 $/mes. Si tu presupuesto es más ajustado, ese margen importa más que cualquier tasa de recompensas.
Citi Double Cash gana para quien vaya a quedarse la tarjeta a largo plazo: un 2 % de reembolso en todo está entre las mejores tarjetas de recompensa plana disponibles, punto. El beneficio de la transferencia de saldo es un extra sobre una tarjeta del día a día genuinamente buena.
Chase Freedom Unlimited es la jugada de transferencia de saldo más débil de esta lista — 15 meses está bien para saldos pequeños pero exige una liquidación más rápida. Gana bien en restaurantes (3 %) y merece considerarse si quieres consolidar tu cartera tras la transferencia.
Conclusión
Para el máximo recorrido al 0 % sin cuota anual, Wells Fargo Reflect y U.S. Bank Visa Platinum ofrecen ambas 21 meses — lo más largo disponible. La diferencia es marginal: Wells Fargo tiene protecciones al consumidor ligeramente mejores y seguro de móvil; U.S. Bank tiene un proceso de solicitud más simple en sucursales.
Si quieres una tarjeta que gane después de liquidar, Citi Double Cash es la elección clara: 18 meses de 0 % más un 2 % de reembolso plano es una combinación difícil de batir. Evita tratar las tarjetas de transferencia de saldo como una excusa para acumular más deuda — el periodo de 0 % no resetea nada, y el APR regular golpea fuerte si mantienes un saldo pendiente.
Preguntas frecuentes
¿Solicitar una tarjeta de transferencia de saldo daña mi puntuación crediticia?▼
¿Puedo transferir un saldo desde el mismo banco que emitió la tarjeta?▼
¿Qué pasa si me salto un pago durante el periodo introductorio?▼
¿Cuánto tarda realmente en procesarse una transferencia de saldo?▼
¿Merece la pena una transferencia de saldo si la comisión es del 5 %?▼
Detalles de los productos de este artículo
- Wells Fargo Reflect Card$0precio de referencia en EE. UU.
- Citi Double Cash Card$0precio de referencia en EE. UU.
Los precios cambian. Consulta el precio actual en la tienda.
Comentarios y preguntas
La conversación ocurre en nattzy, nuestro foro. Entra con Google para participar.
Ver el hilo de discusión en nattzy ↗
¿Aún con dudas? Haz tu propia pregunta a la comunidad — Preguntar en nattzy ↗