Mejor seguro paraguas 2026: 5 comparados
5 opciones comparadas a partir de especificaciones publicadas, documentación del fabricante y pruebas independientes.
Esta comparativa se basa en investigación documental: especificaciones publicadas, documentación del fabricante y análisis independientes.
🏆 Mejor opción generalista: Geico Personal Umbrella es la opción generalista más barata si ya tienes el coche con Geico. Entre 200 y 250 € por 1 M€ de cobertura, con Berkshire Hathaway detrás.
Nuestras recomendaciones ↓Nuestras recomendaciones
Artículos relacionados



Presupuesto en geico.com: requiere auto + hogar con Geico.
Geico Personal Umbrella es la opción generalista más barata si ya tienes el coche con Geico. Entre 200 y 250 € por 1 M€ de cobertura, con Berkshire Hathaway detrás.
Puntos fuertes
- ✓El precio más bajo entre las generalistas
- ✓Respaldo de Berkshire Hathaway
- ✓Presupuesto online sin complicaciones
Puntos débiles
- ✗Exige auto + hogar con Geico en casi todos los casos
- ✗Menos flexible que una póliza independiente

Presupuesto en statefarm.com o con un agente local.
State Farm Personal Umbrella es la elección lógica si ya tienes auto y hogar con State Farm: se aplica el descuento por agrupar y cuentas con un agente local que te ayuda con los siniestros.
Puntos fuertes
- ✓Se agrupa con tus pólizas de State Farm
- ✓Agente local para gestionar siniestros
- ✓Varios niveles de cobertura
Puntos débiles
- ✗Necesitas las pólizas base con State Farm
- ✗Prima más alta que la de Geico

Presupuesto en usaa.com: hay que cumplir el requisito militar.
USAA Umbrella tiene la prima más baja en términos absolutos (150-250 € por 1 M€), pero exige vinculación militar. Número 1 en satisfacción del cliente según JD Power.
Puntos fuertes
- ✓La prima más baja de todas
- ✓Nº 1 en satisfacción JD Power
- ✓Se agrupa con el resto de pólizas USAA
Puntos débiles
- ✗Hay que cumplir el requisito militar
- ✗Exige tener las pólizas base con USAA
Suscríbete al boletín
Novedades y lanzamientos ocasionales, sin spam.
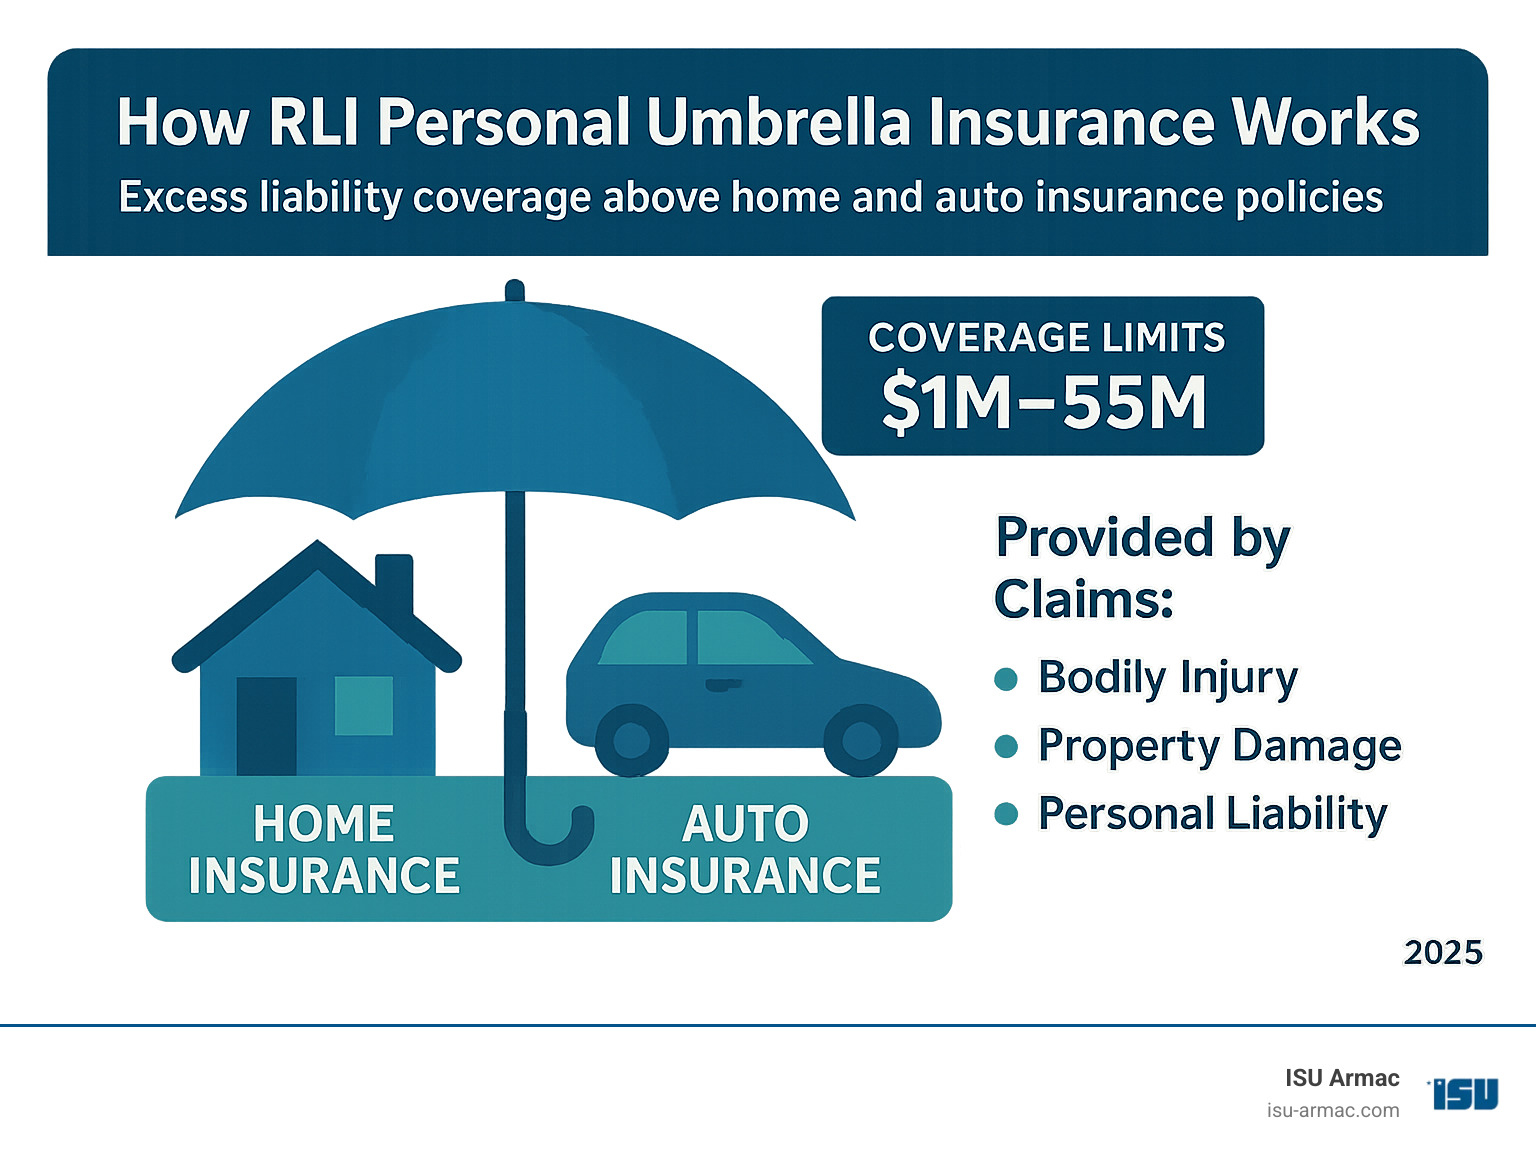
Se contrata mediante corredores independientes; RLI no vende directamente.
RLI Personal Umbrella es lo que buscas si quieres mantener tu aseguradora actual de auto y hogar y sumar un paraguas encima. Es independiente: no obliga a agrupar nada. Entre 250 y 400 € al año.
Puntos fuertes
- ✓Independiente (sin obligación de agrupar)
- ✓Compatible con cualquier aseguradora de auto u hogar
- ✓Calificación A+ de A.M. Best
Puntos débiles
- ✗Más cara que las opciones agrupadas
- ✗Marca menos conocida por el gran público

Presupuesto a través de los asesores de Chubb, con alta específica para clientes de patrimonio alto.
Chubb Masterpiece Umbrella está pensada para familias con patrimonios altos (más de 1 M€). Gestión de siniestros de guante blanco, tramos de 5 a 50 M€ y coberturas para cargos en consejos de administración o casos de injurias y calumnias.
Puntos fuertes
- ✓Tramos de cobertura de 5 a 50 M€
- ✓Atención de siniestros de guante blanco
- ✓Incluye coberturas especializadas
Puntos débiles
- ✗Prima de 500 a más de 2.000 € al año
- ✗Dirigida a clientes de patrimonio alto
¿Para quién es?
Familias que miran el precio y ya están aseguradas con Geico
Geico Personal Umbrella
Los 200-250 € al año de Geico por 1 M€ son la tarifa generalista más barata, y premian a quien ya tiene auto y hogar con ellos con la barrera de entrada más baja.
Propietarios con las pólizas de auto y hogar en State Farm
State Farm Personal Umbrella
Quien agrupa con State Farm consigue descuento y un agente local que le apoya en los siniestros, así que es el complemento natural a una relación que ya existe.
Militares en activo y familias de veteranos
USAA Umbrella Insurance
Los 150-200 € al año de USAA por 1 M€ son la prima más baja del mercado, y llegan acompañados del nº 1 en satisfacción del cliente de JD Power para quien cumple los requisitos.
Asegurados con varias compañías que no piensan cambiarse
RLI Personal Umbrella (Standalone)
RLI es el único paraguas independiente que no exige pólizas base agrupadas, así que puedes montar 1 M€ o más encima de la aseguradora de auto u hogar que ya utilizas.
Patrimonios altos, por encima del millón de euros
Chubb Masterpiece Umbrella
Chubb Masterpiece ofrece tramos de 5 a 50 M€ con gestión de siniestros de guante blanco y coberturas especializadas —responsabilidad como consejero, difamación— que los paraguas estándar excluyen.
Qué aporta el paraguas frente a las pólizas base
El seguro paraguas entra en juego cuando se agota la responsabilidad civil del seguro de coche o de hogar. Con límites de 250.000 € en auto y 300.000 € en hogar, un paraguas de 1 M€ te deja con 1,25 M€ de protección en auto y 1,3 M€ en hogar.
Casi todas las pólizas paraguas exigen unos mínimos en la cobertura base (250.000 € en auto, 300.000 € en hogar). Con la responsabilidad civil mínima obligatoria del coche (unos 25.000 €) la mayoría de aseguradoras no te aceptará.
Cómo escala la prima de 1 M€ a 5 M€
Prima anual para 1 M€: Geico 200-250 € (la más barata del mercado generalista), USAA 150-200 € (militares), State Farm 220-280 €, RLI 250-300 €, Chubb 500-800 €.
Pasar a 5 M€ añade: Geico +200 €, State Farm +250 €, USAA +150 €, RLI +300 €, Chubb +1.500-3.000 €. Las aseguradoras de grandes patrimonios (Chubb) suben más rápido porque sus clientes cuentan con usar la cobertura.
Cuándo necesitas de verdad un paraguas
Escenarios de demanda: accidente de tráfico con culpa y lesiones graves (solo los gastos médicos superan los 500.000 €), mordedura de perro, accidente en la piscina, difamación. En un pleito serio los límites base se agotan enseguida.
Umbral de patrimonio: la mayoría de asesores recomienda contratar un paraguas a partir de 300.000 € de patrimonio neto. Por debajo, la responsabilidad civil de las pólizas base y el resto de tus bienes suelen bastar.
Preguntas frecuentes
¿Cuánta cobertura paraguas necesito?▼
¿Estoy obligado a agrupar pólizas? ¿Puedo quedarme con mi seguro de coche?▼
¿El paraguas lo cubre todo?▼
¿Necesito un paraguas si ya tengo hogar y auto?▼
Comentarios y preguntas
La conversación ocurre en nattzy, nuestro foro. Entra con Google para participar.




