Meilleurs fonds indiciels 2026 : 5 comparés sur les frais
Les ratios de frais ont tellement convergé vers zéro que choisir le mauvais fonds indiciel ne coûte presque plus rien — et pourtant les différences d'efficacité fiscale, de portabilité et de mécanique de négociation comptent encore sur des décennies. Ces cinq fonds couvrent quasiment le même marché mais servent des investisseurs différents de manières sensiblement différentes. Voici ce qui les sépare une fois le marketing écarté.
En bref
Pour la plupart des comptes imposables, VTI est le choix à privilégier : plus de 3 700 actions américaines pour des frais de gestion de 0,03 %, et sa structure d'ETF permet à Vanguard d'évacuer les plus-values latentes, ce qui lui confère une meilleure efficacité fiscale qu'un fonds commun de placement. FZROX de Fidelity est le fonds le moins cher qui existe, à 0,00 %, mais il suit un indice maison et n'est pas transférable ; SWTSX permet d'investir automatiquement des montants fixes en dollars chez Schwab, et SCHB est l'ETF de Schwab aux écarts serrés qui répond à VTI.
Fonds évalués sur cinq critères : ratio de frais, taille du fonds et liquidité, efficacité fiscale (structure ETF vs fonds commun), portabilité entre courtiers, et erreur de suivi historique par rapport à l'indice cible.
Meilleur au global: VTI détient plus de 3 700 actions américaines à 0,03 % de frais et constitue la recommandation par défaut pour les comptes de courtage imposables. Sa structure ETF permet à Vanguard d'évacuer les gains latents en nature, et le fonds n'a émis aucune distribution de plus-values depuis 2000.
Notre sélection ↓Articles connexes


Disponible chez Vanguard, Fidelity, Schwab et la plupart des courtiers. Sans minimum chez la plupart.
VTI détient plus de 3 700 actions américaines à 0,03 % de frais et constitue la recommandation par défaut pour les comptes de courtage imposables. Sa structure ETF permet à Vanguard d'évacuer les gains latents en nature, et le fonds n'a émis aucune distribution de plus-values depuis 2000. Fonctionne chez tout courtier, se négocie avec des écarts inférieurs à 0,02 $.
Points forts
- ✓Aucune distribution de plus-values depuis 2000
- ✓Détenable chez tout courtier — entièrement portable
- ✓Écart acheteur-vendeur ultra-serré, plus de 400 M$ de volume quotidien
Points faibles
- ✗0,03 % de frais contre 0,00 % pour FZROX — infime mais non nul
- ✗Achat en parts entières sauf si le courtier permet l'achat fractionné d'ETF
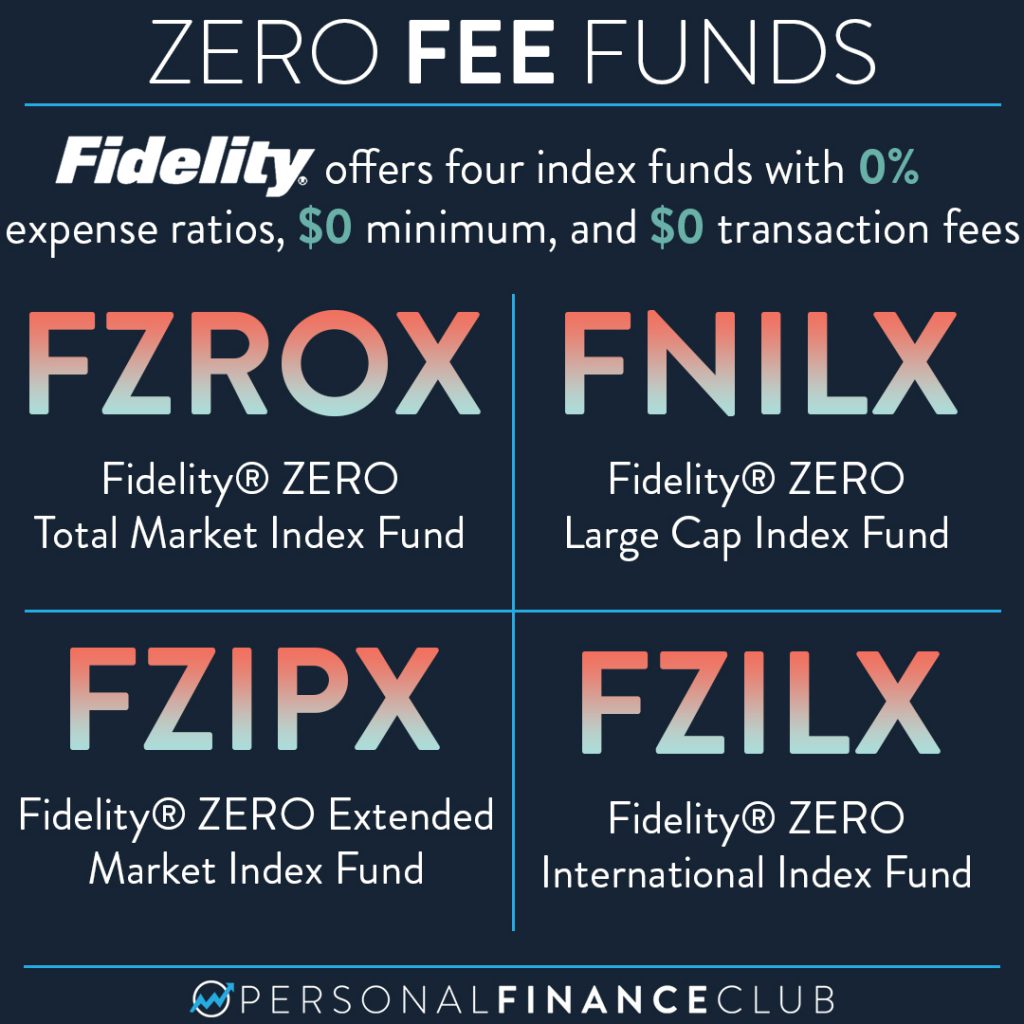
Disponible uniquement chez Fidelity. Aucun investissement minimum, aucuns frais de transaction.
FZROX est le fonds indiciel le moins cher au monde à 0,00 % — Fidelity absorbe tous les coûts d'exploitation comme stratégie d'acquisition de clients. Le fonds suit l'indice propriétaire Fidelity US Total Investable Market avec une erreur de suivi quasi nulle depuis son lancement en 2018. Le seul vrai inconvénient est la portabilité : impossible de transférer les parts hors de Fidelity sans vendre.
Points forts
- ✓Ratio de frais de 0,00 % — vraiment gratuit à détenir
- ✓La structure de fonds commun permet l'investissement automatique en montants exacts
- ✓Aucun investissement minimum
Points faibles
- ✗Fidelity uniquement : vente obligatoire en cas de changement de courtier
- ✗Indice propriétaire, ni CRSP ni Russell — différences mineures de méthodologie
Que rechercher dans un fonds indiciel de marché total
Le paysage des fonds paraît identique en surface — frais quasi nuls, large diversification, gestion passive. Les différences se logent dans la structure, le traitement fiscal et l'endroit où vous pouvez les détenir.
Comment les cinq fonds ont performé
VTI, SWTSX et SCHB suivent le même indice CRSP US Total Market (ou des équivalents proches) à quelques points de base près par an depuis plus d'une décennie. Leurs rendements annualisés sur 10 ans jusqu'à 2025 sont à moins de 0,05 % les uns des autres — effectivement identiques. FZROX n'existe que depuis 2018 mais suit son indice propriétaire Fidelity US Total Investable Market avec une erreur quasi nulle.
SPY suit le S&P 500, qui a surperformé les fonds de marché total lors de 8 des 15 dernières années grâce à la domination des grandes capitalisations. Sur des cycles de marché complets, la différence est négligeable — les années 2000 ont vu les petites capitalisations nettement surperformer. Aucune approche n'a d'avantage durable ; votre préférence pour la simplicité ou l'exhaustivité compte plus que de choisir l'indice historiquement supérieur.
En résumé
Si vous voulez le coût le plus bas possible et vivez dans l'écosystème Fidelity, le ratio de 0,00 % de FZROX est difficile à contester — comprenez simplement que vous ne pourrez pas transférer les parts si vous partez. VTI est le choix consensuel pour les comptes imposables chez n'importe quel courtier : coût ultra-bas, liquidité maximale, et la structure ETF minimise les distributions de plus-values. SCHB est le choix identique pour les utilisateurs Schwab qui préfèrent leur famille de fonds maison.
SWTSX n'a de sens qu'à l'intérieur d'un compte retraite Schwab où la portabilité est sans importance. SPY a sa place dans les stratégies d'options, les portefeuilles institutionnels et les trades tactiques de court terme — son ratio de 0,09 % est un frein inutile pour les investisseurs de long terme, qui peuvent acheter VOO à 0,03 % pour la même exposition au S&P 500. Faites correspondre le fonds à votre courtier et à votre horizon de temps, puis n'y pensez plus.
Questions fréquentes
FZROX est-il vraiment gratuit ? Où est le piège ?▼
VTI vs SCHB — lequel est meilleur pour un utilisateur Schwab ?▼
Pourquoi SPY a-t-il un ratio de frais plus élevé que VOO ?▼
Puis-je détenir VTI dans un Roth IRA ?▼
Fonds de marché total vs fonds S&P 500 — lequel a les meilleurs rendements à long terme ?▼
Commentaires et questions
La discussion se passe sur nattzy, notre forum. Connectez-vous avec Google pour participer.