2026 최고의 소상공인 대출: 대출업체 5곳 비교
WriterPickly 편집부
2026-06-12 업데이트
대부분의 소상공인은 은행이 승인해 줄 수 있는 속도보다 빨리 자금이 필요하고, 그래서 온라인 대출업체가 시장을 장악했습니다. 맞는 대출업체는 매출, 신용 점수, 자금이 얼마나 빨리 필요한지, 그리고 회전식 이용을 원하는지 일시금을 원하는지에 크게 좌우됩니다. 이 다섯 곳은 이런 기준 전반에서 가장 분명한 선택지로, 5.5%까지 낮은 SBA 보증 금리부터 몇 시간 안에 지급되는 당일 신용한도까지 다룹니다.
빠른 결론
대부분의 사업자에게는 BlueVine이 앞섭니다. 상환하는 만큼 다시 채워지는 최대 $250,000의 회전식 플렉스 한도, 24시간 이내 지급, 중도상환 수수료 없음이 장점이지만, FICO 625점과 월 매출 $40,000을 요구합니다. Fundbox는 FICO 600점과 월 약 $8,300의 매출로 문턱을 낮춰 초소형 사업체에 맞고, Amex Kabbage는 이자율이 아니라 인출 기간별로 비용을 매기며, OnDeck는 신용 이력이 얇은 사업자에게 당일 지급을 제공하고, Lendio의 마켓플레이스는 APR 5.5~11.25%의 SBA 7(a) 대출까지 연결해 줍니다.
📋평가 방법
각 대출업체를 최소 신용·매출 요건, APR 범위(필요한 경우 팩터 레이트에서 환산), 신청부터 지급까지의 속도, 회전식과 기간 대출 구조, 중도상환 수수료, 개인 보증 요건, 최대 대출 또는 신용한도 금액으로 평가했습니다.
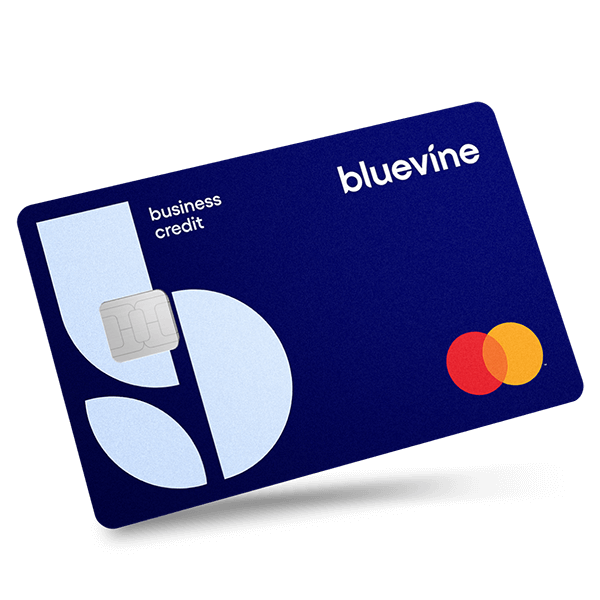
종합 최고: BlueVine의 회전식 플렉스 한도는 최대 $250,000이며, 매주 상환하면 이용 가능 한도가 자동으로 다시 채워집니다. 카드 없는 고한도 사업자 신용카드처럼 작동합니다.
관련 기사


1★ Best PickA+종합 최고BlueVine Business Line of Credit
BlueVine의 회전식 플렉스 한도는 최대 $250,000이며, 매주 상환하면 이용 가능 한도가 자동으로 다시 채워집니다. 카드 없는 고한도 사업자 신용카드처럼 작동합니다. 승인에는 FICO 625점과 월 매출 $40,000이 필요하고, 승인 후 24시간 안에 자금이 지급됩니다. 하한 APR 6.2%는 온라인 대출 분야에서 경쟁력이 있으며, BlueVine은 사업자 신용평가기관에 보고해 시간이 지나면서 D&B 프로필을 쌓아 줍니다.
추천 포인트
- ✓최대 $250,000의 회전식 신용, 재신청 없이 인출·상환·재인출
- ✓24시간 안에 지급, 사업자 신용평가기관에 보고
- ✓중도상환 수수료 없음, 조기 상환하면 즉시 수수료가 멈춤
아쉬운 점
- ✗월 매출 $40,000 최소 요건이 아주 작거나 계절성인 사업체를 배제함
- ✗APR 범위 6.2%~78%가 넓음, 평균적인 차입자는 보통 15~35% 범위
소상공인 대출에서 볼 점
광고 금리만으로는 전체 그림을 알기 어렵습니다. OnDeck 같은 팩터 레이트 대출업체는 비용을 APR이 아니라 배수(예: 대출금의 1.25배)로 표시해서 실제 비용 비교가 더 어렵습니다. 비교하기 전에 항상 APR로 환산하세요. 12개월 기간 대출의 팩터 레이트 1.25는 대략 APR 50%로, OnDeck가 대표 범위에 내건 하한 29.9%와는 크게 다릅니다.
지급 속도와 비용의 트레이드오프
당일이나 익일 지급에는 대가가 따릅니다. 24시간 안에 승인하고 지급하는 대출업체(BlueVine, Fundbox, OnDeck)는 보통 심사에 일주일 이상 걸리는 대출업체보다 금리가 높습니다. 현금 흐름 공백이 5~10일 기다릴 수 있다면, Lendio의 SBA 마켓플레이스나 Amex Kabbage의 3일 심사 기간으로 대출 기간 동안 이자를 수천 달러 아낄 수 있습니다. 내일 급여를 줘야 한다면 당일 지급의 추가 비용은 피할 수 없을 수도 있습니다.
회전식 신용한도와 기간 대출
회전식 신용한도(BlueVine, Fundbox, Amex Kabbage)는 반복해서 인출하고 상환할 수 있습니다. 인출한 금액에만 이자를 내고, 상환하는 만큼 한도가 다시 채워집니다. 기간 대출(OnDeck)은 일시금을 먼저 지급하고, 자금을 썼는지와 상관없이 매주 또는 매월 고정 상환을 합니다. 신용한도는 계절성 사업이나 현금 수요를 예측하기 어려운 사업에 맞고, 기간 대출은 필요한 금액을 정확히 아는 장비나 리모델링 같은 일회성 투자에 맞습니다.
최소 신용 점수와 매출 요건
BlueVine은 FICO 625점과 월 매출 $40,000을 요구합니다. Fundbox는 FICO 600점과 연 매출 $100,000만 요구하며, 이 분야에서 가장 낮은 문턱 중 하나입니다. OnDeck는 FICO 625점과 연 매출 $100,000에서 승인합니다. Amex Kabbage는 FICO 640점과 월 매출 $3,000을 요구해 문턱이 낮지만 Fundbox보다는 조금 까다롭습니다. Lendio를 통한 SBA 대출은 보통 FICO 650점 이상과 2년 이상의 업력을 요구하며, 이는 시장에서 가장 낮은 금리를 위한 대가입니다.
담보와 개인 보증
대부분의 온라인 대출업체(BlueVine, Fundbox, OnDeck 단기)는 특정 담보 대신 사업 자산 전반에 대한 일반 담보권을 설정하고, 지분이 큰 사업주에게는 개인 보증도 요구합니다. Lendio를 통한 SBA 7(a) 대출은 $25,000을 넘는 금액에 담보를 요구하며 개인 보증은 항상 요구합니다. 개인 보증을 피하는 것이 우선이라면, Fundbox는 $25,000 미만 인출에 개인 보증을 요구하지 않으며, 이는 개인사업자에게 의미 있는 차별점입니다.
중도상환 수수료
BlueVine과 Fundbox는 중도상환 수수료가 없습니다. 인출금을 일찍 갚으면 그 즉시 수수료가 더 붙지 않습니다. OnDeck의 단기 대출은 남은 원금에 중도상환 수수료가 없지만, 조기 상환 시 이자 할인은 상품마다 다릅니다. Lendio를 통한 SBA 대출은 만기 15년 초과 시 중도상환 수수료가 붙을 수 있으니 서명 전에 해당 대출업체에 확인하세요. Amex Kabbage는 인출 기간에 따라 수수료를 미리 매기므로 조기 상환해도 내야 할 총 수수료는 줄지 않습니다.
이 대출업체들의 실제 운용
BlueVine의 플렉스 한도 구조는 경쟁사와 확실히 다릅니다. 필요할 때 인출하고, 매주 상환하며, 갚는 만큼 이용 가능 한도가 자동으로 다시 채워집니다. 사업자 신용카드와 비슷하지만 한도가 더 높습니다(최대 $250,000). 하한 APR 6.2%는 신용과 매출이 탄탄한 사업체라면 받을 수 있지만, 대부분의 차입자는 15~35% 범위에 들어갑니다. BlueVine은 사업자 신용평가기관에도 보고해서, 시간이 지나면서 Dun & Bradstreet 이력을 쌓는 데 도움이 됩니다.
Fundbox는 아주 작은 사업체와 개인사업자에게 돋보입니다. 연 매출 $100,000 최소 요건은 이 가운데 의미 있는 기준으로는 가장 낮고, 승인 결정은 방대한 서류가 아니라 회계 소프트웨어나 은행 계좌 연결을 바탕으로 몇 분 안에 나옵니다. $1,000~$150,000의 인출에 12주 또는 24주 상환 기간이라 상환액을 예측하기 쉽습니다. 인출당 수수료 구조(4.66%~8.99%)는 투명하지만 반복해서 인출하면 누적될 수 있으니, 결정하기 전에 1년 내내 쓸 때의 총비용을 계산해 보세요.
Lendio는 대출업체가 아니라 SBA 승인 은행을 포함한 75곳 이상의 대출업체와 사업체를 연결하는 마켓플레이스입니다. 신청서 하나로 여러 대출업체의 제안을 받을 수 있으며, 여기에는 APR 5.5%~11.25%의 SBA 7(a) 대출도 포함됩니다. SBA 절차는 더 오래 걸리고(최소 2~4주) 서류도 더 많이 필요하지만, 5년 대출 기준 금리 이점은 온라인 대출업체보다 10~30%포인트에 달해 수만 달러 차이가 날 수 있습니다. 자격이 되고 기다릴 수 있는 사업체라면 Lendio의 마켓플레이스가 당연한 출발점입니다.
결론
신용이 괜찮고 당장 현금 위기가 없는 기존 소상공인 대부분은 Lendio의 SBA 마켓플레이스부터 시작하세요. 신청서 하나로 여러 제안을 받고, 시장에서 가장 낮은 금리를 이용할 가능성도 있습니다. 24~72시간 안에 자금이 필요하다면 BlueVine이나 Amex Kabbage가 최소한의 서류로 경쟁력 있는 금리의 회전식 신용을 제공합니다. BlueVine의 월 매출 $40,000 하한을 맞추기 어려운 아주 작거나 신생인 사업체에게는 Fundbox가 가장 분명한 선택입니다.
OnDeck는 APR 상한(97.3%)이 높아서 첫 번째 선택지가 아니라 최후의 수단입니다. 속도는 실제로 빠르지만 비용이 높습니다. 다른 곳에서 거절당했고 매출 기회가 자금 비용보다 분명히 클 때만 OnDeck를 쓰세요. 팩터 레이트 대출은 연 환산 자금 비용을 이해할 수 있도록 서명하기 전에 항상 APR로 환산해야 합니다.
자주 묻는 질문
소상공인 대출에는 신용 점수가 얼마나 필요한가요?▼
소상공인 대출은 얼마나 빨리 받을 수 있나요?▼
사업자 신용한도가 기간 대출보다 나은가요?▼
소상공인 대출에는 담보가 필요한가요?▼
사업자 대출에서 APR과 팩터 레이트는 어떻게 다른가요?▼
가격은 변동됩니다. 최신 가격은 판매처에서 확인하세요.
댓글 및 질문
토론은 커뮤니티 포럼 nattzy에서 진행됩니다. Google 계정으로 바로 참여할 수 있습니다.
아직 고민 중이신가요? 커뮤니티에 직접 질문해 보세요 — nattzy에 질문하기 ↗