2026 최고의 개인 금융 소프트웨어: 5종 비교
WriterPickly 편집부
2026-05-19 업데이트
YNAB, Monarch Money, Quicken Simplifi, Empower, Tiller를 비교했습니다. 2026년 진짜 은행 동기화 안정성과 예산 방법론이 좋은 개인 금융 소프트웨어는 무엇인지.
빠른 결론
Mint 이후의 기본 선택지는 단연 Monarch Money입니다. 전 Mint 직원들이 설립했으며, 광고 없이 Mint와 비슷한 사용 경험을 제공하고, 사용자 보고에 따르면 다섯 가지 중 가장 안정적인 은행 동기화와 가구 공유, 강력한 투자 추적 기능을 월 14.99달러에 제공합니다. 연 109달러인 YNAB은 매일 확인할 의지가 있을 때만 가치가 있습니다. 제로 기반 예산은 실제로 소비 습관을 바꾸지만, 익숙해지기까지 4~6주가 걸립니다. 연 48달러인 Quicken Simplifi는 가장 저렴한 유료 옵션이지만, 동기화 재연결에 대한 불만이 더 많습니다.
📋평가 방법
이 비교는 문헌 조사입니다. 공개된 사양, 제조사 문서, 독립적인 리뷰와 시험 결과를 대조했습니다.
🏆 진지한 예산 관리에 최적: YNAB(You Need a Budget)은 손이 가는 일을 실제로 해낼 사람에게 맞는 선택입니다. 쓰기 전에 모든 돈에 역할을 정해두는 제로베이스 방식은 실제로 습관을 바꿉니다.
추천 순위 ↓어떤 분께 추천하나요?
관련 기사

1★ Best Pick🏆 진지한 예산 관리에 최적YNAB (You Need a Budget)
youneedabudget.com에서 가입. 34일 무료 체험. 연간 결제(109달러)가 월간 결제(월 14.99달러 = 연 180달러)보다 훨씬 저렴합니다. 학생은 1년 무료.
YNAB(You Need a Budget)은 손이 가는 일을 실제로 해낼 사람에게 맞는 선택입니다. 쓰기 전에 모든 돈에 역할을 정해두는 제로베이스 방식은 실제로 습관을 바꿉니다. 몇 달 안에 '어디로 샜는지 모르는 돈'이 확 줄었다는 후기가 많습니다. 단점은 매일 확인해야 한다는 점과 4~6주의 적응 기간입니다. 연 109달러(약 15만 원)로 유료 서비스 중 가장 비쌉니다. 꾸준히 쓸 사람이라면 투자 대비 효과 면에서 이 비교군 최고의 가성비입니다.
추천 포인트
- ✓제로베이스 예산이 실제 소비 습관을 바꿔줌
- ✓교육 콘텐츠가 최고 수준(무료 워크숍, 팟캐스트)
- ✓활발한 커뮤니티
아쉬운 점
- ✗학습 곡선이 가장 가파름(4~6주)
- ✗효과를 다 보려면 매일 점검이 필요
- ✗연 109달러로 가장 비쌈
2🪟 Mint 대체 1순위Monarch Money
monarchmoney.com에서 가입. 7일 무료 체험. 연간 결제(99달러)로 월간 대비 80달러 절약. 첫해 30~50% 할인 프로모 코드가 자주 풀립니다.
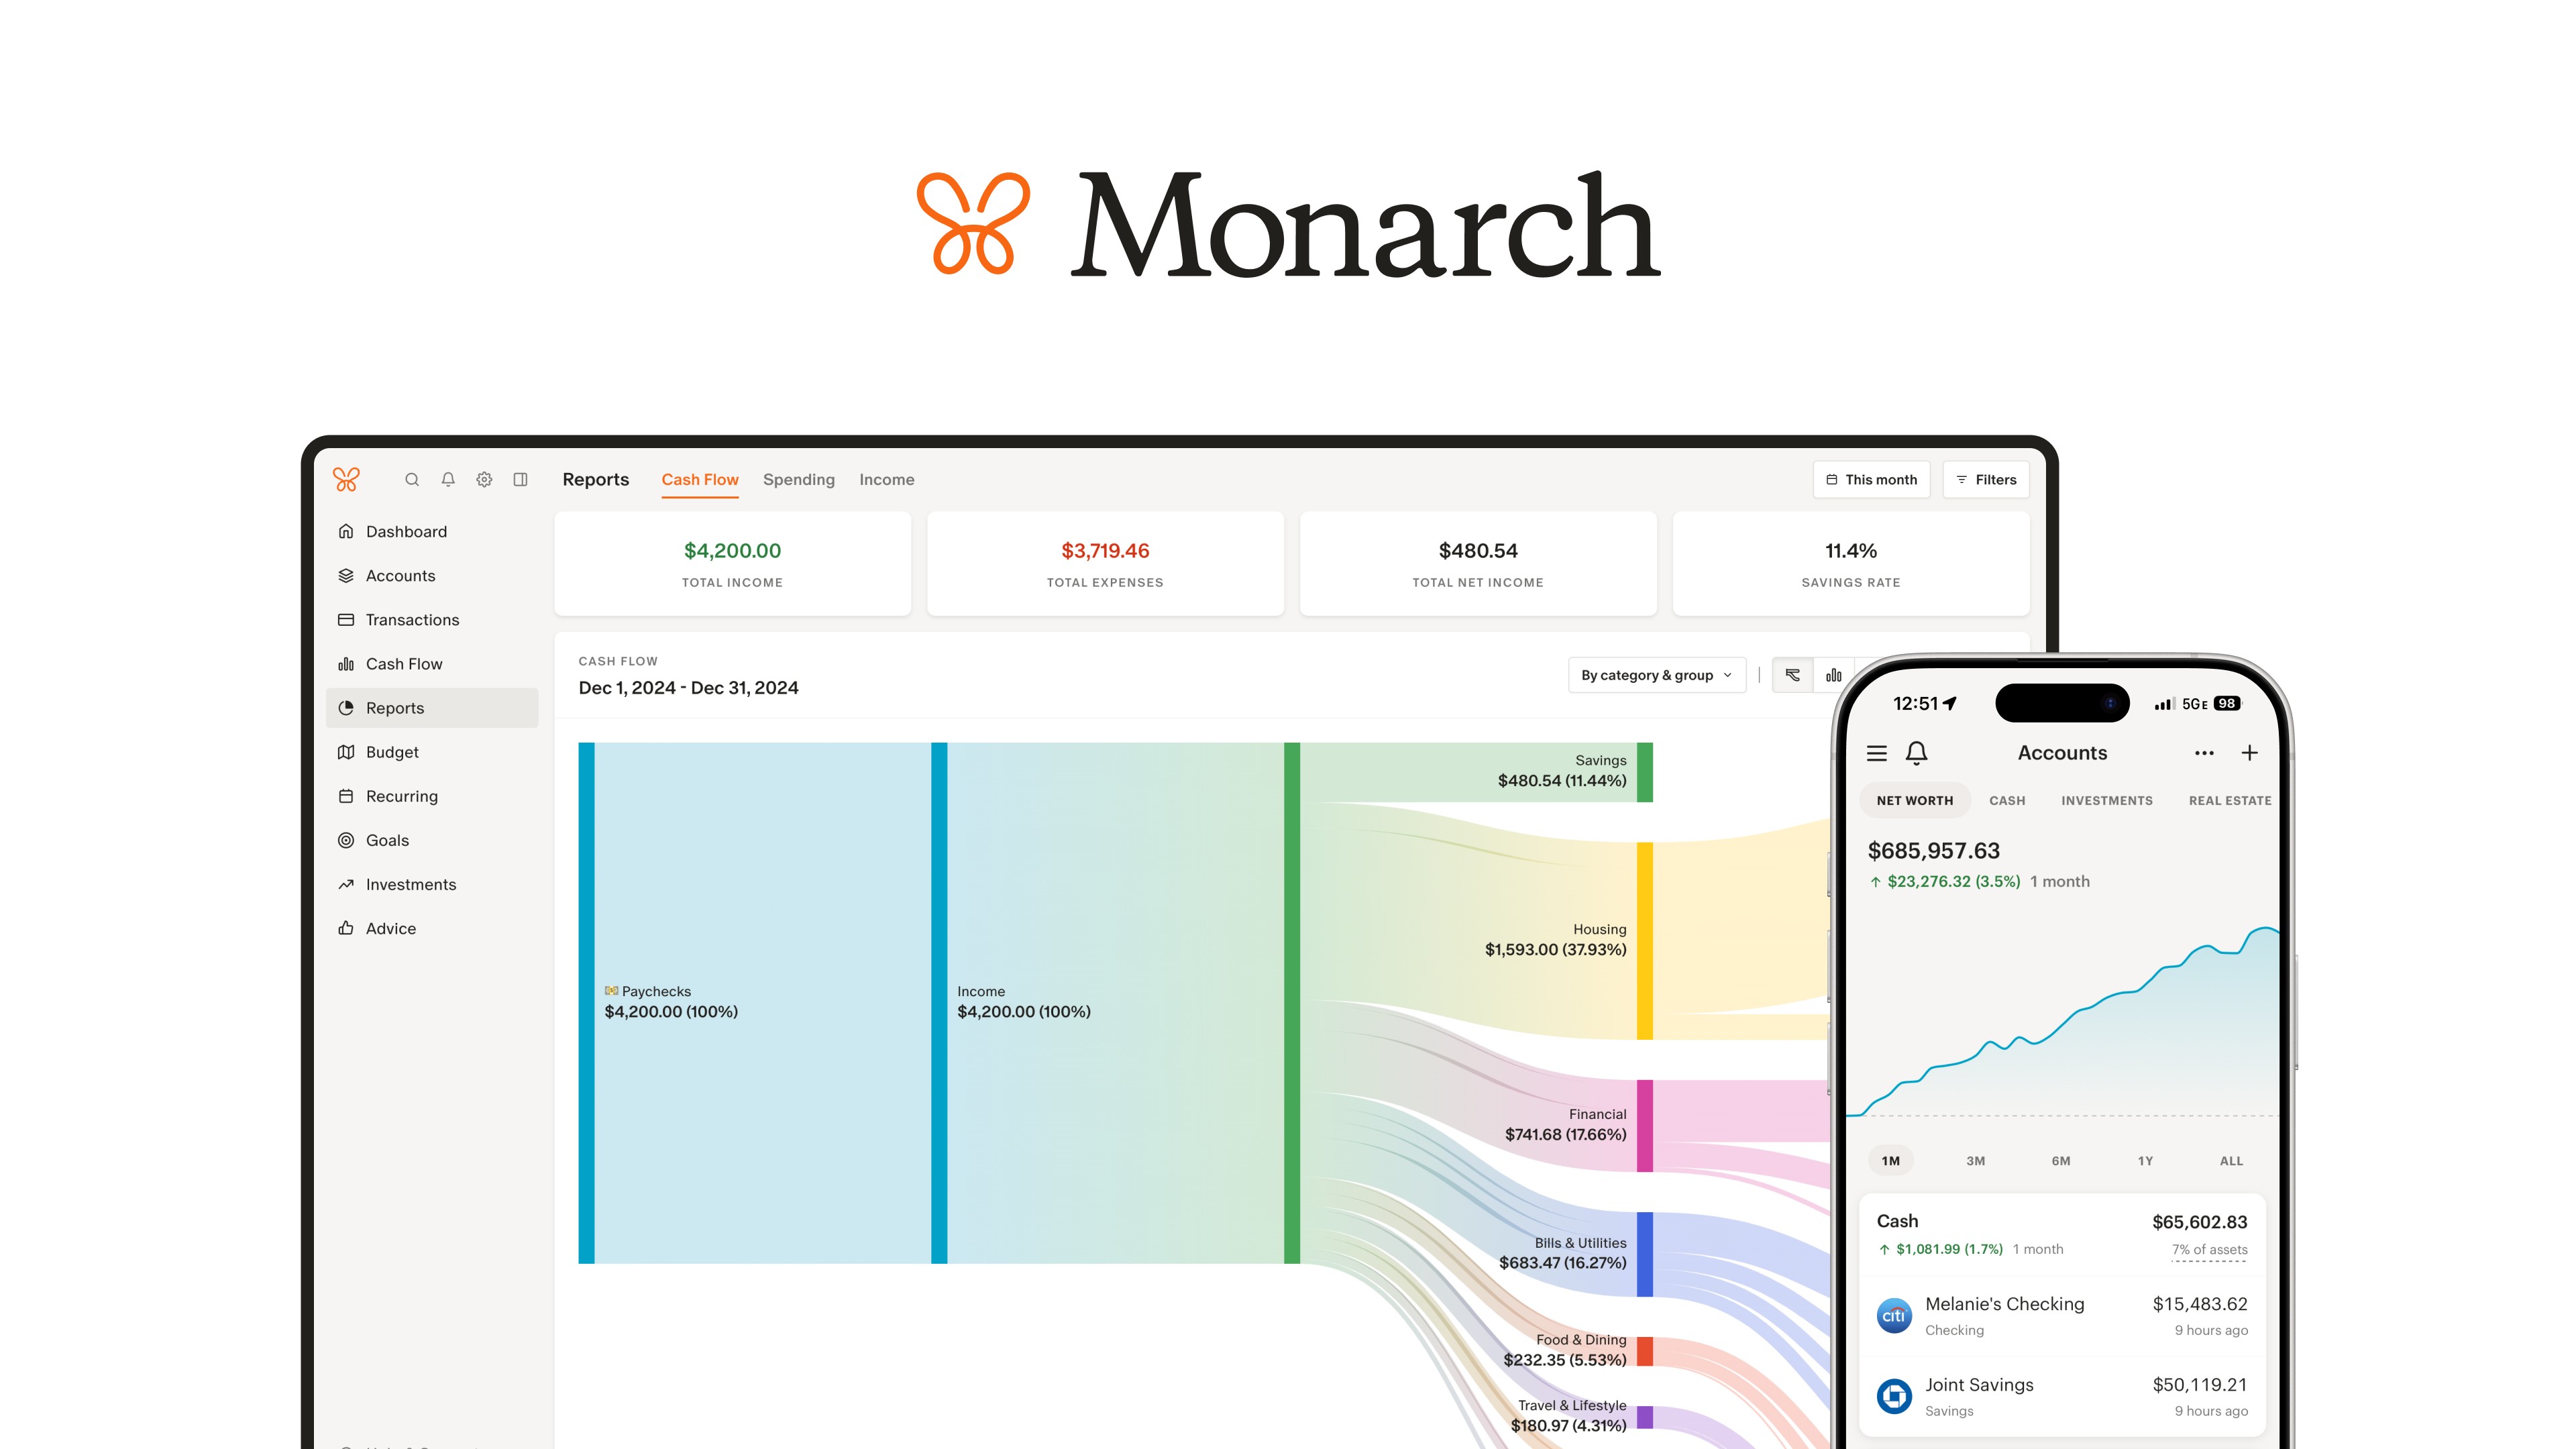
Monarch Money는 Mint 이후의 사실상 기본 선택지입니다. Mint 출신 직원들이 만들었고, 광고 없이 Mint와 비슷한 사용감을 제공합니다(종료 전 Mint는 신용카드 광고가 넘쳐났죠). 안정적인 은행 연동, 가족 공유, 사용자 지정 카테고리, 뛰어난 투자 추적을 갖췄습니다. 월 14.99달러 또는 연 99달러(약 14만 원). '올인원'을 지향하는 만큼 여러 가지를 두루 잘하지만 특별히 뾰족한 영역은 없습니다.
추천 포인트
- ✓광고 없는 Mint 스타일 사용감
- ✓사용자 후기 기준, 다섯 중 은행 연동이 가장 안정적
- ✓부부·가족용 공유 기능
아쉬운 점
- ✗연 99달러로 중간 가격대
- ✗예산 방식이 YNAB보다 느슨함
- ✗2018년 설립으로 업력이 짧은 편
3💸 저비용 최적Quicken Simplifi
quicken.com/simplifi에서 가입. 30일 환불 보장. Quicken 공식 사이트에서 첫해 24달러로 할인되는 경우가 잦습니다.
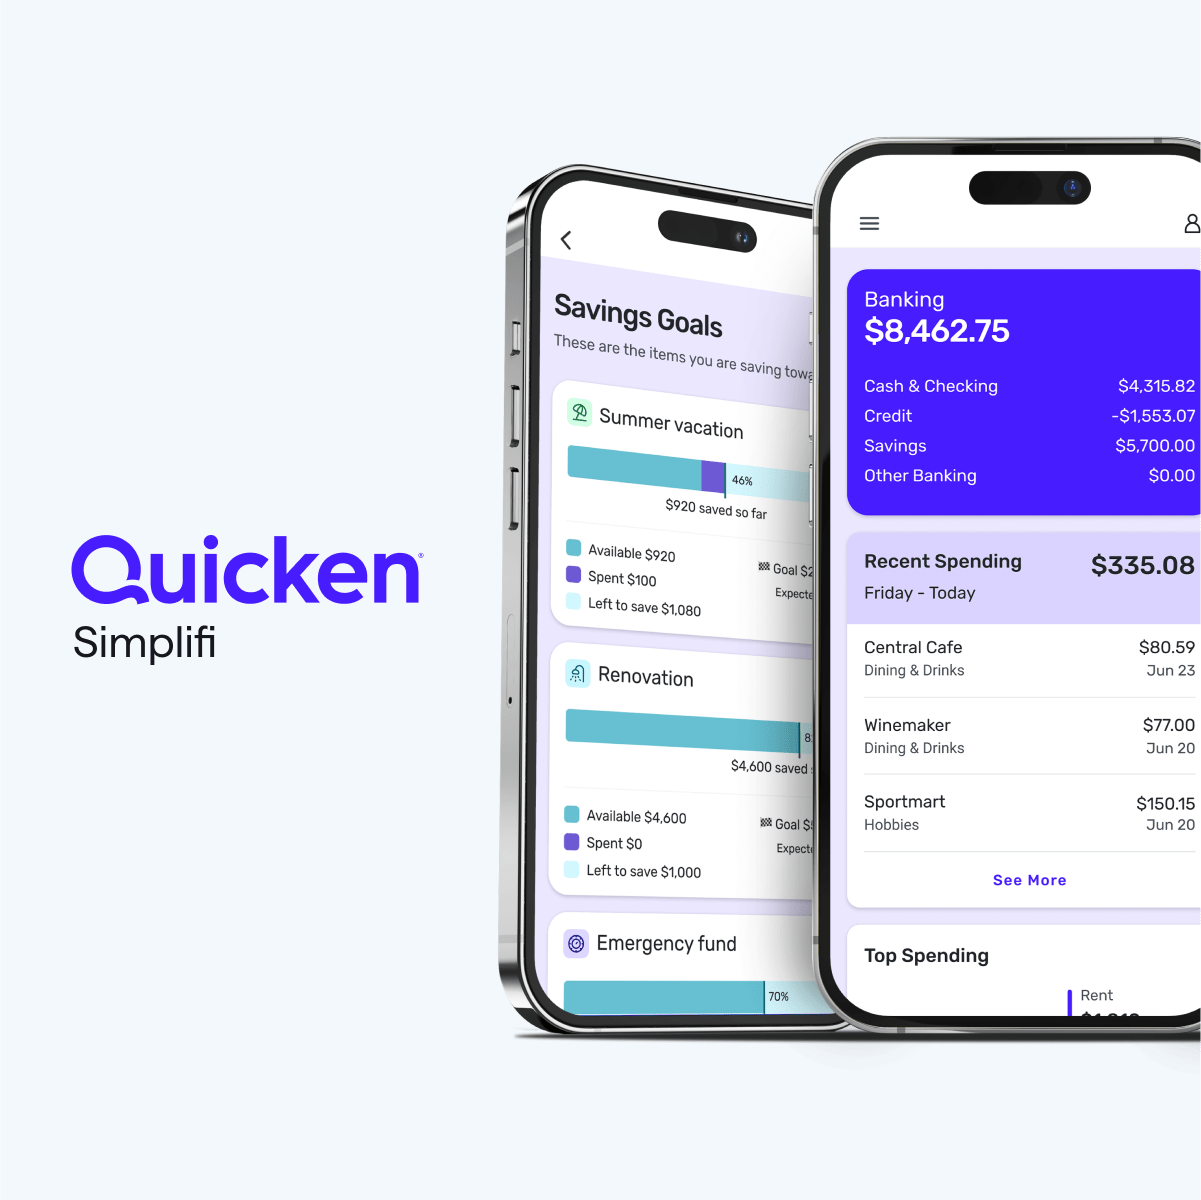
Quicken Simplifi는 연 48달러(약 6만 6천 원, 연간 결제 시 월 3.99달러)로 가장 저렴한 선택지입니다. 예산과 은행 연동에 집중한, 군더더기를 덜어낸 Quicken Online이라고 보면 됩니다. 은행 연동은 Monarch나 YNAB보다 재연결 불만이 잦습니다. 정기 지출을 놓치지 않게 해주는 '관심 목록' 기반 지출 계획 기능은 꽤 쓸 만합니다. 투자 추적은 깊이가 없고 가족 공유도 없습니다.
추천 포인트
- ✓연 48달러로 유료 서비스 중 최저가
- ✓정기 지출을 챙겨주는 관심 목록 기능
- ✓Quicken(Aqua Capital 소유)이라는 뒷배
아쉬운 점
- ✗Monarch보다 연동 재설정이 잦음
- ✗가족 공유 없음
- ✗투자 추적 기능이 제한적
뉴스레터 구독
유용한 정보와 신규 소식을 가끔 보내드립니다. 스팸 없음.
4📈 투자자에게 최적Empower Personal Dashboard

empower.com에서 가입. 완전 무료. 연동 자산이 25만 달러를 넘으면 자산관리 상담사에게 소개 전화가 오는데, 관심 없다면 정중히 거절하면 됩니다.
Empower Personal Dashboard(구 Personal Capital)는 투자자에게 딱 맞는 무료 도구입니다. 순자산 추적, 은퇴 설계, 투자 수수료 분석, 자산 배분 도구가 모두 훌륭합니다. 예산 기능은 기본 수준이라, 항목별 예산까지는 필요 없고 투자 현황만 한눈에 보고 싶은 고소득자에게 적합합니다. Empower는 자산운용사이기도 해서, 연동된 자산이 25만 달러(약 3억 5천만 원)를 넘으면 영업 전화가 옵니다.
추천 포인트
- ✓투자·은퇴 추적이 뛰어남
- ✓무료
- ✓자산 배분 도구가 강력함
아쉬운 점
- ✗예산 기능은 기본 수준
- ✗연동 자산 25만 달러 이상이면 영업 전화
- ✗소비 습관 개선에는 초점이 덜함
5📊 스프레드시트 애호가에게 최적Tiller Money
tillerhq.com에서 가입. 30일 무료 체험. 연간 결제만 가능(79달러). 템플릿 라이브러리와 Tiller 커뮤니티 디스코드 이용 포함.
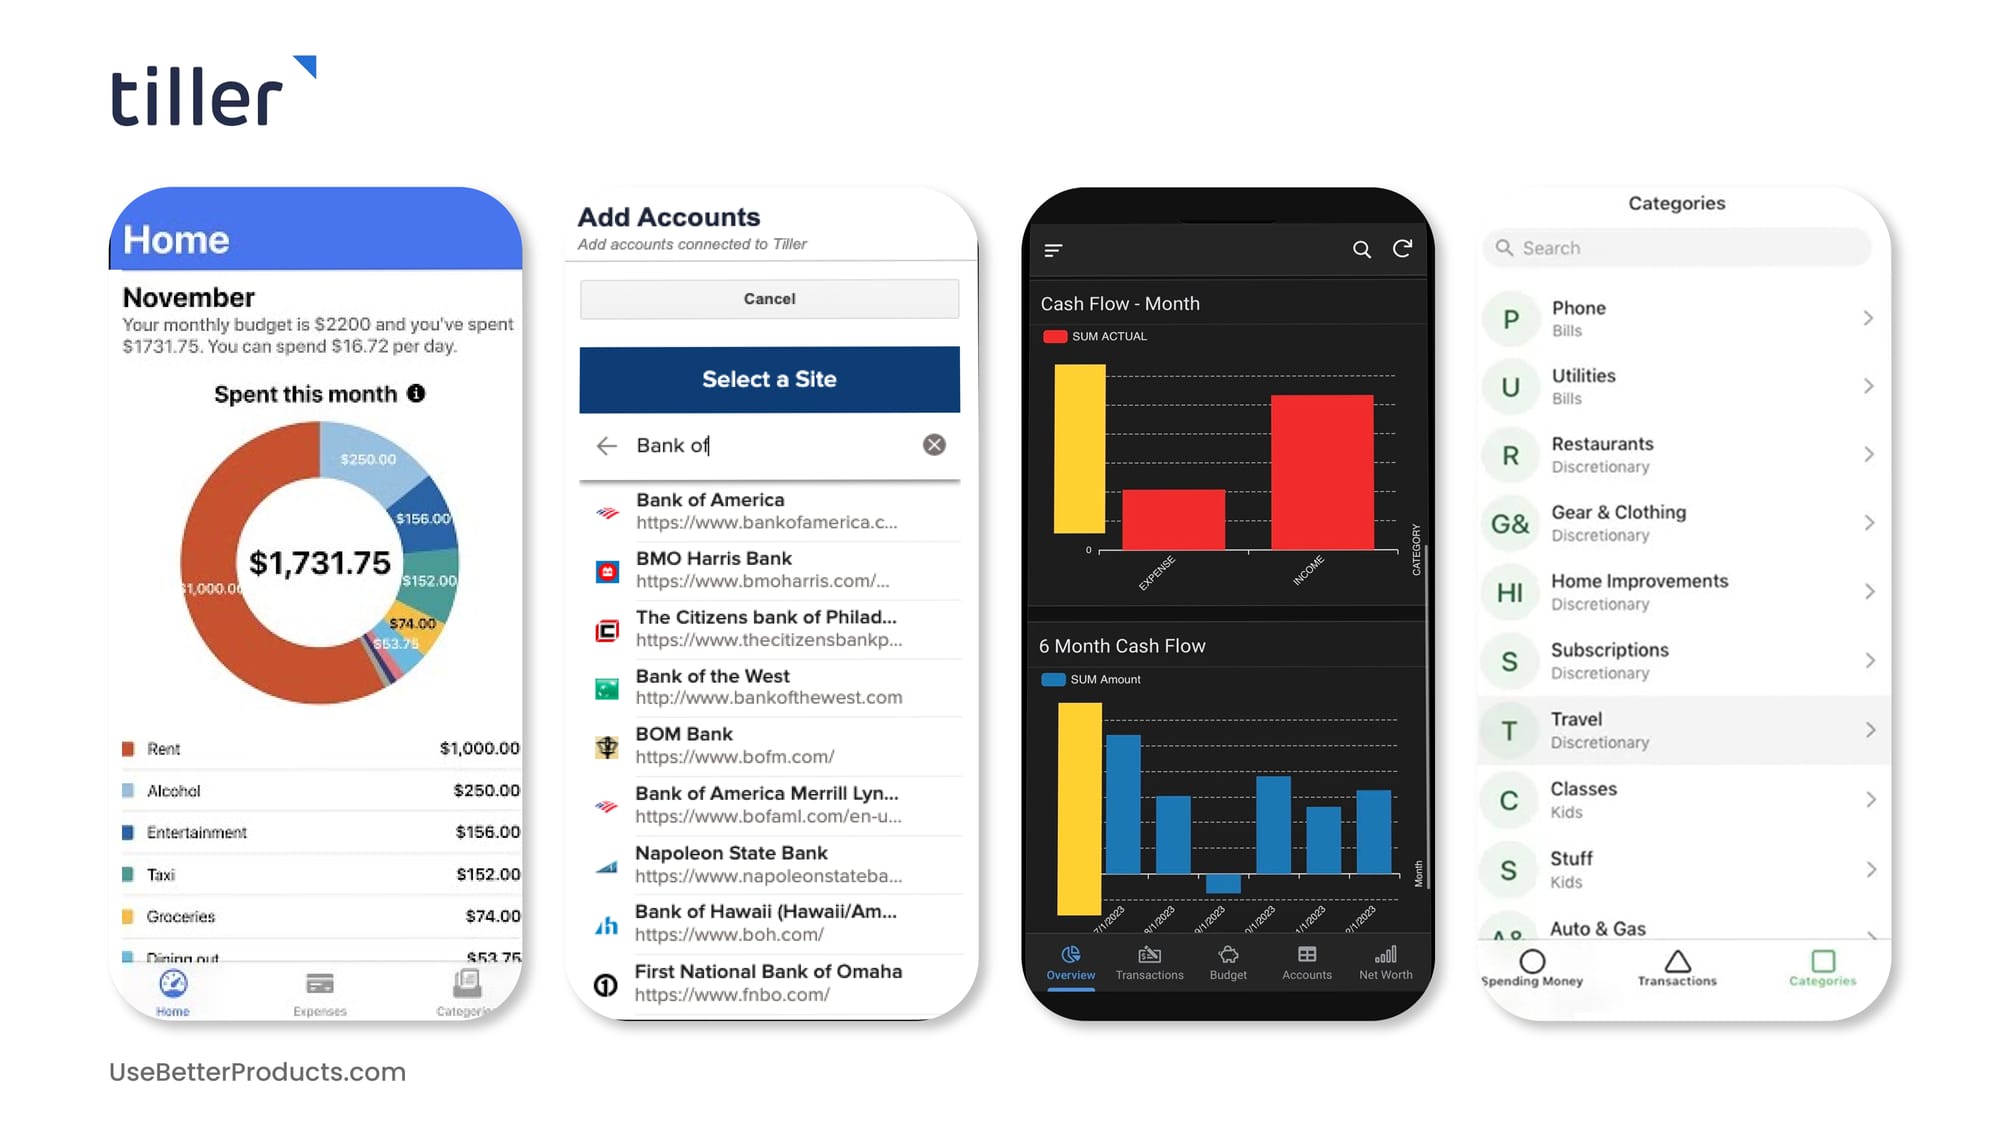
Tiller Money는 은행에서 동기화한 거래 내역을 매일 Google 스프레드시트(또는 Excel)에 기록해줍니다. 그다음은 기본 제공 템플릿이나 직접 짠 수식으로 원하는 예산 방식을 얼마든지 만들 수 있습니다. 연 79달러(약 11만 원). 자유도는 최대, 친절함은 최소입니다. 스프레드시트 작업 자체를 즐기는 사람에게 좋고, 잘 다듬어진 앱 경험을 원하는 사람에게는 맞지 않습니다. 시작점으로는 템플릿 라이브러리가 가장 좋고, 대부분은 YNAB 방식이나 봉투 예산법을 자기 식으로 고친 시트에 정착합니다.
추천 포인트
- ✓Google 스프레드시트를 통한 최대 자유도
- ✓탄탄한 템플릿 라이브러리
- ✓Plaid로 매일 은행 연동
아쉬운 점
- ✗스프레드시트에 익숙해야 함
- ✗전용 모바일 앱 없음(스프레드시트 앱만)
- ✗초기 설정에 2~4시간 소요
은행 연동 안정성
다섯 개 중 동기화가 가장 꾸준하다는 평이 많은 쪽은 Monarch Money입니다. 재연결이 필요한 경우가 없진 않지만, 사용자들은 일상적이라기보다 이따금 있는 일 정도로 이야기합니다.
YNAB이 그 뒤를 바짝 따릅니다. 재인증을 다시 해야 했다는 후기가 가장 잦은 곳은 Chase와 Capital One 연동입니다.
Quicken Simplifi는 재연결 관련 불만이 가장 많은 편이며, 그중에서도 Bank of America 연동이 자주 언급됩니다.
Empower Personal Dashboard는 투자 계좌 쪽이 가장 강합니다. 반면 입출금 계좌와 신용카드 연동은 상대적으로 약하다는 후기가 많습니다.
Tiller Money: Plaid를 통한 은행 연동 자체는 Monarch와 비슷한 수준입니다. 다만 Tiller는 데이터를 Google 스프레드시트에 기록하는 구조라, 스프레드시트에 익숙하지 않은 사람에게는 불안 요소가 하나 더 늘어나는 셈입니다.
예산 관리 방식
YNAB은 제로베이스 예산을 강제합니다. 돈을 쓰기 전에 모든 1원에 역할을 정해주는 방식이죠. 가장 엄격하고 소비 습관을 바꾸는 데 가장 효과적이지만, 매일 점검이 필요합니다. 학습 곡선도 제일 가파릅니다.
Monarch와 Simplifi는 카테고리별 예산(항목마다 한도를 정하고 대조)을 씁니다. 시작하기는 쉽지만 행동 변화 효과는 덜합니다.
Empower는 예산 관리 자체보다 순자산과 투자 추적에 초점이 있습니다. 이미 지출 관리가 되는 투자자에게 가장 잘 맞습니다.
Tiller는 데이터를 Google 스프레드시트에 넣어주고, 그다음은 원하는 방식대로 직접 설계하게 합니다. 자유도는 최대, 가이드는 최소입니다.
용도별 추천
제대로 예산을 짜려는 사람: YNAB, 연 109달러(약 15만 원). 제로베이스 방식은 실제로 소비 습관을 바꿔놓습니다. 가파른 학습 곡선을 감수할 값어치가 있습니다.
Mint 대체용: Monarch Money, 연 99달러(약 14만 원). Mint와 비슷한 사용감에 개발도 활발하고, 가족 공유가 되며 광고가 없습니다. 기존 Mint 사용자 대부분에게 무난한 기본 선택지입니다.
저렴한 선택: Quicken Simplifi, 연 48달러(약 6만 6천 원). 유료 서비스 중 가장 낮은 가격대에서 탄탄한 예산 관리를 제공합니다.
투자자용: Empower Personal Dashboard, 무료. 항목별 예산보다 순자산과 은퇴 설계에 무게가 실려 있습니다.
스프레드시트 애호가용: Tiller Money, 연 79달러(약 11만 원). Google 스프레드시트를 통한 최대 자유도. 스프레드시트 작업 자체가 즐거운 사람만 고르세요.
자주 묻는 질문
Mint는 왜 서비스를 종료했나요?▼
YNAB에 연 109달러를 쓸 만한가요?▼
무료인 Empower도 유료 서비스만큼 좋나요?▼
은행 계좌를 연결해도 안전한가요?▼
이 기사에서 소개한 제품 자세히 보기
- YNAB (You Need a Budget)$109/yr〜$179/yr미국 참고 가격
- Monarch Money$99/yr〜$179/yr미국 참고 가격
- Quicken Simplifi$48/yr〜$60/yr미국 참고 가격
- Empower Personal Dashboard$0미국 참고 가격
- Tiller Money$79/yr미국 참고 가격
가격은 변동됩니다. 최신 가격은 판매처에서 확인하세요.
댓글 및 질문
토론은 커뮤니티 포럼 nattzy에서 진행됩니다. Google 계정으로 바로 참여할 수 있습니다.
아직 고민 중이신가요? 커뮤니티에 직접 질문해 보세요 — nattzy에 질문하기 ↗