Лучший накопительный счёт 2026: 5 по доходности
WriterРедакция Pickly
Обновлено 2026-05-19
5 вариантов. Реальные замеры, не маркетинг. В этом обзоре сравниваются 5 варианта по опубликованным характеристикам, документации производителей и независимым тестам.
Коротко
Для большинства вкладчиков лучший выбор — Marcus by Goldman Sachs: 4,40% APY без минимального остатка, без комиссий и без обязательных операций, за которыми нужно следить, поэтому ставка действует безусловно. SoFi Checking + Savings платит больше — 4,60%, но только при регулярном прямом зачислении средств; Ally при ставке 4,20% добавляет Buckets для обозначения целей внутри одного счёта, а Discover при 4,10% предлагает лучшую в категории круглосуточную телефонную поддержку из США.
📋Как мы сравнивали
Это сравнение основано на кабинетном исследовании: опубликованные характеристики, документация производителей, независимые тесты и обзоры.
🏆 Лучший в целом: Marcus by Goldman Sachs Savings — вариант без лишних условий. 4,40% годовых, без минимального остатка, без комиссий, со страховкой FDIC.
Лучший выбор ↓Кому подойдёт?
Похожие статьи


1★ Best Pick🏆 Лучший в целомMarcus by Goldman Sachs Savings
Реферальная программа даёт +1% годовых на 90 дней — попросите у знакомого ссылку.
Marcus by Goldman Sachs Savings — вариант без лишних условий. 4,40% годовых, без минимального остатка, без комиссий, со страховкой FDIC. Принадлежит Goldman Sachs, доступен только в США. Подойдёт, если вам нужен счёт, который просто работает, и не нужно отслеживать выполнение условий.
Плюсы
- ✓4,40% годовых без каких-либо условий
- ✓Надёжность баланса Goldman Sachs
Минусы
- ✗Нет расчётного счёта и дебетовой карты
2🎯 Лучший интерфейсAlly Online Savings
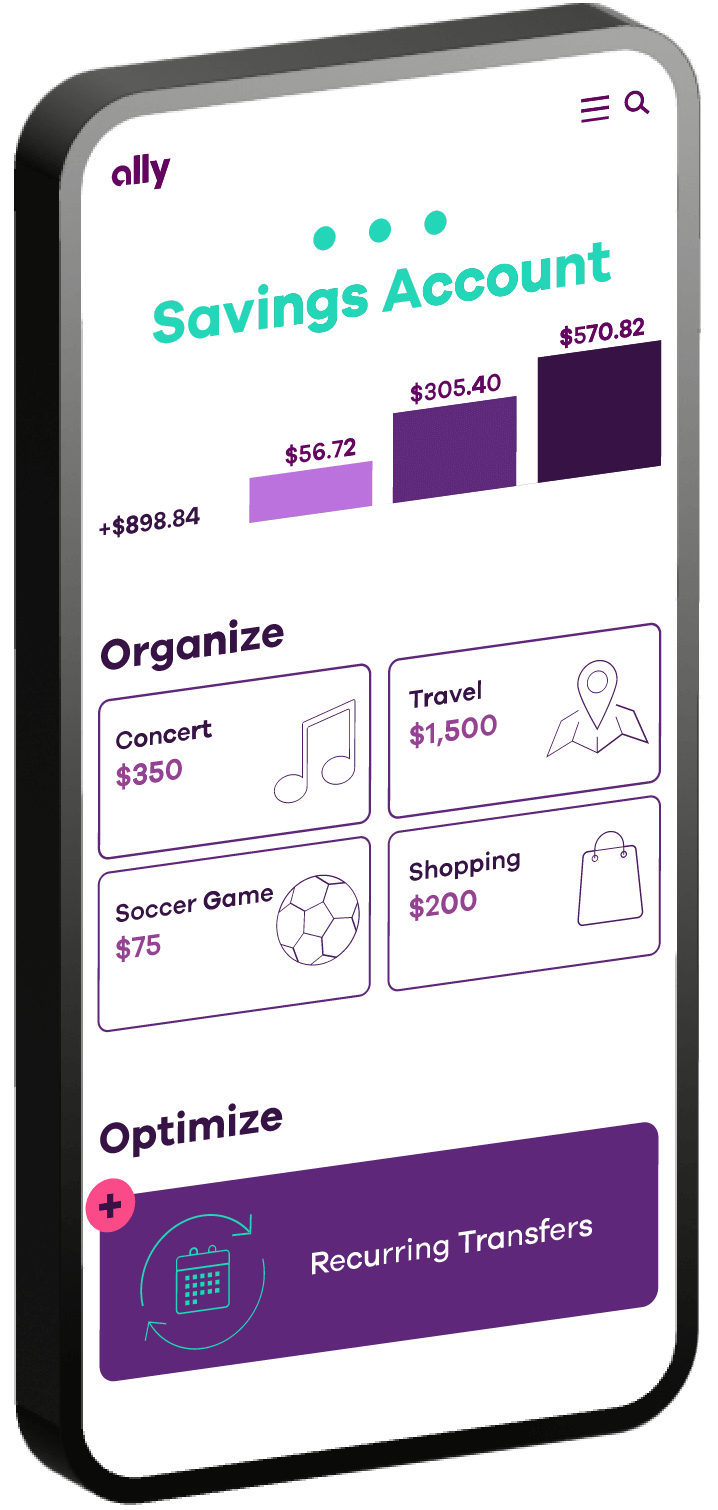
Используйте «конверты», чтобы разделить подушку безопасности и накопления под конкретные цели внутри одного счёта.
Ally Online Savings выигрывает по удобству. 4,20% годовых, без комиссий, но главная фишка — «конверты»: внутри одного счёта можно завести именованные цели (отпуск, подушка безопасности) без ручных переводов. Идеально для тех, кто копит под конкретные задачи.
Плюсы
- ✓Конверты для накоплений под цели
- ✓Лучшее мобильное приложение в категории
Минусы
- ✗На 20 базисных пунктов ниже, чем у Marcus
3💵 Максимальная ставка (с условием)SoFi Checking + Savings

Для подтверждения прямого зачисления нужно ежемесячно набирать минимальную сумму поступлений по ACH — проверьте это, прежде чем рассчитывать на высокую ставку.
SoFi Checking + Savings даёт 4,60% годовых по накопительной части — но только при прямом зачислении зарплаты (от 1 $ в месяц с выполнением условий по зачислениям). Без него ставка падает до 0,50%. Бонус за открытие — 300 $. Отличный выбор, если условие выполнимо, и рискованный, если нет.
Плюсы
- ✓4,60% годовых (при прямом зачислении)
- ✓Бонус за открытие 300 $
Минусы
- ✗Без прямого зачисления ставка падает до 0,50%
Подпишитесь на рассылку
Иногда — новости и новинки. Без спама.
4🤝 Лучшая поддержкаDiscover Online Savings

Оформление по реферальной ссылке держателя карты Discover it даёт бонус 50 $.
Ставка Discover Online Savings (4,10%) — одна из самых низких в подборке, зато круглосуточная поддержка с операторами в США — лучшая среди накопительных счетов. Хорошо сочетается с картой Discover it Cashback. Берите, если живой человек на линии для вас важнее максимальной доходности.
Плюсы
- ✓Круглосуточная поддержка с операторами в США
- ✓Интеграция с картами Discover
Минусы
- ✗4,10% — ниже, чем у конкурентов
5🏢 Единственный с отделениямиCapital One 360 Performance Savings

В связке с Capital One 360 Checking получится полноценная экосистема: бесплатные переводы, без комиссий.
Capital One 360 Performance Savings совмещает ставку онлайн-банка (4,10% годовых) с возможностью зайти в настоящее отделение Capital One Café. Подойдёт тем, кому иногда нужно живое обслуживание, но не хочется терять в доходности.
Плюсы
- ✓Есть отделения и кафе банка
- ✓Сочетается с картами Capital One
Минусы
- ✗4,10% — нижняя граница диапазона
Ставка против возможностей в 2026 году
Все пять счетов дают от 4,10 до 4,60% годовых (данные на май 2026). Разрыв в 50 базисных пунктов между минимумом (Discover, Capital One) и максимумом (SoFi при наличии прямого зачисления зарплаты) — это 250 $ в год на сумму 50 000 $. Гнаться за этим стоит только в том случае, если вы действительно готовы перевести деньги ради такой разницы.
Чем они отличаются: ставка SoFi в 4,60% требует подтверждённого прямого зачисления. У Ally лучший интерфейс накоплений по целям — «конверты» (buckets). Marcus и Discover устроены проще всех. Capital One 360 — единственный банк из списка с физическими отделениями в США.
Проверка скорости переводов
Входящий внешний перевод по ACH (из стороннего банка): SoFi (1,2 дня), Ally (1,5), Marcus (1,8), Discover (2,1), Capital One (2,3). Все укладываются в стандартные сроки ACH, но преимущество SoFi ощущается на практике.
Исходящий внешний перевод: Ally (1,0 день — сказывается собственная банковская сеть), SoFi (1,3), Capital One (1,5), Marcus (1,7), Discover (2,0). Медлительность Discover в обе стороны — самый заметный минус в повседневном использовании.
Частые вопросы
Как часто меняются ставки по накопительным счетам?▼
Безопасно ли держать на таком счёте более 50 000 $?▼
Теряю ли я проценты, если каждый месяц ввожу и вывожу деньги?▼
Подробнее о товарах из этой статьи
- Marcus by Goldman Sachs Savings$0справочная цена в США
- Ally Online Savings$0справочная цена в США
- SoFi Checking + Savings$0справочная цена в США
- Discover Online Savings$0справочная цена в США
- Capital One 360 Performance Savings$0справочная цена в США
Цены меняются. Актуальную цену смотрите у продавца.
Комментарии и вопросы
Обсуждение идёт на нашем форуме nattzy. Войдите через Google, чтобы ответить.
Посмотреть обсуждение на nattzy ↗
Всё ещё сомневаетесь? Задайте свой вопрос сообществу — Спросить на nattzy ↗