Лучшее зонтичное страхование 2026: 5 полисов
5 вариантов. Реальные замеры, не маркетинг. В этом обзоре сравниваются 5 варианта по опубликованным характеристикам, документации производителей и независимым тестам.
Это сравнение основано на кабинетном исследовании: опубликованные характеристики, документация производителей, независимые тесты и обзоры.
🏆 Лучший массовый вариант: Geico Personal Umbrella — самый дешёвый вариант среди массовых страховщиков, если автополис у вас уже в Geico. US$200–250 за покрытие в US$1 млн.
Лучший выбор ↓Лучший выбор
Похожие статьи



Расчёт на geico.com — нужны полисы Geico на авто и дом.
Geico Personal Umbrella — самый дешёвый вариант среди массовых страховщиков, если автополис у вас уже в Geico. US$200–250 за покрытие в US$1 млн. За компанией стоит Berkshire Hathaway.
Плюсы
- ✓Самая низкая цена среди массовых страховщиков
- ✓Поддержка Berkshire Hathaway
- ✓Простой расчёт онлайн
Минусы
- ✗В большинстве штатов нужны полисы Geico на авто и дом
- ✗Меньше гибкости, чем у отдельного полиса

Расчёт на statefarm.com или у местного агента.
State Farm Personal Umbrella — верный выбор, если авто и дом у вас уже застрахованы в State Farm. Работает скидка за пакет, а с урегулированием убытка помогает местный агент.
Плюсы
- ✓Объединяется с полисами State Farm
- ✓Помощь местного агента по выплатам
- ✓Несколько уровней покрытия
Минусы
- ✗Нужны базовые полисы State Farm
- ✗Премия выше, чем у Geico

Расчёт на usaa.com — нужно право на членство для военных.
USAA Umbrella — минимальная премия на рынке (US$150–250 за US$1 млн), но нужна связь с вооружёнными силами. Первое место по удовлетворённости клиентов по версии JD Power.
Плюсы
- ✓Самая низкая премия в целом
- ✓Первое место JD Power по удовлетворённости
- ✓Объединяется с остальными полисами USAA
Минусы
- ✗Нужно право на членство в USAA
- ✗Требуются базовые полисы USAA
Подпишитесь на рассылку
Иногда — новости и новинки. Без спама.
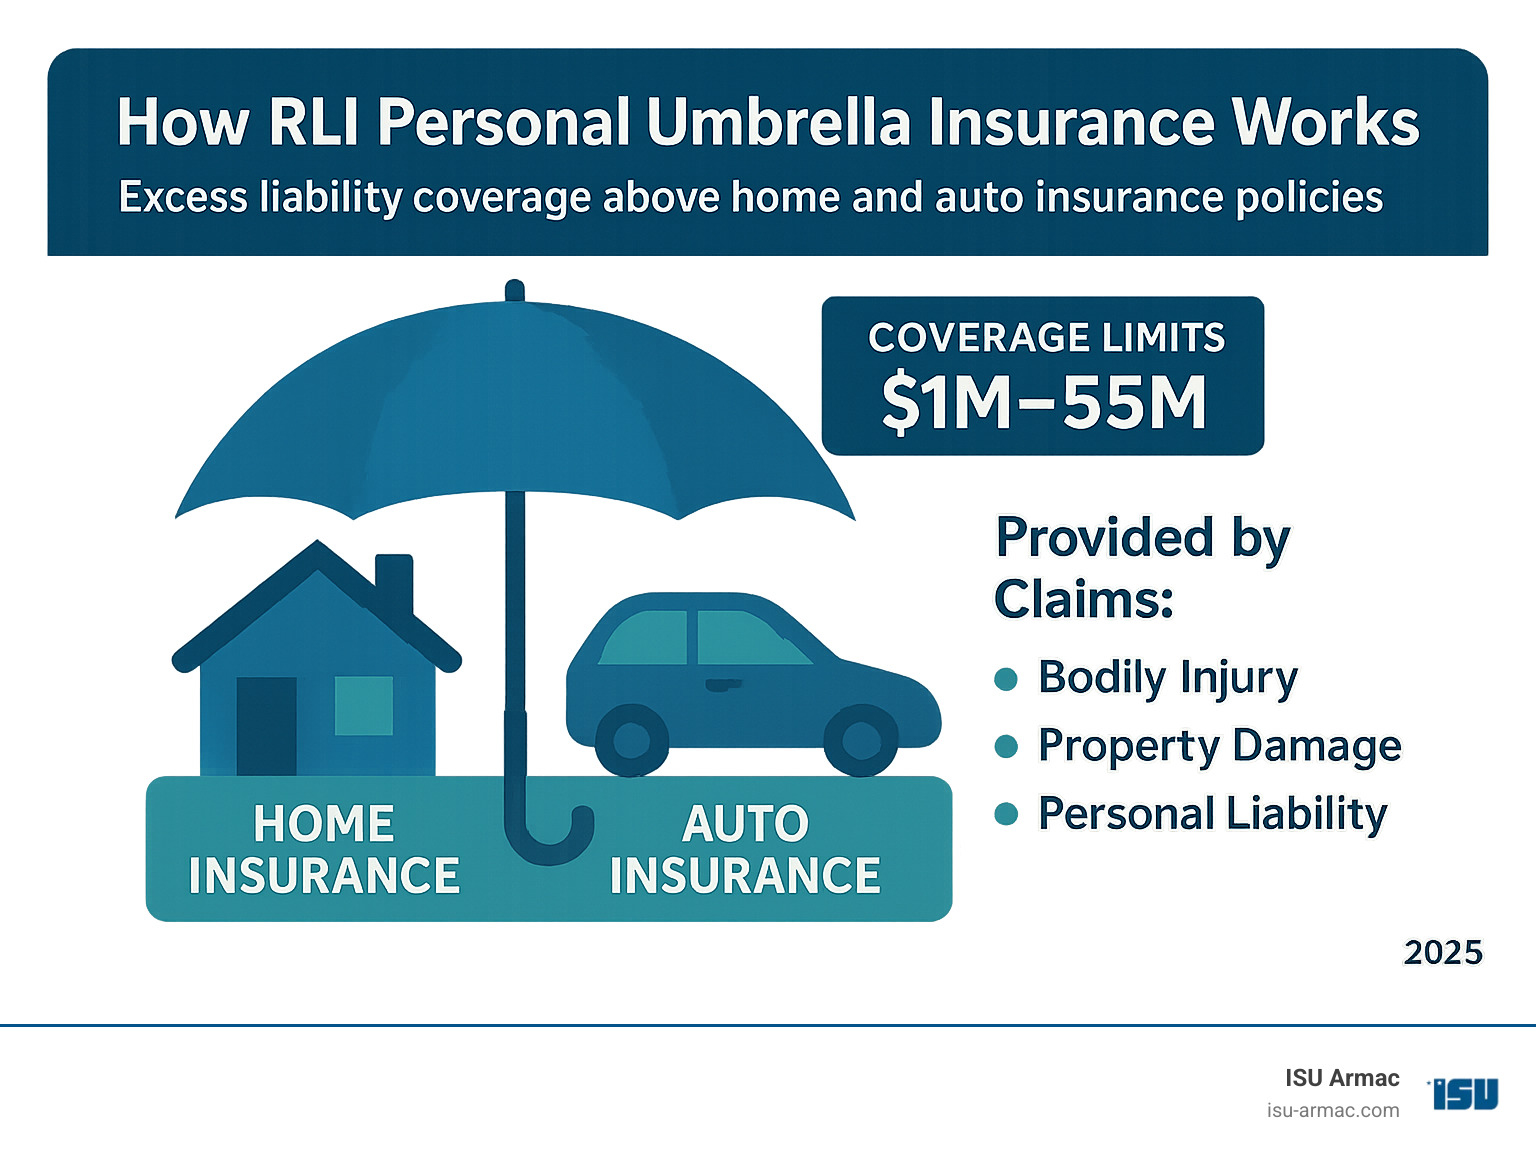
Оформление через независимых агентов — RLI не продаёт напрямую.
RLI Personal Umbrella — вариант для тех, кто хочет оставить нынешнего страховщика по авто и дому и просто добавить зонтик. Полностью самостоятельный полис, объединять ничего не нужно. US$250–400 в год.
Плюсы
- ✓Отдельный полис, пакет не требуется
- ✓Работает с любым страховщиком по авто и жилью
- ✓Рейтинг A+ по A.M. Best
Минусы
- ✗Дороже пакетных вариантов
- ✗Бренд менее известен широкой публике

Расчёт через консультантов Chubb. Онбординг для состоятельных клиентов.
Chubb Masterpiece Umbrella — выбор для состоятельных семей (активы от US$1 млн). Персональное сопровождение выплат, уровни от US$5 млн до US$50 млн, включая ответственность за работу в советах директоров и иски о клевете.
Плюсы
- ✓Уровни покрытия от US$5 млн до US$50 млн
- ✓Премиальное сопровождение убытков
- ✓Включены специализированные риски
Минусы
- ✗Премия от US$500 до US$2000+ в год
- ✗Ориентация на состоятельных клиентов
Кому подойдёт?
Семьям, считающим бюджет, у которых уже есть Geico
Geico Personal Umbrella
US$200–250 в год за US$1 млн — самая низкая ставка среди массовых страховщиков, и порог входа для тех, у кого авто и дом уже в Geico, минимален.
Домовладельцам с полисами State Farm на авто и жильё
State Farm Personal Umbrella
Клиенты State Farm получают скидку за пакет и местного агента для сопровождения выплат — логичное дополнение к уже действующим полисам.
Действующим военным и семьям ветеранов
USAA Umbrella Insurance
US$150–200 в год за US$1 млн — абсолютный минимум на рынке, плюс первое место JD Power по удовлетворённости клиентов для тех, кто проходит по требованиям.
Тем, кто держит полисы в разных компаниях и не хочет их менять
RLI Personal Umbrella (Standalone)
RLI — единственный зонтик, которому не нужны базовые полисы того же страховщика: покрытие от US$1 млн ложится поверх любых ваших полисов на авто и дом.
Состоятельным людям с активами от US$1 млн
Chubb Masterpiece Umbrella
Chubb Masterpiece даёт уровни от US$5 млн до US$50 млн с персональным сопровождением выплат и специализированными рисками — ответственность директоров, клевета, — которых нет в обычных зонтичных полисах.
Что даёт зонтичный полис поверх базового
Зонтичное покрытие включается тогда, когда лимит ответственности по автополису или полису на жильё уже исчерпан. При лимитах US$250 тыс. по авто и US$300 тыс. по дому зонтик на US$1 млн даёт в сумме US$1,25 млн защиты по авто и US$1,3 млн по дому.
Почти все страховщики требуют минимальные базовые лимиты: US$250 тыс. по авто и US$300 тыс. по жилью. С автогражданкой по минимальной планке штата (US$25 тыс.) зонтичный полис вам, скорее всего, просто не продадут.
Как растёт премия от US$1 млн к US$5 млн
Годовая премия за US$1 млн: Geico — US$200–250 (самый дешёвый вариант из массовых), USAA — US$150–200 (для военных), State Farm — US$220–280, RLI — US$250–300, Chubb — US$500–800.
Переход на US$5 млн добавляет: Geico +US$200, State Farm +US$250, USAA +US$150, RLI +US$300, Chubb +US$1500–3000. У страховщиков для состоятельных клиентов (Chubb) цена растёт круче — их клиенты действительно рассчитывают воспользоваться покрытием.
Когда зонтичный полис реально нужен
Типичные иски: ДТП по вашей вине с тяжёлыми травмами (одни только медицинские счета переваливают за US$500 тыс.), укус собаки, несчастный случай в бассейне, клевета. В крупных разбирательствах базовые лимиты сгорают очень быстро.
Порог по капиталу: большинство консультантов советуют оформлять зонтик, начиная с чистых активов от US$300 тыс. Ниже этой планки обычно хватает базовой ответственности и остального имущества.
Частые вопросы
Какая сумма зонтичного покрытия мне нужна?▼
Обязательно ли объединять полисы — можно оставить свою автостраховку?▼
Зонтичный полис покрывает всё подряд?▼
Нужен ли зонтик, если уже есть полисы на дом и авто?▼
Цены меняются. Актуальную цену смотрите у продавца.
Комментарии и вопросы
Обсуждение идёт на нашем форуме nattzy. Войдите через Google, чтобы ответить.




