Meilleurs robo-advisors 2026 : 4 plateformes comparées
WriterPickly Éditorial
Mis à jour le 2026-10-20
Un robo-advisor s'occupe des tâches fastidieuses de l'investissement, et les frais sont ce que vous pouvez comparer dès aujourd'hui.
En bref
Pour un petit capital, Fidelity Go facture $0 sous $25K. Pour le coût total le plus bas, Vanguard Digital Advisor affiche 0,20 % avec un minimum de $100. Betterment (0,25 %, minimum $0) convient à l'investissement par objectifs et à la récolte de pertes fiscales, et Wealthfront (0,25 %, minimum $500) ajoute des plans 529 et des portefeuilles personnalisables. Les frais sont ceux de notre catalogue ; vérifiez-les sur le site officiel.
📋Notre méthode de comparaison
Il s'agit d'une recherche documentaire fondée sur les frais et fonctions publiés par chaque fournisseur, tels que recensés dans notre catalogue et la documentation publique. Nous n'avons pas testé les comptes et ne classons pas les rendements. Les frais et conditions évoluent : vérifiez tout sur le site officiel. Ceci n'est pas un conseil en investissement.
Pour petits capitaux: Fidelity Go facture $0 sous $25K et 0,35 % au-delà, un départ naturel pour un petit portefeuille. Il utilise des fonds Fidelity Flex à 0 % de frais.
Notre sélection ↓Pour qui ?
Articles connexes

1★ Best PickAPour petits capitauxFidelity Go
Idéal pour les petits capitaux : pas de frais de gestion sous $25K, fonds Fidelity Flex à 0 % de frais.
Fidelity Go facture $0 sous $25K et 0,35 % au-delà, un départ naturel pour un petit portefeuille. Il utilise des fonds Fidelity Flex à 0 % de frais. Les frais montent avec le capital, alors refaites le calcul en grandissant.
Points forts
- ✓Pas de frais de gestion sous $25K
- ✓Fonds Fidelity Flex à 0 % de frais
Points faibles
- ✗Les 0,35 % au-delà de $25K sont le taux le plus élevé ici
- Frais
- $0 (< $25K) / 0.35%
2A-Coût total le plus basVanguard Digital Advisor
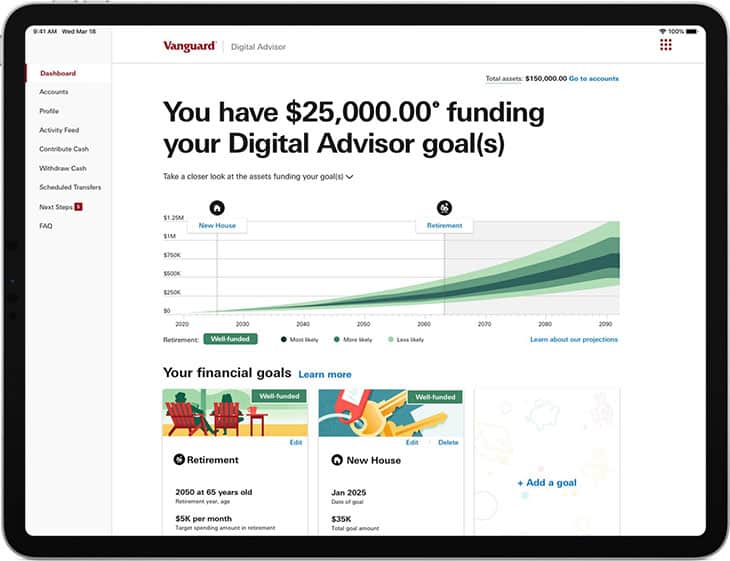
Le coût tout compris le plus bas, 0,20 %, avec les ETF indiciels à bas coût de Vanguard et une approche passive.
Vanguard Digital Advisor indique 0,20 % tout compris, frais d'ETF inclus, avec un minimum de $100. Il utilise les ETF indiciels à bas coût de Vanguard dans une approche purement passive. C'est le choix simple et économique si vous n'avez pas besoin d'extras.
Points forts
- ✓Coût tout compris le plus bas (0,20 %)
- ✓Utilise les ETF indiciels à bas coût de Vanguard
Points faibles
- ✗L'approche purement passive laisse peu de place à la personnalisation
3B+Pour les objectifsBetterment
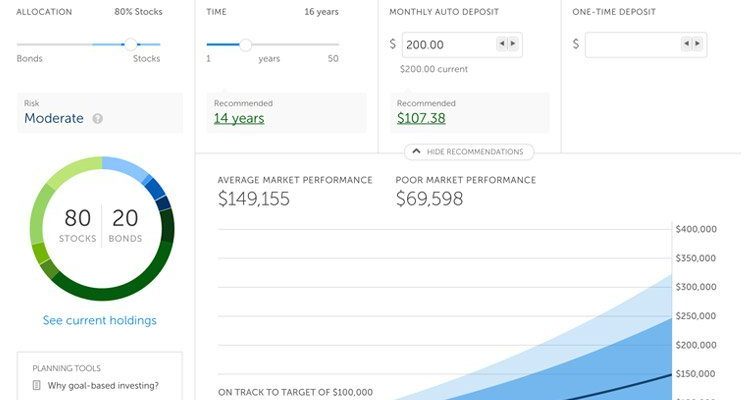
Investissement par objectifs avec récolte de pertes fiscales et rééquilibrage automatique, sans minimum.
Betterment indique 0,25 % de gestion, des ETF à bas coût, la récolte de pertes fiscales, le rééquilibrage automatique et l'investissement par objectifs, avec un minimum de $0. Facile pour débuter et solide sur les objectifs. Les niveaux supérieurs peuvent coûter plus : consultez sa page officielle.
Points forts
- ✓Récolte de pertes fiscales et rééquilibrage automatique
- ✓Minimum de $0 et outils par objectifs
Points faibles
- ✗Frais supérieurs aux 0,20 % tout compris de Vanguard
Abonnez-vous à la newsletter
Nouveautés et actualités occasionnelles, sans spam.
4B+529 et contrôleWealthfront

Ajoute des plans 529 et des portefeuilles personnalisables ; le minimum le plus élevé ici, $500.
Wealthfront indique 0,25 % de gestion, des plans 529, des portefeuilles personnalisables et la récolte de pertes fiscales, avec un minimum de $500. Il convient à ceux qui veulent un peu plus de contrôle ou épargnent pour les études.
Points forts
- ✓Plans 529 pour les études
- ✓Portefeuilles personnalisables
Points faibles
- ✗Le minimum de $500 est le plus élevé du groupe
| Produit | ||
|---|---|---|
| Fidelity Go | $0 (< $25K) / 0.35% | — |
| Vanguard Digital Advisor | 0.20% | $100 |
| Betterment | 0.25% | $0 |
| Wealthfront | 0.25% | $500 |
Les frais font la principale différence
Les quatre utilisent des portefeuilles automatisés de type indiciel, donc l'écart le plus mesurable est ce que vous payez. Vanguard Digital Advisor indique 0,20 % tout compris, frais des ETF inclus. Betterment et Wealthfront indiquent 0,25 % de gestion. Fidelity Go facture $0 sous $25K et 0,35 % au-delà.
Sur $10,000, 0,25 % représente environ $25 par an et 0,20 % environ $20 : l'écart est faible sur de petits montants. Il grandit avec le capital et s'accumule sur des décennies. Vérifiez si les frais incluent déjà ceux des fonds sous-jacents et comment un barème par tranches s'applique.
Minimums et profils adaptés
Les minimums diffèrent : Betterment $0, Vanguard Digital Advisor $100 et Wealthfront $500. Fidelity Go cible les petits portefeuilles, sans frais de gestion sous $25K et avec des fonds Fidelity Flex à 0 % de frais.
Choisissez selon votre situation plutôt que selon le classement. Démarrer petit favorise Fidelity Go ou Betterment. Une approche purement passive sur indices Vanguard favorise Vanguard. Épargner pour les études ou vouloir plus de contrôle favorise Wealthfront.
Les fonctions au-delà du portefeuille
Betterment indique investissement par objectifs, récolte de pertes fiscales et rééquilibrage automatique. Wealthfront indique la récolte de pertes fiscales (voir ses conditions officielles pour le solde requis), des plans 529 et des portefeuilles personnalisables. Ces extras n'ont d'intérêt que si vous les utilisez.
Les frais, les règles fiscales et l'éligibilité changent et dépendent de votre situation. Rien ici n'est une recommandation d'acheter ou de vendre un placement, et investir comporte un risque, y compris de perte en capital. Consultez la grille de frais et les informations officielles de chaque fournisseur, et un professionnel agréé pour un conseil personnel.
Questions fréquentes
Un robo-advisor vaut-il mieux que d'investir seul ?▼
Lequel est le moins cher ?▼
Mon argent est-il en sécurité et les rendements sont-ils garantis ?▼
Détails des produits présentés dans cet article
- Fidelity Go$0〜0.35%prix de référence aux États-Unis
- Vanguard Digital Advisor0.20%Prix indicatif
- Betterment0.25%〜0.40%Prix indicatif
- Wealthfront0.25%Prix indicatif
Les prix changent. Vérifiez le prix actuel chez le vendeur.
Commentaires et questions
La discussion se passe sur nattzy, notre forum. Connectez-vous avec Google pour participer.
Encore hésitant ? Posez votre propre question à la communauté — Poser une question sur nattzy ↗
Articles connexes
Meilleurs ETF pour débutants 2026 : 5 fonds comparés

Meilleurs comptes Roth IRA 2026 : 5 courtiers comparés
Meilleure appli de trading 2026 : 5 comparées
Meilleur exchange crypto 2026 : 5 comparés
Meilleurs plans 529 2026 : Utah, Nevada et New York comparés

Meilleurs wallets crypto 2026 : 5 choix de cold storage