Meilleur logiciel de finances perso 2026 : 5 comparés
5 options comparées à partir des spécifications publiées, de la documentation constructeur et de tests indépendants.
Cette comparaison repose sur une recherche documentaire : spécifications publiées, documentation constructeur, tests et avis indépendants.
🏆 Meilleur pour les budgétistes sérieux: YNAB (You Need a Budget) est le bon choix si vous ferez vraiment le travail. La méthodologie de budgétisation base zéro — chaque dollar a une mission avant que vous ne le dépensiez — change vraiment le comportement.
Notre sélection ↓Notre sélection
Articles connexes


Inscrivez-vous sur youneedabudget.com. Essai gratuit de 34 jours. La facturation annuelle (109 $) est bien moins chère que mensuelle (14,99 $/mois = 180 $/an). Les étudiants obtiennent une année gratuite.
YNAB (You Need a Budget) est le bon choix si vous ferez vraiment le travail. La méthodologie de budgétisation base zéro — chaque dollar a une mission avant que vous ne le dépensiez — change vraiment le comportement. Les utilisateurs rapportent couramment une forte baisse des dépenses « non comptabilisées » dans les premiers mois. Le piège est l'exigence de vérification quotidienne et la courbe d'apprentissage de 4-6 semaines. 109 $/an est le palier payant le plus élevé. Si vous l'utilisez de manière cohérente, c'est le meilleur rapport qualité-prix de cette comparaison par ROI.
Points forts
- ✓La budgétisation base zéro change le comportement de dépense
- ✓Meilleur contenu éducatif (ateliers gratuits, podcast)
- ✓Forte communauté active
Points faibles
- ✗Courbe d'apprentissage la plus raide (4-6 semaines)
- ✗Nécessite des vérifications quotidiennes pour un bénéfice complet
- ✗109 $/an est le plus élevé
Inscrivez-vous sur monarchmoney.com. Essai gratuit de 7 jours. La facturation annuelle (99 $) économise 80 $ face à mensuelle. Des codes promo pour 30-50 % de réduction la première année circulent fréquemment.
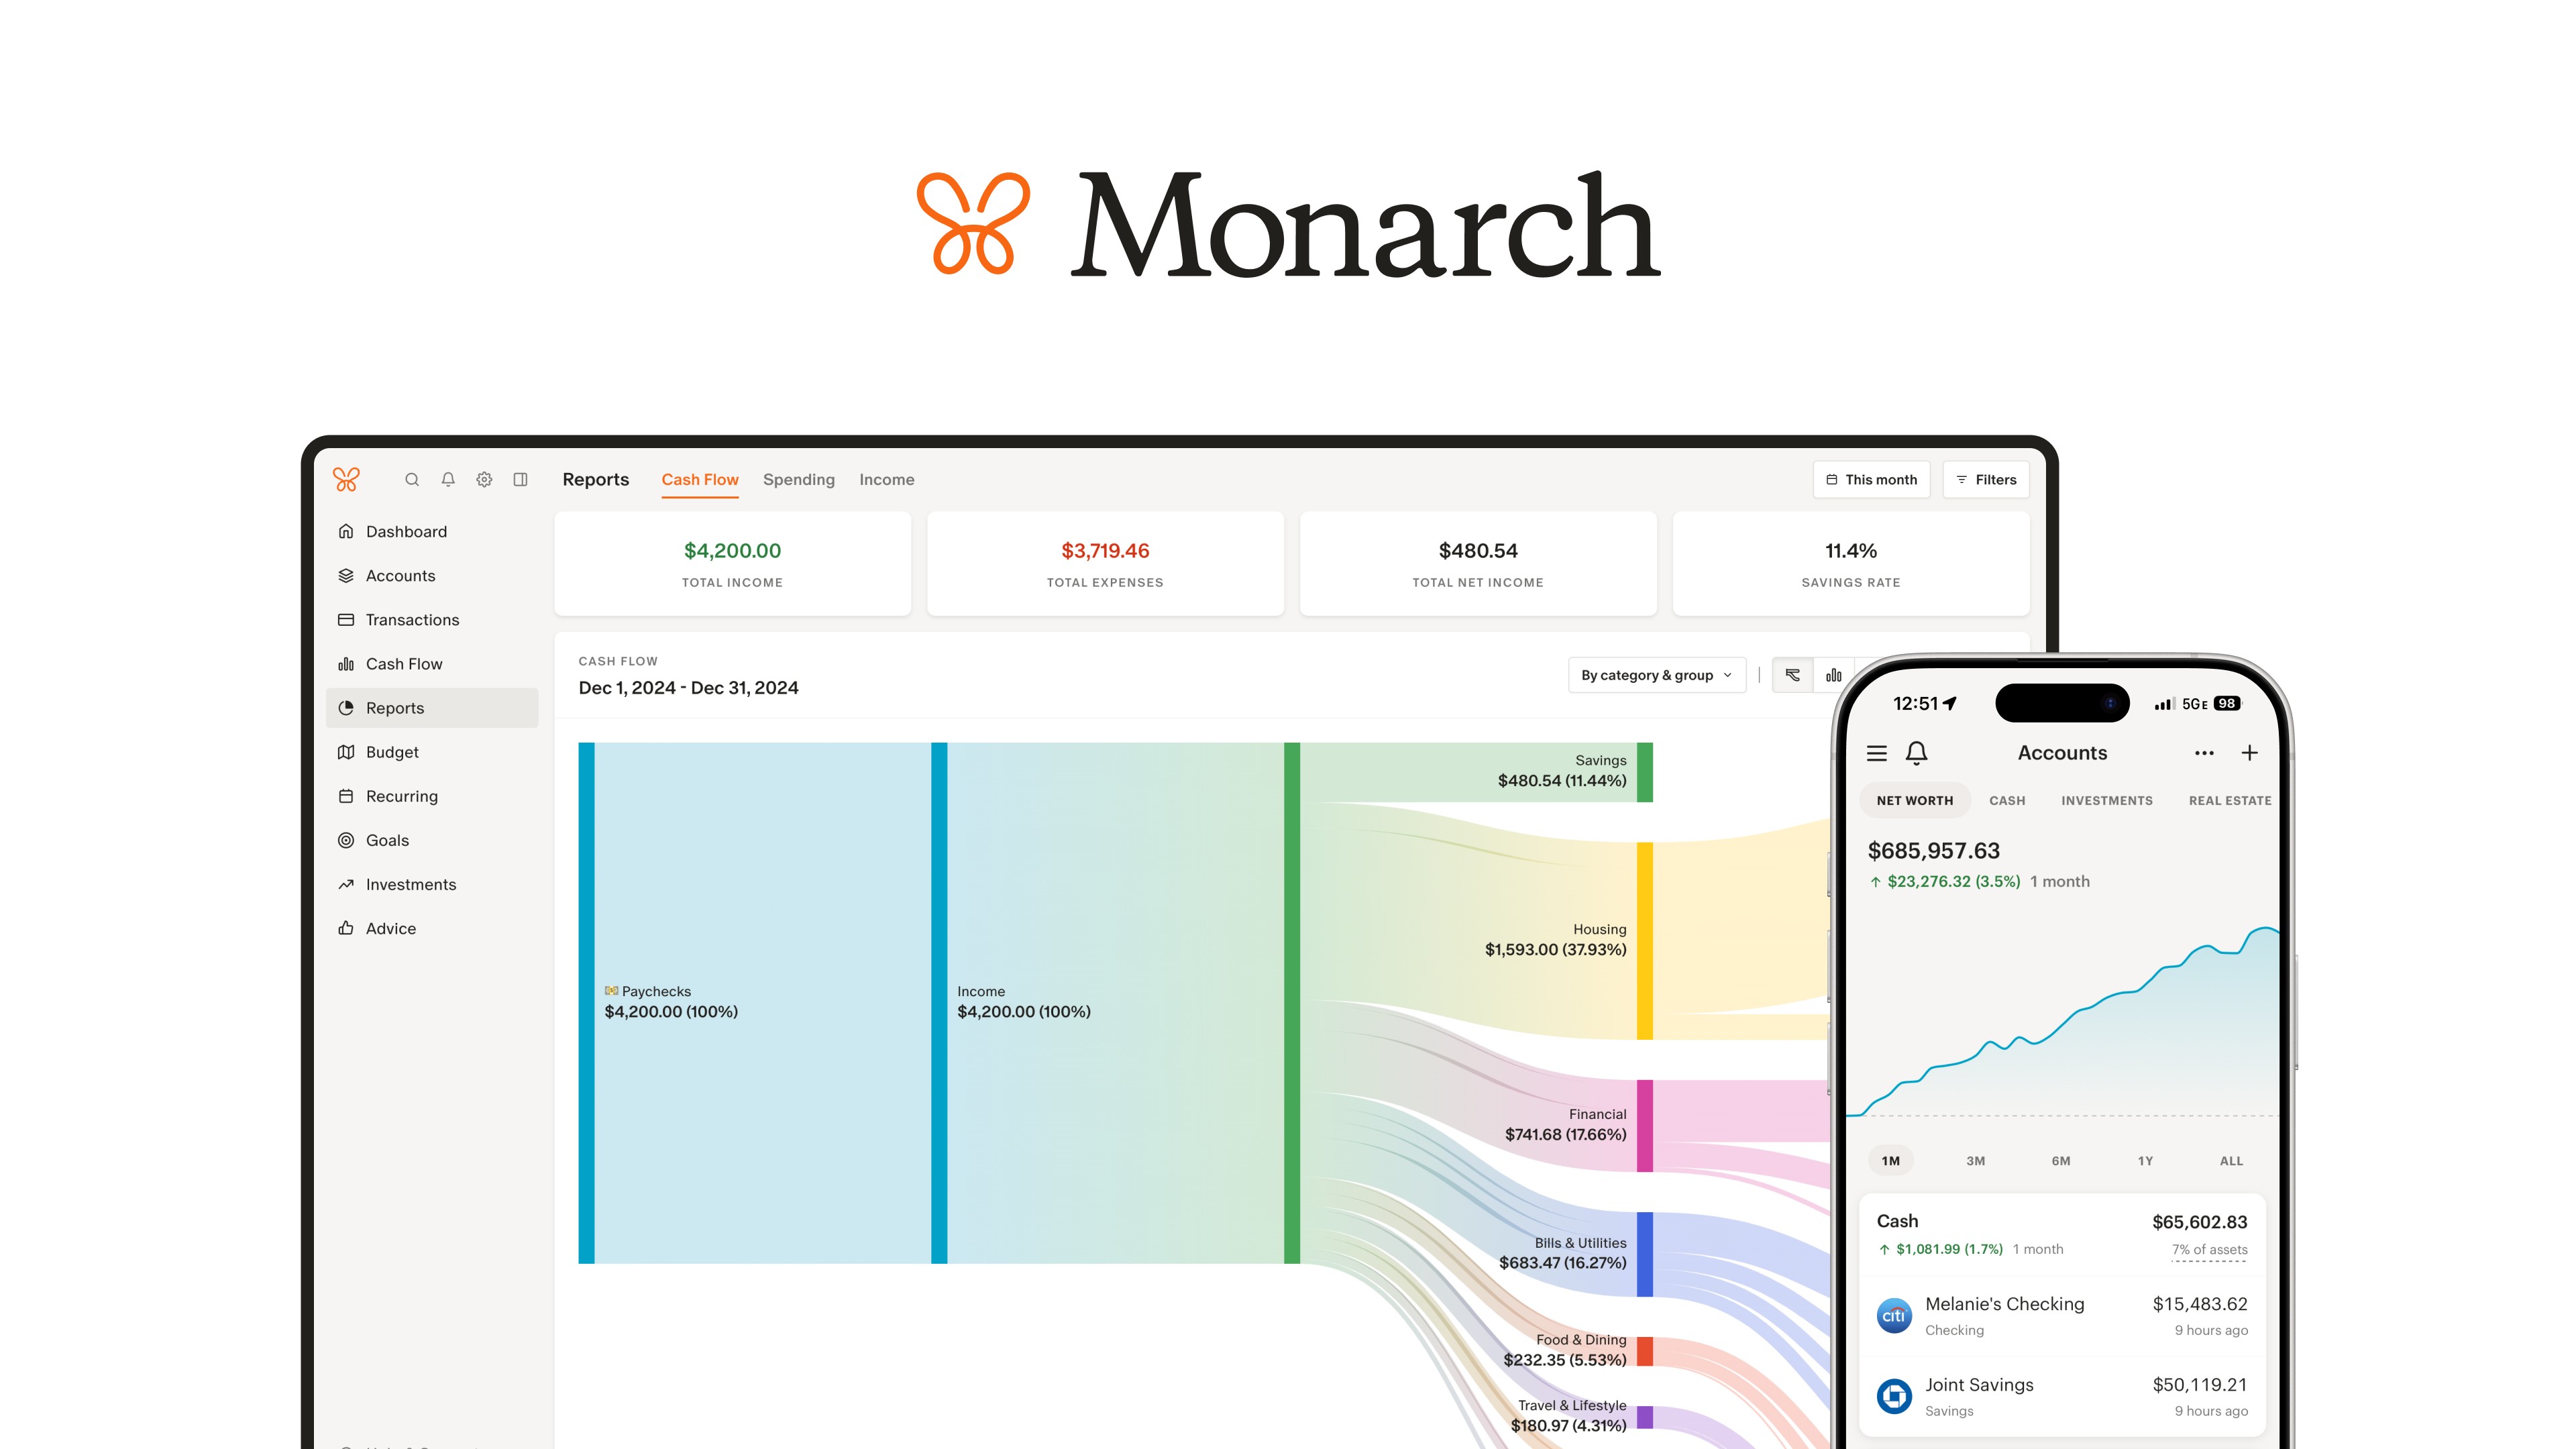
Monarch Money est le choix par défaut évident post-Mint. Fondé par d'anciens employés Mint, il offre une UX façon Mint sans les publicités (Mint pré-fermeture était surchargé d'offres de cartes de crédit). Synchronisation bancaire solide, partage familial, catégories personnalisées, et excellent suivi des placements. 14,99 $/mois ou 99 $/an. Le positionnement « tout-en-un » signifie qu'il fait beaucoup de choses bien mais n'est spécialisé dans aucune.
Points forts
- ✓UX façon Mint sans publicités
- ✓Synchronisation bancaire la plus cohérente des cinq, selon les rapports utilisateurs
- ✓Partage familial pour couples et familles
Points faibles
- ✗99 $/an est un palier intermédiaire
- ✗Méthodologie de budgétisation moins rigoureuse que YNAB
- ✗Fondé en 2018 (plus récent que les alternatives plus anciennes)
Inscrivez-vous sur quicken.com/simplifi. Garantie de remboursement de 30 jours. Souvent soldé à 24 $ pour la première année via le site de Quicken.
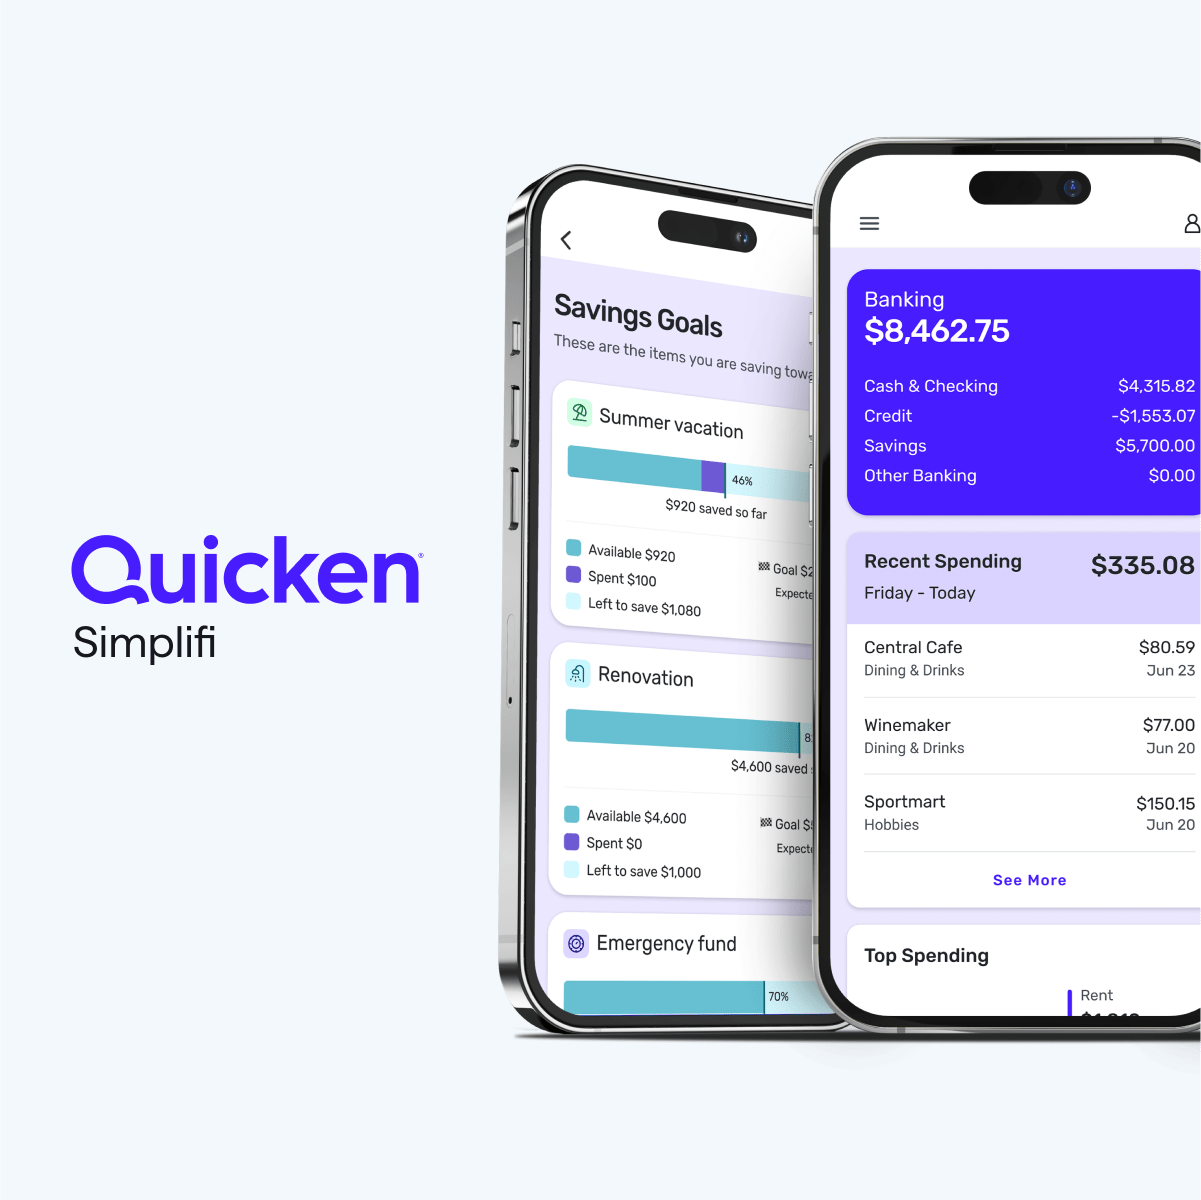
Quicken Simplifi est la meilleure option économique à 48 $/an (3,99 $/mois facturé annuellement). C'est un Quicken Online allégé avec une budgétisation ciblée et une synchronisation bancaire. La synchronisation bancaire recueille plus de plaintes de reconnexion que Monarch ou YNAB. La fonction « liste de surveillance » des dépenses est vraiment utile pour rester au fait des dépenses récurrentes. Pas de profondeur de suivi des placements, pas de partage familial.
Points forts
- ✓48 $/an est le prix de palier payant le plus bas
- ✓Fonction liste de surveillance pour les dépenses récurrentes
- ✓Soutenu par Quicken (propriété Aqua Capital)
Points faibles
- ✗Reconnexions de synchronisation plus fréquentes que Monarch
- ✗Pas de partage familial
- ✗Suivi des placements limité
Abonnez-vous à la newsletter
Nouveautés et actualités occasionnelles, sans spam.

Inscrivez-vous sur empower.com. Complètement gratuit. Vous recevrez un appel téléphonique d'introduction d'un conseiller en gestion de patrimoine si vous avez plus de 250K$ en actifs suivis — déclinez poliment si vous n'êtes pas intéressé.
Empower Personal Dashboard (anciennement Personal Capital) est le bon outil gratuit pour les investisseurs. Le suivi de la valeur nette, le planificateur de retraite, l'analyseur de frais de placement et les outils d'allocation d'actifs sont excellents. Les fonctionnalités de budgétisation sont basiques — correct pour les hauts revenus qui n'ont pas besoin de budgétisation ligne par ligne mais veulent une visibilité sur les placements. Empower est aussi une société de gestion de patrimoine ; ils vous appelleront commercialement si vous avez 250K$+ en actifs suivis.
Points forts
- ✓Excellent suivi des placements et de la retraite
- ✓Gratuit
- ✓Solides outils d'allocation d'actifs
Points faibles
- ✗Fonctionnalités de budgétisation basiques
- ✗Appels commerciaux si vous avez 250K$+ suivis
- ✗Moins axé sur le changement de comportement de dépense
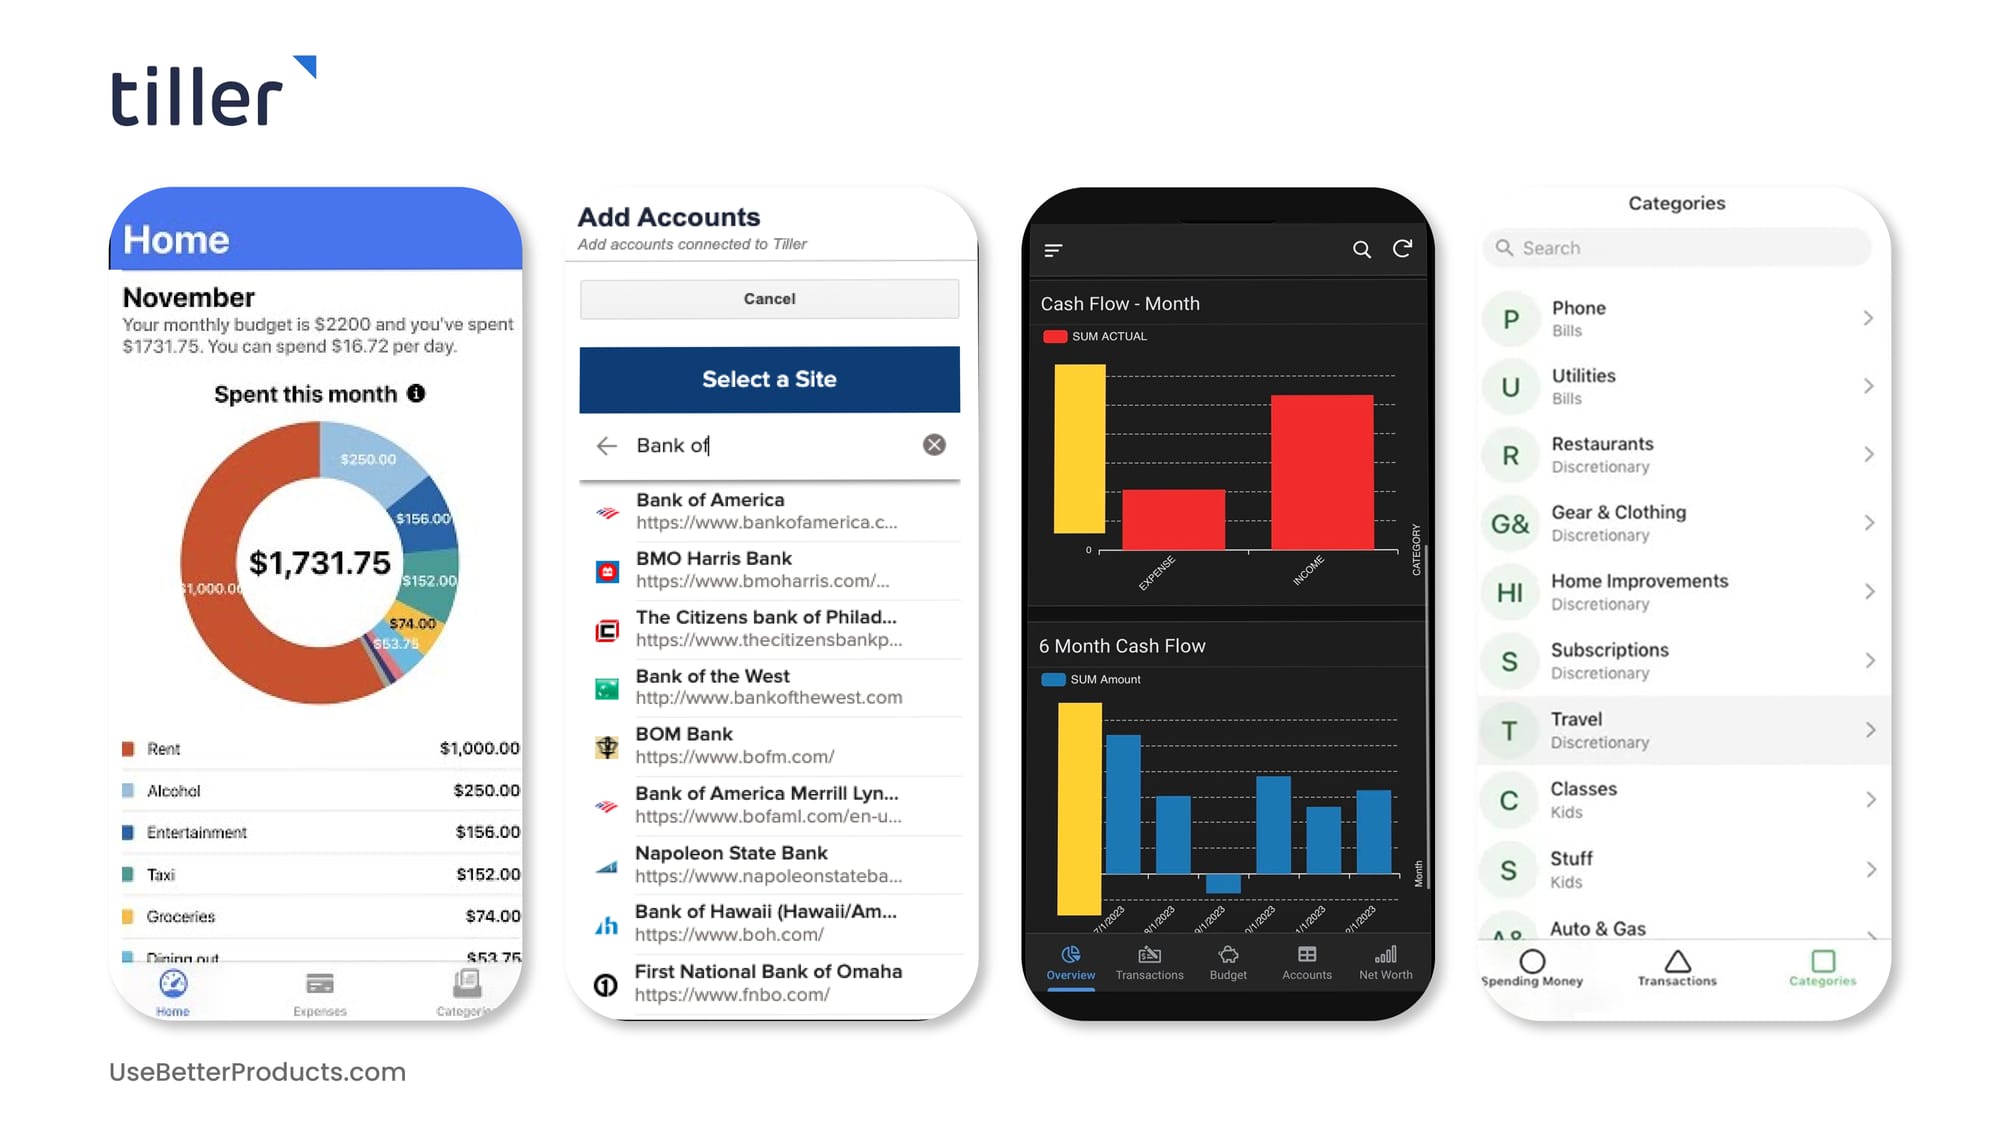
Inscrivez-vous sur tillerhq.com. Essai gratuit de 30 jours. Facturation annuelle uniquement (79 $). Inclut l'accès à la bibliothèque de modèles et au Discord de la communauté Tiller.
Tiller Money écrit quotidiennement des données de transaction synchronisées à la banque dans Google Sheets (ou Excel). À partir de là, vous construisez n'importe quelle méthodologie de budgétisation que vous voulez en utilisant des modèles préconstruits ou vos propres formules. 79 $/an. Flexibilité maximale, accompagnement minimal. Idéal pour les personnes qui apprécient activement le travail sur tableur — pas pour ceux qui cherchent une expérience d'application soignée. La bibliothèque de modèles est le meilleur point de départ ; la plupart des utilisateurs s'installent dans une feuille personnalisée façon YNAB ou méthode enveloppe.
Points forts
- ✓Flexibilité maximale via Google Sheets
- ✓Solide bibliothèque de modèles
- ✓Synchronisation bancaire quotidienne via Plaid
Points faibles
- ✗Nécessite une aisance avec les tableurs
- ✗Pas d'application mobile native (Sheets mobile uniquement)
- ✗La configuration prend 2-4 heures
Pour qui ?
Personnes axées sur le désendettement déterminées à changer leurs habitudes de dépense
YNAB (You Need a Budget)
La méthode base zéro de YNAB force chaque dollar à avoir une mission, générant le changement comportemental nécessaire pour éliminer les dettes.
Anciens utilisateurs de Mint cherchant un remplacement fluide
Monarch Money
Construit par d'anciens employés Mint avec une UX familière, un partage familial, et les rapports de synchronisation bancaire les plus cohérents des cinq.
Utilisateurs soucieux du budget voulant une budgétisation basique sans surpayer
Quicken Simplifi
À 48 $/an — le prix de palier payant le plus bas — Simplifi couvre la budgétisation essentielle et le suivi des dépenses récurrentes abordablement.
Investisseurs à hauts revenus suivant leur valeur nette et leur préparation à la retraite
Empower Personal Dashboard
L'analyseur de frais de placement gratuit, les outils d'allocation d'actifs, et le planificateur de retraite d'Empower sont inégalés à tout prix.
Utilisateurs avancés de tableurs voulant un contrôle total de la budgétisation
Tiller Money
Tiller achemine les données bancaires quotidiennes dans Google Sheets, vous laissant construire n'importe quel système de budgétisation avec une flexibilité totale de formules.
Fiabilité de la synchronisation bancaire
Monarch Money recueille les rapports de synchronisation les plus cohérents des cinq. Des reconnexions se produisent, mais les utilisateurs les décrivent comme occasionnelles plutôt que routinières.
YNAB suit de près. Chase et Capital One sont les connexions que les utilisateurs rapportent le plus souvent devoir réautoriser.
Quicken Simplifi recueille le plus de plaintes de reconnexion du groupe, avec les connexions Bank of America nommées le plus souvent.
Empower Personal Dashboard est le plus solide sur les comptes de placement ; les utilisateurs rapportent que les connexions de compte courant et carte de crédit sont le côté le plus faible.
Tiller Money : la synchronisation bancaire via Plaid est au niveau de Monarch. Le piège est que Tiller écrit les données dans Google Sheets, ce qui ajoute une couche de fragilité pour les utilisateurs non habitués aux tableurs.
Méthodologie de budgétisation
YNAB impose une budgétisation base zéro — chaque dollar reçoit une mission avant que vous ne le dépensiez. C'est l'approche la plus disciplinée et la plus efficace pour changer le comportement, mais nécessite des vérifications quotidiennes. Courbe d'apprentissage la plus raide.
Monarch et Simplifi utilisent une budgétisation par catégorie (fixer des limites par catégorie, suivre par rapport à elles). Plus facile à adopter mais moins de changement comportemental.
Empower se concentre sur le suivi de la valeur nette et des placements plutôt que la budgétisation en soi. Idéal pour les investisseurs qui gèrent déjà leurs dépenses.
Tiller écrit les données dans Google Sheets et vous laisse construire n'importe quelle méthodologie que vous voulez. Flexibilité maximale, guidage minimal.
Le meilleur pour chaque usage
Meilleur pour les budgétistes sérieux : YNAB à 109 $/an. La budgétisation base zéro change vraiment le comportement de dépense. Vaut la courbe d'apprentissage raide.
Meilleur remplacement de Mint : Monarch Money à 99 $/an. UX façon Mint avec développement actif, partage familial, sans publicité. Le choix par défaut pour la plupart des anciens utilisateurs de Mint.
Meilleur économique : Quicken Simplifi à 48 $/an. Solide budgétisation au prix de palier payant le plus bas.
Meilleur pour les investisseurs : Empower Personal Dashboard, gratuit. L'accent est mis sur la valeur nette et la planification de retraite plutôt que la budgétisation ligne par ligne.
Meilleur pour les passionnés de tableurs : Tiller Money à 79 $/an. Flexibilité maximale via Google Sheets. Ne choisissez ceci que si vous appréciez activement les tableurs.
Questions fréquentes
Pourquoi Mint a-t-il fermé ?▼
YNAB vaut-il 109 $/an ?▼
Empower gratuit est-il aussi bon que les alternatives payantes ?▼
Ces outils sont-ils sûrs à connecter à ma banque ?▼
Commentaires et questions
La discussion se passe sur nattzy, notre forum. Connectez-vous avec Google pour participer.
Articles connexes

Meilleur logiciel de paie 2026 : 5 comparés
Meilleur logiciel de gestion de projet 2026 : 5 comparés
Meilleure carte de crédit cashback 2026 : 5 comparées

Meilleure carte de crédit voyage 2026 : 5 comparées

Meilleurs moulins à café 2026 : 5 côte à côte

Meilleures brosses à dents électriques 2026 : 5 comparés
