Migliori carte balance transfer 2026: 5 a confronto, APR 0%
WriterRedazione Pickly
Aggiornato il 2026-06-12
Un trasferimento del saldo (balance transfer) può far risparmiare centinaia di dollari di interessi, ma solo se il periodo promozionale è abbastanza lungo e la commissione di trasferimento non si mangia il risparmio. Abbiamo fatto i conti noi, così non devi farli tu.
In breve
La Wells Fargo Reflect e la U.S. Bank Visa Platinum sono a pari merito per il periodo più lungo, con 21 mesi di APR promozionale allo 0%: sono le migliori carte per il trasferimento del saldo se l'unico obiettivo è estinguere il debito. La Citi Double Cash offre 18 mesi più premi continuativi anche dopo. Includi nel confronto la commissione di trasferimento, di solito del 3-5%.
📋Come abbiamo confrontato
Le carte sono state valutate in base alla durata dell'APR promozionale, alla commissione di trasferimento del saldo, al tasso di premi continuativo, alla quota annuale e all'APR ordinario dopo la fine del periodo promozionale. I calcoli sono stati verificati su un saldo di $5,000 trasferito nel mese 1.

La migliore per il periodo allo 0% più lungo: La Wells Fargo Reflect Card offre uno dei periodi di APR promozionale allo 0% più lunghi disponibili: 21 mesi dall'apertura del conto sia sugli acquisti sia sui trasferimenti del saldo idonei, con un'estensione di 3 mesi se paghi puntualmente i minimi (fino a 24 mesi in totale). La commissione di trasferimento è del 5% (minimo $5).
I nostri consigli ↓Articoli correlati


1★ Best PickA+La migliore per il periodo allo 0% più lungoWells Fargo Reflect Card
La Wells Fargo Reflect Card offre uno dei periodi di APR promozionale allo 0% più lunghi disponibili: 21 mesi dall'apertura del conto sia sugli acquisti sia sui trasferimenti del saldo idonei, con un'estensione di 3 mesi se paghi puntualmente i minimi (fino a 24 mesi in totale). La commissione di trasferimento è del 5% (minimo $5). Questa carta non prevede premi, è uno strumento puro per estinguere i debiti, ma include la protezione del cellulare (fino a $600 per sinistro con una franchigia di $25) quando paghi la bolletta mensile con la carta.
Punti di forza
- ✓APR allo 0% per 21 mesi, estendibile a 24 mesi con pagamenti puntuali
- ✓Protezione del cellulare fino a $600 inclusa
- ✓Nessuna quota annuale
Punti deboli
- ✗Commissione di trasferimento del saldo del 5% (minimo $5)
- ✗Nessun premio continuativo dopo il periodo promozionale
2ALa migliore per i premi dopo l'estinzioneCiti Double Cash Card
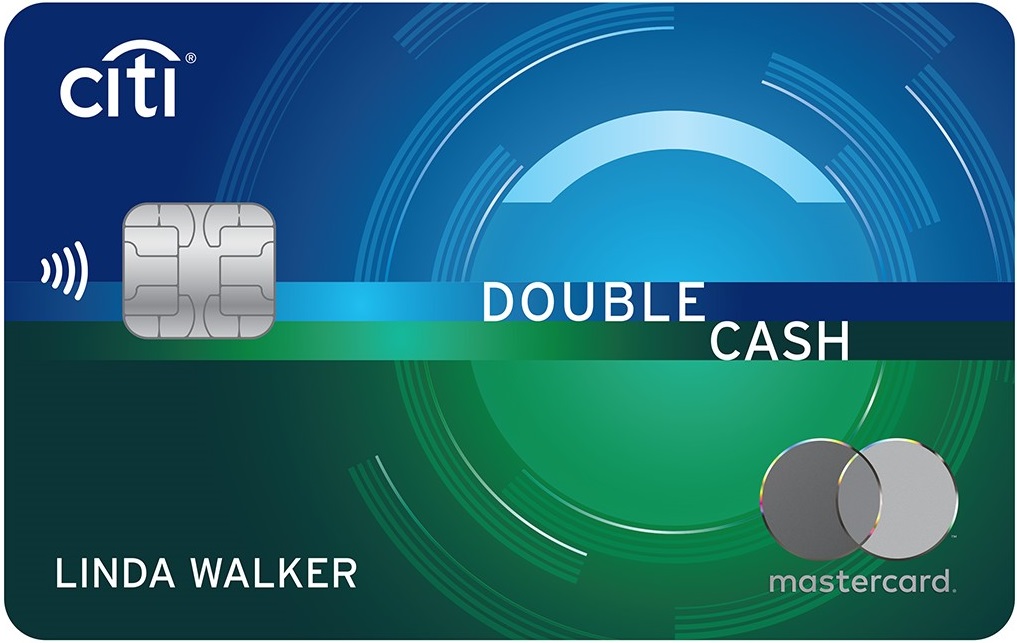
La Citi Double Cash offre 18 mesi di APR promozionale allo 0% sui trasferimenti del saldo (i trasferimenti vanno completati entro 4 mesi dall'apertura del conto), con una commissione del 3% per i trasferimenti nei primi 4 mesi (poi 5%). Dopo il periodo promozionale diventa una delle migliori carte cashback a tasso fisso disponibili: il 2% su tutti gli acquisti (1% all'acquisto, 1% quando paghi), senza categorie a rotazione né attivazioni. Per chi vuole un'unica carta da tenere a lungo, la Double Cash si guadagna il posto ben oltre la finestra del trasferimento del saldo.
Punti di forza
- ✓Il 2% di cashback fisso la rende una delle migliori carte di tutti i giorni dopo il trasferimento
- ✓Commissione di trasferimento del 3% nei primi 4 mesi (contro il 5% standard)
- ✓Nessuna quota annuale
Punti deboli
- ✗Solo 18 mesi di APR allo 0% contro i 21 mesi delle concorrenti
- ✗Il trasferimento va completato entro 4 mesi dall'apertura
Cosa cercare in una carta per il trasferimento del saldo
Non tutte le offerte con APR allo 0% si equivalgono. Una carta con un periodo promozionale più lungo ma una commissione di trasferimento più alta può costare più di una carta con una finestra più breve e una commissione più bassa, soprattutto se estingui il saldo in fretta.
Durata dell'APR promozionale
Il periodo promozionale è il tuo parametro principale. Wells Fargo Reflect e U.S. Bank Visa Platinum offrono entrambe 21 mesi, il periodo più lungo disponibile nel 2026. Citi Double Cash e Discover it Balance Transfer arrivano a 18 mesi. Chase Freedom Unlimited dà 15 mesi, un periodo tra i più brevi ma comunque gestibile per saldi sotto i $3,000.
Come usarlo: dividi il saldo per il numero di mesi del periodo promozionale. Il risultato è la rata mensile necessaria per estinguere il debito prima che scattino gli interessi. $5,000 in 21 mesi = $238 al mese. In 15 mesi = $333 al mese.
Commissione di trasferimento del saldo
La maggior parte delle carte applica una commissione una tantum del 3–5% dell'importo trasferito. Su un saldo di $5,000 sono $150–$250 da pagare subito. Discover it Balance Transfer propone di tanto in tanto una commissione promozionale del 3% per i primi 60 giorni (contro il 5% standard), che su un trasferimento consistente può far risparmiare $100.
Non ignorare questo numero. Una commissione del 5% su un saldo di $10,000 è $500: soldi veri che compensano una parte del risparmio sugli interessi.
Premi continuativi dopo il periodo promozionale
Se pensi di tenere la carta dopo aver estinto il saldo, conta il tasso di premi continuativo. Citi Double Cash restituisce il 2% su tutto (1% quando acquisti, 1% quando paghi). Chase Freedom Unlimited offre l'1,5% di base più il 3% su ristoranti e farmacie. Wells Fargo Reflect e U.S. Bank Platinum sono carte pratiche con pochi premi: vanno bene per il trasferimento, meno convincenti come carte di tutti i giorni.
Discover it Balance Transfer offre il 5% in categorie trimestrali a rotazione (fino a $1,500 a trimestre) e l'1% su tutto il resto. Le categorie al 5% vanno attivate ogni trimestre: se non le attivi, guadagni l'1%.
Quota annuale
Tutte e cinque le carte di questa lista non hanno quota annuale. È lo standard per le carte per il trasferimento del saldo: una quota annuale ridurrebbe il risparmio sugli interessi. Se stai valutando una carta con quota annuale per un trasferimento del saldo, rifai i conti per vedere se tornano ancora.
APR ordinario dopo il periodo promozionale
L'APR ordinario applicato alla fine del periodo promozionale va all'incirca dal 17% al 29%, a seconda del tuo punteggio di credito e dell'emittente. Se a quel punto non hai estinto il saldo, gli interessi iniziano a maturare sull'importo residuo. La data di fine del periodo promozionale è fissata dall'apertura del conto, non dal momento in cui hai fatto il trasferimento.
Come si confrontano le cinque carte su un trasferimento di $5,000
Ipotizziamo un saldo di $5,000 trasferito nel mese 1 con la commissione di trasferimento standard del 3% ($150). Per estinguerlo in tempo: Wells Fargo Reflect e U.S. Bank Platinum ti danno 21 mesi ($238 al mese), Citi Double Cash e Discover it arrivano a 18 mesi ($278 al mese), Chase Freedom Unlimited dà 15 mesi ($333 al mese).
Se riesci a gestire $278 al mese, funzionano sia le carte da 18 mesi sia quelle da 21, ma le carte da 21 mesi ti lasciano un margine di respiro di $40 al mese. Se il tuo budget è più stretto, quel margine conta più di qualsiasi tasso di premi.
Citi Double Cash vince per chi terrà la carta a lungo: il 2% di cashback su tutto la colloca tra le migliori carte a premi a tasso fisso disponibili, punto. Il vantaggio del trasferimento del saldo è un bonus in più su una carta di tutti i giorni davvero valida.
Chase Freedom Unlimited è l'opzione più debole di questa lista per il trasferimento del saldo: 15 mesi vanno bene per saldi più piccoli, ma richiedono un rimborso più rapido. Rende bene sui ristoranti (3%) e vale la pena considerarla se dopo il trasferimento vuoi ridurre il numero di carte nel portafoglio.
In conclusione
Per il periodo allo 0% più lungo senza quota annuale, Wells Fargo Reflect e U.S. Bank Visa Platinum offrono entrambe 21 mesi, il periodo più lungo disponibile. La differenza è minima: Wells Fargo ha tutele per i consumatori leggermente migliori e l'assicurazione sul cellulare; U.S. Bank ha una procedura di richiesta più semplice presso le filiali.
Se vuoi una carta che ti faccia guadagnare dopo l'estinzione, Citi Double Cash è la scelta chiara: 18 mesi allo 0% più il 2% di cashback fisso è una combinazione difficile da battere. Evita di considerare le carte per il trasferimento del saldo una scusa per accumulare altri debiti: il periodo allo 0% non azzera nulla, e l'APR ordinario colpisce duro se ti resta un saldo da pagare.
Domande frequenti
Richiedere una carta per il trasferimento del saldo danneggia il mio punteggio di credito?▼
Posso trasferire un saldo dalla stessa banca che ha emesso la carta?▼
Cosa succede se salto un pagamento durante il periodo promozionale?▼
Quanto tempo serve davvero per elaborare un trasferimento del saldo?▼
Un trasferimento del saldo conviene se la commissione è del 5%?▼
Dettagli dei prodotti presentati in questo articolo
- Wells Fargo Reflect Card$0prezzo di riferimento USA
- Citi Double Cash Card$0prezzo di riferimento USA
I prezzi cambiano. Verifica il prezzo attuale sul negozio.
Commenti e domande
La discussione avviene su nattzy, il nostro forum. Accedi con Google per partecipare.
Vedi il thread di discussione su nattzy ↗
Ancora indeciso? Fai la tua domanda alla community — Chiedi su nattzy ↗